本文来自微信公众号: 华尔街见闻 ,作者:李佳
全球债市抛售正在从美债向欧洲扩散,欧洲国债收益率急升、利差快速走阔,市场对新一轮债务风险的担忧明显升温。
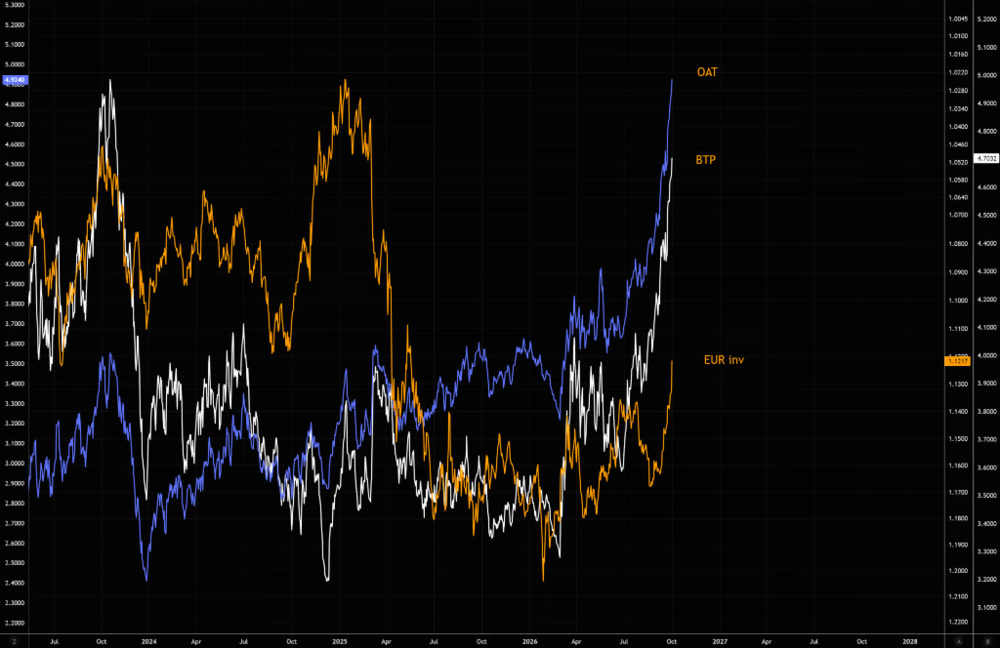
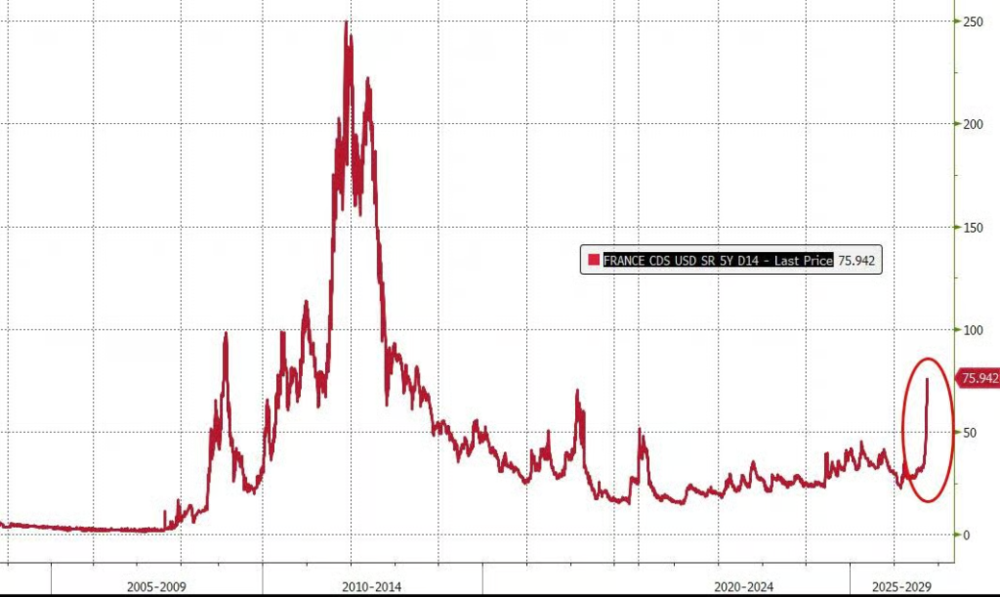
周四欧洲债市遭遇剧烈抛售,法国10年期国债收益率一度升至4.96%,创2002年以来新高,法德利差扩大至1.4个百分点,意大利、希腊国债收益率也同步上行;英国30年期国债收益率则首次突破6%。
与此同时,美国10年期国债收益率盘中一度升至5.34%,创近24年来最高,随后回落至5.24%。
Columbia Threadneedle投资组合经理Ed Al-Hussainy警告称,市场“隐约散发出一场危机正在酝酿的气息”。
此轮抛售主要受到通胀与利率预期重新升温的推动。中东冲突推高能源价格,布伦特原油周四上涨4.4%至每桶102.31美元;与此同时,美国经济数据持续强劲,加剧市场对利率长期维持高位的担忧。欧洲债市自身的财政压力,以及对冲基金高杠杆头寸遭遇强制平仓,则进一步放大了波动。
债市剧烈波动也拖累风险资产。泛欧斯托克600指数下跌1.3%,富时100指数跌1.7%,欧洲银行股明显承压,欧元跌至一年多来低位;美国股市则相对抗跌,标普500指数上涨0.2%,纳斯达克100指数涨0.3%。
美债收益率触及24年高位,“恶性循环”警告浮现
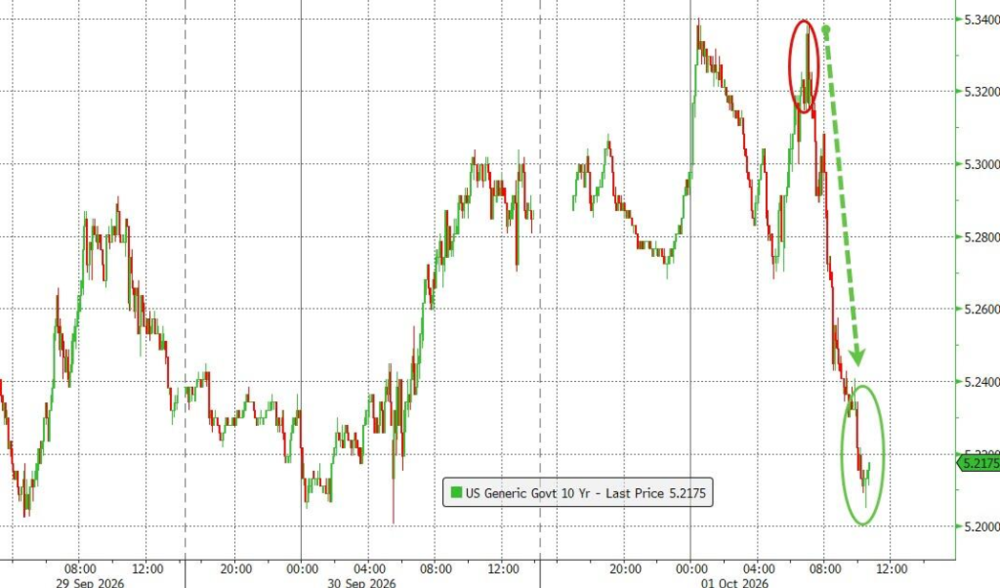
美国10年期国债收益率周四盘中一度升至5.34%,创24年来最高,随后回落,收于5.24%,较前一交易日下降5个基点。
野村全球宏观研究主管Rob Subbaraman表示,近期政府债券抛售的规模已令交易员“震慑”,更高的通胀预期与对政府赤字可持续性的担忧共同推动收益率上行。
RBC BlueBay资产管理市场策略主管Mike Bell指出,大量投资者正在被迫止损平仓,或随着收益率持续上升而选择退出相关头寸,市场由此陷入“恶性循环”。
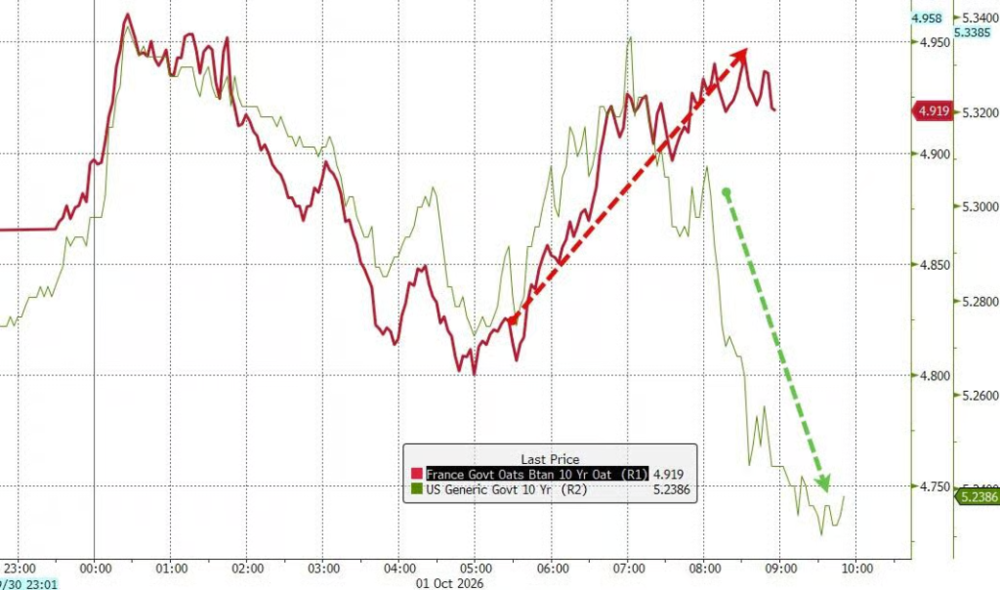
不过,欧洲债市剧烈抛售后,美债反而出现避险买盘。RBC资本市场美国利率策略师Izaac Brook表示,市场焦点已从美国基本面转向海外收益率,投资者正在寻求“安全资产”,推动资金流入美债。
债市压力也开始向实体经济传导。房地美数据显示,美国传统30年期抵押贷款利率本周升至7.28%,单周跳升25个基点,创四年来最大单周涨幅。
法国预算未能提振信心,政治风险加剧债市压力
法国成为此轮欧洲债市波动的核心。法国10年期国债收益率盘中波动幅度一度达到16个基点,是日均波动幅度的两倍;法德利差扩大至1.4个百分点,达到欧债危机以来最高水平。
法国政府周四公布2027年预算方案,计划削减约430亿欧元支出并推进增税,目标是将财政赤字降至GDP的5%。但市场反应依然冷淡。ING利率策略师Benjamin Schroeder表示,市场原本预计一份体现财政整合努力的预算会获得更积极的反应,但“市场直接跳过了这一步”。
TS Lombard经济学家Davide Oneglia指出,法国民调显示极左翼候选人Jean-Luc Mélenchon在明年春季总统大选中的支持率上升。他此前提出取消部分由央行持有的法国政府债务,这一主张已成为投资者做空法国国债的“绿灯信号”。
对冲基金强制平仓,放大欧洲债市波动
据《华尔街日报》援引交易员说法,此轮欧洲债市动荡在很大程度上受到对冲基金强制去杠杆的放大。
多年来,包括对冲基金在内的大量投资者涌入法国政府债券市场,通过交易债券收益率与相关利率互换产品之间的价差获利。这类交易高度依赖杠杆,也要求债券收益率保持相对稳定。随着收益率持续攀升,相关头寸近几周不断平仓,周四的平仓尤为剧烈。
RBC资本市场美国利率策略主管Blake Gwinn表示,欧洲债券市场存在多个“相当拥挤”的热门交易,“所有这些结构性头寸都承受了损失”。
随着法国债券流动性趋于枯竭,投资者进一步转向抛售意大利和希腊国债,令风险向其他欧洲债市扩散,再度引发市场对欧债危机式传染的担忧。TD Securities利率策略师Pooja Kumra表示,相关波动“已经相当显著”,需要政策制定者释放明确的干预信号。
Alphidence Capital创始人Igor Yelnik则警告称,当前对冲基金杠杆率高于上一次利率处于类似水平时,这可能进一步形成恶性循环。
债市抛压向信用市场扩散,欧央行加息预期降温
债券抛售的影响也开始向企业信用市场扩散。ICE BofA数据显示,本周欧洲投资级企业债相对政府债券的利差升至约90个基点,为今年4月以来最高水平。
Vontobel资产管理投资主管Andrew Jackson表示,随着政府债券收益率进一步上升,信用利差继续扩大的风险正在增加。
与此同时,欧洲央行面临的政策压力也在上升。投资者周四大幅削减对欧洲央行未来加息的押注,目前市场定价显示,未来一年内加息次数不足三次。
Zurich首席市场策略师Guy Miller对当前全球债市的联动效应作出了概括:“随着收益率上行,各市场正在相互拉动。”