本文来自微信公众号: 沧海一土狗 ,作者:沧海一土狗
2026年9月10日,国务院办公厅发布《国务院办公厅关于加强中小企业回款难问题治理有关工作的通知》(国办发〔2026〕24号),该文件对依法治理中小企业回款难问题作出的专项部署。
2026年9月14日下午,国务院新闻办公室举行国务院政策例行吹风会,介绍加强中小企业回款难问题治理有关工作情况。
在这次发布会上,相关部门的领导介绍了有关政策的发布背景:
随着工作的推进,我们也注意到,部分大型企业在对同行“卷价格”的同时,对中小企业“卷账期”,利用其市场竞争优势地位“搞猫腻、玩花样”拉长中小企业账期。这不仅挤占中小企业现金流、影响中小企业正常运转,而且影响行业健康发展和社会信用体系建设,阻碍国民经济畅通循环,亟需采取措施进行专项整治。
为了定量刻画账期拉长的问题,我们可以选取规模以上工业企业应收账款平均回收期作为核心观察指标,并记为T。
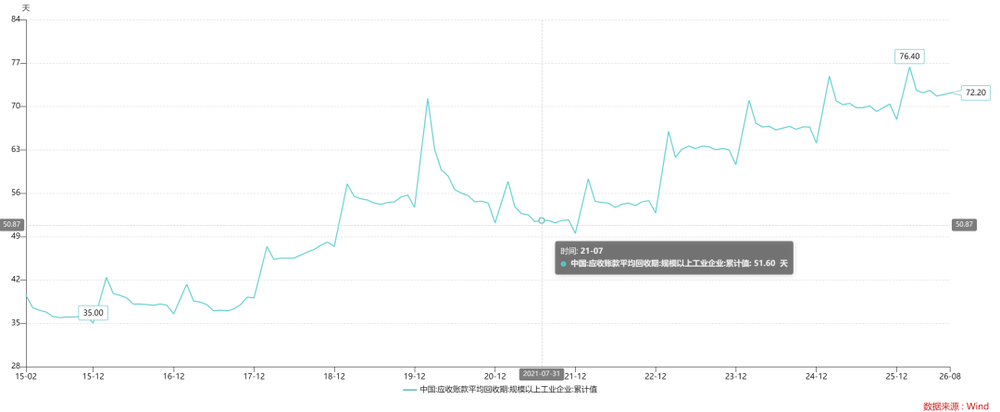
如上图所示,在2021年,平均T值保持在51.6天附近,但是,2026年平均T值已经上升到了72.2天附近,上升了约40%。
显而易见,如此大幅度的账期拉长,必然产生宏观显著性,严重地影响国民经济循环。
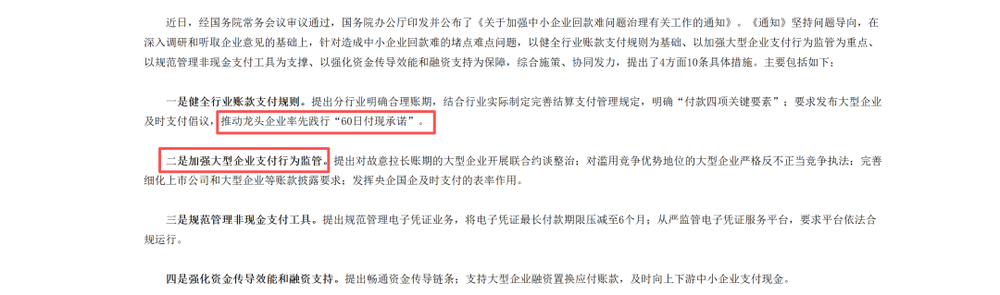
因此,政策也从“软倡议”(ps:之前的《保障中小企业款项支付条例》)转变为“硬规则”(ps:如今的《关于加强中小企业回款难问题治理有关工作的通知》):
三角债风波启示录
事实上,这一次问题并不是什么新问题,新中国成立以来,我们曾经碰到过一个更严重的版本——“三角债问题”。
在《新中国财政金融制度变迁事件解读》的第16章中,对“三角债问题”有一个专门的介绍:
中国经济在20世纪80年代后期,有一个现象日益突出,即企业相互之间大量拖欠货款,针对这一现象,微观企业觉得自己的正常生产活动受到困扰;宏观经济管理部门担心会威胁宏观经济稳定与增长,予以高度关注;至于学术界则讨论纷纷,对成因和对策提出了各种看法。
根据当时比较普遍的估计,“三角债”的规模在1988年尾320亿元(ps:1988年GDP总量为1.385万亿,“三角债”占比2.31%),1989年为1000亿(ps:1989年GDP总量为1.699万亿,“三角债”占比5.88%)。从1989年中期开始,各地企业资金极度紧张,纷纷电告上级主管,很多大中型国有企业领导奔走于中央主管部委和各大银行,要求银行协助清欠。当年,中国人民银行和中国工商银行牵头组织了几次大范围的清欠,共清理了800亿元;但是到年底,“三角债”余额又增长到1000亿元。
鉴于此,1990年3月26日,国务院发出《关于在全国范围内开展清理“三角债”工作的通胀》,并成立了清理“三角债”领导小组,负责组织领导全国清理“三角债”工作。该小组由国务院直接领导,国务院生产委员会、财政部、人民银行、各主要专业银行、主要综合经济部门参加。4月份通过电话会议进行部署,到6月底,对全国大部分地区的拖欠货款清理一遍,数额达784亿元;当年年底,全国清理“三角债”共计1500亿元,但是,余额仍有2000亿元之多。再经过1991年全国范围内的“三角债”清理之后,1992年更是高达3300亿元,出现了“边清边欠,前清后欠,越清越多”的现象。
1993年国务院清理“三角债”领导小组宣布“完成预定计划”,清理工作正式结束。
那么,“三角债”的成因是什么呢??在这本书中有不少解释,主要是体制原因方面的解释,但是,最直接的原因是周期性原因——1988年的“治理整顿”。
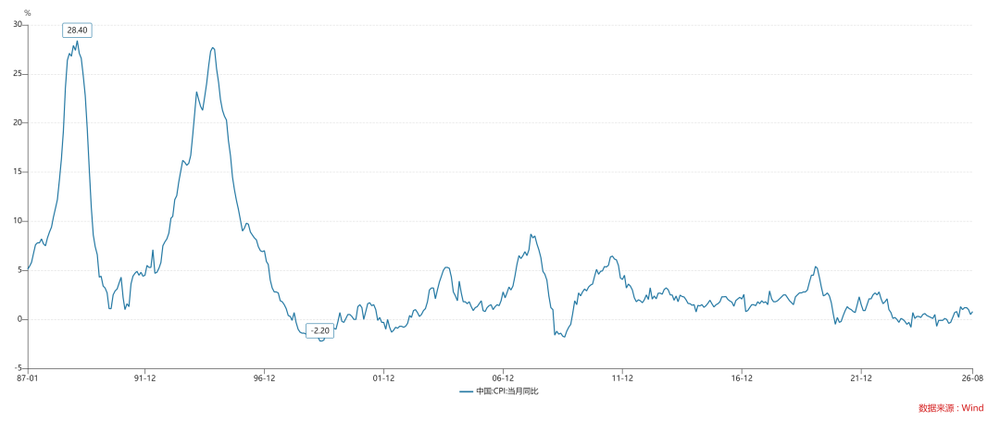
如上图所示,最开始的问题是通胀问题(ps:通胀读数在89年2月份达峰,同比增速在28.4%)。从1988年下旬开始,全国许多城市出现了居民争相取款、抢购风潮(ps:俗称“价格闯关”)。与此同时,在“价格双轨制”下出现的“官倒”寻租等腐败现象的蔓延,加剧了群众的不满,经济问题开始向政治问题转化,政府给予高度关注,不得不再次进行严厉的宏观调控。1988年9月,中共中央召开工作会议,提出了“治理整顿”方针,原定用2年时间。到1989年11月,根据形势发展,决定进一步“治理整顿”,“用三年或更长一些时间”。
具体手段无非是以下三大方面,一、大幅压缩和控制投资需求;二、大幅压缩和控制消费需求;三、实行财政和金融双紧政策。
当我们梳理清楚大背景之后,不难发现,“三角债问题”是紧缩政策的必然结果,换言之,它是紧缩政策的微观表现。
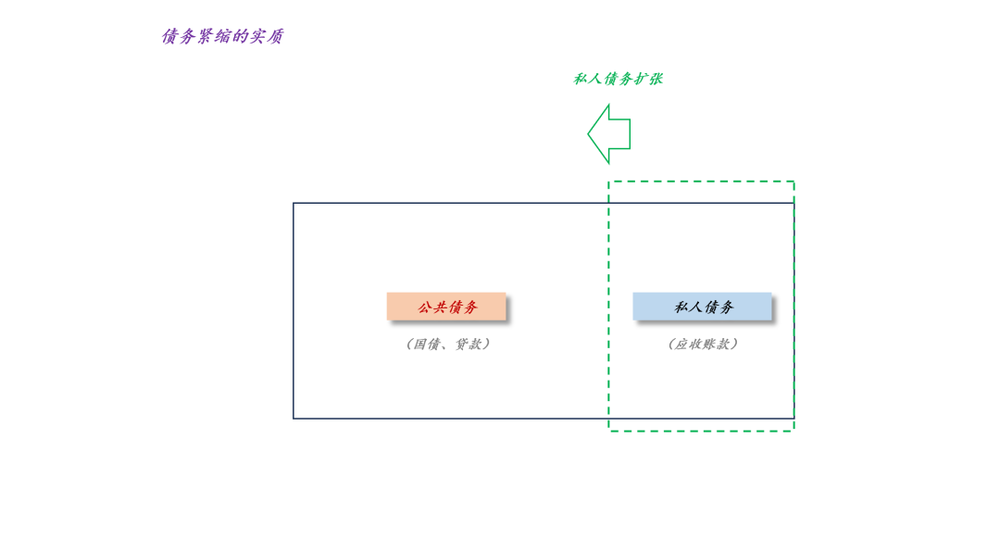
如上图所示,债务紧缩的实质为私人债务替代公共债务。为了遏制通胀,两条债务公共化的渠道被紧缩政策斩断了:1、应收账款→国债;2、应收账款→银行信贷。债务被迫停留在私人债务形态,譬如,“A欠B”、“B欠C”、“C欠A”这种私人债务形态,于是,经济系统内应收账款的占比(ps:88年三角债占GDP比率约为2.31%,89年则上升到了5.88%)和期限大幅提高。因此,债务紧缩政策必将导致整个系统应收账款账期的快速提高。
总的来说,1989-1993的三角债风波像一次压力测试,前期剧烈的紧缩政策有效地遏制了通胀,也带来了大量的三角债;后续的放松政策,有效地解决了三角债问题,但也带来了二次通胀——94年10月的cpi同比为27.7%。
账期和消费函数
在2025年9月13日的《为什么宏观研究会误导投资?》一文中,我们已经开始尝试把“账期”这一维度引入到经济核算中。
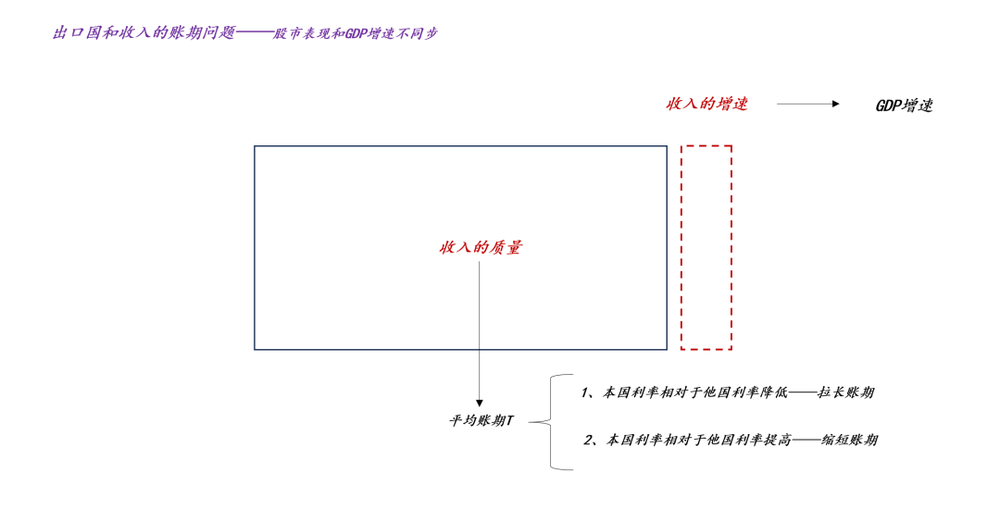
如上图所示,在这篇文章中,我们的重点只是集中在“出口国的收入账期T受国内外利息差异影响”。
更为重要的是,我们可以利用账期来矫正消费函数。在传统的消费函数中,消费只是单纯地取决于收入,即C=C(Y)。但是,引入收入账期T之后,我们还需要关注收入的质量,于是,新的消费函数拓展为:C=C(Y,T)。
为了引导直觉,我们可以回到一个具体的微观场景:你是一个普通员工,你的收入增加了10%,但是,你的整体账期被拉长了20%,那么,你会增加消费,还是会减少消费??你的消费取决于现金流状况,由于单位时间内的现金流减少了,所以,你会减少消费。
事实上,现实情况要比这个简单案例骨感得多。
case1:一个包工头被某项目欠款500w,那么,这个包工头及其下属要面临严重的账期问题,他们不但要强制储蓄(ps:被拖欠的收入没法消费,只能算作强制储蓄),还要做预防性储蓄,于是,在这组微观单元上,消费c严重偏离产出y。
case2:一个员工本来的奖金是30w,但是,后来被要求按照622的模式递延发放,那么,这个员工肯定会大幅削减自己的消费。譬如,本来的消费是c,递延后的消费金额大概率是低于0.6c的。
上述两个微观案例,反复向我们强调一点,名义收入y是一回事,这笔收入如何支付t是另一回事,二者共同决定了实际消费量c。
在传统的三驾马车框架中,我们很容易被“平面幻觉”所误导,然而,事实上,经济地图是立体的,我们要花足够的精力去分析账期的问题,去分析循环周期的问题。
5%的经济增速,并不足以告诉我们实际经济体感。
账期和货币流通速度
在实际生活中,我们都有这样的微观体验,账期本身就是价格的一部分。譬如,如果一个企业主很强势,他既会压低进货价格P,还会寻求更长的支付账期T——3个月后支付货款。
因此,社会的平均物价P和社会的平均账期T天然地具备某种相关性,也就是说,P倾向于上涨时,T倾向于缩短;相反,P倾向于下降时,T倾向于拉长。
然而,之前的讨论又告诉我们,“拉长账期T”本身就是一种抑制经济循环的力量。因此,账期T和物价P之间具备多重内在联系。这一观察引导我们以一种很不寻常的视角来看待费雪方程式:
MV=PY
世人往往更加在意货币的数量M,却不甚在意货币的流通速度V。譬如,大家总喜欢说,中国有350万亿的M2,通胀会如何如何,房价会如何如何。
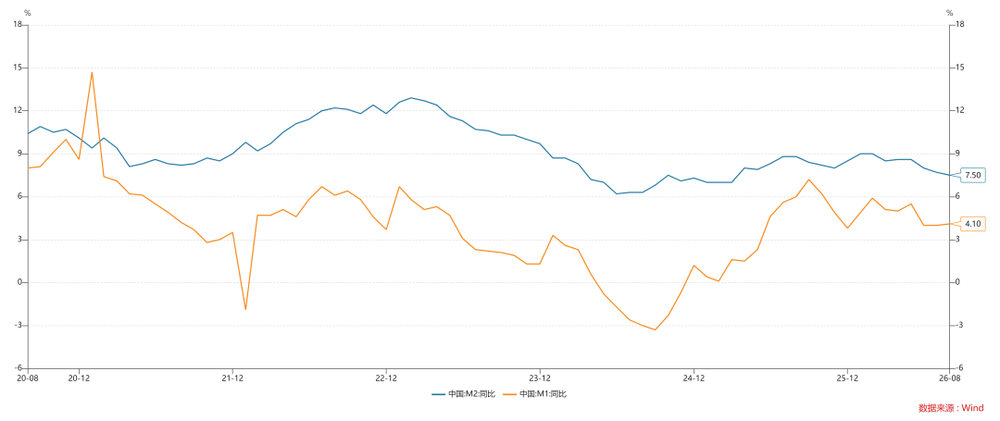
如上图所示,在最近几年M2增速的中枢依旧在7%左右,但是,cpi同比的中枢却保持在0.5%上下,这又是为什么呢??中国的货币速度V在持续下降。
也就是说,中国的货币不怎么周转。这又是为什么呢??如下图所示,社会的平均账期T在拉长。
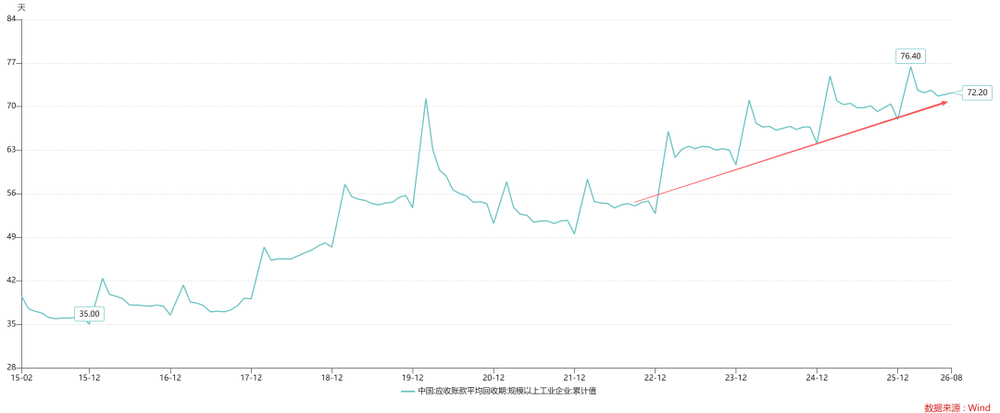
在一个平均账期拉长的环境里,市场会进入流动性陷阱状态,大家更愿意囤货币在手中,最后,马太效应会起作用。也就是说,钱会更多地进入不缺钱的人的账户,M2的增加只会带来V的进一步降低。
从宏观角度看,流动性陷阱有些令人费解,但是,站在微观角度,这根本不是什么新鲜事:
某大企业欠上下游数量为Q的应收账款,然后,去买了利率为2%的银行理财。为了刺激经济,央行把利率降低到1.5%,那么,他们会还上下游应收账款吗?不会!他们依旧会存数量为Q的理财。既然降息无效,那么央行多投放δQ的货币又会发生什么呢??这些大企业账上的理财增加δQ。所以,这是一种让货币当局很恼火的状态。
事实上,平均账期T是一个具备多重含义的指标,它还代表了小微企业的议价能力。当社会平均账期T过高时,它意味着,小微企业的议价能力很弱,大家都在“卷账期”,在这种情况下,货币流通速度V必然很低;相反,当社会平均账期T较低时,它意味着,小微企业的议价能力很高,你的账期差,我就去做别人的生意。
虽然胖东来对供应商的要求很变态,但是,大家依旧喜欢和它做生意,主要是因为胖东来给钱快。
事实上,这也解释了凯恩斯关于流动性陷阱的核心洞察——必须通过财政支出来应对流动性陷阱,政府的新项目会给小微企业提供新的选择,从而提高小微企业的议价能力,降低整个社会的平均账期。
账期与内外循环
在以前,内需和外需更多地表现出正相关,譬如,我们会总结出这样的经验规律,出口越好消费越好;但是,这几年历史经验规律失效了,内需和外需更多地表现出负相关,譬如,债券投资者近几年会认为,出口数据越好债市越该走牛。
那么,到底是什么因素导致了内外需关系发生了反转了呢??事实上,我们可以做一个基于账期方面的理论解释。
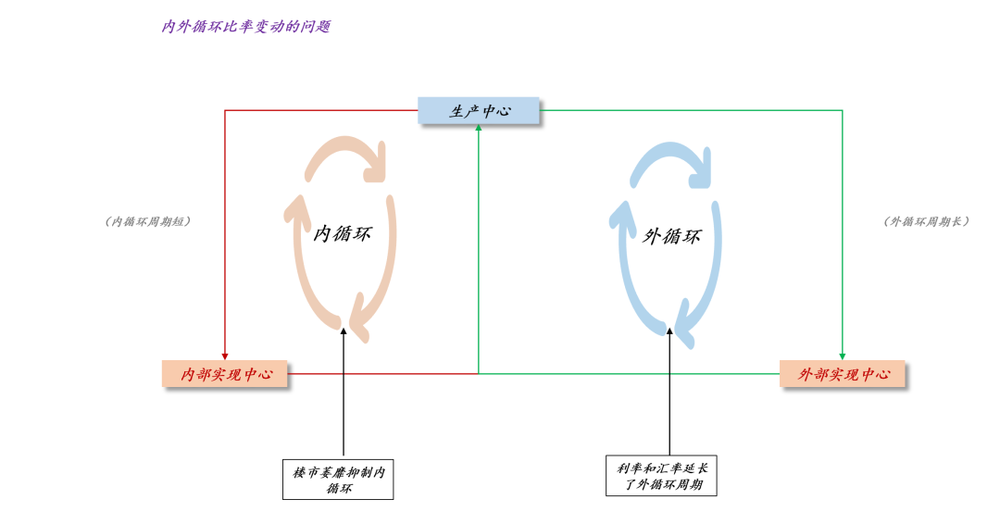
如上图所示,我们先给出两个基本假设:1、内循环的周期短于外循环;2、内外循环的数量适应于平均账期变动。
这两条假设隐含了一个基本规律,系统平均账期T的运动具备趋势性,要么持续降低,要么持续增加。
这是因为,上述两条假设构造了一个自我强化的系统:当系统账期增加时,外循环更有吸引力,外循环的占比不断提高,从而进一步提高系统账期;相反,当系统账期减少时,内循环更有吸引力,内循环的占比不断提高,从而进一步降低系统账期。
事实上,在过去几年,内外同时出现了抑制经济循环的因素:
1、内循环方面,楼市的持续调整极大地抑制了内循环,但是,基建投资并没有形成有效对冲;
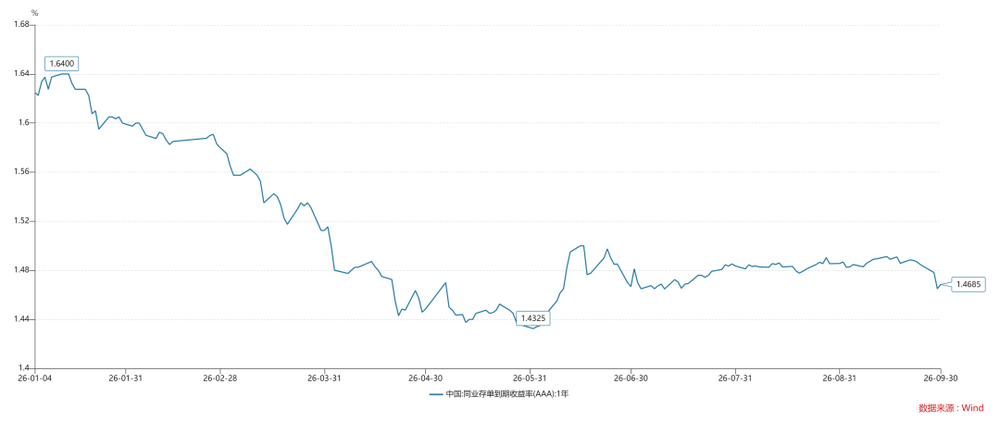
2、外循环方面,中美巨大的息差抑制了外循环,并且CNH的贬值进一步拉长了外循环的账期;
这两方面的因素大幅提高了整个系统的账期,于是,我们观察到外循环的比率提高,内循环的比率下降,也就形成了内外需跷跷板的格局。但是,如果正向因素来自于外循环,我们会观察到截然不同的格局,外需带动内需向上,二者表现出正相关。
综上所述,我们再次发现,单独的数量信息是残缺信息,基于残缺信息的推理会引起很大的误导,只有补充上时间信息,我们的推理才会更加完备。
结束语
综上所述,当我们引入了账期维度,并从【数量,账期】的视角看问题,才能真正理解政府的政策思路。
1、CNH不断地升值
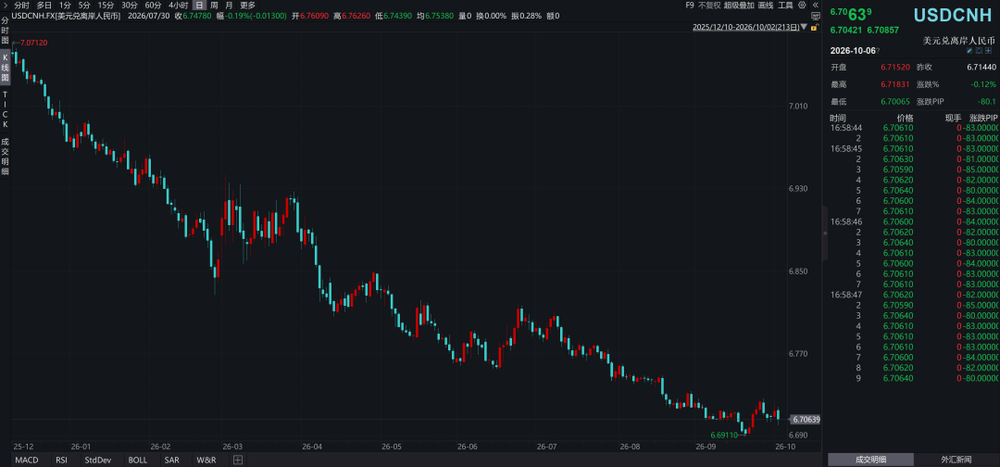
基于碎片化的理论,我们会简单粗暴地认为人民币升值不利于出口。但是,基于【数量,账期】的视角看问题,我们会发现,人民币升值有利于减少外循环的账期,从而,带动内循环账期的降低。因此,基于修正后的消费函数C(Y,T),CNH升值有利于消费复苏。
2、保持低政策利率
楼市低迷是内循环不畅的一大堵点,因此,提振楼市有助于畅通内循环。然而,保持低政策利率有利于促进楼市复苏。
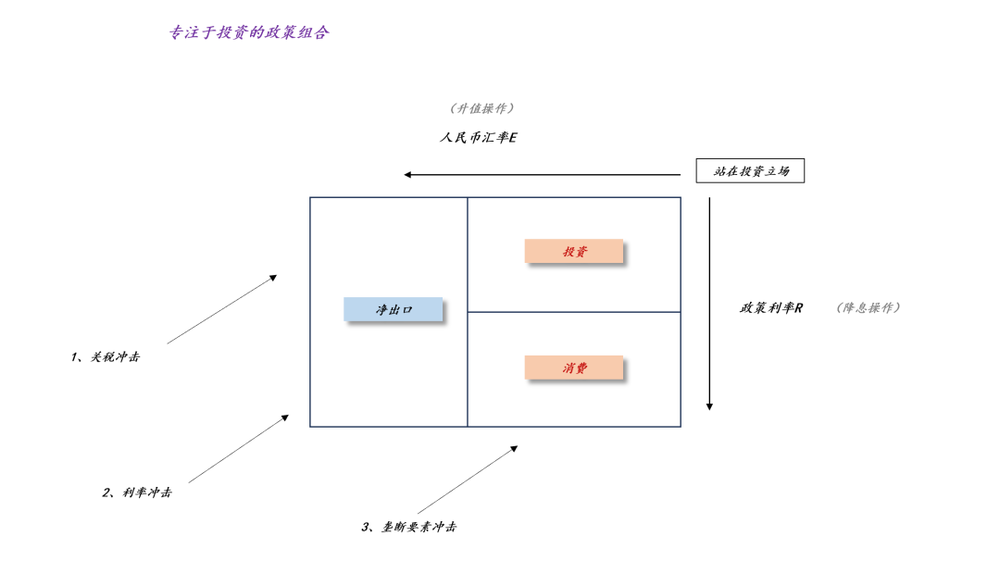
在《为什么这一次楼市将领先于消费复苏?》一文中,我们格外强调了,人民币升值+低政策利率是专注于楼市复苏的政策组合。
除此之外,政府近期还出台了一系列政策来支持楼市复苏,包括但不限于:8.7北京楼市新政、8.20上海楼市新政、8.28现房销售政策、9.29居民购房贷款贴息政策等等。
总的来说,这种政策思路有别于传统的思路,在传统的思路中,我们更加关注Y的数量;在新的政策思路中,我们更加关注Y的质量——T,只要账期大幅缩短,居民和小微企业欠款问题得到切实地解决,我们一样会观察到消费的复苏。
不过,在这里我们还应该重点关注消费复苏的最大拦路虎——高美债利率。
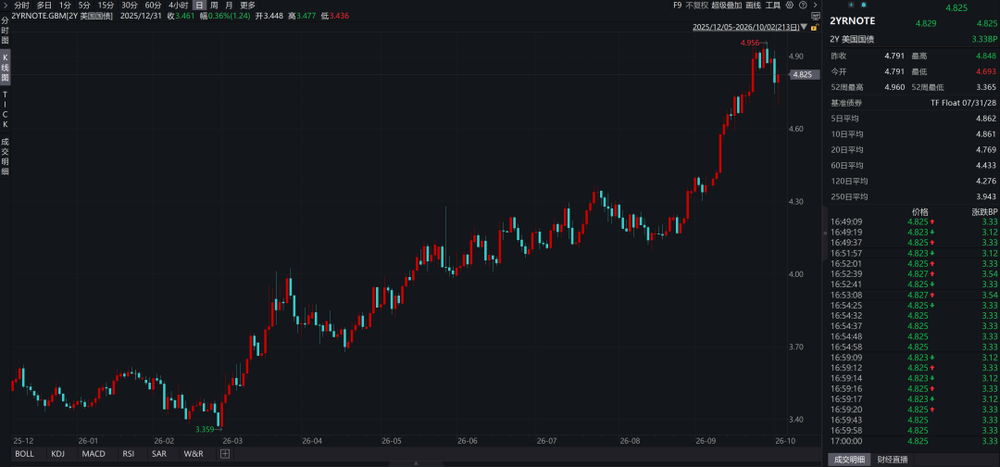
如上图所示,两年美债利率目前在4.825%,较去年年底提高了136bp,相当于今年已经加息了5.5次。内外利息差的扩大拉长了外循环的长度,需要CNH升值来对冲。如果两年美债利率继续向上,那么,内需复苏阻力会加大;相反,两年美债利率回落,那么,内需复苏阻力将大幅度减轻。
关于居民购房贷款贴息政策
为什么这一次楼市将领先于消费复苏?
为什么宏观研究会误导投资?
《新中国财政金融制度变迁事件解读》主编陈雨露、郭庆旺