本文来自微信公众号: 移动观察 ,作者:舰队指挥官
2025年12月,全球扫地机器人的鼻祖iRobot宣布破产,被来自中国的代工厂深圳杉川以100%债权转股权收购,一代全球扫地机器人鼻祖,就此唏嘘落幕。
这家从麻省理工走出来的机器人公司,技术非常雄厚。巅峰时期,它占据全球扫地机器人超过80%的市场份额,亲手定义了整个扫地机器人行业。
同时,iRobot手上握有大量扫地机器人的专利。它围绕机器人导航、控制、清扫、避障和自动回充,建立起庞大的专利体系。但这些专利,最终并没有帮助iRobot形成有效的护城河,把其他竞争对手挡在外面。
从商业竞争的角度看,这几乎是一手很好的牌:品类是你开创的,品牌是你的,用户是你的,技术积累比竞争对手早十几年,而且还有专利保护。
怎么看,这样一手好牌,都不应该最后打输。
01
iRobot成立于1990年,三个创始人科林·安格尔(Colin Angle)、海伦·格雷纳(Helen Greiner)和罗德尼·布鲁克斯(Rodney Brooks)都来自麻省理工学院的机器人实验室,这里可以说是世界机器人技术的摇篮。
所以从基因上说,iRobot并不是一家传统家电公司,而是一家非常纯粹的机器人技术公司。
最早,这家公司靠美国国防高级研究计划局(DARPA)的项目经费起家,一开始帮NASA做航天机器人,帮美国军方做扫雷机器人。2001年“9·11”事件发生后,它的PackBot机器人还曾进入纽约世贸中心废墟,参与搜索救援。
但军方订单总数比较少,像扫雷机器人一共的订单大概只有几百台。所以后来,iRobot就开始尝试把这些军用技术民用化。
2002年9月18日,iRobot发布第一代Roomba扫地机器人,售价199.95美元。
第一代Roomba今天看起来非常原始。它没有今天扫地机器人普遍使用的激光雷达和复杂视觉系统,基本逻辑是利用传感器感知墙壁、家具和台阶,然后不断改变运动方向。但它解决了当时一个很重要的问题:如何用相对低廉的成本,让一个机器人在普通家庭复杂的环境里自主移动,并且真正完成清扫任务。
市场很快接受了这个新产品。2006年,Roomba累计销量突破200万台;2010年,iRobot家用机器人累计销量超过500万台。
巅峰时期,iRobot曾经占据全世界扫地机器人80%以上的市场。可以这样说,iRobot就是扫地机器人的代名词。
这家公司最早靠军用机器人起家,技术研发实力非常雄厚,也非常重视专利积累和专利保护。
从机器人如何在房间里移动,到如何控制清扫系统、建立虚拟边界、寻找充电座,再到后来的地图和联网功能,公司逐渐在Roomba周围,建起了一堵很厚的专利墙。
但这些专利,最终并没有有效构筑起iRobot的商业护城河。
02
在iRobot把扫地机器人这个市场培育起来之后,大量原本生产家电的企业开始进入,纷纷推出自己的扫地机器人产品。
于是,拥有雄厚专利储备的iRobot,想到了利用专利壁垒和专利诉讼,打击其他竞争对手。
2017年,iRobot向美国国际贸易委员会(ITC)发起专利诉讼,把多家扫地机器人企业告了进去。
ITC是美国专利战争里一个非常厉害的战场。普通法院的专利诉讼很多时候围绕赔偿展开,而ITC最有威慑力的地方,是它可以通过进口禁令,把侵权产品直接挡在美国海关之外。对于大量在亚洲制造、再运往美国销售的消费电子产品来说,这是一件杀伤力极强的武器。
2018年,iRobot赢下了这场诉讼。
ITC最终认定,iRobot编号为9,038,233的美国专利有效并遭到侵犯,包括bObsweep、Hoover以及深圳银星智能等公司的部分相关产品,受到进口限制。
这不是一次象征性的胜利。iRobot证明了自己的专利真的有牙齿,必要的时候,它可以利用知识产权,把竞争产品挡在美国市场之外。
03
iRobot最终走向溃败,最根源的致命伤,是压错了技术路线。这也是许多科技企业最终败亡的共同特点。
作为扫地机器人的发明者,iRobot长期依赖自研的vSLAM视觉导航体系,凭借深厚的算法积累和大量专利壁垒,统治了早期扫地机市场。但这套方案有天然短板:它依赖光线环境,在暗光、阴影、复杂家居场景下容易迷路、漏扫、避障不稳,用户体验存在天花板。
iRobot创始人科林·安格尔在2019年公开解释,iRobot是有意避免使用激光导航,把多年研发资源投入机器视觉。因为他认为,“摄像头+机器学习”最终可以让机器人不仅知道“我在哪里”,还能理解“我看到了什么”。
一直到2025年公司破产时,他仍然坚持自己的判断没有错。因为他的长期目标并不仅仅是制造一台扫地机,而是让Roomba成为能够理解家庭环境的通用家庭机器人。
然而这个判断过于超前,远水解不了近渴。
中国企业走的是一条更现实的路线。科沃斯较早把激光雷达技术引入扫地机器人,随后小米、石头等,把激光雷达导航迅速做到了大众价格段。
激光雷达有一个非常直接的消费者价值:机器第一次进入一个陌生家庭,就能很快扫描房间、建立地图,而且在黑暗环境中仍然能够工作。激光雷达方案的扫地机器人,可以在20分钟内完成家庭建图;而iRobot的纯视觉扫描机器人,常常需要2个小时。
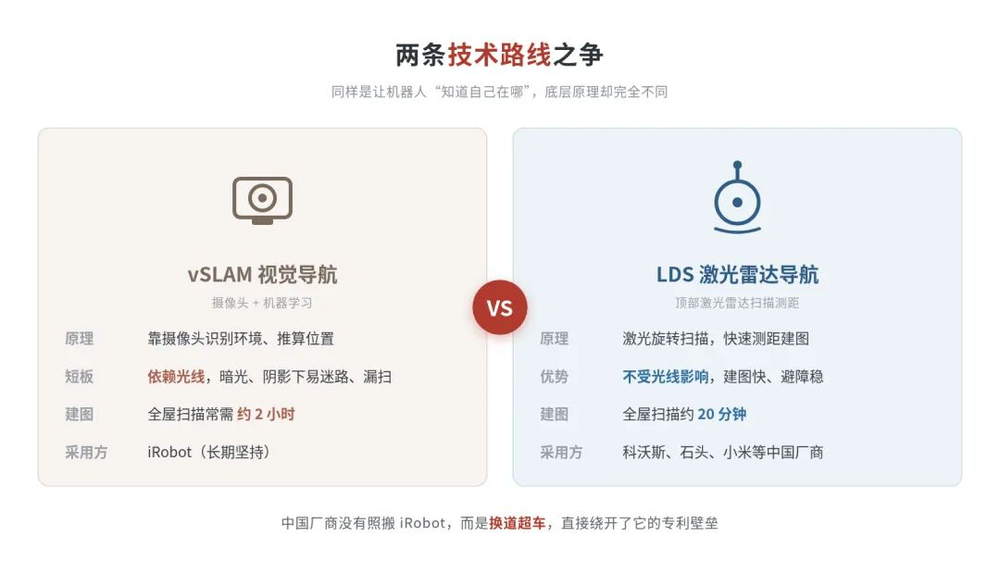
左为iRobot长期坚持的视觉方案,右为中国厂商主推的激光方案——同样建一张全屋地图,一个要约2小时,一个约20分钟。
面对中国技术的全面超车,iRobot始终犹豫观望,不愿推翻自己的技术积累,迟迟不肯全面切换激光方案。当国内品牌迭代出自动集尘、自洗拖布、热风烘干、全自动上下水基站等全套成熟功能时,iRobot的产品却功能单一、迭代缓慢、体验滞后,产品代差被彻底拉开。
等它后期被迫跟进激光方案时,早已落后行业整整四年,技术优势、市场口碑、用户心智全部失守。它赢在了开创行业,却输在了不敢颠覆自己。
与此同时,专利本身也存在天然局限。早期奠定行业基础的发明专利,保护期只有20年,初代Roomba的核心专利近年集中到期,行业基础技术彻底公开。更关键的是,专利只能防范技术抄袭,保护不了体验、迭代速度、供应链成本和产品创新。
当中国厂商快速迭代出自清洁基站、自动烘干、上下水集成等全套刚需功能,凭借珠三角极致供应链打出性价比优势时,固守旧技术路线、迭代迟缓、成本高昂的iRobot,仅凭过期、偏科的专利矩阵,根本无力抗衡。
再加上专利维权成本极高、跨国诉讼周期漫长,面对手握海量自研专利、可以交叉制衡的国产头部品牌,iRobot根本无法通过诉讼封锁对手。
04
扫地机器人本质上属于清洁类小家电市场,而这个市场的成功,依赖快速的迭代速度。
随着科沃斯、石头、追觅、小米、LG、三星、美的等公司纷纷下场,依托亚洲成熟的产业链,它们迅速对iRobot形成了冲击。
中国的智能手机、PC、家电、新能源汽车、无人机等产业都很发达,这些产业形成了错综复杂的交叉供应链。因此近些年来,全世界智能硬件的中心都在急剧向中国转移,尤其是中国的深圳地区。
以石头科技为例,它早期与小米生态链关系密切,借助中国成熟的消费电子供应链迅速进入市场。后来,包括科沃斯、石头、追觅在内的一批企业,把激光雷达导航、扫拖一体、自动集尘、自动洗拖布、热水洗拖布、烘干,以及越来越复杂的视觉避障功能,不断塞进产品里。
科沃斯、石头、追觅等公司背后,是珠三角和长三角逐渐成熟起来的机器人、消费电子和家电供应链。它们不仅意味着更低的制造成本,更重要的是,工程师、零部件厂商、模具厂、传感器公司、激光雷达公司和整机制造商之间,形成了一套快速迭代的产业网络。
iRobot其实很早就开始使用亚洲供应链,但“使用中国供应链”和“生长在中国供应链里”,并不是一回事。前者可以获得制造能力,后者却能把研发、零部件、制造和产品迭代,压缩进同一个产业集群。
这个差别在产业早期并不明显,但当扫地机器人从单一产品进入高频迭代阶段以后,就逐渐变成了决定胜负的关键。
中国厂商“生长在供应链里”,把研发、零部件、制造和产品迭代,压缩进同一个产业集群。
与此同时,美国本土的研发、营销、合规成本很高,零部件无法像国内厂商那样就近采购。同等配置下,iRobot的售价通常是中国厂商的1.5到2倍。
它的商业模式,早年依靠高价硬件加耗材(滤网、边刷)持续赚钱。但中国品牌的扫地机器人功能更强、价格更低,消费者不再愿意为iRobot的品牌溢价买单。最终,iRobot市场份额持续萎缩、营收下滑,固定成本却居高不下,毛利率持续恶化,从2022年开始持续大额亏损。
到2024年,iRobot的收入下降23%,经营亏损达到1.03亿美元。公司在年报里也承认,美国、欧洲、中东、非洲和日本市场竞争加剧,是收入下降的重要原因。
05
加州大学伯克利分校教授大卫·特西,发表过一篇后来非常著名的论文《Profiting from Technological Innovation》,中文通常翻译成《从技术创新中获利》。
特西研究的就是这样一个问题:为什么有些企业发明了重要技术,最后却没有赚到最多的钱;而另外一些没有发明核心技术的企业,反而成了产业最大的赢家?
在特西的模型里,一个非常重要的概念叫“互补性资产”。
一项技术从实验室走向市场,需要的不只是技术本身,还需要制造、供应链、销售渠道、品牌、服务体系、资本,以及各种基础设施。技术刚刚出现的时候,核心知识可能是最稀缺的东西;但随着产业成熟、技术不断扩散,真正稀缺的资产,可能会发生迁移。
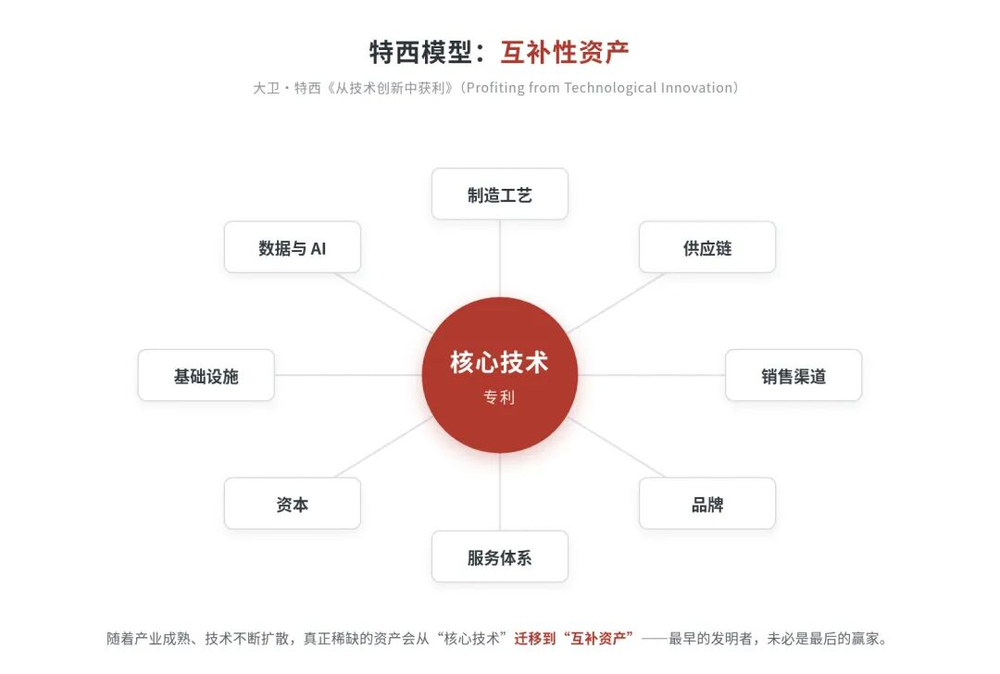
特西模型指出,技术商业化需要制造、供应链、渠道、品牌、服务等一整套“互补性资产”。
iRobot就是一个很典型的案例。
生产电动车的特斯拉,和iRobot一样面临来自中国供应链的竞争,但马斯克却选择开放大量专利,而不是像iRobot那样频繁发起专利诉讼。
马斯克的想法是,相比燃油车,新能源汽车和智能汽车还属于少数,产业链远没有成熟,需要有更多企业,尤其是中国企业进来,一起把市场做大、把产业链做成熟、摊薄成本。短期看似乎竞争更激烈了,但长期来看,对特斯拉更有利。
并不是特斯拉开放了专利,你就能快速生产出便宜、质量相当的特斯拉电动车。它仍然需要电池供应链、电机和电控系统、整车工程、工厂、制造工艺、软件系统、销售体系、充电网络、品牌,以及后来越来越重要的数据和AI能力做配套——也就是特西教授模型里提到的“互补资产”。
表面上看,iRobot和特斯拉选择了两条完全相反的道路:iRobot建立专利墙,不断通过法院和ITC阻止竞争对手侵犯自己的技术;特斯拉却主动降低部分专利壁垒,希望更多企业进入电动车产业。
但从特西的模型来看,两种策略背后的问题其实是一样的:一家科技公司真正需要保护的,到底是什么?
如果一项专利控制了整个产业很难绕开的基础技术路径,那么专利当然非常重要。1870年代的贝尔(Bell),能够依靠电话基础专利挡住强大的西联(Western Union),就是这种情况。
但如果一个产业已经发展到制造、供应链、软件、品牌、成本、渠道和基础设施共同决定胜负的阶段,企业真正的护城河,就不可能只存在于专利文件里。
所以研究一家科技公司时,我现在越来越喜欢问一个简单的问题:如果明天这家公司的专利全部向竞争对手开放,它还能不能继续赚钱?
如果答案是不能,那么专利可能就是它最重要的资产;如果答案仍然是可以,那么真正值得研究的,是那些专利之外、竞争对手很难复制的东西。
回头看,iRobot发明了扫地机器人,却没能跟上扫地机器人的进化。
专利可以守住过去的技术,却守不住快速迭代的市场、强大的供应链,以及一场轰轰烈烈的破坏性创新。
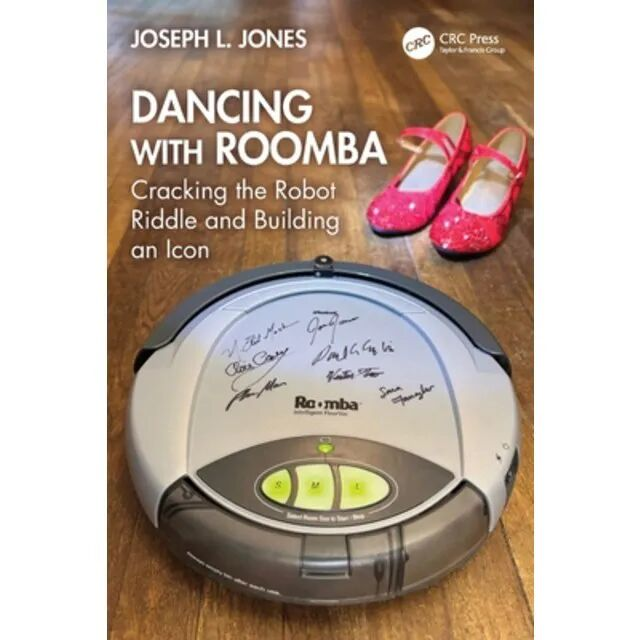
研究iRobot这个案例可以看一下2025年出版的这本书,作者Joe Jones是iRobot的第一位全职员工,也是Roomba最初的核心设计者/首席架构师之一。这本书基本就是从内部讲Roomba到底是怎么被做出来的:早期扫地机器人为什么一直失败,iRobot怎样确定产品定义,导航、清扫、成本之间怎样取舍,以及一个小公司如何把实验室机器人变成真正的大众消费品。
这是《技术大败局》系列的又一个案例,希望对大家有所启发。创作不易,请多多转发、分享,后续我还会分享更多类似案例。