本文来自微信公众号: 肖小跑 ,作者:肖小跑
01
我最近对“加速”这个词做了些深入思考。
不知道大家有没有这种感觉?感觉很多事情好像在加速,头上似乎顶着个沙漏在倒计时,但又说不出来具体是什么。
比如,市场风格切换得越来越快,AI的资本开支继续增速,伊朗局势还在不断变化,债市异动还在继续加速。很多你觉得需要酝酿很久的事情,现在好像都在向一个结局或改变加速靠近。
但这些事情又很零碎,拼不出一个非常完整、统一的故事。唯一的共同点就是”快“。但是“快”这个字并解释不了什么,这个世界变化一直都很快,我们其实已经适应了;只有它的二阶“加速“出现了,你才会突然有了体感。但就像我们坐飞机时,是感觉不到900公里时速的;但是在起飞和降落的时候,也就是在速度突变的那几个时刻非常强烈的感觉。
那么问题来了:这次到底是什么东西变了,才让大家有了一切都在加速的体感呢?
趁着假期读了一些文章,感觉好像能拼出一些东西来了。顺便也把其中几篇推荐给大家,假期玩累了,想稍微收收心,也可以找来看看。
02
几年前,有一篇在小范围圈子里讨论过的论文,也曾经启发了很多国内的研究机构,尤其是在美国的外交政策第一次突变的2017年。题目很有意思,叫做《火星还是水星》(Mars or Mercury?The Geopolitics of International Currency Choice)。
文章里提出了两个假说:“水星假说”和“火星假说”。众所周知,水星是罗马神话里的商业之神,火星是战神。所以照此隐喻,“水星假说”认为:一个国家决定选哪种货币来hold自己的外汇储备,看的是经济规模、币值信誉、贸易往来、金融市场深度等等和商业相关的因素。
而“火星假说”,当然就更刺激一些,认为这件事主要取决于谁保护谁,一个国家的安全要是靠另一个国家担保,它的储备就会向担保人的货币倾斜。
论文里提到了历史上发生的一件事儿,很有意思:
六十年代的西德盯住美元,因此被动输入了不少美国的通胀,德国央行很不情愿。但问题是,这件事和美国在德国驻军的承诺是绑在一起的。不情愿也没办法。
于是时任德国央行行长Karl Blessing给美联储主席写了一封保密信,承诺德国会继续持有美元储备,哪怕这样做不符合德国自己的经济利益。
后来这封信被叫作“Blessing信”。
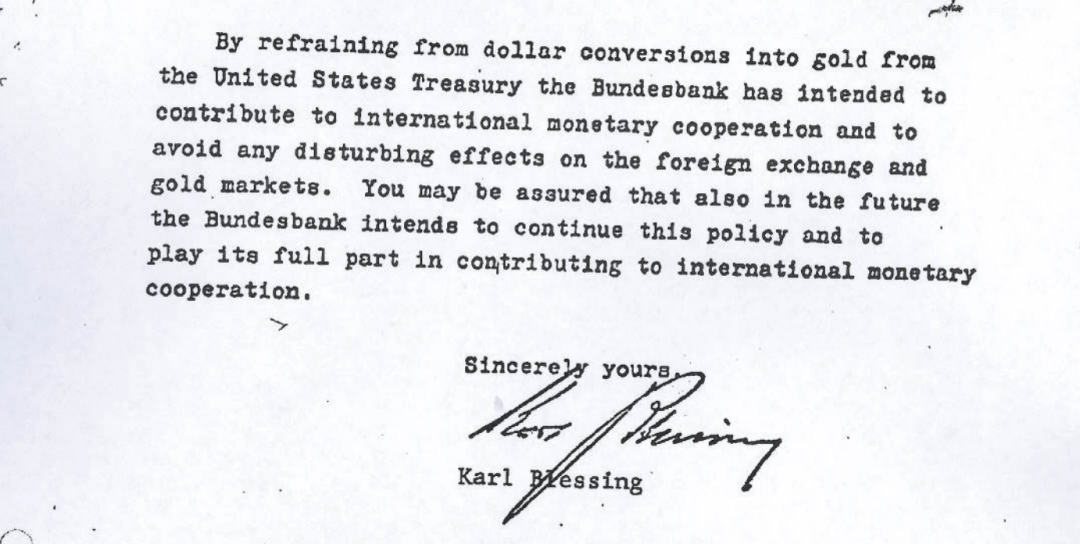
这个名字很妙,信是Blessing写的,但blessing也有祝福的意思。美元确实是被“祝福”过的。
但问题是,这个blessing到底值多少钱呢?
论文用1890年到1913年间19个国家的储备数据做了估算。当时,英镑是最主要的国际储备货币,法郎和马克也占有相当大的份额;与此同时,欧洲各国又处在一个密集结盟的时期,谁跟谁签过防御条约,都有比较完整的历史记录。
最后估出来的结果是:如果一个国家同某个储备货币发行国结成军事同盟,这种货币在盟国储备中的份额,大约会提高30个百分点。
03
把这个结论搬到今天:也就是说,日本、德国、韩国、沙特这些长期依赖美国提供安全保障的经济体,美元在外汇储备中的比重,比那些拥有核武器、能够在安全上更多依靠自己的国家自然会更高。
按照论文当时的估算,如果美国从全球安全事务里抽身,这部分“安全溢价”消失,以2016年的数据计算,大约有7500亿美元的官方美元资产可能被换成其他货币,美国长期利率会上升大约80个基点,财政每年因此要多付约1150亿美元的利息。
作者接着做了一件很有意思的事:把这个数字同美国海外驻军的成本比较。
官方估计的海外驻军成本大约每年100亿美元,民间更高的估计大约是1000亿美元。不管采用哪一个数字,都比不提供保护而白白付出更多的利息要划算得多。换句话说,本来这笔生意对美国是不亏的。
如果把这个计算粗略地搬到今天,感觉就更有意思了。现在美债市场的规模已经超过30万亿美元,同样的80个基点,对应的利息支出大致已经到了每年2500亿美元上下。
这只是我自己按照比例做的简单估算,但它说明同样的生意到了今天,其实更不亏了,而且利润更高了。
偏偏就在这个时候,美国不想做这笔生意了。这在商业逻辑上是一个非常不理性的决策。
其实战后的世界长期只有一个既有能力、又有意愿承担担保人角色的国家。这个体系从一开始其实就带着很强的交易色彩。美元的储备货币地位里,一直有一部分是靠安全承诺、海外驻军和联盟体系换来的。
我们后来习惯了美元储备地位非常稳定,就干脆把这种稳定当成美元本身的属性。
但综上所述,你会发现它之所以变得这么慢,很大程度上是因为背后的安全安排变化得也很慢。
所以“慢”其实一直都是有条件的。
04
说到这里,就不得不提一下金德尔伯格。
就是写《疯狂、惊恐和崩溃》的那个金德尔伯格,也是所谓“金德尔伯格陷阱”的那个金德尔伯格。
他还有一本书叫The World in Depression,里面对大萧条有一个很有名的解释:三十年代世界经济最大的问题之一,是缺少一个愿意站出来兜底的国家。
当时的英国是正在衰落的霸主,已经没有足够的资源继续维持原来的国际体系;美国则是正在上升的新霸主,手里有钱、有能力,却没有多少兴趣接下这个责任。最后的结果就是贸易、协调、和信任层全都出了大bug。
于是每个国家都开始优先照顾自己,后来发生的事情大家历史课上都学过了:大家一起吃亏。
但今天的问题好像倒过来了:现任霸主美国依然有能力,可意愿正在发生变化;上升中的中国也许逐渐有了更多意愿,但人民币在国际货币体系中的分量还太小。就算想当老大也缺点元气。
04
上面这两篇文章,为什么会和我们现在感受到“加速”有关呢?
我觉得可以拿2008年做一个对照:
2008年的体感也很“快”。市场价格一天之内天翻地覆,金融机构一个接一个出问题,恐慌蔓延。
但那个时候,有一个更底层的预期其实基本没有动:大家相信如果事情真的坏到一定程度,钱最后会往美国跑,美联储会提供美元。
所以才会出现一个看起来很奇怪、但当时大家已经习以为常的机制:危机越严重,资金越往美债里跑路,美元反而越涨。虽然整个金融体系在价格层面剧烈震荡,但底下其实有一个很强的锚。你大概知道最后贷款人是谁,也大概知道全球最缺的流动性最终由谁来提供。
换句话说,决定这些价格最后往哪里收敛的因素大体是固定的。大家当然会慌,但心里多少知道最后可能停在哪里。
但是今天就不一样了。比较麻烦的是:连这些东西也开始变得不那么确定了。
比如美元流动性已经开始“挑人”。就像去年10月财政部给阿根廷提供互换额度,今年年初又讨论过给阿联酋央行开放。也就是说,互换额度到底给不给、给谁、依据是什么,或者对方是不是真的缺美元,已经变成了一个政治上的亲疏站队问题。
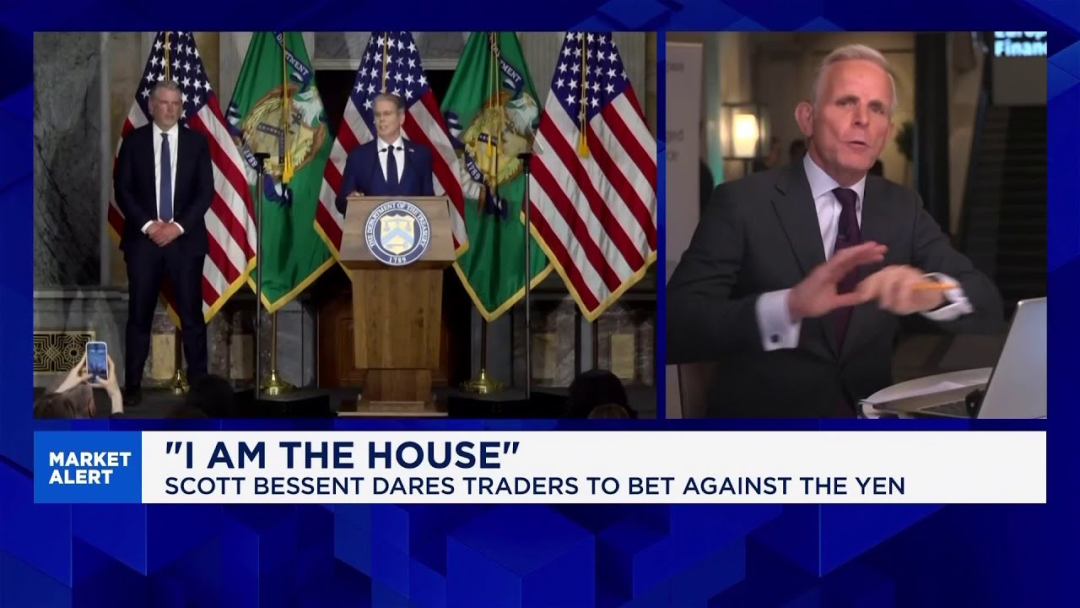
再往前一步,美债价格里到底有多少是市场,有多少是财政部的意思,现在都开始需要重新问一遍。毕竟前几天贝森特老师自己已经大大方方地说了:“我就是庄家”("I Am the House")
其实市场有一个非常朴素的逻辑:只有当兜底可靠的时候,等待才是有价值的。和小说里那些痴情的女生愿意等渣男的逻辑差不多。
在这种信念下,当一个坏消息出来,大家会先hold住看一看,早跑一步、晚跑一步之间的差别不会特别大。
可一旦兜底开始变成有条件的,人的行为马上就会改变。因为你不知道这一次自己是不是被兜底的那一个,也不知道别人会不会先跑,于是每个人最自然的选择,都会变成比别人早动一点。银行挤兑其实就是这个道理。
05
用这个逻辑再看一下今天的资产价格,也许会更容易理解一些。
泡沫想要慢慢吹大,其实是需要一批怀疑的人长期站在场外的。他们拿着现金和国债,不追那些已经涨疯了的东西,就等着跳楼价出现时进场捡便宜。这些人看起来什么都没做,但他们对市场的重要性,怎么说都不夸张——他们是纯天然的制衡力量。
但是当他们手里的现金和国债开始变得极难预测,他们对兜底的安全感也在一点一点地消失。
那他们会怎么做呢?
大概率觉得等待开始变得不划算,还不如一起冲进去,买那些分子故事最硬、最确定的几家公司,同时把自己的持有期限压得越来越短。
回到言情小说的比喻:当痴情女觉得等待可能没有结果时,那么大概率是要转头嫁给男二了(这个比喻可能不是很合适,大家不要打我)。
于是就出现了我们现在看到的市场局面:美股指数一直涨,但是市场广度却很差,涨的只有那几个;大家都在场内,信心又没有真的变强;仓位越来越集中,交易周期越来越短,波动自然也越来越快。
05
所以,我有一个不成熟的暴论:
安全担保、最后贷款人、无风险利率,这些过去几十年里我们已经习惯当成“常数”的东西,现在开始变成“变量”。市场的秩序很大程度上建立在常数上,但当常数变成了变量,人和市场的行为就会变得极度焦躁。
所以我们今天感受到的那种“加速”,可能不只是因为新闻更多了,也不只是因为交易速度更快了。也许是因为那些几乎不怎么动的东西,终于开始移动了。