本文来自微信公众号: 电动汽车观察家 ,作者:王凌方,编辑:邱锴俊
168亿债务,17亿资产,债权人的希望被拴在了一个“限高”的人身上,被迫接受一个不是“最糟糕”的方案。
9月11日,合众新能源汽车股份有限公司(下称“合众新能源”)第四次债权人会议以网络形式召开。这家曾以“哪吒汽车”品牌在2022年登顶新势力销冠的车企,如今站在了命运的十字路口。
会议议案《重整计划(草案)》的核心,是希望以“现金+留债+信托受益权份额”的组合拳,化解约168亿元的潜在债务。但方案背后,是普通债权人极低的受偿率、长达十年的留债等待,以及一个充满不确定性的信托计划。
当然,“饼”还是要“画”的,重整投资人提出了一个三阶段计划:第三阶段年产值400亿元并启动IPO。
只是,这样的计划,难度极大。
01
从昔日销冠到资不抵债
破产重整的哪吒是有过辉煌的。
合众新能源成立于2014年,2018年推出哪吒汽车品牌。2022年,哪吒汽车以15.2万辆交付量位居新势力车企销量榜首,一时风光无两。然而,巅峰之后便是急转直下。
《重整计划(草案)》显示,自2023年起,行业竞争加剧、市场资源加速向头部集中、头部车企持续降价,合众新能源作为非头部企业生存空间被严重挤压。与此同时,公司为推进IPO提前清偿大部分银行贷款,导致营运资金承压;后因上市失败,资金链进一步恶化。2025年1月,供应商大规模起诉,执行案件激增,公司最终陷入不能清偿到期债务且明显缺乏清偿能力的困境。
2025年6月12日,嘉兴中院裁定受理合众新能源重整申请,并指定三家律所担任联合管理人。2025年6月18日,案件交由桐乡法院审理。
从财务数据看,合众新能源的处境相当“惨烈”:截至评估基准日,资产评估市场价值总额约17.42亿元,清算价值仅约8.30亿元。而截至2026年8月26日,共有1786户债权人申报债权,申报总金额约296.56亿元。经管理人审查,1648户债权人的债权已审查确认,确认金额约140.61亿元;另有职工债权约2.09亿元、暂缓确认债权约2.43亿元、或有负债约22.91亿元。若将上述负债加总,潜在债务规模约168.59亿元,这还是不包含破产费用和共益债务的情况。

资产17亿,负债168亿——这是一个几乎无法靠自身经营翻盘的资产负债表。
02
分层清偿,大额债权人“拿信托”
也就是说债权人想拿到一点钱,就只能接受重整方案。
根据《重整计划(草案)》,合众新能源采取“核心经营资产整体重整、非核心经营资产剥离处置”的模式。重整投资人为浙江太乙圣莲企业管理合伙企业(有限合伙),投资款合计30亿元,取得重整后合众新能源约70.62%股权。约29.38%股权注入专项信托计划,用于普通债权人以信托受益权份额抵债。
各类债权的清偿安排如下:
优先债权:纳入重整范围的保留资产对应优先债权,在担保物市场评估值范围内留债10年,年利率1%。前3年只还息不还本;第4—6年每年还本金10%;第7—8年每年还本金15%;第9—10年每年还本金20%。未纳入重整范围的处置资产对应优先债权,在变现所得价款范围内扣除费用后全额清偿。
税款债权:不作调整,全额清偿,批准后24个月内现金支付。
职工债权:不作调整,全额清偿。批准后12个月内清偿50%(最高不超过1.055亿元),24个月内清偿剩余部分。
普通债权:以每户为单位分段清偿——1万元以下全额现金;1万—10万元部分按20%现金;10万—30万元部分按12%现金;30万—80万元部分按9%现金;80万元以上部分按约9%以信托受益权份额抵债,每100元债权分配5.61017338份信托份额,每份抵债价格1.6042元。
劣后债权:全部豁免,不作清偿。
方案明确:剩余未获清偿的普通债权部分予以豁免,但不影响债权人向其他担保人追索。这意味着,大额普通债权人若接受方案,将放弃对合众新能源的剩余追索权。
03
信托,究竟是画饼还是希望?
一个有意思的点是用信托受益权份额抵债。
这是方案中最具争议的设计,具体来看,就是普通债权80万元以上部分以信托受益权份额抵债。信托财产为重整后合众新能源约29.38%股权,存续期限120个月,可自动续期36个月。
从表面看,这一设计给了大额债权人未来分享公司经营收益的机会。若合众新能源重整后恢复盈利、启动IPO,信托份额可能增值。但问题在于:信托份额不是现金,流动性极差,估值高度依赖未来经营预测。
根据方案,每份信托受益权份额抵债价格按1.6042元/份计算,依据是《股价分析报告》和重整后未来经营预测。然而,合众新能源2024年10月已部分停产,2025年资金链断裂,品牌信誉严重受损。重整后能否复产、能否打开市场、能否实现盈利,都是未知数。
方案中提出的“三阶段”经营规划——第一阶段复产哪吒X车型目标年产销1万台,第二阶段目标年产30万台,第三阶段年产值400亿元并启动IPO——听起来振奋人心,但实现难度极大。
更关键的是,信托存续期长达10年,债权人短期内无法变现。若受益人常务委员会决策效率低下,或公司经营不及预期,信托份额可能长期“套牢”。
04
30亿换70%股权,但钱从哪来?
了解了合众汽车的现状后,有必要扒一扒重整人的背景了。
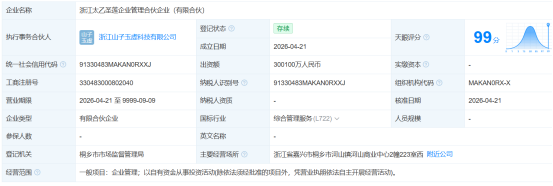
重整投资人太乙圣莲成立于2026年4月21日,注册资本30.01亿元,由浙江山子控股有限公司持股99.9667%,山子玉虚为执行事务合伙人。太乙圣莲系为本次重整专设的“壳主体”。
太乙生莲这个名字起的就很有意思,借用的就是太乙真人救哪吒神话传说,不过这个“太乙真人”本身可能也是个“泥菩萨”。
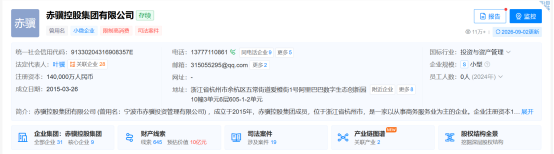
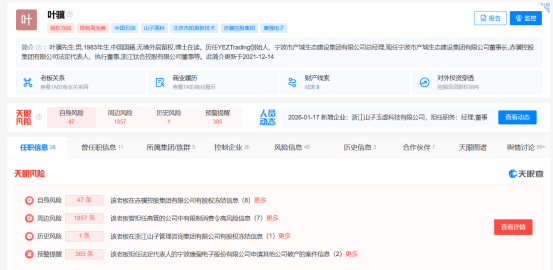
太乙生莲穿透后的实际控制人叶骥,是A股上市公司山子高科的董事长。叶骥通过赤骥控股集团等多层架构,最终间接持有太乙圣莲约95.86%的权益,是本次30亿元重整投资的唯一核心实控人。
其实叶骥并非无名之辈。2020年,银亿股份因资金链断裂进入重整程序,叶骥因筹集32亿元重整银亿而一战成名,随后开启“弃房造车”之路。此次参与哪吒重整,是他继银亿股份、康强电子之后的又一次重大资本运作。
但问题在于:叶骥的资金状况,本身就是一个巨大的问号。
穿透太乙圣莲的股权结构,其上层控股股东赤骥控股集团和叶骥本人都被限制高消费,其中一项执行标的为382万元。一个被限制高消费的失信被执行人,要通过一个专设的“壳公司”掏出30亿元重整投资款——这笔钱从哪里来,是债权人最核心的疑虑。
资料来源:天眼查
太乙圣莲的30亿元注册资本目前处于认缴状态,尚未实缴。这意味着,投资人本身并未实际出资,资金到位完全依赖后续融资或叶骥的资本运作能力。
资料来源:天眼查
叶骥控制的上市公司山子高科,财务状况同样堪忧。2026年上半年,山子高科营业总收入13.71亿元,同比下降20.87%;归母净利润仅3082.96万元,同比下降85.69%;扣非归母净利润亏损3.49亿元。更致命的是现金流:截至2026年上半年,山子高科货币资金仅3.1亿元,而短期借款达3.8亿元,一年内到期的非流动负债高达9亿元,经营活动现金流净额为负1.47亿元。货币资金远不足以覆盖短期债务,主业造血能力疲软。
就是这样一个公司实控人要掏出30亿元来救哪吒?
更耐人寻味的是历史的重演。2020年叶骥重整银亿股份时,其承接平台“嘉兴梓禾瑾芯”同样是在签署重整协议时成立尚不足四个月,登记出资额32亿元,实缴资本为零。虽然磕磕绊绊,多次延期支付,但最终还是能履约完成,也就是现在的山子高科。
五年后,太乙圣莲几乎复刻了同样的路径:为重整专设、认缴30亿、实缴为零、实控人限高。这究竟是“资本运作的熟练”,还是“履约能力的隐患”,对此,债权人自有判断。
05
“两害相权取其轻”
对于债权人而言,这份重整方案的核心问题是:接受重整,还是等待破产清算?
根据《偿债能力分析报告》,在模拟破产清算条件下,合众新能源资产可用于偿债的变现价值约8.30亿元,扣除各项优先清偿后,剩余可供普通债权人分配的资产为负2.36亿元,普通债权清偿率为0%。若破产清算,普通债权人几乎拿不到任何钱。
相比之下,虽然重整方案整体受偿率仍然很低,但至少优于清算状态下的“零受偿”。此外,职工债权和税款债权全额清偿,优先债权留债分期,也避免了清算状态下的更大损失。
然而,“优于清算”的前提,是重整投资人的钱真的能到位。如果太乙圣莲的30亿元最终无法足额支付,重整计划将无法执行,法院可能终止重整并宣告破产。届时,债权人不仅拿不到信托份额,连方案中承诺的现金清偿也可能化为泡影。对于大额债权人而言,信托份额的长期锁定和投资人的履约风险,更是双重打击。