

本文来自微信公众号: 王智远 ,作者:王智远
嗯,美债又创新高了。
很多人搞不懂美债到底是什么,这个词本身特别容易让人误解,新闻里提到的「美债」,一般有三层完全不一样的含义,还经常被混用。
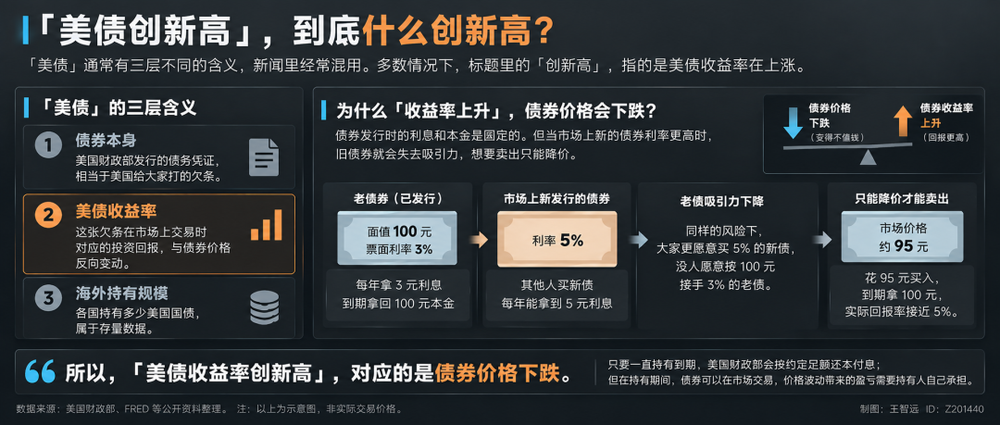
第一层,债券本身。美国财政部发行的债务凭证,相当于美国给大家打的欠条,谁借钱给它,它就按约定的时间和利息还钱。
第二层,是债券收益率。也就是,这张欠条在市场上交易时,对应的投资回报,它和债券价格是反向变动的,价格涨了收益率就跌,价格跌了收益率就涨。
第三层,是各国持有美债的总规模。中国、日本等国家手里囤了多少美债,属于存量数据。
新闻里经常把这三层意思混为一谈,每次看到「美债创新高」的标题,普通人根本分不清,到底是收益率涨了?还是各国持有的总量变多了,很容易被误导。
给举个例子,就明白歧义在哪了。
就拿「苹果」来说,在水果店指的是水果,在手机店指的是电子产品,在股市里指的是苹果这家上市公司,同一个词语,场景不一样,含义天差地别。
「美债」也是这个道理,不同语境指代的内容完全不同。
所以,我先统一一下口径,接下来提到的「美债」,只代表债券本身,所有和价格波动相关的变化,一律用收益率来表述。
这样之后再看到「美债创新高」,就能明确知道,说的是美债收益率在上涨。
......
收益率涨,听起来是好事,对吧?恰恰相反。手里拿着债券的人,遇到收益率走高,代表手里的债券在贬值。
为什么会这样?先把逻辑讲清楚。一张债券刚发行时,每年给多少利息、到期返还多少本金,就固定下来不会改动。
举个例子:
你花100块买一张债券,票面利率3%,每年能拿到3块利息,到期拿回100块本金,这笔约定,从买入那一刻就定死了。
可市场行情一直在变,过两年,新发行债券的利率涨到5%,其他人买新债券每年能拿到5块利息,这时,手里这张每年只给3块利息的老债券,想继续按100块卖出去,肯定没人愿意接。
想要有人接手,只能降价。降到多少?大概降到95块左右,别人才觉得划算;花95块买你这张债券,每年拿3块利息,到期还能拿100块本金,算下来回报率跟市场差不多。
这就是债券价格和收益率的规律:价格下跌,收益率就上升,两者反向变化;新闻标题里提到的「创新高」,本质对应债券价格在下跌。
再换个生活化例子:
早些年入手一套房子,当时房贷利率只有3%。几年之后,市场上新房贷利率涨到5%。
这时其他人贷款买房的成本变高,这套带着「低利率」属性的老房子,转手就没有吸引力,想卖掉,只能降价。
美债也是同一个道理,老债券锁定了偏低的固定利息,市场上新债券利息越来越高,老债券失去竞争力,只能降价。
债券跌得越厉害,对应收益率就越高,新闻里「美债收益率创新高」的底层逻辑就在这里。
反过来说也成立:如果未来收益率下降了,债券价格就会涨回来。为什么有些人专门在收益率高的时候买入?他们赌的是以后收益率会降,手里的债券会升值。
但赌对了是本事,赌错了就是前面说的那种亏损。
所以说,收益率创出新高,意味着债券持有者账面亏钱,当初花100块入手的债券,现在可能只值95块、90块,甚至更低。
对了,这里我还要补充一点,债券到期时,美国财政部会按照当初约定足额还本付息,这套兑付信用目前没有出问题,短期内也不会崩塌。
简单讲,只要一直拿着债券等到期、不中途卖掉,就不用在意账面涨跌,到期依旧能拿回100块本金。
但现实里大部分人不会一直持有到到期,债券可以在市场来回交易,持有期间所有价格波动带来的盈亏,都得持有人自己承担。
所以,「创新高」三个字,代表打算卖出债券的人会亏损,至于适不适合进场买入,另外一回事了。
......
搞清楚了收益率,那就要看一个更具体的问题了:数字到底算不算高?
「新高」两个字,里面藏着不少门道。有的说是「24年新高」,有的写「19年新高」,还有笼统写「多年来最高水平」。
看多了很容易迷糊,到底哪个才是真的?
我把衡量标准理清楚,先说30年期美债,属于期限最长的一档。9月底收盘到5.63%,上一次达到该水平还是2002年,所以叫「24年新高」,说得通。
再看10年期,收盘大约5.3%,该水平要往回追溯到2002年,所以也是「24年新高」,同样说得通。
还有一个参考口径是国债拍卖,9月中旬美国财政部发行10年期国债,中标利率4.834%,该数字是2007年之后的最高点,于是,就有标题写「19年来最高拍卖利率」,同样没有说错。
同样叫「新高」,30年期和10年期虽然都叫「24年」,对应的绝对数值完全不同;再加上拍卖口径的「19年」,谁都没有造假,但放在一块看,普通人就容易混乱。
为什么不同口径对应的年份不一样?
因为期限越长,波动越大。30年期美债对利率变化最敏感,涨起来幅度更猛,所以更容易成为标题里的「多年新高」;换成别的口径,比如拍卖利率,对应的年份又不一样。
更麻烦的是,有些人会故意模糊。
比如:8月份30年期冲到5.3%以上,有人写「美债收益率创多年新高」,确实没错;到了9月底涨到5.63%,同样的标题又出现一次。
两次点进去,看到同一个故事,但数据已经不一样了。
今年5月,30年期收益率突破5.0%,当时也有人喊「多年新高」,可往前翻就能发现,5.0%这个点位在2023年10月就已经出现过,根本算不上什么「多年新高」。
所以,再看到「N年新高」的标题,记得抓住两个关键点:
一,哪个期限的债券,30年期、10年期还是2年期?对应的「N年」完全不是一回事;第二,具体涨到了多少。
举个例子:
看到「30年期创24年新高」,就知道,是30年期涨到了5.7%那个水位;看到「10年期创24年新高」,是10年期到了5.3%左右。两组数字一对照,高不高、新不新,马上就有概念了。
只说「新高」没有意义,得看清具体数值,才能判断高点到底分量如何;找齐两个关键词,才知道有几分真,找不齐,它只是一个吓人的表达。
......
好,收益率的机制清楚了,「新高」的读法也清楚了,那收益率为什么会涨到这个水平呢?
先排除一个误区:很多人第一反应是美联储在加息,所以利率高了。
事实上,美联储只能影响短端利率,也就是2年期以内的部分;长端利率,比如10年期、30年期,是市场定价,买家说了算。
这事不全是美联储造成的,核心原因在买家这边。
美国财政部现在的债务已经到了40万亿美元,每年光利息支出,就要超过1万亿美元;更要命的是,赤字还在扩大,旧债的利息还没还完,新债又发出来了,利息滚利息,账本越堆越厚。
债务总量越滚越大,买家再来接手新债券时,自然会要求更高的收益,不然没人愿意掏钱;收益率持续走高,本质上是买家在给美国的这笔巨债报价。
那这件事和我们普通人有什么关联?影响还真不止一层。
第一层,直接会亏钱的群体。
如果你手里有美元存款、买过QDII基金,或通过别的渠道配置了美元资产,美债收益率上涨,就代表手里的债券类资产会贬值。
拿期限最长的品种举例,20年期以上的美债ETF,从高点算起,跌幅已经超过40%。
很多人前两年美元存款利率高的时候换了美元,以为稳稳吃利息,结果如果配了债券类资产,债券那头把利息全亏回去了。以为换了美元就安全了,只是换了一种亏法。
第二层,间接带来的影响。
美债收益率走高,中美之间的利率差就会倒挂;美元利息比人民币更高,资金就更愿意留在美元资产里。
具体看数字:
美国10年期国债收益率5.3%,中国同期大约1.7%,中间差了超过350个基点。同样买债券,美元资产多给3个多点的回报,差距摆在这里,资金自然不愿意回来。
国内如果想降息拉动经济,要是降息幅度太大,资本就容易往外流,人民币汇率会承受压力。
第三层,看一组数据,中国持有的美债大约有6180亿美元,全球第三大海外持有方。
该数字从峰值算起,已经减持了将近一半。但问题是,边卖边亏,收益率上涨,手里还没卖掉的那部分,账面价值也在缩水。
第四层,就算什么美元资产都没配置的普通人。国内房贷利率这几年虽然一直在往下调,但没法降到很低,一部分原因就受美债收益率牵制。
四层加在一起,逻辑很清楚:美债收益率走高,不是远在天边的数字游戏,它直接连着钱包。
所以说,大家常听到的「无风险」,意思只是美国政府不会赖账,到期会按时还本付息;不等于买入之后不会亏损,只要中途卖出,价格涨跌带来的盈亏,都得自己承担。
回到开头那句话:嗯,美债又创新高了。
现在知道了,它说的是收益率在涨,持有人在亏,而且要看清楚是哪个期限、涨到多少;更重要的是,该水位是买家在给美国的账本开价,账本越厚,要价越高。
这句话,以后比多数人读得明白。
数据来源: