
本文来自微信公众号: AI时代我的人生下半场 ,作者:席春迎博士
AI到底是通胀的解药,还是新一轮通胀的制造者?美国财政部长贝森特呼吁美联储对AI生产率红利保持“开放态度”,美联储却在2026年8月把联邦基金利率上调至3.75%-4.00%。
席春迎博士认为:AI对通胀并非单向影响——短期它是“重资本投入”的制造者,长期才可能成为解药。真正决定利率与资产价格的,是生产率红利何时跑赢建设AI所付出的成本。
美国财政部长贝森特最近提出,美联储在判断通胀与利率路径时,应当对人工智能带来的生产率提升保持“开放态度”。他的逻辑并不复杂:如果AI、减税和监管改革能够提升美国经济的供给能力,那么经济即使保持较快增长,也未必必然带来更高通胀,美联储因此不应仅依据传统模型继续收紧货币政策。
这番话正值美联储重新加息之际。2026年8月,美国总体CPI同比上涨3.4%,但剔除食品和能源后的核心CPI同比上涨2.4%。面对能源价格上升,美联储选择将联邦基金利率目标区间提高至3.75%-4.00%;贝森特则强调,能源冲击不一定会演变成持续性的基础通胀,AI带来的生产率红利可能扩大经济的无通胀增长空间。
这场争论表面上是在讨论一次加息,背后涉及的却是一个更重要的问题:AI究竟会成为通胀的解药,还是正在制造新一轮通胀?
我的看法是,AI对通胀并不是单向影响,而是具有明显的阶段性:短期内,它更可能成为通胀的制造者;长期看,它才有可能成为通胀的解药。真正决定利率和资产价格的不是AI有没有提高生产率的潜力,而是生产率红利何时能够超过建设AI所付出的巨大成本。
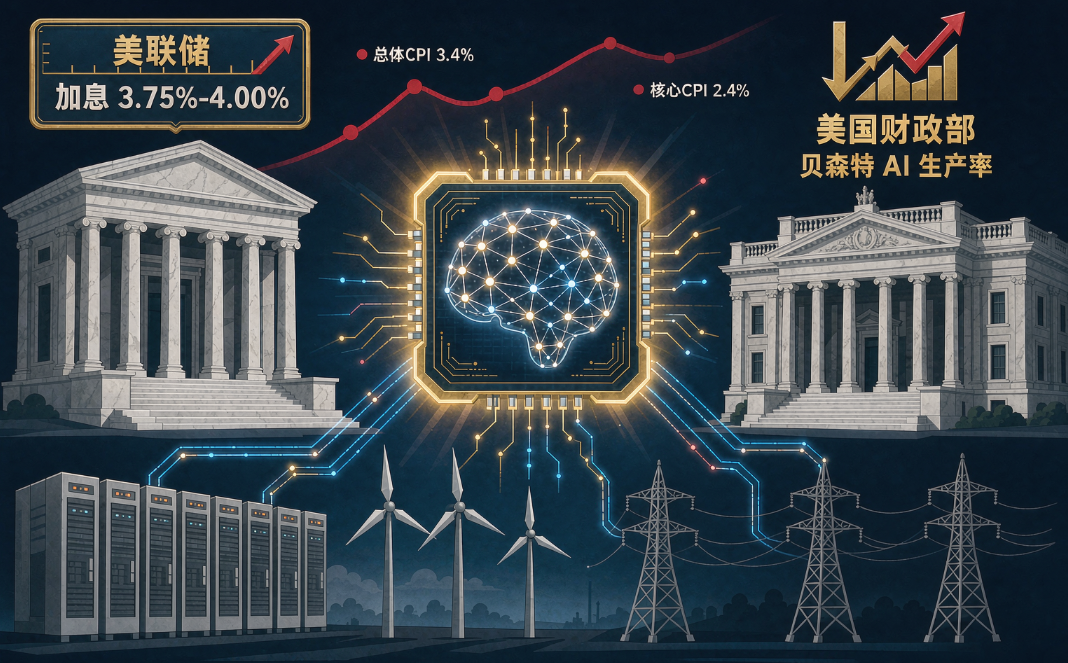
图1:美联储与美国财政部的分歧:一边加息控通胀,一边押注AI生产率红利
一、贝森特为什么相信AI能够缓解通胀?
贝森特所依据的是经济学中一个非常重要的关系:长期决定一个经济体增长上限的,不只是资本和劳动力投入,更是生产率。
如果一家企业需要100名员工完成的工作,借助AI只需要70人,或者仍然使用100人却可以增加一倍产出,那么单位产品所承担的人工、管理和时间成本就会下降。当这一变化从科技公司扩散到制造、金融、医疗、零售、物流和专业服务行业,整个经济体的供给能力便会提高。
在传统条件下,当经济增长过快、失业率过低,企业争夺劳动力会推动工资上涨,工资上涨又会转化为商品和服务价格上涨,美联储因此需要加息压低需求。但如果AI显著提高每一名员工的产出,即使工资继续上涨,单位劳动成本也未必同步上升,经济就可能在更高增长速度下保持较低通胀。
这也是贝森特援引20世纪90年代互联网革命的原因。当时美国计算机、通信和企业信息化投资加速,生产率明显提高,经济较快增长与较低通胀曾经同时存在。今天的政策制定者希望AI能够重现类似的“高增长、低通胀”组合。
从长期逻辑看,这一判断是成立的。AI真正的经济价值,从来不只是产生内容或者替代几个岗位,而是重新组织知识、流程和决策,使经济能够用更少的资源创造更多产出。
二、为什么AI短期内反而可能推高通胀?
问题在于,生产率红利不会凭空出现。在AI降低成本之前,整个社会必须先支付一笔极其昂贵的基础设施账单。
训练和运行大模型需要芯片、服务器、数据中心、电力、冷却系统、网络设施和土地;数据中心扩张又需要建设新的电厂、电网和储能设施。与此同时,科技公司争夺高端工程师,电力设备、铜、半导体和建筑资源的需求迅速增加。这些投资会先推高资本品价格、能源价格、工资和融资需求。
换句话说,AI的第一阶段不是“降本”,而是“重资本投入”。
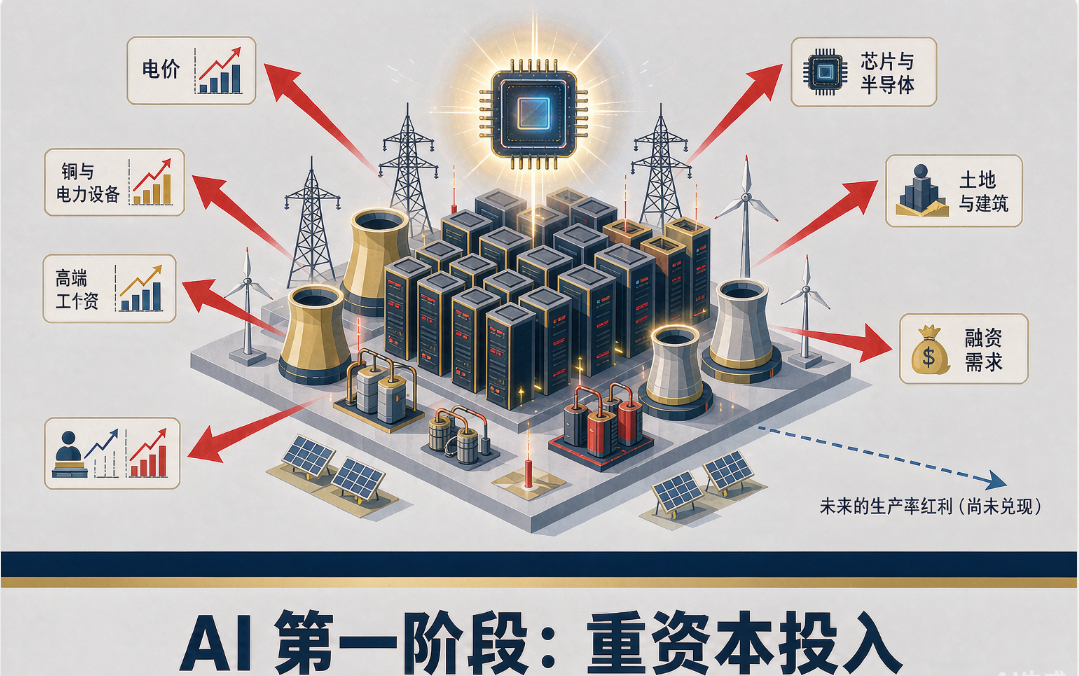
图2:AI的第一阶段是重资本投入:电力、芯片、设备、土地与人才价格被重新定价
这与当年的互联网革命并不完全相同。互联网时代的重要基础设施是个人电脑、光纤和通信网络,而今天AI数据中心的能源消耗、资本密度和建设周期都更加惊人。当几家大型科技公司同时投入数千亿美元建设算力基础设施时,AI首先带来的可能不是全社会成本下降,而是电力、土地、设备与资本的重新定价。
因此,美联储真正面对的难题是:AI未来可能增加供给,但它目前正在扩大需求。未来的生产率红利尚未完全兑现,当下的资本开支和能源压力却已经进入价格体系。
这也是为什么“AI提高生产率所以美联储应当降息”并不是一个完整的逻辑。利率决策不能只根据未来愿景,而必须根据已经发生的工资、服务价格、单位劳动成本和通胀预期作出判断。
三、关键不在于企业有没有使用AI,而在于有没有提高全要素生产率
今天几乎所有企业都在谈AI,但“使用AI”与“获得生产率红利”是两回事。
企业购买大模型、建设数据平台、招聘AI团队,初期往往会增加成本。如果原有的组织架构、业务流程、岗位设置和决策权限没有改变,AI可能只是叠加在旧体系上的新工具,企业既没有减少重复劳动,也没有缩短决策链条,更没有形成新的产品和收入,结果便是技术投入增加了,整体效率却没有明显改善。
真正的AI生产率革命,不是给每一位员工安装一个聊天机器人,而是重新设计企业:哪些工作由人完成,哪些工作交给智能体;哪些数据可以自动流动,哪些决策可以由系统执行;管理层级是否可以压缩,后台成本能否下降,研发、销售和客户服务能否形成闭环,这些才决定AI最终是成本中心还是利润中心。
只有当AI从少数科技公司扩散至整个经济,并持续带来单位成本下降,宏观层面的通胀抑制效应才会出现。在此之前,资本市场不能把算力投资直接等同于生产率增长,也不能把科技公司的市值上涨误认为整个经济已经完成了效率革命。
四、AI生产率提高,并不等于利率必然回到低位
市场还有一个容易忽视的误区:只要AI提高生产率、降低通胀,美联储就会重新大幅降息,全球资产便可以回到过去的低利率时代。
现实未必如此。如果AI创造出大量高回报投资机会,企业对资本的需求会持续上升,因为数据中心、电网、机器人、自动驾驶、智能制造和生命科学都需要巨额长期资金。当整个经济从“资本过剩、投资不足”转向“优质投资机会增加”,资金本身的价格,也就是利率未必下降。
因此,未来完全可能出现一种新的组合:AI提高了生产率,经济增长保持强劲,通胀逐步下降,但长期利率仍然高于过去十多年的水平。
这对资本市场意味着,AI红利不会平均分配给所有企业。真正能够把AI转化为收入增长、利润率提升和自由现金流的公司,可以用盈利增长抵消较高的贴现率;只有概念、没有商业模式,只有资本投入、没有现金回报的企业,则会面临更加严格的估值约束。
利率越高,市场越不会为遥远的故事无限买单。AI越成熟,投资者反而越要回到收入、利润、现金流和资本回报率这些最基本的指标。
五、AI最终是解药还是制造者,取决于它能否从投资热潮变成效率革命
贝森特提醒美联储不要低估AI提高潜在增长率的可能性,这个方向值得重视。但财政部门希望扩大经济增长空间,美联储则必须防止尚未兑现的技术红利成为放松政策的理由。两者站在不同位置,看到的是AI经济的不同侧面。
我的基本判断是:未来三至五年,AI对通胀将同时存在两股相反力量,一股力量来自巨额资本开支、能源需求和高端人才竞争,它会推高部分价格和长期资金成本;另一股力量来自自动化、组织重构和单位成本下降,它会逐步抑制工资与服务价格压力。
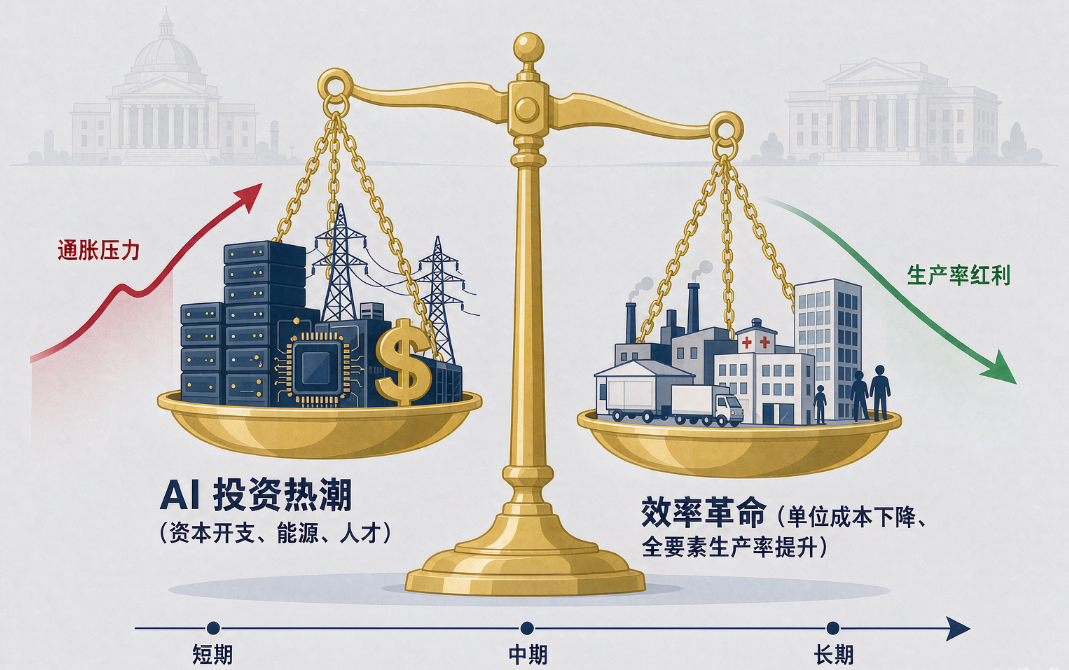
图3:天平的两端——AI投资热潮推高价格,效率革命压低成本,谁占上风决定通胀方向
哪一股力量占据上风,不能靠口号判断,必须看几个结果:企业单位劳动成本是否持续下降,非科技行业生产率是否提高,AI投资能否转化为自由现金流,经济增长是否能够在服务通胀回落的同时保持强劲。
所以,AI既不是天然的通胀解药,也不是必然的通胀制造者,它更像是一项需要先支付高昂建设成本,随后才可能释放巨大效率红利的通用技术。
短期看,AI建设的是数据中心,也可能制造新的通胀;长期看,AI改造的是企业和整个经济的生产方式,才可能真正成为通胀的解药。
对投资者来说,最重要的也不是简单押注“AI会带来降息”,而是识别哪些企业正在把昂贵的AI投入转化为可持续的生产率、利润和现金流。因为最终决定资产价值的,从来不是技术故事有多宏大,而是技术能否真正创造回报。
(本文配图由AI生成)