本文来自微信公众号: 智核pro ,作者:Robin
Anthropic最近的收入增长,已经快到有些反常识。
2025年底,公司年化收入运行率还只有约90亿美元;今年5月升到470亿美元,7月底进一步超过650亿美元。半年多时间,翻了七倍多。
今年第二季度,Anthropic收入做到116亿美元,也第一次超过了OpenAI同期的67亿美元。
问题是,Anthropic并不是那家看起来最应该赚这么多钱的公司。
它没有ChatGPT庞大的消费者入口,也没有微软、Google现成的软件生态。按照过去二十年互联网公司的经验,用户多、入口大,最后总是更容易赚钱。
搜索如此,电商如此,社交如此,SaaS也差不多。
Anthropic偏偏是个例外。
很多人把答案归结为Claude Code。
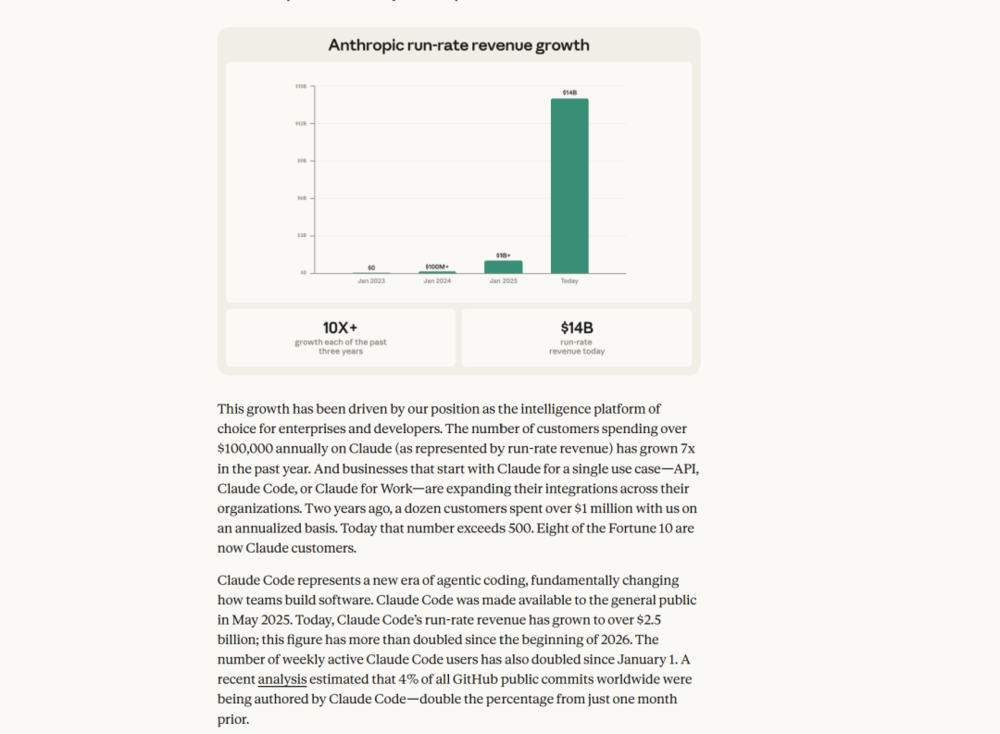
也不是没道理。今年2月,Claude Code年化收入已经超过25亿美元,商业订阅较年初增长四倍,超过一半收入来自企业客户。
但算一下就会发现,账还是对不上。
当时Anthropic整体年化收入已经到了140亿美元,Claude Code只能解释其中一小部分。此后公司收入一路冲到650亿美元,Coding业务再火,也很难独自填上中间这几十亿美元的差距。
更何况,现在卖Coding Agent的公司已经快比真正写代码的AI公司还多了。
OpenAI有Codex,微软有Copilot,Cursor、Windsurf也都在抢程序员的钱。
为什么最后Anthropic长得尤其快?
问题可能从一开始就问错了,Claude Code的确很赚钱,但Anthropic真正赚到的,从来不只是Claude Code的钱。
它没有抢到最大的用户池,却阴差阳错站到了最费Token的那群人后面。
一、Claude不只活在Claude里
很多人用Claude,甚至不知道自己正在用Claude。一个程序员可以一天都不打开Claude官网,也不碰Claude Code。
他可能待在Cursor里写代码,也可能一直在Copilot里工作。界面属于别人,用户也属于别人,但只要后台跑的是Claude,Anthropic照样能收到钱。
这也是AI Coding市场最容易让人看花眼的地方。
Claude Code、Cursor、Copilot、Codex都被塞进“AI编程工具”这个篮子里,看起来彼此竞争,其实站的位置并不一样。
Cursor和Copilot首先是应用;Claude、GPT、Gemini首先是模型。前者抢用户,后者抢调用。
Anthropic比较特殊的地方在于,它两边都做。Claude Code自己下场抢程序员,Claude模型又被塞进别人的产品里赚钱。
所以Cursor每多一个用户,看起来是Cursor的增长;但这个人如果一天让Claude在后台读几十次代码、跑几十轮测试,Anthropic一样能跟着收租。Cursor负责把程序员请进门,Anthropic在后厨按调用次数收钱。
这也是为什么只盯着Claude Code的25亿美元,很容易低估Anthropic到底吃到了多大的市场。
它真正参与的,不是一个产品的增长,而是整个Coding Agent市场膨胀之后,不断增加的模型消耗。
当然,这笔账现在还没人能彻底拆开。
Anthropic没有披露650亿美元收入里,Claude Code、API、企业直销和第三方Agent各占多少。所以,单靠Claude Code,肯定解释不了Anthropic现在的体量。
Claude Code只是Anthropic摆在台面上的生意。
真正肥的那一块,藏在别人的产品里。
二、Claude提前蹲在了收费站
2024年6月,Claude 3.5 Sonnet发布。从那之后,Claude慢慢在程序员群体里形成了一种很难量化,但又很值钱的东西:遇到Coding任务,先试Claude。
这并不意味着Claude之后每一个Benchmark都稳居第一。
模型能力排名变化太快,一张榜今天第一,下个月就可能被新模型顶下去。
真正重要的是,Anthropic比较早地在Coding这件事上建立了优势,而且维持了足够长的时间。
Menlo Ventures的企业AI调查显示,到2025年底,Anthropic已经拿下约54%的企业Coding模型份额,OpenAI约21%;半年前,Anthropic的份额还是42%。
换句话说,在Coding Agent真正大规模爆发之前,Claude已经先把位置占上了。
这个时间差很重要,因为2024年Claude 3.5 Sonnet刚出来的时候,今天这轮Agent浪潮还没完全起来。
Cursor还在扩张,Copilot正在从单模型变成多模型,大量企业也没有真的把Agent塞进日常开发流程。
Anthropic先赢下的是一批程序员对模型的偏好。
然后市场突然开始膨胀。
原来Claude可能只是帮一个程序员写一段函数、解释一段代码。后来Cursor、Copilot和各种Coding Agent开始接管完整任务,Claude面对的就不再是几个Prompt,而是一整套工作流。
Anthropic最幸运的地方,是它赢得太早了。
Claude先把程序员哄到了自己这边,Coding Agent的牛市才姗姗来迟。等市场真正起飞的时候,其他人还在抢用户,Anthropic已经开始吃调用量。
这就像一条原本没什么车的高速公路。
Anthropic提前把收费站修好了,等真正的车流来了,很多车自然往这里灌。Claude Code当然重要,但它更像Anthropic自己开的一家直营店。
真正让生意变大的,是整条街突然繁荣起来,而不少店背后用的还是Anthropic的货。
不过,即使这样,650亿美元还是有点夸张。
毕竟半年时间里,全球程序员没有突然多出七倍,Cursor也没有凭空多出七倍用户。
真正暴涨的,是另一件东西——每一个人背后的机器,开始干更多活了。
三、人没变多,调用先爆了
聊天机器人时代,模型消耗其实被人卡得很死。
你问一句,它答一句。你不动,它也基本不会自己往下干。AI再能干,也得等人来点它。
所以不管模型多聪明,调用量最后还是受制于——时间
人一天只有24小时。
Agent把这个限制拆掉了一部分。比如让一个Coding Agent修Bug。人只说一句“把这个问题修掉”,后面的事情就不一定需要人继续参与了。
Agent先读代码,找文件,判断问题,改代码,然后跑测试。失败了,再看报错。继续改,再跑。如果还不行,再来一次。用户只发起了一个任务,后台可能已经产生几十轮模型调用。
这里真正重要的,并不是“大家更爱用AI了”。而是以前几乎绑定在一起的两件事,被Agent拆开了:人的操作次数和模型调用次数。
以前一个人点十次,大致产生十几次、几十次交互。现在一个人点一次,机器自己可以往下跑很久。人下班了,机器还可以接着加班。
更狠的是,一个人甚至可以同时雇好几个Agent加班。OpenAI今年公布的Codex数据就很典型。
到5月,70.2%的抽样个人用户至少交给Codex过一次相当于人类1小时以上工作量的任务,25.6%的用户交过至少一次8小时以上的任务。
到了6月,最重度的1%用户通过多个Agent并行工作,一天甚至可以产生超过60小时的Agent工作回合。
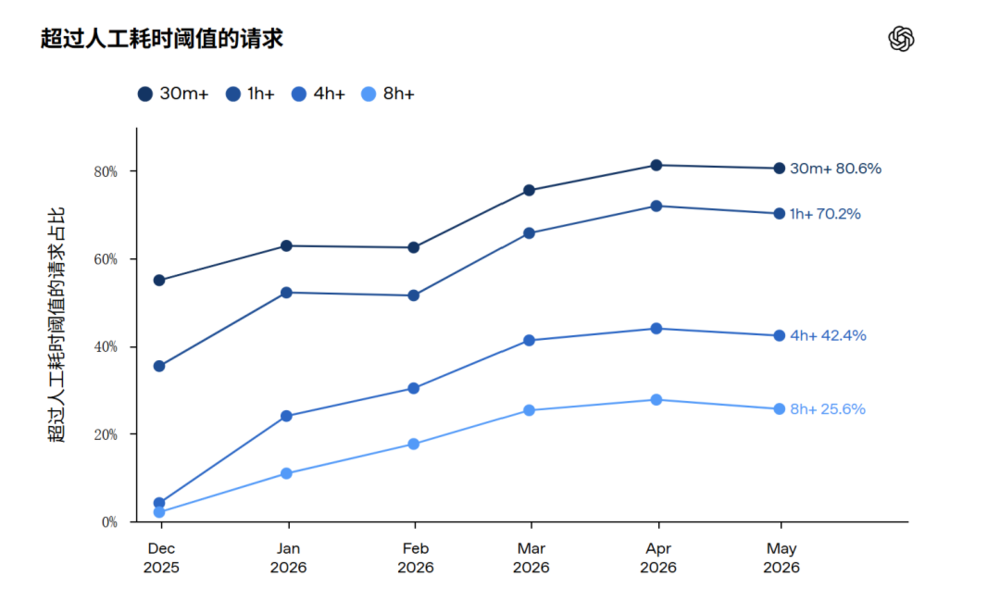
一天只有24小时,为什么能干60小时的活?
因为已经不是一个人在干。机器可以同时开工。这才是Agent对模型公司最直接的商业意义。
过去AI公司想多赚钱,无非两条路。拉更多用户,或者让现有用户多交一点订阅费。
Agent突然多出第三条:让同一个用户背后的机器,多干一点活。而Coding恰好非常适合这套模式。
程序员本身工资高,企业愿意花钱换效率;软件开发里的任务又足够密集,写代码、改Bug、测试、重构,一环套一环。
更重要的是,代码是少数AI干完活之后,可以马上被机器检查的知识工作。能不能编译,能不能跑,测试过没过,结果摆在那里。
这让企业敢把更长、更复杂的任务交给Agent,也让Agent可以放心在后台多跑几轮。一边是很贵的人,一边是可以持续消耗模型的机器,中间还有一套相对清晰的验收标准。
Coding几乎是给Agent商业化量身定做的第一块市场。这里的人够贵、活够多,机器干完还能当场验货。不先在这里爆,反而奇怪。
四、用户没涨七倍,机器工时可以
过去互联网公司最喜欢讲用户。日活多少,月活多少,付费率多少。因为整个商业模式几乎都是围着人设计的。
先把人拉进来,再想办法让他多待一会、多点几次、多买一点东西。
AI最早也是这么讲故事的。ChatGPT有多少周活,Claude有多少订阅用户,哪个AI App下载量更高。
这套逻辑当然还有效。但到了Agent这里,只看用户数已经越来越容易看漏东西。
假设一家公司有1亿用户,每个人每天问AI五句话。另一家公司只有2000万用户,但这2000万人背后的Agent每天跑几个小时。哪一家公司能给模型厂商贡献更多收入?
答案已经没那么明显了。因为对于按Token和调用收费的模型公司来说,人只是起点。
真正产生账单的是机器。
一个人打开App十次,价值未必比得上另一个人扔进去一个复杂任务,让Agent自己跑两小时。
这也是为什么拿ChatGPT那套“谁用户多谁赢”的尺子去量Anthropic,越来越容易量错。
Anthropic不是在跟OpenAI比谁家门口排队的人更多。它站的位置更像是卖铲子,而矿工已经开始24小时轮班了。
Anthropic现在最特殊的地方,就是它恰好站在了一个机器工时迅速膨胀的市场里——Coding
Claude Code自己挣钱。Cursor调用Claude,Anthropic挣钱。Copilot把部分任务路由给Claude,Anthropic还是挣钱。
未来再冒出新的Coding Agent,只要它觉得Claude最好用,Anthropic依然能从里面拿到钱。
这和过去互联网公司的增长方式有很大区别。以前想赚钱,得先把用户抢过来。现在Anthropic可以不拥有这些用户,只要最后干活的是Claude,也能分到钱。
Claude Code只是自己开的店。更大的生意,是别人开店,Anthropic在后面供货。
所以650亿美元真正值得看的,并不是Anthropic突然多出了七倍程序员用户。而是Agent开始把一个人的工作需求,拆成越来越多机器调用。
以前AI卖的主要还是“使用权”。现在它开始越来越像在卖另一种东西——机器工时。
这也是Anthropic这轮增长最反常识的地方。人没有七倍增长,机器工时可以。
五、但最赚钱的位置,未必永远属于模型
如果故事停在这里,Anthropic几乎像是找到了AI时代最舒服的商业模式。自己不用承担所有获客成本。
Cursor拉用户,Copilot占入口,各种Agent负责想办法把AI塞进更多工作。Anthropic只需要在后面收模型调用的钱。
别人越成功,它越赚钱。问题也恰好出在这里。
因为这些用户,从来不是Anthropic的。今天Cursor觉得Claude写代码最好,就把任务交给Claude。
明天GPT更强,或者Gemini更便宜,切过去也没有那么难。GitHub Copilot早就开始多模型化,Cursor也一直在补自己的模型能力。
对这些应用公司来说,Claude、GPT和Gemini说到底都是供应商。而一个越来越成熟的Agent平台,甚至不需要让用户自己挑模型。
它完全可以在后台自动判断:简单任务丢给便宜模型,难题交给Claude,某些特殊任务再换GPT。
用户最后只看结果,根本不关心背后是哪家公司在跑。真到了这一步,模型公司就没今天这么体面了。
Cursor手里拿着订单,Claude、GPT、Gemini站在门口竞价。谁便宜、谁快、谁这一周能力更强,活就给谁。今天Claude是座上宾,明天也可能只是供应商名单里的一个名字。
这时候一个新的问题就会冒出来:模型公司现在赚了很多钱,但真正掌握生意的人,到底是谁?
Google当年最值钱的不是搜索算法本身,而是搜索入口。Meta真正牢固的是社交关系链。微软最难替代的是Office和企业工作流。
这些东西一旦占住,用户想换,需要付出很高成本。但模型未必有这么幸运。
如果应用层已经把所有体验封装好了,后台把Claude换成GPT,用户甚至可能感觉不到。
这就是Anthropic这轮增长最有意思的地方。它的优势和风险,其实来自同一件事。不用拥有用户,也可以赚用户的钱。但用户不在自己手里,下一笔钱也未必一定是自己的。
今天Anthropic能吃到Cursor、Copilot和各种Agent的增长,是因为Claude足够强。
明天如果模型之间的差距缩小,大家就会开始比价格、比速度、比成本。到那个时候,应用公司反而成了掌握订单的人。
它们决定每一个任务交给谁。模型公司负责抢单。
今年第二季度,Anthropic已经从此前的大额亏损改善到小幅调整后经营盈利,而同期OpenAI的经营亏损继续扩大。
至少眼下,这说明Anthropic这套生意已经不只是拿收入换增长。但它能不能长期保持这种利润状态,还要看一个今天很难回答的问题:模型到底能不能一直拥有足够大的差异化。
如果可以,Anthropic现在占住的位置非常值钱。
如果不可以,那今天看起来像“收费站”的模型层,最后也可能变成一个竞争激烈的供应链环节。
到那时,Anthropic会发现一个有点尴尬的事实:帮别人赚到越多用户,自己拿到的调用可能越多;但别人一旦真正掌握了这些用户,也就有了压价和换供应商的底气。
好消息和坏消息,确实是同一件事。
所以650亿美元真正重要的地方,并不是证明Anthropic已经赢了。
它证明的是,AI公司开始找到一种不依赖用户数量暴涨,也能让收入快速增长的办法。
程序员不需要多七倍,用户甚至都不用多七倍,只要原本由人亲手完成的工作,越来越多被扔给Agent,模型的工作量就可以继续往上走。
而Coding之所以最先跑出来,也没什么神秘的:
人贵,活多,还能验收。
三个条件凑在一起,机器自然最先在这里加班。
Anthropic最大的运气,是它提前把Claude放在了这里。
最大的本事,也是如此。
至于以后这个收费站还能不能一直由Anthropic守着,就得看掌握方向盘的人,最后愿意把车开向谁了。