本文来自微信公众号: 智核pro ,作者:扬灵灵
国产AI芯片扎堆上市的这一年,资本市场对“下一个寒武纪”的期待被反复点燃。
9月11日,燧原科技在科创板敲钟。发行价142.18元,对应市值约612亿。至此,摩尔线程、沐曦、壁仞、燧原,被市场称为“国产GPU四小龙”的四家公司,全部进入了资本市场。
但燧原和其他三家的差异,比路线之争大得多。摩尔线程走全功能GPU路线,壁仞和沐曦选通用GPGPU正面硬刚英伟达,三家打法不同,但思路一样,做尽可能通用的芯片,争取尽可能多的客户。燧原不是,它选了DSA领域专用架构,砍掉图形渲染,把晶体管全部堆给AI计算;它的第一大股东不是创始团队,而是腾讯,2025年超过83%的收入来自一个客户,还是腾讯。
其他三家上市是标准的芯片创业公司融资叙事。燧原上市,融资之外还有一个绕不开的问题,它到底是一家独立的芯片公司,还是腾讯的芯片部门?
营收三年翻三倍,但八成收入来自腾讯
燧原的营收三年翻了三倍,从2023年的3亿涨到2025年的9.9亿。2026年上半年做到11.2亿,已经超过去年全年,公司预测前三季度营收最高可达30亿。
这个增速在四小龙中处于前列,但增速的另一面是结构。2023年,腾讯贡献了燧原33%的收入,2024年升到38%,2025年直接跳到83%。招股书里写得很清楚,2025年公司对腾讯科技(深圳)的直接销售和AVAP模式销售合计8.3亿元,占全年营收的83.79%。
每赚100块钱,有83块来自同一个客户。这在芯片行业不是没有先例,苹果之于台积电、英伟达之于台积电,大客户集中本身不是原罪。但台积电有不可替代的制造壁垒,燧原有什么?
招股书给出的答案是“深度适配”。燧原说自己的产品已经在腾讯内部适配了大量AI模型,支撑微信、腾讯会议、混元大模型等国民级应用的推理算力,这种多年打磨形成的软件生态壁垒,不是其他供应商短期能复制的。
这个说法只讲对了一半。深度适配确实提高了替换成本,但替换成本是双向的。83%的收入系于一个客户的采购决策,这不只是客户集中的问题,而是双向锁定,腾讯离不开燧原有成本,燧原离开腾讯的代价更大。
2023年燧原的产销率是99.46%,几乎产多少卖多少。到了2025年前三季度,这个数字掉到了69.48%,将近30%的芯片生产出来没有卖掉。招股书里的解释是“战略性备货”,为后续订单提前储备产能。
“战略性备货”这几个字,在客户分散的公司身上是合理的,手上有多个潜在客户,提前备货可以缩短交付周期。但在83%收入来自腾讯的背景下,另一种可能的解读是,腾讯之外的需求在涨,但还撑不起这个备货规模。产销率的后续变化,是验证这个判断的关键指标。
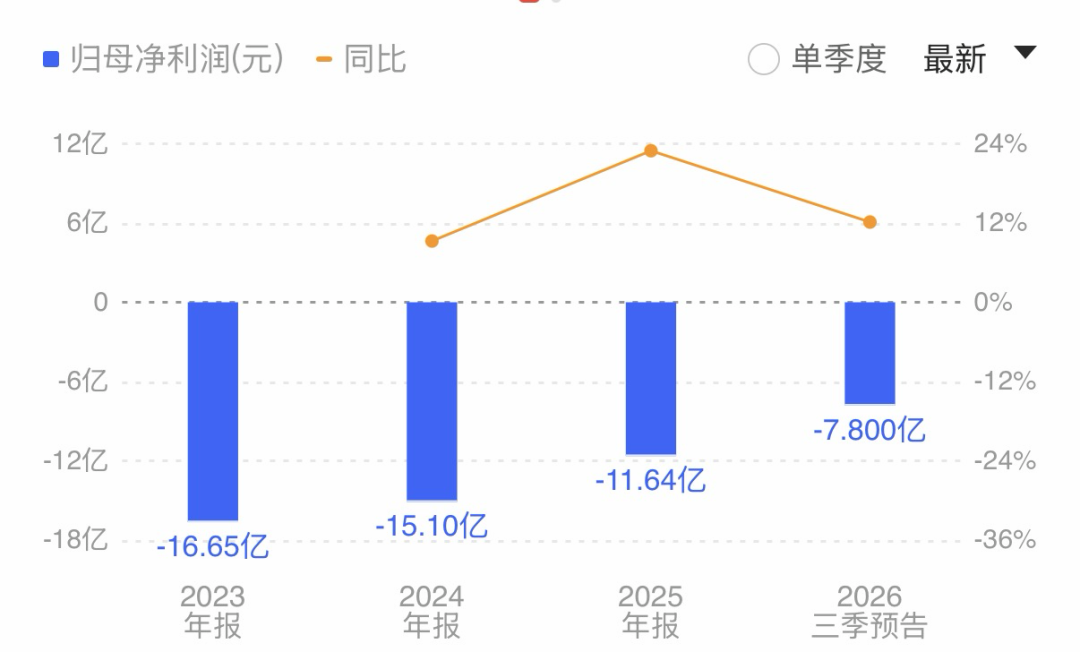
截至2025年末,燧原的累计未弥补亏损达到44.41亿元。三年净亏损分别为16.65亿、15.1亿、11.64亿,亏损在收窄,但绝对值依然很大。公司预判最早要到2026年或2027年才可能实现盈利。换句话说,燧原仍然需要持续烧钱,而它最大的收入来源和最大的股东是同一个名字,在盈利拐点到来之前,腾讯既是客户,也是主要资金来源。
DSA的赌注
四小龙的技术路线之争,本质上是一道选择题,你要不要正面挑战英伟达的CUDA生态?CUDA是英伟达花了二十年建起来的软件护城河,程序员写好的代码只能跑在英伟达的卡上,想换别家就得重写,这才是英伟达真正的垄断壁垒,不是芯片本身。
其他三家走GPGPU路线,用兼容或接近CUDA的方式降低迁移成本,好处是市场大、客户容易接受,代价是永远活在英伟达定义的标准里。
燧原走了另一条路。DSA架构砍掉图形渲染和非AI场景的通用性,把芯片面积全部留给AI矩阵计算,追求特定场景下的极致能效比。配合自研的“驭算TopsRider”软件平台,燧原试图建立一套完全不依赖CUDA的技术体系。
这条路有先例可循。谷歌的TPU、亚马逊的Trainium、华为的昇腾,走的都是类似的专用架构路线。高盛预测,到2027年,DSA架构芯片在全球AI服务器中的出货占比将从2024年的36%上升到45%。英伟达在最新的Blackwell架构中也大幅增加了专用计算单元面积,通用和专用的边界正在模糊。
但问题在于,谷歌做TPU是自用,亚马逊做Trainium也是自用,华为有整个华为生态兜底。这些公司不需要在公开市场上说服客户接受一套新的软件栈。燧原需要。
不兼容CUDA,意味着生态天然比GPGPU窄,必须一个客户一个客户地适配。这也是燧原至今高度依赖腾讯的深层原因,不是不想拓展,而是DSA这条路上,每多一个客户的成本都更高。
2025年燧原AI加速卡产品线中,推理产品占比98.85%,训练产品收入仅占1.15%。燧原几乎把所有筹码压在了推理市场上。
这个押注的逻辑是清晰的。2026年,全球AI推理场景对加速卡的需求预计首次超过训练场景,中国市场这一趋势更加明显。推理场景对性价比的要求远高于对峰值算力的追求,而性价比恰好是DSA架构的长板。燧原在甘肃庆阳建成的万卡国产算力推理集群,拿到了中国信通院五星级认证,说明它的产品在推理场景的实战能力已经通过了第三方验证。
但这个市场里不只有燧原。寒武纪的思元系列、华为昇腾、甚至英伟达针对中国市场的特供芯片,都在抢同一批客户。燧原要证明的不仅是DSA能跑通,还得证明它能在推理市场上拿到足够大的份额,而且这个份额不能只在腾讯体内。
四小龙与寒武纪
寒武纪不属于四小龙的圈子,它上市更早、体量更大,但它的轨迹对燧原有参照意义。寒武纪早期对华为的客户集中度也很高,这几年逐步分散,切入了金融、互联网等头部企业,2026年一季度营收28.85亿,已经连续多个季度盈利。寒武纪证明了国产AI芯片公司可以走通“从大客户依赖到独立盈利”这条路,但前提是客户结构要撑得住。
回到四小龙自身,差异已经很明显。摩尔线程铺了AI智算、桌面显卡、汽车座舱三条产品线,首次实现单季盈利;壁仞上半年营收12.36亿,客户结构是四家里最分散的。沐曦商业化进度偏慢,但产品迭代节奏稳定。它们各有各的问题,但至少有多条腿走路或者多个客户分摊风险。
燧原的处境不同,营收增长强劲,但客户最集中;技术路线最独特,但生态最窄。腾讯IPO前持股约20%,发行后仍持有约17%,创始人赵立东和张亚林合计控制约28%的股权,两者差距约11个百分点。创始人理论上仍是实际控制人,但腾讯的投票权已经接近可以制衡的水平。
上交所问询函专门要求燧原说明经营独立性和业绩可持续性。燧原的回应是合作属于市场化行为、定价公允,同时正在积极拓展非腾讯客户。合规层面没有问题,但投资者真正想看到的不是解释,是非腾讯收入占比的实际变化。
写在最后
四小龙全部上市,国产GPU赛道的资本化阶段告一段落。但资本化不是终局,是淘汰赛的起点。上市之后游戏规则变了,二级市场不接受“我们还在投入期”这种叙事超过两三个季度。
燧原上市之后,真正的问题不是收入能不能继续增长,而是腾讯之外还能不能找到客户,DSA之外还能不能形成生态,以及腾讯给它的订单,究竟是在帮助它走向市场,还是让它越来越离不开腾讯。
如果答案是前者,腾讯是它最大的跳板。如果答案是后者,腾讯也可能成为它最大的天花板。