
本文来自微信公众号: 来咖智库 ,作者:AA,编辑:G3007
光芯片跌停潮,钱流向了石油和银行。
节后第一个交易日,A股高开低走。截至收盘,上证指数报3811.90点,跌0.79%;深证成指报12620.90点,跌2.07%;创业板指报3036.66点,跌3.15%;科创50报1456.32点,跌4.82%。全市场成交16943亿元,较上一交易日放量2442亿元,超3700只个股下跌。
01
一半是跌停,一半是新高
跌的一端几乎全在AI硬件。半导体、CPO、玻璃基板、存储芯片、光纤概念居跌幅榜前列,申万一级行业中电子跌4.25%、通信跌3.90%。源杰科技、长光华芯双双20cm跌停,东山精密、沃格光电、均胜电子跌停,天孚通信午后跌超10%,存储龙头长鑫科技收跌7.79%。
涨的一端全是资源和红利。石油石化板块收涨2.46%,居申万一级行业首位,博迈科涨8.23%、中国石化涨3.79%、中国石油涨3.39%;交通运输、公用事业、煤炭、电力、银行同样居前,工商银行、中国银行、杭州银行盘中刷新历史新高。受七部门《新型电池产业发展“十五五”规划》带动,力王股份30cm涨停、领湃科技20cm涨停;山东墨龙尾盘涨停,中远海能、招商南油涨停。
指数只跌0.79%,是石油和银行把上证托住了。真实的跌幅,藏在科创50的4.82%里。
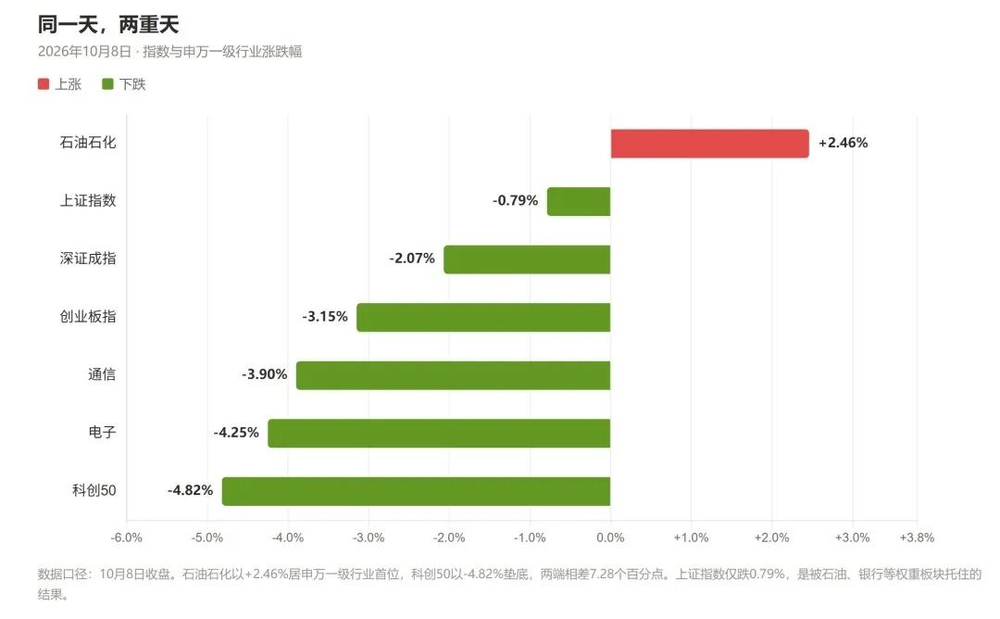
同一天,两重天,指数与申万一级行业涨跌幅
数据来源:沪深交易所10月8日收盘数据
02
砸盘的不是业绩,是一份“政策猜想”
光通信今天的杀跌,源头不在财报,在境外。10月1日,摩根士丹利发布报告,判断美国FCC对中国产光模块的潜在限制可能通过“受控清单”分阶段实施,最可能从3.2T代际开始,门槛是物料清单中美国公司价值占比需达65%——而美系DSP与激光器合计价值已接近这一门槛。
需要说清楚的是,这份报告的信息来源是与华盛顿法律团队的交流,通篇用的是potential、likely、could这类推演措辞,既无FCC正式规则文本,也无官方发布。它是一份政策猜想,不是一项政策。
但假期七天足够让猜想发酵,还叠了三个同伴:FCC新规FCC26-50将于10月13日生效;华为轮值董事长徐直军在全连接大会表态“坚定不移走NPO道路”,引发对独立光模块厂商在下一代架构中话语权的担忧;以及1.6T光芯片降价传闻——长光华芯、仕佳光子、永鼎股份均已回应,称未收到相关消息。
按机构拆解,这套框架的本质是“保现有、卡未来、利润向上游转移”:800G/1.6T已大规模商用不受限,整机厂短期无碍;3.2T预计2028年才爬坡,届时若需满足65%门槛,国产光芯片的替代空间与出海通道受压。所以今天跌得最狠的是上游光芯片,不是整机龙头。
这不是今天的孤立事件。
9月28日,“易中天”(中际旭创、新易盛、天孚通信)就已集体跳水,单日市值合计蒸发逾1600亿元。近5个交易日,天孚通信跌16.11%、中际旭创跌16.23%、新易盛跌17.20%,CPO板块跌14.26%。
前三季度,电子、通信分别上涨25.47%、23.74%,是31个申万一级行业中涨幅最大的两个;同期商贸零售跌27.48%、汽车跌21.37%。跌得最狠的,正是今年涨得最多的。这是估值与拥挤度的再平衡,不是基本面出了问题。
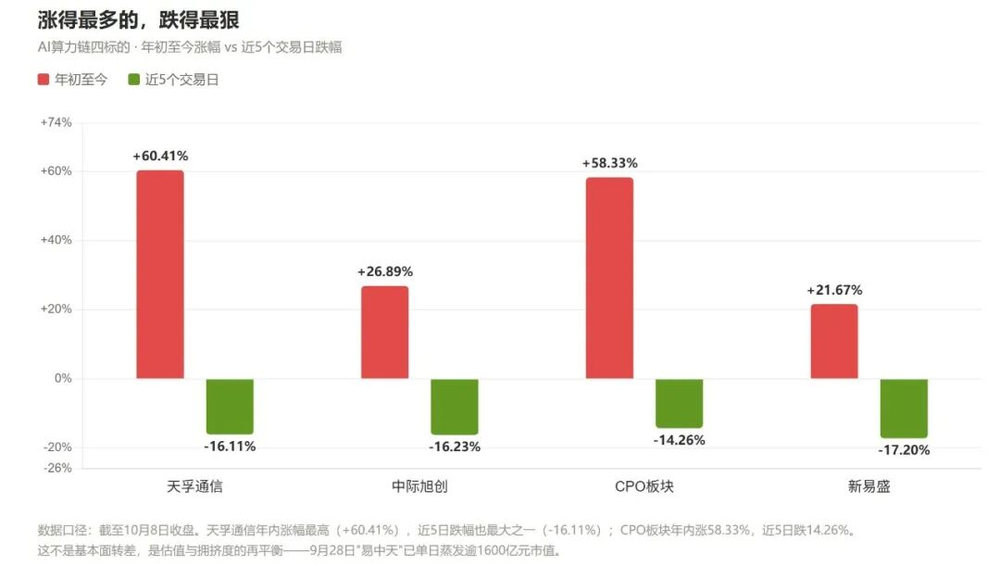
AI算力链年内涨幅与近5日跌幅对比
数据来源:Wind,截至10月8日收盘
03
钱去了哪里
资金流向给出答案:今日电子板块主力净流出226.56亿元,通信板块净流出97.05亿元,合计约323.6亿元;石油石化净流入5.63亿元。催化也很实在:10月7日布伦特原油收报100.20美元/桶;EIA把2026年布油均价预期上调至约98美元/桶;VLCC西非—中国航线TCE升至132.68万美元/日创历史新高,原油运输指数同比大增419.5%。
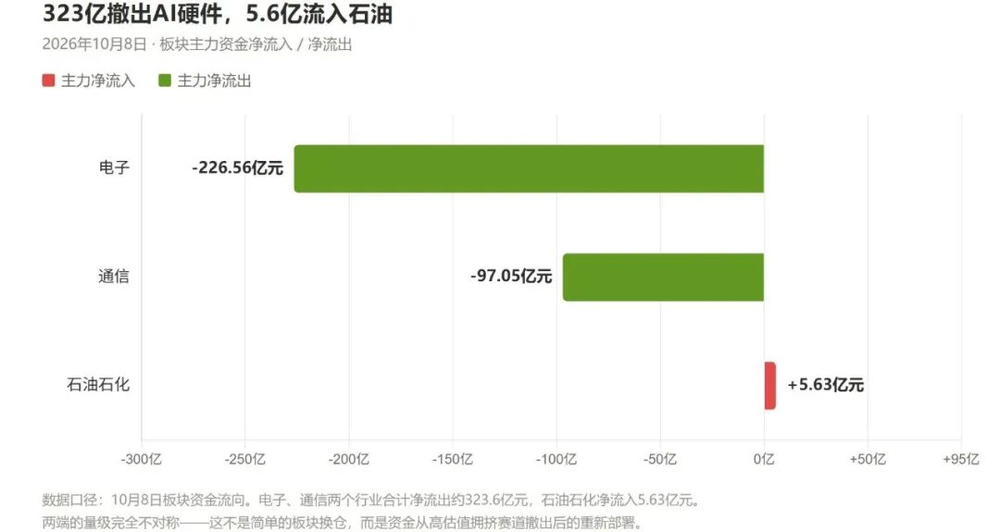
板块主力资金净流向
数据来源:10月8日板块资金流向统计
明天要盯的两件事。一是FCC规则的落地节奏。目前所有分析都建立在推演之上,范围收窄则光通信有情绪修复空间,扩大则整机厂的远期毛利也要重估。二是承接力量。今天放量下跌,而截至9月30日,沪深北两融余额25698.53亿元、较前一日减少391.38亿元。放量之后能否在一两个交易日内被承接,比今天的跌幅本身更值得关注。
机构分歧也明显:招商证券认为10月是结构性修复窗口、建议均衡配置;华泰证券建议规避纯题材与高估值品种;开源证券的基准路径是“反弹—高波震荡”;中信建投判断10月进入业绩验证期。落脚点其实一致——科技+红利的均衡配置。
数据来源:上海证券交易所、深圳证券交易所(10月8日收盘数据)、证券时报·数据宝、Wind、上市公司公告及公开报道。“主力净流入/流出”为板块资金流向口径,不同数据商略有差异。