本文来自微信公众号: 凌霄-科技投资人 ,作者:凌霄
最近看美股,最值得盯的不是哪家公司又涨了,而是交易所准备把“夜晚”也变成产品。很多人把延长交易理解成服务升级:亚洲投资者不用熬到纽约开盘,随时都能买卖美股。这个理解只看到了方便,没看到交易所真正想争什么。
Nasdaq计划从2026年12月6日起增加美东时间晚上9点至次日凌晨4点的隔夜时段,加上原有盘前、常规盘和盘后交易,形成每天23小时、每周5天的交易安排。更早之前,DTCC旗下NSCC已在6月把清算服务扩展至24×5,为隔夜成交补上后台基础设施。
从投资视角看,美股延长的不是营业时间,而是对全球资金和定价活动的承接时间。谁能在亚洲白天、欧洲早晨继续提供股票、ETF、行情和清算,谁就更有机会把跨时区的交易留在自己的市场体系里。
01
美股争的是
全球资金停在哪里
过去,跨时区投资者要等纽约开盘,或者通过盘前盘后、海外挂牌和其他交易场所绕行。23小时交易把等待压缩到每天一小时。全球突发事件发生后,资金可以更快在美国股票市场调整仓位。
加密资产的7×24小时交易,也改变了年轻投资者对市场时间的预期。美国交易所延长时段并不等于复制加密市场,但它确实是在回应一种已经形成的习惯:资金希望在消息发生时就能行动,而不是等钟声响起。
这可能进一步强化美国市场的价格发现能力。亚洲或欧洲白天出现政策、地缘和产业变化时,美股可以更早吸收订单,而不必把最初一轮交易全部让给其他市场或场外系统。
这里需要区分事实和判断。23小时交易的上线安排是事实;它能否持续吸引更多全球流动性,仍取决于成交深度、市场数据、券商接入和投资者参与。时间窗口打开了,不代表资金会自动填满。
02
开放23小时,
不等于流动23小时
“随时可以下单”和“随时都有好价格”是两回事。交易时间只是入口,真正决定成交质量的,是订单簿里有多少买家、卖家和做市资金。
SEC工作人员的统计显示,2026年8月,隔夜时段只占全部NMS股票成交股数的0.9%、成交金额的0.8%。隔夜交易增长很快,但和常规时段相比,仍然是一条很浅的河。
订单变少之后,买卖价差可能变宽,少量订单更容易推动价格,夜间成交价也未必能代表第二天常规时段的供需。美国投资者教育部门长期提示,延长时段存在流动性较低、波动更大、价格不确定以及不同市场报价不一致等风险。
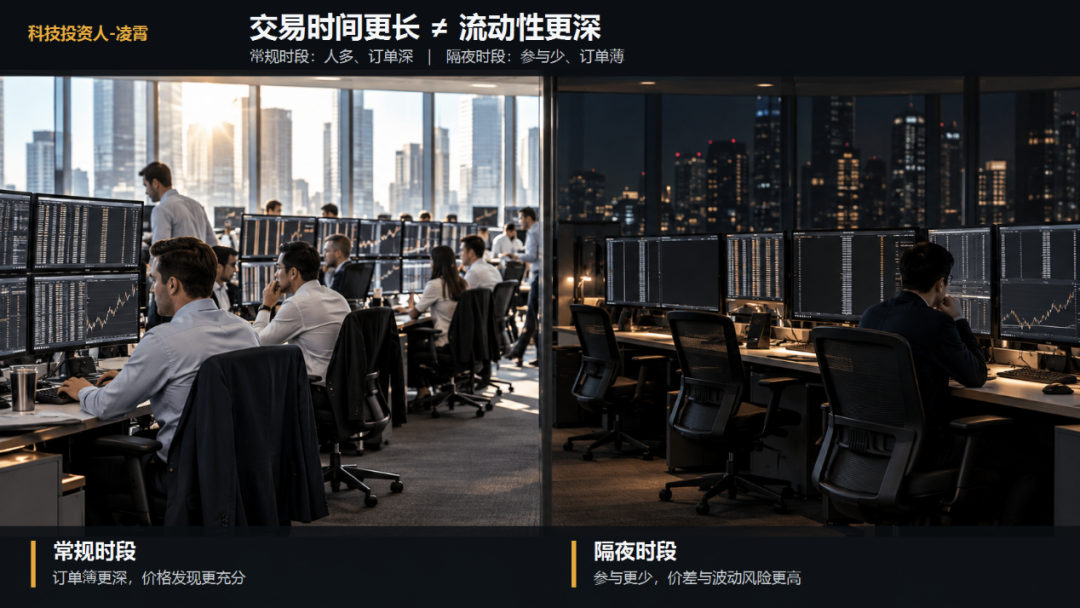
夜盘更薄,不等于做市商进入了“无风险收割场”。做市商能够赚取价差,但也承担库存和价格跳空风险。更准确的判断是:在更薄的订单簿里,拥有算法、数据和路由能力的专业机构,通常比临时追单的个人更有优势。
03
交易所、券商和做市商
都想延长时间
对交易所来说,延长时段意味着更多撮合机会,也意味着行情、连接和数据服务覆盖更长时间。只要隔夜成交逐步增长,交易基础设施就能承接更多跨时区需求。
对互联网券商来说,账户可交易时间越长,用户打开应用和提交订单的机会就越多。便利确实提升了,但平台活跃度上升,不等于每个用户的投资回报都会上升。
对做市商来说,隔夜交易带来新的报价需求和价差机会,同时也要求更长时间的风控、技术和人员覆盖。交易时间越长,金融机构售卖的就越不只是股票,还包括行情、清算、路由和风险管理。
所以,这不是交易所单独把服务器多开几个小时。市场数据系统、中央清算、券商订单处理、异常交易监控和公司行动安排都要同步延长。每天保留的一小时,正是为清算、维护和交易日切换留下的窗口。
04
市场越晚关门,
投资者越要克制
资产可以23小时交易,不代表人需要23小时盯盘。对普通投资者来说,新增时段首先增加的是选择,其次也可能增加焦虑、误操作和交易摩擦。
如果确实需要在隔夜时段处理仓位,限价单通常比市价单更可控。还要提前确认券商接受哪些订单、订单是否跨时段保留、成交会被路由到哪里,以及报价是否来自完整市场。
夜间价格可以作为信息,但不宜自动当成价值结论。2026年8月仍有99%以上的NMS股票成交股数发生在隔夜时段之外,主流机构和更深的流动性依然集中在其他交易时段。
交易时间的延展,改变了资本博弈的节奏,没有改变企业依靠现金流和竞争力创造价值的规律。对普通人来说,真正稀缺的不是更多交易时段,而是不被交易时段牵着走的纪律。