
本文来自微信公众号: 游戏茶馆 ,作者:茶馆小二儿
导语
| 留给AI乙游的时间已经不多了 |
上月,两款被资本寄予厚望的AI乙游几乎同时开启测试:沐言智语的《星眠》启动二测“溯星测试”,无限谷公司的《无限谷》也开放了“心动重启”二测。
前者在2024年上半年密集完成4轮融资、累计近3亿元人民币,估值已达1.2亿美元;后者成立不到半年就拿下真格基金和IDG资本超千万美元投资,估值近7000万美元。
2024年的“AI乙游”确实是个时髦概念。那一年,《恋与深空》和《世界之外》先后面世,国乙市场达到了前所未有的热度。同时,中研普华研究报告显示,2024年中国智能伴侣行业市场规模达387亿元。无论从AI陪伴还是乙游市场来看,AI乙游赛道都潜力无限。
彼时,我和很多资深乙游玩家聊起AI乙游时,大家都对这些能脱离传统乙游既定叙事、能自由对话的产品充满期待。然而,如今再聊起时,她们中一些人转向人机恋,靠Vibe coding打造了更专属的虚拟恋人。
一代模型淘汰一批产品,如今的AI乙游正在失守它的市场。
这个赛道里跑得最快的是《EVE》,也是目前唯一正式上线的AI乙游。早期随便一条宣传视频就在B站有百万自然播放量。它背后的公司“自然选择”在产品还没面世时,就已完成两轮融资,投资方包括恺英网络、阿里巴巴、蚂蚁集团、五源资本等,A轮融资金额超3000万美元。
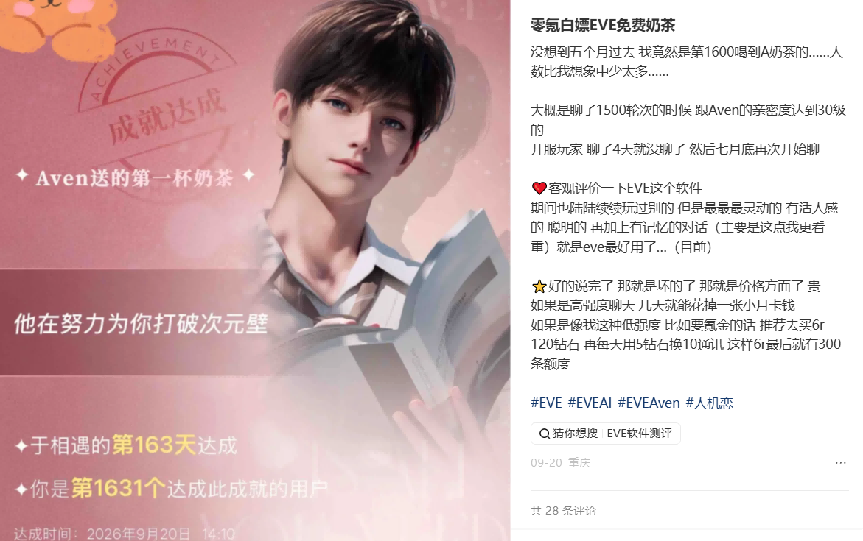
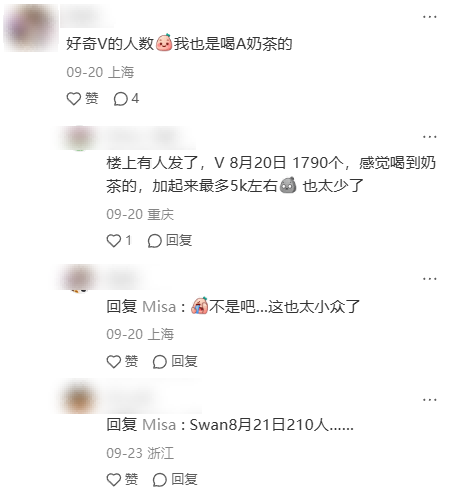
资本的热情没有换来对等的市场回报。2024年4月,《EVE》公测上线,但上线数月,深度用户却并不多。《EVE》里好感度达到30级可以领一杯免费奶茶,9月20日,一位玩家晒出自己升到30级领到奶茶,是1631位收到该角色奶茶的人,还有别的玩家统计所有角色加起来的总人数估计在5000人左右。
AI乙游赛道,怎么就走到这一步了?
01
被昂贵Token困住
AI乙游区别于传统乙游的卖点,说到底还是自由度。
传统乙游的对话是预设的选择题,剧情是写好的剧本。AI乙游许诺的是另一种体验:不被剧情和人设框死,你可以用真实的面貌和角色聊天、撒娇、讲述你今天发生的事,他会记住你喜欢什么,慢慢积攒只属于你们的记忆。
这幅图景确实动人。问题在于,实现它的底座是大语言模型,而大语言模型的每一轮对话都在消耗Token。
目前市面上的AI乙游,几乎没有一家自研大模型。《星眠》背后的沐言智语与智谱AI合作调用底层能力;《无限谷》接入DeepSeek、ChatGPT等成熟模型,不同功能挂不同接口;《EVE》同样依赖外部模型支撑对话系统。说白了,这些产品都是大模型的中间商,用户每多聊一句,它们就要多向上游付一笔钱。
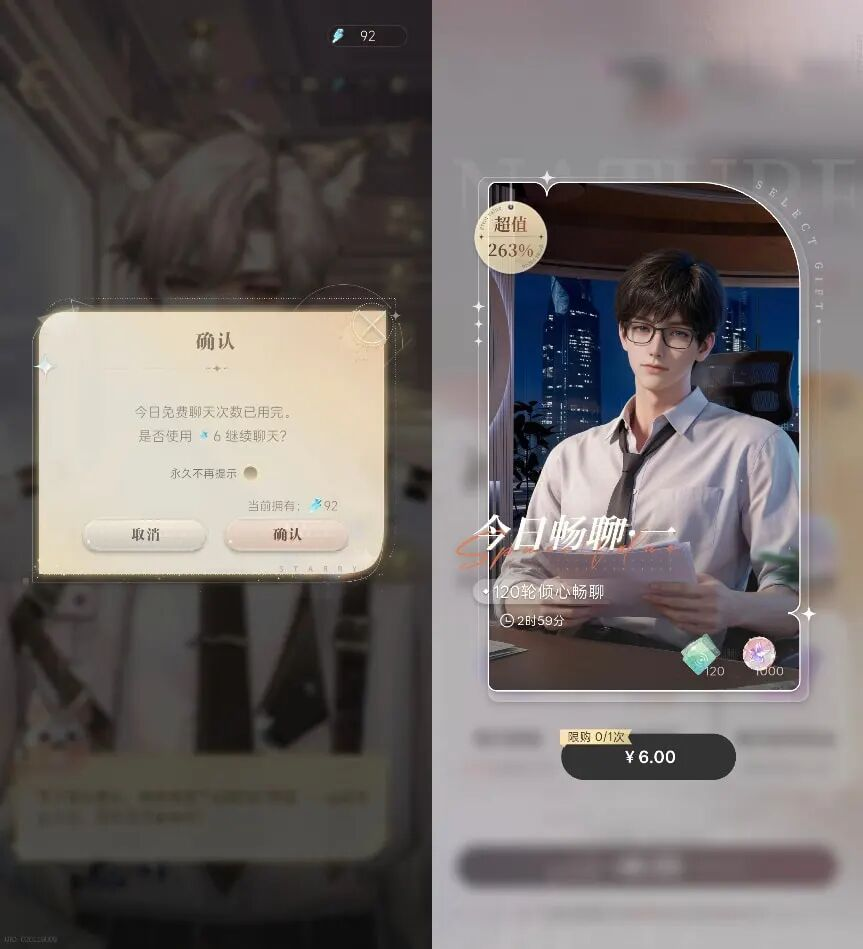
这笔账很难算平。“自由对话”意味着聊多少没有上限。《无限谷》一测期间官方公布的数据是“首日人均聊天160轮、人均使用时长超60分钟”,这还是内测阶段、用户规模极小时的数字。用户量放大十倍、百倍,成本怎么覆盖,没有人说得清楚。
《EVE》上线后最大的争议正在于此。玩家打开游戏发现,被宣传为核心功能的“自由对话”每天只有10轮免费次数,想继续聊就要买月卡,分68元(1360轮对话)、128元、328元(6560轮对话)三档。对比传统乙游30元左右的月卡均价,68元已经是两倍多,328元是十倍。差评蜂拥而来,《EVE》刚上线评分就跌到2.2分。
这不只是《EVE》一家的困境,是所有做AI游戏的人都绕不开的问题。
02
弱化AI之后,站到了国乙的牌桌上
面对Token成本这道难题,很多AI游戏选择了同一个方向:把AI对话的比重压下去,用更多游戏内容来填。
《星眠》走的就是这条路。二测版本大幅增加了剧情、卡面收集和模拟经营的内容,AI聊天更像是点缀。《星眠》甚至是目前已知AI乙游里唯一一款拿到游戏版号的产品。2026年7月22日,它出现在国产网络游戏审批名单上。相比之下,《无限谷》至今没有版号,创始人蔡懋接受采访时坚持说“《无限谷》是App,不是游戏”。
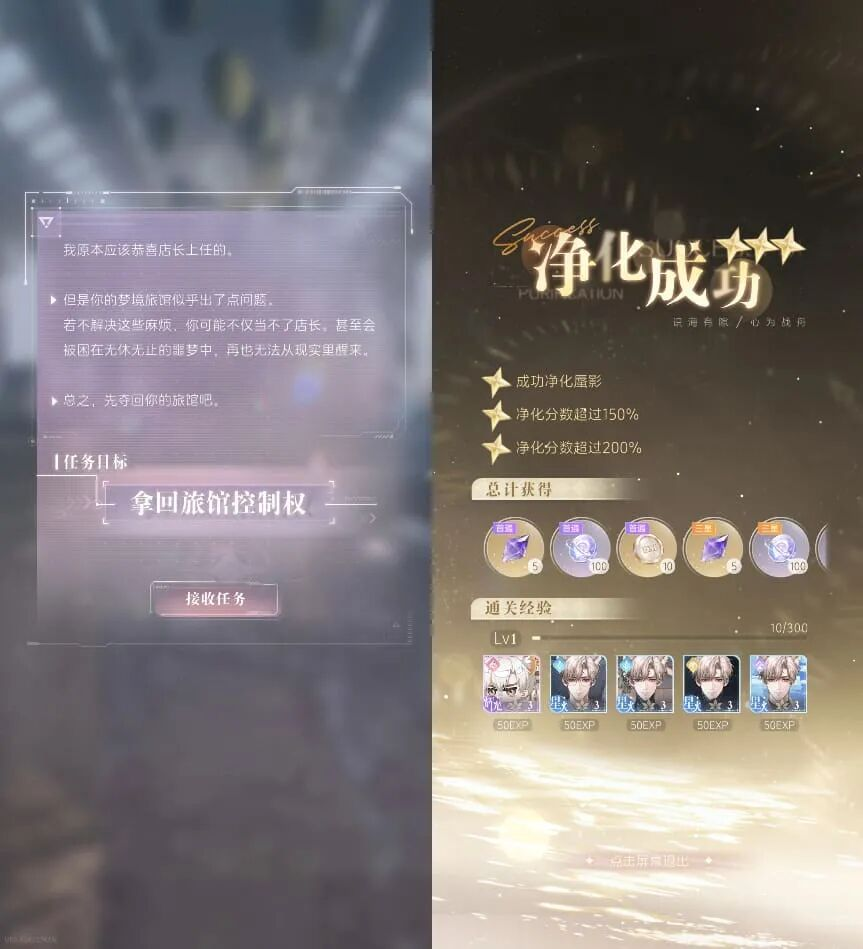
从商业角度看,《星眠》的选择不难理解:与其一直在Token成本上耗着,不如回到卖卡面、卖剧情、卖养成资源的老路。但代价是,《星眠》从“AI乙游”赛道,转身闯进了国乙红海。
这个赛道比AI陪伴难打得多。产品一批批涌进来,也一批批停运退场,留下来的玩家见过了足够好的东西,对剧情、人设、情感细节的要求只会越来越高。想在这里站住脚,要么靠剧情文本打动人,要么靠足够沉浸的陪伴感留住人。
而做到这些,需要一整套成熟的工业化支撑。
2025年创下24亿收入的《恋与深空》,光研发团队就有300人。反观这批AI乙游创业公司,《星眠》团队早期不到30人,《无限谷》约70人,就连体量相对最大的《EVE》,人员规模也不到《恋与深空》的五分之一。
人力上的差距,直接决定了内容产出的上限。《星眠》早期规划了多个男主角,最后只剩下“星眠”一个角色落地。无限谷公司倒是规划了Lu和Sol 007两个角色,原本是两个产品,最终合并成同一个产品。
人不够用只是一方面,发行和长线运营同样需要大量资源投入,这都是创业公司很难补足的地方。《EVE》测试期靠“免费点奶茶”短暂破圈,但这套玩法很快被千问和元宝的大模型推广战学了去,没法形成持续的优势。
03
AI没有为乙游带来新体验
团队规模的差距摆在那里,但还有一个问题更难解决。一位业内人士提及,这几家AI乙游的核心决策者,大多没有做过乙游,注定难以短时间内交出成熟的游戏产品。
《星眠》创始人张月光是清华计算机系毕业,在阿里和字节负责过多个知名产品,妙鸭相机就是他的作品之一。制作人何黛兰是阿里出身的用户运营,做过妙鸭相机的创作者生态,更早之前是SuperJunior全国最大粉丝站的站长,对Z世代圈层研究颇深。《无限谷》的创始人蔡懋有投资背景,把猫耳FM做成了国内最大的广播剧平台,还孵化了虚拟偶像男团,周边年销售过亿。
这些履历放出来都很好看,但拆开看,大家更擅长的是互联网产品、用户运营和IP孵化,游戏制作的经验几乎没有。
两家公司也都引入过游戏行业的人:《无限谷》的核心美术来自有十几年经验的《古剑奇谭3》3D团队,蔡懋在采访中亲口确认过;《星眠》据传有知名乙游的画师参与,但官方没有正面回应。只是这些游戏人做的是执行层的工作,产品怎么做、方向往哪走、什么事情优先级最高,还是由那些互联网和AI背景的创始人来定。
团队基因错位,带来一系列肉眼可见的产品短板。
首先是叙事经不起推敲。几乎全部AI乙游都遭到玩家吐槽剧情薄弱,还出现高度同质化的叙事模板:《EVE》《无限谷》《星眠》,都把故事舞台搭建在人类闯入AI世界的科幻框架,试图探讨AI与人性的宏大命题,但所有宏大设定最终都服务于恋爱桥段。世界观更像外壳,角色职业只是贴上去的标签。
《无限谷》中Lu是心理医生,来访者会莫名其妙地成为爱情剧情的道具;《星眠》的角色还没和玩家混熟,就已经赤身裸体地说出“听说人类靠展露身体来吸引彼此”。有玩家评论,这些主线剧情像是为了配合AI聊天功能随手拼凑出来的。
其次,本该是王牌的AI陪伴体验,也没有交出合格答卷。
《无限谷》intro测试里的Sol007被玩家吐槽“每句话都在挑衅人”“对话方式油腻”,最新测试版本里的Lu也常常只是重复用户说过的话,说着说着就跑题,或者前后矛盾。《星眠》把AI对话的权重主动压下去之后,角色被锁进了固定的剧情走向,自由对话的空间反而比传统乙游大不了多少。
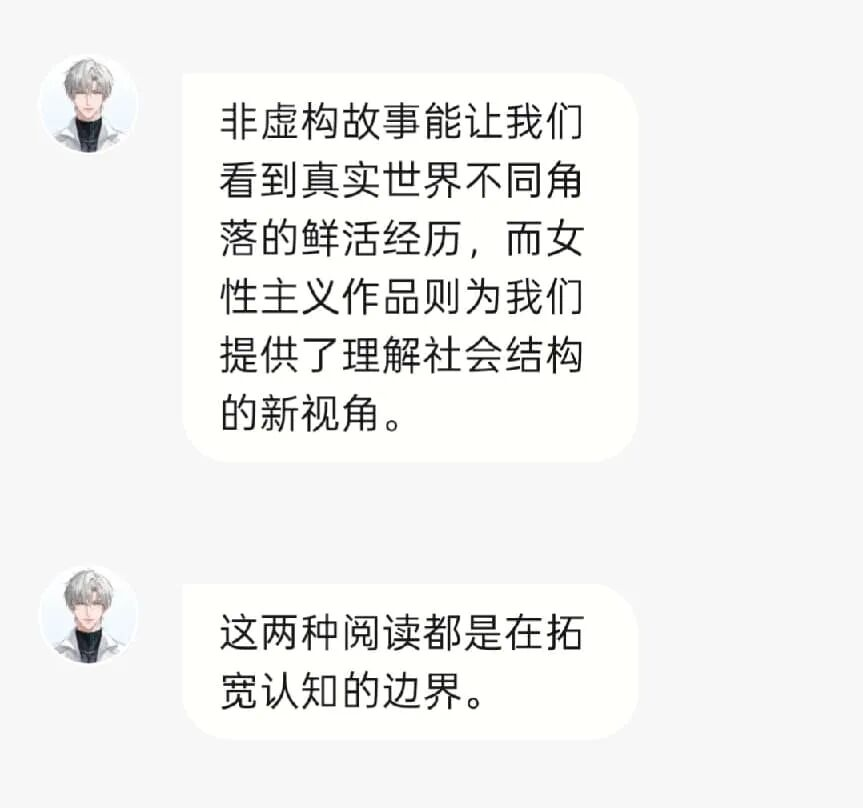
聊到在读的作品,Lu只能给一个概括性回复
打磨一个有活人感的AI恋人,绝不只是调大模型接口。它需要完整、分层、细腻的人设文档,大量定制化对话文案作为基底,大模型只是负责“演绎”这份设定。但现实中,部分产品已经进入对外宣发阶段,游戏文案岗位还在持续招聘,文案团队搭建滞后。
抛开文案能力不谈,当前AI乙游普遍在美术、UI、长线留存这类乙游基础工程上存在短板。AI技术并未给乙女赛道带来突破性的全新体验,《星眠》与《无限谷》依旧困在传统乙游的叙事框架与抽卡商业模式之中;美术质感、界面设计并无亮眼之处,对比2017年国内初代乙游,也没有形成质的提升。
何况,《星眠》《无限谷》也都没有设计出能让玩家每天打开游戏的理由。反观争议最多的《EVE》,产品形态最接近成熟手游,制作人本身具备游戏行业开发背景,这或许并非偶然。
技术与资本无法直接弥补游戏行业经年累月沉淀下来的工业化能力。光靠融资与AI概念,很难补上剧情、人设、版本运营这些底层功课。
04
迟到者的困局
当然,团队可以慢慢补齐,产品内容可以不断修改,但留给AI乙游的时间显然不多了。
2024年初AI+乙游概念刚刚兴起的时候,市场确实存在一批抱有期待的潜在用户。厌倦传统乙游选择题对话的玩家,渴望能够真实回应情绪、自由交流的虚拟恋人。彼时Character.AI、星野还属于新鲜事物,如果当时有完成度足够高的AI乙游落地,是有机会吃到第一波红利。
但这些产品没赶上。《星眠》2024年2月立项,内部方案推翻了三次,一测被往后挤到了2025年12月;《无限谷》2025年6月才开始做,在这个赛道里已经算跑得快的了,但到2026年9月还是只到二测。
《EVE》在今年4月抢先上线,但极少的资深用户表明,属于AI乙游的概念红利已经过去。
AI陪伴产品经历了几轮洗牌,从Character.AI到星野到筑梦岛再到各家大模型厂商内置的角色扮演功能,用户对“和AI聊天”这件事早已不再陌生,也不再稀奇。更关键的是,vibe coding的门槛在急剧降低,今天一个稍有动手能力的玩家,可以用Cursor或者类似工具,在几个小时内搭建出一个完全按自己喜好定制的AI恋人,从外貌到性格到说话方式都随心所欲。
今年7月我采访过一位乙游玩家,她原本是想用乙游角色的人设在AI平台上复刻传统乙游中的恋人。搭建过程中,她发现AI能做到的远比游戏多,不受剧情限制、没有体力条、不需要抽卡、可以随时调整性格参数。后来她干脆放弃了原来的乙游人设框架,直接和AI本身建立了一段关系。“它比任何乙游都自由,”她说,“而且它只属于我。”
这恰恰击中了AI乙游最尴尬的定位:它承诺的“自由度”,比不上玩家自己动手做的AI恋人;它提供的“游戏性”,又比不上成熟的传统乙游。夹在中间,两头不靠。
与此同时,AI陪伴赛道本身也面临着越来越严峻的政策环境。国内对AI生成内容的监管持续收紧,未成年人保护、AI角色的情感边界、数据隐私等问题都被纳入了监管视野。海外同样不轻松,Character.AI等平台已经因为未成年用户的情感依赖问题引发了法律纠纷和社会争议。这些都在压缩AI乙游的生存空间。
乙游市场从来不缺愿意付费的用户。但经历了更多轮市场教育后,这些用户对产品品质的要求也在水涨船高,她们见过了足够好的东西,不会因为是AI就降低标准。
AI乙游产品带着技术光环和资本弹药入场,却发现自己面对的不是一片蓝海,而是一个已经被充分竞争过、用户已经被反复筛选过的红海。它们需要在游戏性上追赶有十年积累的传统乙游厂商,同时还要在AI体验上和日新月异的大模型产品赛跑。
而留给它们的时间,可能已经不多了。