
本文来自微信公众号: 科技爆论 ,作者:爆哥
9月29日,余承东面对国际媒体,把"鸿蒙推向全球"这个十分不寻常的目标说出了口。
9000万台设备、45万个应用、1100万开发者,鸿蒙的家底确实厚了。但海外手机年销才几百万台,用户手机里装的还是Gmail、Google Maps和YouTube。
为什么鸿蒙突然出海?答案其实不复杂,就藏在“余承东”三个字背后。
1
余承东把话挑明了
10月6日,华为海外账号放出9月29日国际媒体圆桌访谈纪要。
余承东面对参会者,说了一句分量很重的话:"我们计划未来逐步将鸿蒙推向全球市场,不过这只是初步规划,我们会稳步推进、一步一步来。"
这里要注意一下措辞——"计划"、"逐步"、"初步规划"、"一步一步来",四个词都带着缓冲意味。但信号是足够明确的,鸿蒙不再满足于做"本土系统",它要上整个系统竞争的大桌了。
至于原因,直白的那个是鸿蒙的家底也确实厚了。余承东在当场就进行了报数:鸿蒙6和7设备超9000万台,年底预计破1亿;应用与服务超45万个;全球注册开发者1100万;合作伙伴超2.3万家。芯片这边,Mate90搭载麒麟9050Pro,CPU、GPU、NPU、ISP、基带全部自研,性能较上代提升31%,还用上了何廷波5月发布的"逻辑堆叠"技术——在EUV拿不到的情况下,用垂直堆叠重构电路布局。
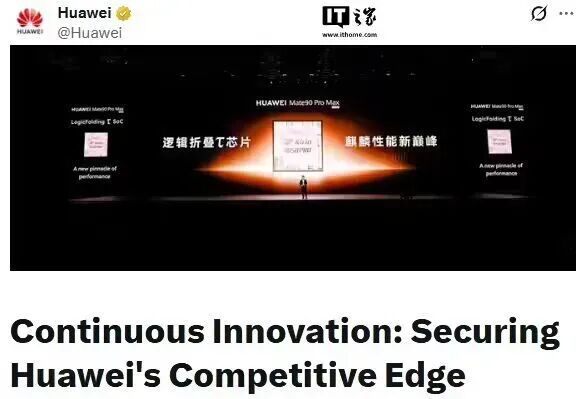
余承东还拉了一串"失败者名单"壮行:微软Windows Phone、三星bada、诺基亚塞班,"大型企业此前都曾尝试,但均未成功。尽管我们起步更晚,但我们取得了成功。"
是的,相比于这些同样出自大厂的系统,鸿蒙俨然迈出了最难的那一步。
这次由余承东喊出的出海,不是单纯的口号,而是一次放风,先看海外市场和开发者什么反应,再决定下一步迈多大。
话没说满,是因为余承东乃至华为也知道,出海这道题其实比做芯片还要难。
2
为什么是现在?
鸿蒙出海不是拍脑袋,四股力在2026年同时到位。
一股力是芯片。余承东原话是:"依托自研芯片、鸿蒙系统,借助国内供应链,我们基本摆脱了对美国技术的依赖。"
从2019年实体清单到2023年重启芯片国内生产,再到Mate90全自研芯片量产——七年,华为啃下了核心的"卡脖子"环节。
另一股力是国内的生态闭环。6月鸿蒙6设备6600万,8月破8000万,9月底9000万,三个月涨2400万。原生应用突破10万,AppGallery可获取应用超40万。
鸿蒙系统在国内的确形成"用户多→开发者来→应用多→更多用户"的正向循环,生态过了临界点就会自我加速。
还有一股力是海外业务局部回暖。余承东承认,智能手机海外年销仅数百万台,跟巅峰期全球第一比几乎可以忽略。但穿戴设备全球份额第一,TWS多国登顶,折叠屏国内占75%,Mate XT2三折叠已规划推中东和亚太。这些品类攒下的品牌认知和渠道,都是鸿蒙手机出海的"前哨站"。
这里得提一个数字:2007到2025年,华为累计研发投入超1.8万亿,近年研发占营收20%以上,20万员工近半数做研发。这笔钱不是风投给的,是一分一分从业务里挤出来的。
但有一股力量容易被忽视,那就是华为的一大重心“汽车相关业务”在行业整个进入存量阶段,可带来的回报已经远不如以前稳定。
问界和华为的分分合合、国产汽车大厂整体陷入利润率底下乃至和上游宁德时代撕破脸,华为内部重申“不造车”原则、余承东本人作为终端操盘手重回AI业务……种种内外迹象都表明,华为需要一个新的增量抓手。
而手机出海不是唯一的选择,但却是稳妥的选择。
国内1亿台是生态的"基本盘",养得活开发者;海外几百万台是"增量盘",是为接下来的增量投入买单的增量收入来源。
3
出海仍有三道坎
芯片难不难?难。但芯片是"自己跟自己较劲",砸钱砸人砸时间总能出结果。鸿蒙出海的三道坎,是"自己跟别人较劲",光靠努力不够。
一道坎是GMS生态壁垒。海外用户手机里,Gmail、Google Maps、YouTube是刚需,全挂在谷歌移动服务GMS上。2019年谷歌断供GMS,华为海外销量应声暴跌。现在的鸿蒙NEXT是纯血鸿蒙,不兼容安卓APK——海外用户买到鸿蒙手机,连"曲线装谷歌应用"的路都更窄了。
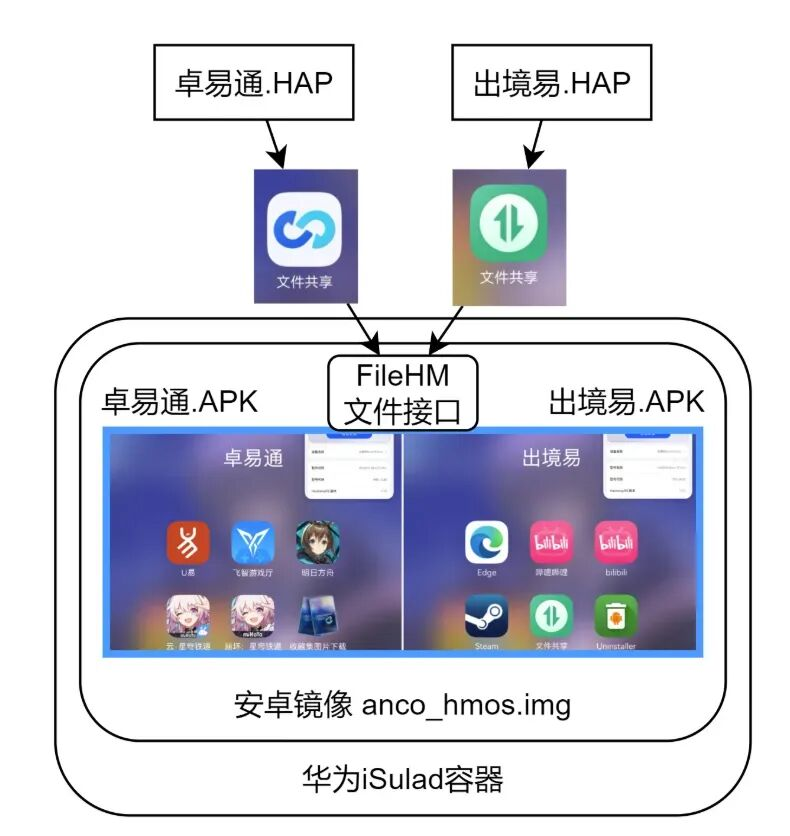
目前海外华为手机靠microG、GBox这类兼容层,但Google Wallet用不了、部分游戏打不开、有些银行App直接拒设备。换成纯鸿蒙,这些workaround能剩多少,谁也不知道。
第二道坎是运营商渠道。欧洲70%以上手机靠运营商分销,余承东自己说"需要重回运营商分销渠道,这是我们正在研究的方向"——注意,是"正在研究",不是"已经达成"。运营商选手机的标准很现实:应用完不完善、退货率高不高、售后跟不跟得上。鸿蒙目前的海外生态,运营商敢不敢大规模铺货,是个大问号。
第三道坎是开发者意愿。1100万注册开发者听着吓人,但真正为鸿蒙做原生适配的海外头部应用有多少?WhatsApp、Instagram、Netflix、Spotify不来,鸿蒙在海外就是"能打电话的功能机"。
海外App厂商的优先级很简单:先做iOS和安卓,因为99%的用户在那。鸿蒙要插队,得给开发者一个不可拒绝的理由——用户量足够大、补贴足够多、或有独家能力,目前三条都不成立。
鸿蒙出海其实还有两重附加压力。一是成本,存储芯片涨价,单台硬件成本额外增加超200美元,余承东承认"利润率大幅下滑",后续不得不涨价。二是产能,国内先进半导体产能还不够用,昇腾AI芯片和手机芯片在抢同一条产线,出海意味着更大的量,产能跟不跟得上?
微软花几百亿做Windows Phone,诺基亚押上整个公司,三星背靠安卓也试了bada,全死了。鸿蒙在国内成了,是因为国内是"没有谷歌的市场"——微信、支付宝、抖音本身就是基础设施,鸿蒙适配它们就能跑。但海外是"谷歌就是基础设施"的市场,GMS不是一个应用,是一整套账号、支付、推送、地图、认证的底层服务。这不是技术问题,是生态霸权问题。
国内的鸿蒙,是在没有谷歌的土壤里长出来的树;海外的鸿蒙,要在谷歌的森林里抢阳光。
树挪死,人挪活,鸿蒙接下来要在树和人之间来回腾挪了。