
本文来自微信公众号: 王智远 ,作者:王智远
10月8号,蝴蝶效应正式官宣,Manus拿下了超5亿美元的融资,相信很多人都在网上刷到这条消息了。
我专门去看了官方公告,通篇看下来,真正有价值的内容其实就一句话。
剩下的信息,无非就是博裕和IDG牵头投资,腾讯、红杉中国、真格基金跟投。除此之外,公告里几乎没有有效信息。
本轮估值、融资洽谈周期这些关键内容全都没有公开,金额也只给了一句超5亿美元的下限,整份公告写得就跟一张普通签收单据一样。
我刚看到这笔融资官宣时,下意识以为,这笔钱是用来结清和Meta相关的款项。
这个想法不算完全离谱,但肯定不准确,主要是两笔大额资金交易的时间挨得太近,金额又都是亿美元级别,很容易让人混淆。
一笔在8月完成交割,一笔在10月正式对外公布,中间还穿插过交易暂停的新闻。
普通人看到这些信息,基本都会默认两笔资金是同一笔;事实上这是两笔完全独立的账目,资金用途也完全不一样。
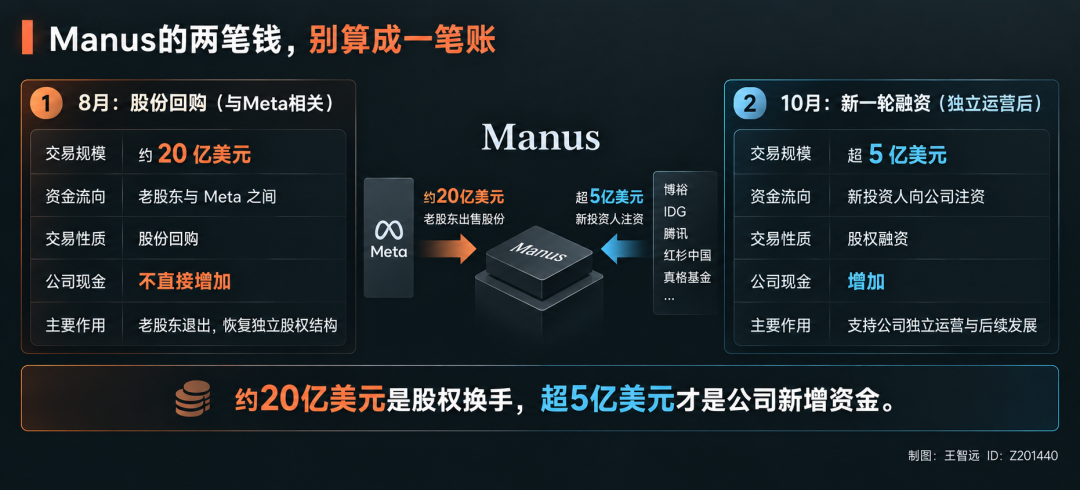
我特意核实过相关信息,今年8月就有一笔约20亿美元的资金完成交割,这个资金流向,是联合早报从业内知情人士处确认的,完整的交易链路都有清晰记录。
Meta相关收购交割落地后,公司原本的老股东已经拿到了对应的投资回报;今年4月这场收购被叫停,腾讯、红杉中国等一众老股东,重新凑集资金对接Meta,顺利拿回了公司的股份。
路透社还披露了一个关键细节,本次股份回购与当初的收购价保持在同一水平;当初收购定价是多少,这次回购就按多少价格操作,一买一卖下来,交易单价没有发生任何变动。
这笔钱只是老股东和Meta之间的股份置换,公司账户没有新增一分钱。这次官宣的5亿美元才是新进公司的账。
联合早报的原文表述值得仔细琢磨,Manus在9月1日官宣恢复独立运营,此前已悄悄完成数据清理,理顺了所有Meta合作遗留问题,全程没有对外透露过公司资金短缺的情况。
老股东完成股份回购之后,投资机构牵头推进了新一轮融资。这5亿美元全部进入公司对公账户,不会分给任何老股东。
算是Manus脱离Meta、独立运营之后,给自己储备的一笔核心运营资金。
理清这两笔独立账目之后,我们就能看懂这次融资背后的股权稀释逻辑。
首先要说明一点,40亿美元的估值数据,从来没有得到过公司官方认可,官宣内容里也从未提及;外界用这个数值测算,只是行业通用的参考标准,用来判断本轮融资的股权稀释比例高低。
9月中旬,彭博、华尔街日报都报道过,Manus估值大概在40亿美元。按彭博报道的口径,用5亿美元的融资金额对应这个估值,能算出本轮股权稀释比例为12.5%。
老股东出让的股份比例,仅为整体的八分之一,只用极小比例的股权,就换来了足够支撑公司独立发展的新资金。
12.5%的稀释比例,意味着创始团队和原有股东的核心控股地位基本没变。
之前股份回购交割完成后,据《财经》披露,腾讯持有公司约两成股份,是当时的单一最大股东,却始终没有掌控公司的实际控制权。
到了这一轮融资,腾讯从上一轮的投资位置退下来,变成跟投方,把领投的位置让给了博裕和IDG。
出资最多的一家主动把位置往后挪,公告对这一步一个字没有解释,看得见的只有它没有往前站,至于为什么,公司没说,腾讯自己也没说。
表面看是投资方出手阔绰,实际主动权一直握在原有股东手里。
......
一个没有被官方盖章认可的估值数据,为什么能成为整个市场的评判标准?
我看科创板日报的记者曾拿着本轮融资额度和网传估值,走访了多家投资机构,结果没有一家机构愿意出面证实这个数据。
可就是这个没人背书的40亿估值,在行业内广泛传开了。
再说说公司的营收数据,Manus只在2025年12月、也就是Meta收购消息官宣时,公开过一次ARR(年化经常性收入),大概1亿美元。
时隔六个月,到2026年6月,财新和The Information披露的数据变成了4亿到5亿美元。
这里有个很关键的细节不能忽略,这个四五亿只是年化营收预估,根据短期营收数据推算出来的全年数值,并没有经过专业审计机构盖章确认。
至于这部分营收里,有多少是依托Meta平台资源带来的,现有公开资料根本拆分不出来,这里我们也不做主观猜测。
10月8号,田丰给出了一组很直观的估值倍率参考。
当初Meta洽谈收购时,市场给出的估值倍率是20到30倍,到了这一轮独立融资,估值倍率直接降到了8到10倍。
同时他也明确,Manus独立运营后的经营数据,至少要持续观察两个季度。
公司的运营渠道体系已经全面更换,付费用户留存、净收入留存这些核心指标,都需要重新统计核算;哪怕当下公司营收数据还在稳步上涨,市场给出的估值倍数,已经出现了大幅缩水。
分析到这里就能发现,最靠谱的估值参考,根本不是公司的营收数据。
今年8月完成的股份回购,交割估值大概在20亿美元,这也是公开记录里,唯一能和网传40亿估值形成整数倍数的参考,刚好是两倍。
按照这个逻辑来看,网传40亿估值,不需要最新的经营数据来支撑,直接参照上一轮20亿的交割价格翻倍测算就行。
这只是市场的一种解读方式,唯一支撑点就只是这个整数倍数关系。
同样的40亿估值,换个角度解读,又是完全不一样的结论。
估值倍数从之前的20至30倍,跌到现在的8至10倍,能明显看出市场热度在降温;估值翻倍的推演逻辑、行业热度消退的趋势,同时存在,互相抵消,没法单一判定最终结论。
Benchmark是美国一家老牌风险投资机构。2025年4月,它牵头给Manus投了7500万美元,那时,公司整体估值大概5亿美元;等到今年8月股份回购时,Benchmark选择放弃参与,它手里的全部股份,都被腾讯接手了。
有意思的是,9月28日,Benchmark的名字出现在了Instinct的C轮投资方名单里,和美国红杉、Coatue并列。
此前有说法称Benchmark退出Manus后拿到了近10倍回报,这个数字算得不对。7500万投在5亿估值,持股约15%,20亿回购对应约3亿,实际回报大概4倍,和市面上传的近10倍差了一大截。
Benchmark转头投了Instinct,退出获利和押注新赛道是两笔独立的账,并不矛盾。
再来看看Instinct,一家做个人智能体的创业公司,跟Manus在同一个赛道上,公开资料里完全没有营收数据。公司2025年才成立,今年8月才开启小规模邀请制测试,团队总共只有14人。
我看有披露它的用户量突破10万,但官方公告里没有标注这项数据。
即便如此,这家公司还是在9月28日官宣完成10亿美元C轮融资,投后估值高达100亿美元;同一天,Manus刚把2.0和Cue发出去。
它从B轮到C轮只用了一个月,估值直接从25亿暴涨到100亿。一边是年营收4到5亿、估值40亿的Manus,一边是零营收、估值百亿的Instinct。
两套完全不同的估值逻辑,单独看都能自圆其说,但放在一起对比,就能看出行业估值标准的混乱。
从投资方名单也能看出变化,联合早报把这轮重组的落点写成一句,Manus的股权结构转向以中国资本为主导。
本次融资的定价基准,早在两个月前的股份回购交割时就已经敲定,投资机构的阵容也是这几个月逐步敲定、落实到位的。
整个流程里,官宣是最外层的那个动静,融资从见报到官宣不到一个月,公司恢复独立运营到这笔钱落地,前后一共五周。
......
公告里完全没提这块信息,我对着日历整理,找到四个分散的关键节点。
8月,股份回购正式敲定。9月1号,公司对外宣布恢复独立运营。两周之后也就是16号,曝出这一轮融资正在谈判。10月8号,资金到位。
至于谈判是不是更早启动,我翻遍资料,能查到最早记录就在9月中旬,当时只说双方还在谈,等到官宣直接就是敲定的结果。更早的信息没有公开记录,找不到就不瞎猜。
整套方案的筹备,时间线还要往前推。
金融时报7月10号的报道提到,回购方案那会儿已经摆上台面,交易金额还是那20亿美元;后续还有报道称,公司甚至在研究港股上市的可能性。
这篇内容出来时,回购还没完成,融资消息也没有对外披露,一整套计划早就写好了。
两笔交易背后,老股东牵头促成了回购,但新一轮领投的博裕和IDG是首次进场,出资阵容已经换了人。
想看清谁真正主导整套方案,得看谁两轮都在场:腾讯、红杉中国、真格从回购到本轮跟投全程参与,博裕和IDG只在这一轮入场。
对了,官宣当天还有别的信号。Manus官网一共放出17个岗位,包括产品设计师、Agent产品经理、全栈工程师、商业分析、测评工程师、用户增长经理这些方向。
公告短短几行文字,招聘页面的信息反而多很多。拿到钱之后打算做什么?招聘清单传递的信息比公告更清晰。
10月8号的公告,代表整套方案后半段落地,前半段两个月前就已经码在桌上。
Instinct那笔百亿估值,值得我们反过来看透一层;三家机构一起参投,但官宣里半点细节都没披露,它的定价逻辑很简单,价格完全锚定在两个月前B轮25亿的估值上。
至于敲定时间也很微妙,9月28日官宣,刚好卡在Manus融资消息曝光、再到正式落地的空档期。
嗯,同样都是AI智能体赛道,硬生生跑出了两套完全不一样的定价规则。
数据来源: