
本文来自微信公众号: AI时代我的人生下半场 ,作者:席春迎博士
首日暴涨265%、次日暴跌44%——欢创科技(06802.HK)上市两天的极端走势,把港交所新股制度改革推到聚光灯下:机构定价真能稳住市场吗?
席春迎博士从发行机制、筹码结构到投资者质量,拆解暴涨暴跌背后的制度逻辑。
一只港股新股,上市首日上涨265.68%,股价从58.85港元的发行价升至215.2港元;下一个交易日,股价收报119.9港元,较前一日收盘下跌44.28%。首日形成的强烈赚钱效应,转眼就变成大幅回撤。按上市后总股本估算,公司市值也从首日收盘时约207.8亿港元,回落至约115.8亿港元。
这家公司并非没有业务基础。它面向扫地机器人等智能终端提供激光雷达、线激光传感器和空间感知方案,服务过多家知名品牌。让这轮行情受到关注的,正是市场对热门赛道的追捧,与上市初期筹码和投资者结构之间的碰撞。
这只股票,就是欢创科技(06802.HK)。
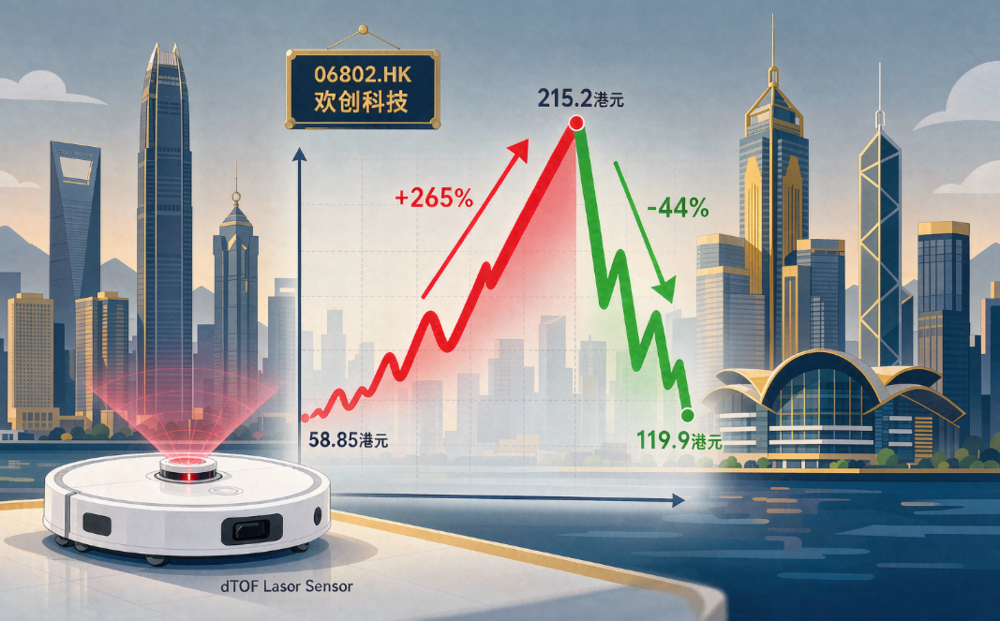
图1:欢创科技(06802.HK)上市后股价剧烈波动示意
一、从旧回拨机制到新发行机制:港交所为什么改革?
过去,港股IPO上市初期也经常出现大幅波动。热门新股首日大涨后快速回落,并不罕见。公开认购比例、国际配售比例,以及超额认购后如何回拨,一直影响着新股的配售结构和定价过程。
改革前,港股IPO通常以公开发售10%、国际配售90%作为初始分配框架。公开发售超额认购达到15倍至不足50倍,回拨后公开发售比例提高至30%;达到50倍至不足100倍,提高至40%;达到100倍或以上,最高提高至50%。这里的“50%”,是回拨后公开发售占发售股份的比例。
这套安排让散户能够在热门新股中获得更多配售,也使公开认购热度对最终分配产生很大影响。认购倍数高,说明申购需求旺盛,但并不必然代表参与者都基于长期估值判断,更不代表上市后会持续持有。
港交所后来调整发行机制,希望提升新股定价和配售的稳健性,让簿记建档和机构投资者在价格发现中发挥更大作用。新规要求至少40%的发售股份分配给建簿配售部分,并允许发行人选择机制A或机制B。机制A保留回拨,但降低了回拨后的公开发售比例上限;机制B则由发行人预先确定公开发售比例,最低10%、最高60%,不设置自动回拨。
从制度设计看,这个方向有其道理。机构通常拥有更强的研究和估值能力,让机构报价在发行定价中发挥更大作用,理论上有助于减少单纯由认购热度推动的价格偏离,也有助于改善上市初期的定价秩序。
但制度改变了定价权的分配,并不能自动决定机构的投资期限。机构既有愿意长期持有、陪伴企业成长的资金,也有关注发行折价和上市初期交易机会的短线资金。机构参与定价,不等于机构一定是长期投资者。
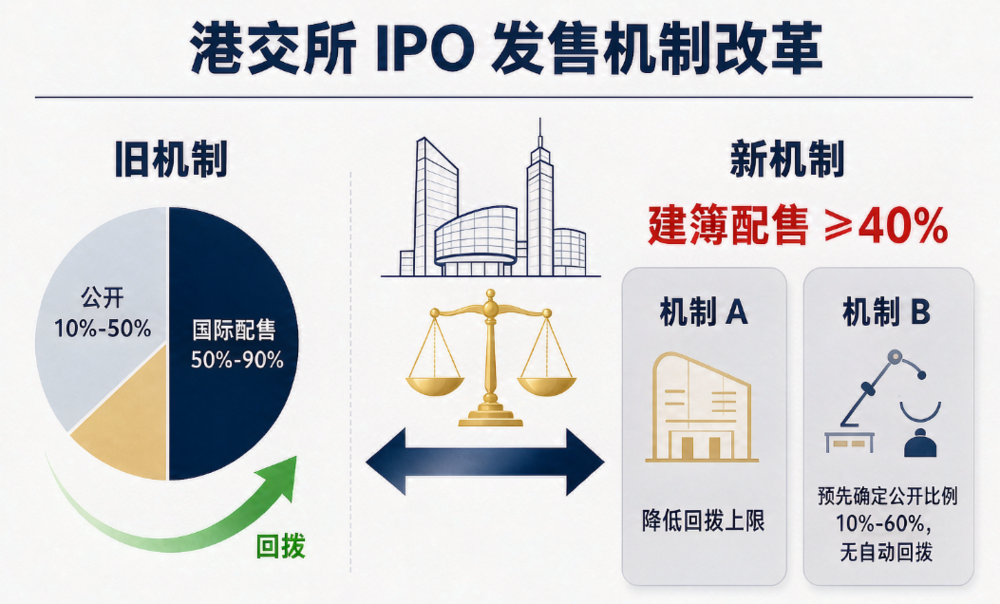
图2:港交所IPO发售机制改革:从旧回拨机制到机制A/机制B
二、欢创科技的发行结构,体现了新机制的特点
欢创科技采用机制B,最终公开发售仍占全球发售的10%,没有实际回拨。公开发售股份约115.89万股,却收到超过15.7万份有效申请,认购倍数约3547倍;国际配售认购倍数约5.53倍。
这组数据说明,散户申购十分踊跃,但认购热度没有自动改变公开发售比例。上市初期股价如何表现,更多取决于有限的可交易筹码与市场资金之间的供需变化。
上市发行的新股约占上市后总股本的12%。此外,还有原有股份转为H股,但部分原股东股份受禁售安排限制,基石投资者股份也有锁定期。因此,上市后的总股本、公众持股比例,与上市初期真正可以交易的筹码不是一回事。当市场关注度很高、可交易股份相对有限时,资金进出对价格的影响会更明显。
从首日大幅上涨、下一个交易日大幅回落的路径看,不能排除部分短线资金借热门题材和首日强势推高价格、随后在高位兑现的可能,行情呈现出“拉高出货”的一种可能路径。这是根据发行结构和价格表现作出的推测,后续仍要结合配售对象持仓变化和交易数据观察。
10月2日,恒生指数和恒生科技指数也明显下跌,大市走弱增加了个股压力。但欢创科技跌幅显著大于指数,说明大盘调整之外,首日估值预期、筹码供需和短线获利兑现,同样是解释这轮波动的重要因素。
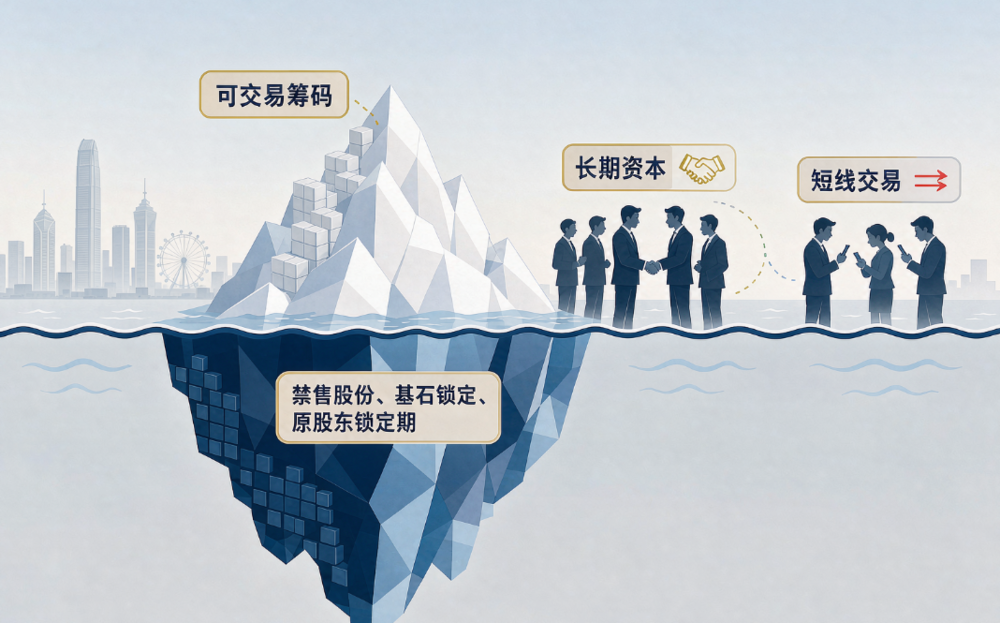
图3:新股筹码结构:可交易股份仅是冰山一角,长期资本与短线资金行为共同影响定价
三、发行人需要寻找愿意共同成长的长期投资者
欢创科技的基本面并非没有亮点。公司长期服务扫地机器人等智能终端客户,2026年上半年收入约4.13亿元,同比增长41.4%;期内溢利约1197万元,上年同期则录得亏损。dTOF激光雷达和线激光传感器收入增长较快,同时也要看到,公司盈利规模仍然不大,产品结构和持续盈利能力仍需检验。
因此,讨论这次行情不能简单归结为“公司好”或“公司不好”。公司业务有成长性,不意味着上市初期的任何股价都合理;发行机制把更多股份交给机构定价,也不意味着所有机构都会长期持有。
对发行人来说,上市首日的高股价并非唯一目标。短期暴涨暴跌会影响市场对公司的印象,也可能增加后续融资和投资者关系管理的难度。发行人要重视投资者结构,寻找理解企业战略、认可长期成长逻辑、愿意与企业共同发展的投资人。
基石投资者通常有上市后六个月的禁售安排。锚定投资者的具体持有约束,则需要看实际配售条款,不能仅凭名称判断。如果投资者参与申购后很快卖出,这类资金就难以发挥长期资本的陪伴作用。对企业而言,真正重要的不只是“有机构参与”,还包括机构是谁、基于什么逻辑投资、预计持有多久,以及是否愿意与企业共同面对发展周期。
结语
港交所发行制度改革的方向,是让机构簿记和专业定价发挥更大作用。接下来还需要观察的,是这些机构资金究竟是长期资本,还是上市初期的交易资金。
欢创科技这次上市后的大幅波动,让这个问题变得清晰:定价机制可以改变谁来参与定价,却不能仅凭“机构”二字保证长期投资。对发行人来说,建立真正有质量的投资者结构、吸引愿意陪伴企业成长的长期资本,是资本市场战略的重要一环;对投资者来说,除了看赛道和公司,也要看配售机制、实际可交易筹码与资金行为。
本文配图由AI生成。