本文来自微信公众号: 中国企业家杂志 ,作者:李艳艳
从西部绿电到词元成本,一本算电协同的现实账。
头图摄影|李艳艳
林伯强是厦门大学管理学院讲席教授、中国能源政策研究院院长。能源行业里,他有一句话被反复引用:算力的终点是电力,电力的终点是绿电。看似一句口号,落下来是一笔现实的经济账。
2026年,这笔账变成了刚性的政策指标。“算电协同”首次被写入《政府工作报告》,“推动绿色电力与算力协同布局”,也被纳入“十五五”规划纲要。3月23日,国家数据局局长刘烈宏在中国发展高层论坛2026年年会上把话说到底:确保枢纽节点新建算力设施绿电应用占比达到80%以上,最大程度发挥绿色电力的支撑作用。
中国电力系统足够大,满足算力供电不是问题,难的是怎么绿色地满足。据国家数据局统计:截至2026年6月,中国在用智算中心超500个,另有在建及规划项目近400个,高居全球第二位。但据中国信息通信研究院公布的数据,2025年国内智算用算占比仅为36.8%。
但在林伯强看来,基础设施建设需要适度超前。采访中,他从乌兰察布、中卫、庆阳、和林格尔的算力选址逻辑谈起,延伸到Token(词元)能否成为可交易的商品,以及发电企业能否从传统的“卖电方”变成“Token产能的持有者”,并对行业议题给出了优先级排序。

厦门大学管理学院讲席教授、中国能源政策研究院院长林伯强来源:受访者
他始终强调:所有设想最终都要落到真金白银的商业投入,企业需要对成本与风险,做到心中有数。
以下为访谈内容实录(有删减):
大厂选址账:电费最重要
《中国企业家》:乌兰察布、中卫、庆阳、和林格尔几大算力枢纽,节点优势各不相同。大厂在算力选址上,有没有明显偏好?
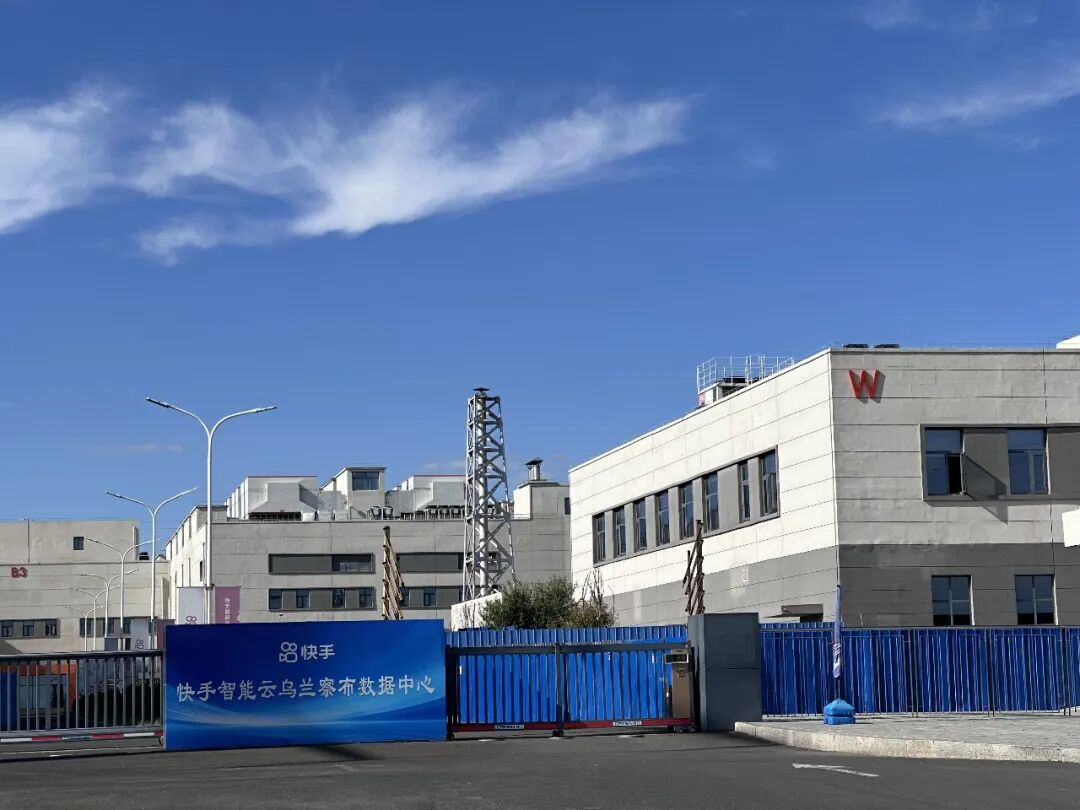
林伯强:这些枢纽节点基本都布局在西部。那里风电、光伏资源多,有大基地,适合大模型的长周期训练。大厂选址有战略考虑,但很大程度上还是跟成本相关。
比如京津冀,网络时延短,也比较冷,天然适合算力散热。像庆阳,跟风电、光伏大基地连在一起,电价会比较便宜,能耗指标也宽松一点。
《中国企业家》:如果帮大厂算一笔账,电费、绿电直连、储能、散热、土地、时延、政策补贴,你会怎么排序?
林伯强:按重要性排序,电费最重要。接下来是合规,你得有绿电。再接下来是时延,哪些算力可以延时,哪些不能。然后是散热,这块的成本比较高。土地和政策补贴权重占比比较小,很多地方没有补贴,各地情况不一样。
所以,成本最重要,其次是合规,再往下还是跟成本相关的东西。毕竟企业要落实到真金白银的投入,他们应该做到心里有数。
《中国企业家》:大厂往乌兰察布、庆阳等地布局,驱动力是电价便宜、绿电比例、政策支持,还是ESG要求?
林伯强:有政府强制性要求后,绿电成本就非常重要。首先得有绿电,其次成本得低。目前可以买绿电,以后可能要求必须真正做到绿电直连。
所以大厂选址应该有战略目标。能耗双控、绿电是否真正直连、整体供电可靠性,这些都要算进账里。电费、散热、土地、时延、政策补贴,企业都会算,但核心硬约束还是绿电成本和稳定供电。
容量电价是最大卡点
《中国企业家》:绿电直供、源网荷储一体化正从示范项目走向规模化。跨省跨区绿电交易、输配电价、容量电价、辅助服务市场、绿证溯源、地方能耗指标,这几项里哪个是最大的卡点?
林伯强:最大的卡点是容量电价,以及兜底保障的相关配套机制。算力必须不间断供电,同时又要达到80%的绿电要求,就必须保障稳定性。稳定性很大程度上要交容量电价费,这就会影响成本。另外,各省市场规则不统一,能耗指标和执行口径也不一样,很难标准化讨论。
从电网角度讲,算力和电力肯定要协同,这样才好规划。数据中心必须跟风电基地、电网,包括特高压等同步规划,电力市场、绿电电价、柔性调度、辅助服务都要进一步完善。绿电怎么溯源、能耗指标怎么互相抵消,这些都很重要。
摄影:李艳艳
《中国企业家》:2026年“算电协同”首次被写入《政府工作报告》,国家数据局又划出了“枢纽节点新建绿电应用占比要达到80%以上”的红线。核心考量是什么?
林伯强:政策核心,是希望新兴算力产业尽可能和绿色电力连接起来,八大枢纽节点要求绿电用电占比80%以上。目前可能还有一些企业需要买绿电,但今后必须直连。这样看,西部会更有竞争力。
这个政策不完全是为了控制算力消耗的过快增长。从总量看,绿色电源满足算力,我们肯定没问题,关键是如何绿色地满足。
《中国企业家》:未来真正能跑出来的算电协同模式,最核心的变量是什么?
林伯强:能不能把绿电、储能、电网兜底、电力市场交易和算力负荷协同起来,形成低成本、稳定、可复制的模式。要奔着源网荷储一体化能力,把电力市场交易捆在一起,通过绿电直连、储能直供、柔性调度等方式,把商业模式走出来。说到底,就是降低成本的问题。
Token经济:中国电力优势怎么变成成本优势
《中国企业家》:您有一个判断:美国有算力优势,中国有电力优势,最终看谁能补齐短板。如果Token成为可计价、可交易的商品,中国如何把电力优势转化为Token的成本优势?
林伯强:中国电力要转化成可卖的Token,对大厂来说,首先必须用绿电。这是国家红线,怎么满足得自己想办法。接下来就是电力市场、算力调度,把中国的成本优势变成Token成本优势。除了芯片方面使劲,西部绿电尤其储能成本必须进一步降下来。电力市场等软机制也要配套跟上。
目前中国电力系统是全球最大的,也可能是比较便宜的系统。一旦能够形成稳定的Token供应链条,特别是跟西部绿电连在一起的Token链条,就会很有竞争力。包括后续跨区电力交易,把稳定电力的供应都打包进Token定价,卖Token的整体机制就会更好一些。
摄影:李艳艳
《中国企业家》:算电协同让发电企业第一次可以直接面对算力客户。发电企业真能从“卖电方”变成“Token产能的持有者”吗?是要靠合资、长期供电协议,还是自己持有算力?
林伯强:卖电方变成Token产能持有者,不是没有可能,本质是商业模式问题。你不一定直接生产Token,但你有稳定的绿电,而绿电是Token的基本生长要素。发电企业可以把绿电、储能、保供、电网兜底费用打包起来。如果成本低,就可以向算力用户提供Token的供电服务。
电厂点和算力点,其实可以连在一起。对发电公司来说,怎么把算力负荷波动、风电光伏的不稳定性、容量电价、跨省能耗指标等等都叠在一块,绿电、绿证相关规则也还需完善。
《中国企业家》:Token需求跟模型迭代绑得这么紧,AI周期一变,电力资产怎么办?这个转变对能源行业意味着什么?
林伯强:从回报角度讲,Token需求跟模型迭代的不确定性还蛮高。电力资产要绑定回报、绑定AI周期,比较难。所以它的不确定性还是蛮大的。
对能源行业来说,负荷侧传统上以工业为主,目前工业仍是大头,但算力会越来越多。算力用电和传统用电很不一样,会倒逼绿电开发,推动AI加持下的电网调度,交易机制也会调整。今后能源资产价值不能只看发电量,还要看稳定性。电力系统成本,很大程度上要看稳定成本高低。
电力基本盘:够不够不是问题,稳不稳才是
《中国企业家》:中国已建成全球最大的电力供应体系。截至5月底,发电装机容量突破40亿千瓦,非化石能源发电装机占比达62%。这个基本盘,是否能支撑中国算力产业继续扩张?
林伯强:中国是全球最大的电力系统,全球每3度电大约就有1度是在中国发的,规模约为欧盟加美国的1.36倍。中国电力系统全球最强。这个容量支持电力扩张、算力扩张,不是问题。
关键问题是如何清洁满足、低碳满足。低碳满足很大程度上反映在电网系统成本上,包括储能成本、调峰成本,以及如何保证稳定。所以系统成本会成为一个很重要的成本。
《中国企业家》:国家能源局预测,到2030年全国算力用电量将达8000亿千瓦时,约占全社会用电量的6%。这个增量可承受吗?AI发展这么快,这个用电量是保守还是激进?
林伯强:这个增量可承受。满足电力本身没有问题,还是那句话,我们电力系统足够大。但关键是如何清洁、稳定地满足。6%这个预测可能还保守,因为人工智能发展太快,实际发生可能比估计更高。我一直强调,新能源装机重要,发电量更重要。装机很多但发不出电,没有太大意义。
《中国企业家》:电网需要提前做什么准备?特高压、储能、柔性负荷,哪个最急?
林伯强:主要有三个方面。一是算力与风电光伏大基地结合,要保障稳定、送出、特高压,让电与算力协同发展。二是储能非常重要,不打通储能堵点,就很难做到稳定的清洁供应。三是AI有助于柔性负荷机制,把算力变成可调节负荷,但可调节的前提是稳定。所以算力与电力不仅要量上协同,还要质上协同,电能质量要提高。
三年后成本结构:电费占比上升,算电协同成护城河
《中国企业家》:三年后,算力中心的成本结构会变成什么样?电费在其中的占比会升到多少?
林伯强:三年后,GPU等硬件仍可能是投入大头,但电费在运营成本中的占比会越来越高,因为需要用绿电来满足。硬件是一次性投入,电力更像耗材,对投资回报影响很大。
我估计,电费在算力中心的成本中大概能占40%。假定真是那样,绿电可能会从碳交易当中得到好处,容量电价可能会走高。运营成本中,电力运营成本可能会超过40%。
《中国企业家》:“算电协同”会成为算力中心的标配,还是少数头部玩家的护城河?中小运营商还有机会吗?
林伯强:可延迟的算力,尽量要往西部走;不能延迟的,可以留在东部,或者通过“西电东送”保障。但无论如何,都会涉及到电力稳定问题。今后全链条“源网荷储”一体化的商业模式和运行能力很重要。头部玩家会掌握更多的资源,大市场可以更好地进行资源配置,中小运营商可以起辅助作用。
《中国企业家》:现在乌兰察布适合做算力中心的地似乎越来越少了,算力中心的承载力已经接近上限了吗?
林伯强:目前应该不会。地方政府对算力中心还是比较欢迎的,也可以消纳当地的风电光伏资源。乌兰察布风光资源还是蛮丰富的,利用起来对当地经济发展有好处。
如果真有堵点,可能还是能耗指标、电网问题。头部大厂还是有优势,地方政府希望把他们尽可能留在当地。
《中国企业家》:有数据称,全国在用智算中心超500个,平均使用率仅约36.8%。一边是东部大量智算中心空置,一边是乌兰察布、庆阳、中卫聚集了几乎所有科技大厂。其中存在重复建设吗?
林伯强:东部算力需求强,但绿电资源很少,和西部比差很多。同时能耗指标等也有政府的要求在。如果项目仓促上马,又用不掉,那是有问题的。
基础设施建设通常要超前,就像公路,刚开始用的人少,慢慢越来越多。人工智能发展太快,计算中心非常重要。目前整体体量可能还比较小,行业还在高速扩张,所以这种扩张是可持续的。
当然,算力利用率、绿电成本、真实需求,企业自己会算账,不行就会退出。把东部算力尽可能往西部移,是降低成本的有效办法,也可能是大趋势。