本文来自微信公众号: 物流沙龙 ,作者:小周伯通,原文标题:《389亿元并购来了!这家物流巨头又出手收购》
58亿美元(约389亿元人民币)。
这是美国物流巨头CH Robinson收购RXO给出的交易价格。
10月5日,CH Robinson宣布,将以现金+股票的方式收购RXO,交易完成后,合并后公司的企业价值将超过250亿美元。该交易预计于2027年上半年完成。
CH Robinson预计,这笔交易将在两年内带来约3亿美元年度运行成本协同。
那么,在当前北美货运市场仍然面临需求波动、运价压力的情况下,CH Robinson为什么愿意花58亿美元买RXO?它看中的,到底是什么?
从两家公司的业绩来看,状态并不完全相同。
2026年上半年,CH Robinson营收约89.5亿美元,同比增长9.3%;净利润3.34亿美元,同比增长16.1%。其中,北美地面运输业务(NAST)收入和利润增长的同时,二季度业务量同比增长约1.5%,高于市场平均水平。
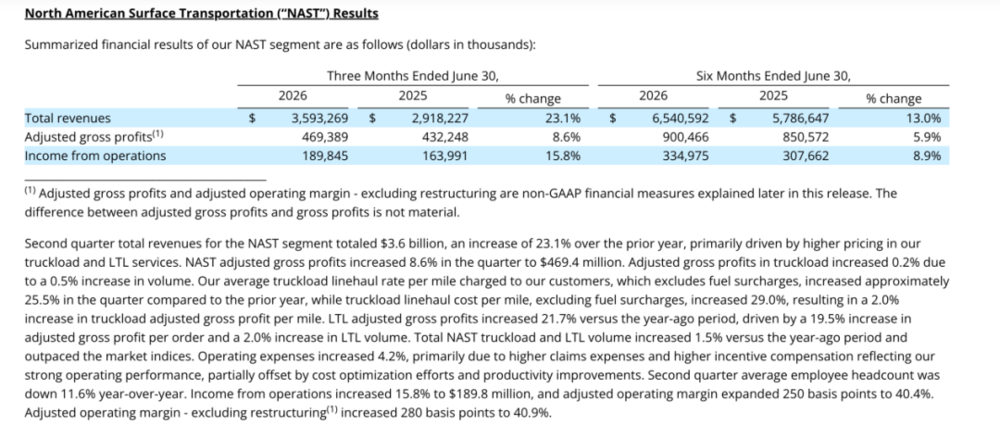
图:CH Robinson北美地面运输(NAST)业绩
RXO的营收增长更快,但盈利能力仍面临压力。2026年第二季度,公司营收达到18亿美元,同比增长约25%;毛利率为13.9%,低于上年同期的17.8%;GAAP净亏损为900万美元,与上年同期持平,调整后净利润1000万美元,高于上年同期的700万美元;调整后EBITDA为4000万美元,同比增长约5%。
二季度,RXO整车运输量增长2%,零担运输量增长3%,最后一公里配送量同比增长了3%。
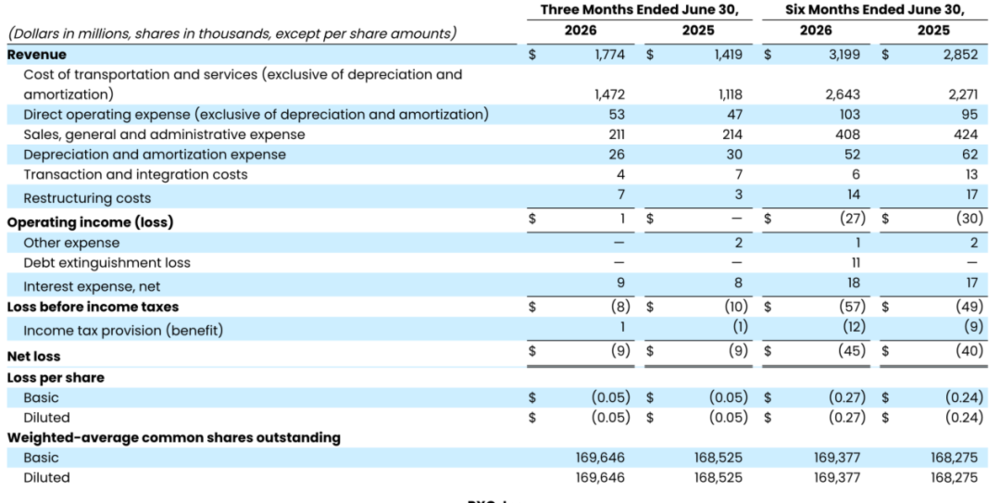
图:RXO 2026年二季度业绩
CH Robinson有钱、有成熟网络、有盈利能力,RXO有规模增长、有网络、有能力补位,但利润率承压。
从行业排名也能看出两家公司的体量。根据Armstrong&Associates(A&A)公布的2026年全球三方物流50强榜单,CH Robinson排名第8,RXO排名第25。
对于CH Robinson而言,收购RXO既能扩大业务规模,也有机会补齐部分服务能力。
但对于一家已经拥有庞大物流网络的3PL巨头来说,CH Robinson更看重的,是RXO在北美货运代理、加急运输和最后一公里上的能力,以及两个网络合并后更高的网络密度。
第一,是北美货运代理网络。
RXO最核心的业务,是货运代理。
这是一门看起来“轻”,但实际上非常依赖网络的生意。
货运代理企业本身不需要拥有大量卡车,它连接货主和承运商,一边寻找货源,一边组织运力,再通过系统和运营能力完成匹配。
所以,一家货运代理企业积累下来的,不只是客户资源,还包括承运商资源、运输线路、运价信息、交易数据,以及长期形成的交易关系。
这些资源积累到一定规模之后,会产生一种典型的网络效应。
客户越多,货源越多;承运商越多,可调度的运力越多;线路和交易越多,平台能够完成的匹配也越多。
这也是RXO对CH Robinson最直接的价值。
CH Robinson本身已经是北美最大的货运代理商之一,收购RXO之后,它可以把另一张成熟的北美货运代理网络纳入自己的体系。
所以,从这个角度看,CH Robinson买的是RXO已经积累起来的客户、承运商和交易关系。
第二,是RXO的“补位能力”。
两家公司业务确实存在不少重合,但RXO也有一些能够补充CH Robinson的能力。
比如加急运输和最后一公里。
这两类业务与传统干线运输的服务场景有所不同,但对于大型企业客户来说,同样是完整物流服务中的重要环节。
比如,一批货可能需要从工厂提货,经过干线运输、转运,再进入最后一公里;遇到紧急订单,还需要临时增加运力,调整运输路径。
对于客户来说,他们需要的往往是一套完整的解决方案。
CH Robinson原本已经拥有全球货代、运输管理、北美公路运输等能力,而RXO进一步补充了加急运输和最后一公里。
两家公司合并之后,CH Robinson能够为客户提供的物流服务组合也会更加完整。
这比单纯增加一家货运代理公司,更有价值。
第三,也是最值得关注的一点,网络密度。
物流行业里,经常会说规模。
但规模做大和网络做密,其实不是一回事。
一家物流企业可以拥有很多客户、很多收入,却不一定拥有一张高效的网络。
它更有价值的是,这些客户、运力和线路之间,能够产生多少有效连接。
举个简单的例子。一个货运平台拥有1000个客户、1万家承运商,可以完成大量运输匹配。
如果再增加1000个客户和1万家承运商,带来的价值也不只是客户和运力数量增加了一倍。
因为原有的客户和新增的承运商之间、新增客户和原有承运商之间,又产生了新的匹配机会。
也就是说,网络越大,连接也可能越多。网络密度越高,理论上越容易提升匹配效率、减少空驶、提高车辆利用率,也更容易服务大型客户。
所以,CH Robinson收购RXO更值得关注的,是两张网络合并之后,能够产生多少新的连接。
CH Robinson自己也明确提到,这笔交易将提高网络密度。
从这个角度看,58亿美元买RXO,本质上是在购买一张已经形成规模的北美物流网络,并把它放进更大的网络里。
当然,网络变大之后,也会带来一个新的问题:这么大的网络,怎么管?
这也是此次交易中特别值得关注的一个细节。
CH Robinson表示,将把自己的Lean AI运营模式应用到RXO。
对于货运代理业务来说,AI可以参与货源和运力匹配、价格判断、客户服务以及运营管理等环节,让企业有能力把更大的物流网络运行起来。
最后,我们把视角拉回整个3PL行业,这笔交易更值得关注的是,物流网络本身正在成为大型3PL持续扩张的重要资产。
对于货运代理企业来说,客户、承运商、线路和订单彼此连接,网络规模越大,潜在的匹配机会也越多。再叠加数据和技术能力,规模带来的价值会进一步放大。
这也是大型物流企业持续整合的重要原因。
RXO本身就是一个典型案例。
2022年,XPO将技术驱动型货运经纪和轻资产运输业务拆分出来,成立RXO。随后,RXO又通过收购Coyote Logistics扩大北美货运代理业务。如今,成立仅数年的RXO再次进入更大的物流网络。
从XPO拆分,到独立扩张,再到被CH Robinson收购,RXO的发展轨迹,也折射出北美3PL市场持续重组的趋势。
对于CH Robinson来说,收购RXO带来的价值,最终还要落到以下这几个具体问题上。
更多客户能带来多少新增货源?更多承运商能形成多少新的运力匹配?两张网络合并后,又能释放多少运营效率?
而客户、运力、线路、数据和网络关系这些资源进入更大的平台之后,能不能形成新的连接、产生新的效率,将最终决定这笔交易的价值。
所以,CH Robinson这次花58亿美元买下RXO,表面看是一次大型3PL之间的并购。但往深一层看,它更像是一场对物流网络密度的押注。