本文来自微信公众号: 格隆 ,作者:独行侠,题图来自:视觉中国
美股正在走出近20年来,最割裂的行情。
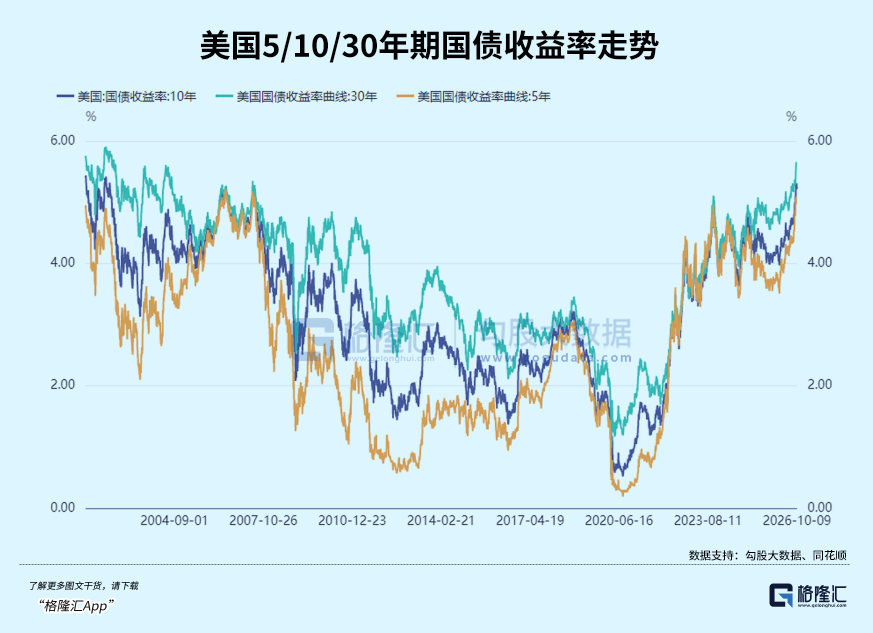
一边是纳指、标普在顶着压力不断刷出历史新高,另一边是长端美债在失控狂飙,10年期一度触及5.35%,30年期冲高至5.7%,也在改写20年来收益率记录。
必须承认,美股的长牛韧性真强得离谱,抗冲击能力远超很多人的想象。
高利率、高通胀,反复发酵的地缘冲突这种大杀器,换作全球任何一个市场,早就已经跌成狗了,但美股看上去就是屁事没有。
可这不代表风险就此消失。
眼下各类重大负面因素在持续累积,对美股确实是很大的危机挑战,它有可能真的就此来一波大的调整,甚至概率还不小,但没任何人敢说它一定会来,以及什么时候来。
一个非常尖锐的现实矛盾是:
过去资金无脑冲美股,是因为债券没收益、没得选。现在不一样了,5%+的确定性无风险收益摆在眼前,权益资产的风险溢价还怎么守得住?
美银最近给出过一份测算,未来十年标普500的年化回报率有可能低于5%。
如果美银的判断成立,那意味着持有长债的收益率将比股市的回报率更高,那资金还有什么理由毫无顾忌地涌入权益市场去承担波动风险?
更深层的问题是,在5%以上收益率的几乎无风险的资产面前,很多其他资产的定价地基也将被重塑。
那我们的投资,怎么办?
一
很多人至今还以为,这轮美债飙升是美联储加息导致的。其实这是最大的误区。
本轮长端利率走高,核心根本不是货币政策,而是美国财政彻底“入不敷出”带来的信任危机。
美国常年维持1.7–1.9万亿的巨额财政赤字,赤字率长期超6%。
2025–2027这三年,是疫情低息旧债的集中到期高峰,近13万亿美债需要滚动续发。
旧债要还钱、新债要花钱,海量债券砸向市场,市场又没那么多钱无脑接盘,唯一的解决方式,就是抬高收益率,用更高利息勾引资金入场。
这是纯粹的供需硬压力,美联储都拦不住。
再加上市政层面的不确定性,进一步火上浇油。
贸易高关税、中东地缘博弈、大选期间的5000美元全民派现提案,随便一条落地,都是通胀助推器。
未来的美国财政,只会更松、花钱更猛、通胀更难降。
其实也是特朗普够“作”惹的祸,疯狂搞贸易战、乱加关税,介入中东搞伊朗,包括要给选民发钱,一桩桩都是引发通胀的大杀器。通胀高了,美联储不得不加息给他擦屁股,加上财政不断发债,最终长债收益率被顶在了高位。
要命的是,传统接盘资金,即海外传统美债买家的力量,也已经明显弱化。过去两年,海外央行因为越来越质疑美债信用,已累计减持美债超6200亿美元。
这些曾经源源不断承接长债的海外买盘收缩后,美债巨大的供给压力只能向内传导,由美国本土养老金、商业银行、对冲基金消化。
可本土能调用的长期资金总量存在硬天花板,供需失衡之下,收益率很容易出现脉冲式冲高。
还有一个普通人看不到的隐性变量:AI巨头正在和美国政府“抢钱”。
微软、亚马逊、谷歌建AI数据中心,今年发了近2200亿美元债,是去年的两倍。
这些债收益率比美债高出一大截,保险、养老金这些原本买美债的长期资金,自然被吸走了。
政府要借钱,企业也要借钱,抢的是同一池子里的长期资本,长端收益率就只能涨了。
以上所有问题,全是中长期结构性矛盾,短期根本无解,这意味着长债高收益率状态可能会持续好久。
这也是为什么财政部几次出手回购救市,越救越失控的原因。
错综复杂的烂摊子,不是一次政策微调就能逆转的。
除非特朗普立即和伊朗和谈,让油价降下来,并立即放开关税让更多低价商品进来,采取重大动作,再给多点时间等药力发作。否则高利率的局面很难扭转。
二
美股指数虽然还在不断创出新高,但其实高长端利率带来的冲击已经有了,只是内部出现了严重的分化。
现在前十大巨头占纳指权重超过四成(纳指100ETF前十大持仓占比47.02%),已经彻底绑架指数,大盘指数很难充分反馈高利率带来的压力。
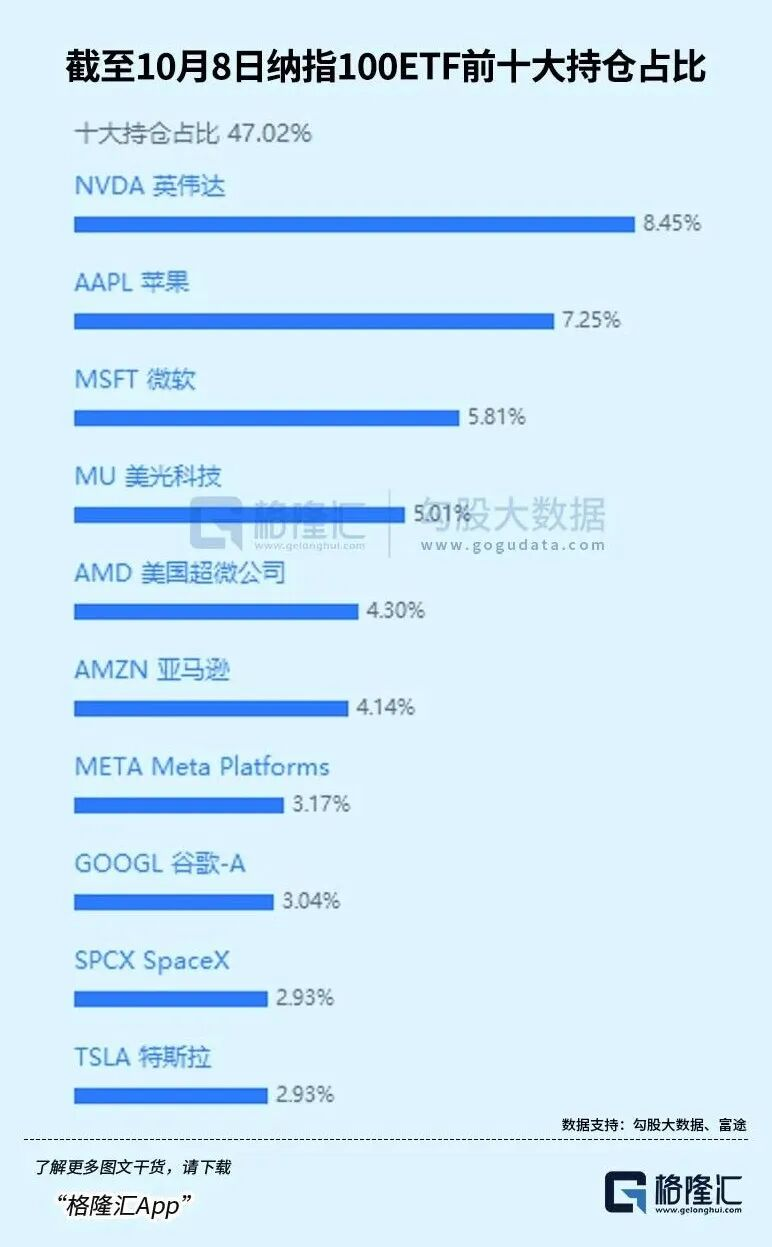
科技巨头短期靠情绪、靠业绩韧性确实还能扛得住,但如果长此以往,还是逃不开高利率的双重挤压。
第一,估值杀逻辑。成长股赚的是未来的钱,长端利率持续5%+,会直接抬高折现率,远期现金流折算现值缩水,静态估值中枢被动下移。
第二,成本抬升逻辑。AI烧钱速度惊人,融资成本走高后,很多低回报的算力项目会被直接砍掉,巨头扩张节奏必然放缓。
当然,不代表美股马上熊市。如果巨头的AI业绩持续超预期,盈利依旧可以对冲估值压力。
但其他行业就难绷了。
剥离AI巨头后,大量中小市值标的已经提前感受到流动性收紧的寒意。
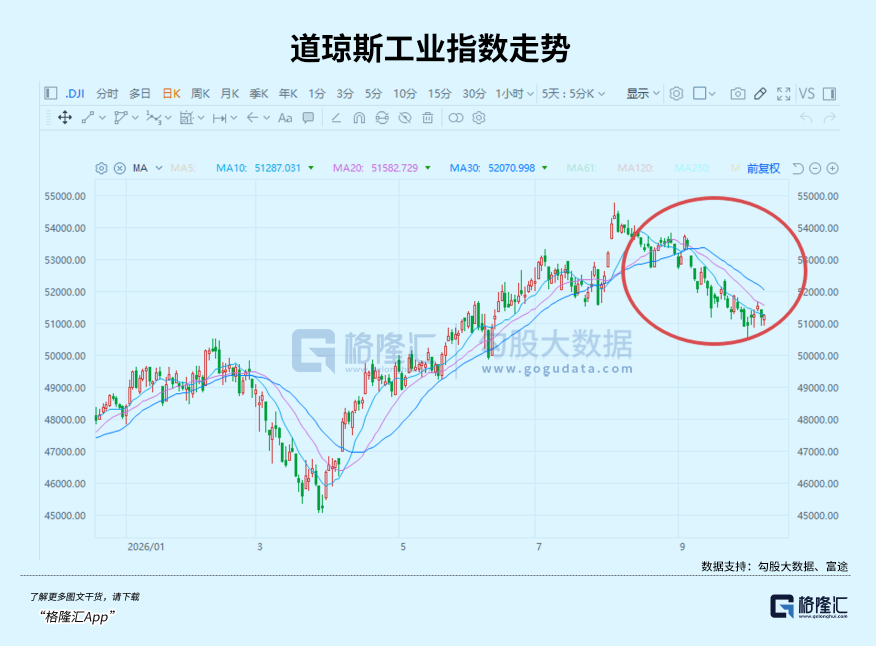
传统消费、工业周期板块已经率先承压,道琼斯工业指数在最近美债收益率狂飙的这段时间持续走弱就是明确信号。
而最先扛不住的,可能是美国的银行板块。
银行账面上沉淀大量长久期美债与MBS,债价持续下行(长债收益率上涨)会带来巨额账面浮亏;另一边货币基金与长债能够给到5%以上收益会导致存款大规模搬家。
过去18个月美国商业银行体系存款已经累计流出规模突破8700亿美元。
存款持续搬家推高银行的负债成本,资产端又承受持仓浮亏,区域性银行的风险最大。
2026年一季度,全银行业证券未实现损失就高达3251亿美元。其中,美国银行一家持有约5060亿美元的持有至到期证券组合,账面损失可能超过900亿美元。
浮亏本身不致命,只要不卖、不挤兑。可一旦存款外流,银行被迫抛债,浮亏就变成实亏。2023年硅谷银行就是这么倒的。
现在的差别在于,亏损规模更大,收益率还在涨,窟窿还在继续扩大。
三
然后是黄金。
黄金本身不产生利息,这就决定了在名义利率持续走高的环境当中,它天然就处于劣势。
过去很长一段时间,市场有两股力量一直在拉扯金价。
一方面,高名义美债收益率,持有黄金的机会成本上升,这是压制金价的力量。
另外一边,美国财政债务的隐忧、美元信用的长期疑虑,还有全球央行持续购金(近三年累计购金超3400吨)托底,又构成黄金下方的支撑。
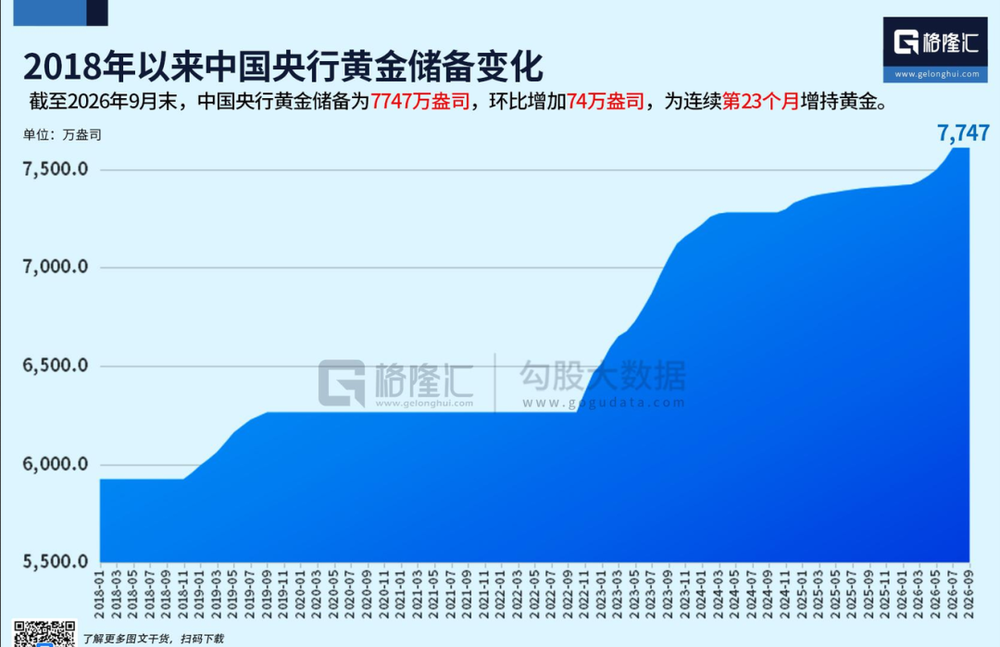
如果长端美债中枢持续维持5%以上,金价不会简单单边暴跌或者单边暴涨,震荡会成为常态。
短期之内,只要实际利率继续向上,黄金很难打开向上的大级别行情。
但这里有一个很关键的边界。
市场对美国财政可持续性的疑虑不会消失。一旦债务与财政风险的叙事重新成为主线,即便利率还处在高位,避险资金依然会回流黄金。
黄金接下来的博弈,就是实际利率和财政信用风险之间的拉锯。单纯依靠降息预期去押注金价大幅上行,这套逻辑已经不如以前那么简单。
对A股、港股等新兴市场,冲击同样很明显。
美债高利率锁死强势美元,与其他国家的利差持续倒挂,后者的资金难免外流,高估值成长的板块就会持续承压。
摩根士丹利指出,美债收益率累计上行近90个基点叠加强美元,已将新兴市场对外部冲击的敏感度从25%推升至55%至60%的历史高位。
这也是为何下半年来国内AI板块经常动不动砸盘的重要原因之一。
外部环境不会直接决定底部,但一定会放大震荡、压制反弹高度。
四
那么,收益率什么时候才能够迎来趋势性的回落?
这里要区分两种回落,一种是短期回调,一种是中长期中枢下移。
短期回调随时都有可能出现。比如美国经济数据明显降温,就业开始走弱;或者大选落地之后,市场对于财政扩张的预期有所降温;又或者阶段性出现避险事件,资金涌入国债避险,长端收益率可以阶段性往下走。
但以上这些因素,仅仅带来阶段性回落,不等于直接反转下行趋势。
想要长端收益率的中枢系统性重新回落,本质上需要底层矛盾出现改善。无非两种路径。
第一种路径,美国财政约束重新收紧。主动压缩赤字,降低国债的发行规模,从供给端减轻债券市场的压力。
但现实层面,大选背景之下,不管哪一方上台,实质性大幅削减财政支出的政治阻力都非常大。这条路径的现实难度很高。
第二种路径,美国经济明显降温,总需求回落,通胀持续下行,美联储开启持续性降息周期。
经济降温之后,市场对于未来通胀的补偿要求下降。同时经济走弱之后,财政赤字往往还会被动扩大。
但这里也会出现一组矛盾:经济下行带来降息预期压制利率;但是衰退又会进一步推高财政赤字,加大债券供给。所以就算美联储开启降息,也不代表长端利率就会顺畅下行。
短端可以跟着政策往下,长端依然有可能因为财政供给而黏在相对偏高的位置。
所以未来一段时间,我们很可能都要适应长端美债利率中枢抬升之后的新世界了。
五
过去四十年,美债是全球资产的“定海神针”。
现在这根锚,晃了。
现在债券5%+的无风险收益摆在台面上,它不再是股市的避风港,而是股市的直接竞争对手。
在美债收益率没明显回落之前,资金的风险偏好会明显下移,未来的市场,将很难回到过去那种估值扩张的红利期。
往后做投资,思路必须调整了。
权益市场,要更加看重实实在在的现金流与盈利回报,单纯依靠远期故事支撑估值的标的需要更加谨慎了。
对于英伟达、微软、亚马逊、谷歌这些大型AI巨头也不再万能,未来需要关注的已经不只是营收增速,还包括AI资本支出能否带来足够高的回报率。真正需要警惕的是利率持续上升,而盈利预期却开始下调的组合。
风险不一定以一场轰轰烈烈的危机形式突然爆发。更多时候,它是漫长的、潜移默化的重新定价。
美债长端收益率居高不下,就是这场重新定价的起点。