
本文来自微信公众号: 懒熊体育 ,作者:李和利,原文标题:《如何提高存量体育场馆的融资能力|观点有效》
2026年8月,武汉体育中心为其项目资产证券化选聘担保机构,这本身不意外,因为湖北是当前国有“三资三化”(资源资产化、资产证券化、资金杠杆化)改革表态最积极的省份。出人意料却也在情理之中的是,这次选聘招标流标了,原因是报名的供应商不满3家。
除了招标条件本身较为苛刻以外,更深层的原因是专业机构对传统体育场馆这类底层资产的创收能力明显信心不足。体育场馆收入波动较大、现金流高度依赖活动档期,专业机构对其现金流可预测性的评估极其保守,通过资产证券化或其他渠道融资变现变得异常困难。
值得注意的是,2025年国务院办公厅《关于释放体育消费潜力进一步推进体育产业高质量发展的意见》已明确支持符合条件的体育企业开展资产证券化。政策给了方向,项目却接不住。这也是本篇专栏要讨论的问题:如何把体育场馆改造成一个“金融机构敢投”的资产。

可融资的前提:项目是资产,而不是资源
很多项目自称“存量资产”,实际上只是“存量资源”。只有资产才谈得上盘活,资源只有是否被开发利用的问题。
资源和资产的区别不是文字游戏。会计上,资产的定义是“预期会给主体带来经济利益的资源”——资产是资源的子集,最重要的衡量标准在于“可预期的经济利益”。一座场馆有使用价值,比如能办演出赛事活动,不等于它有资产价值:如果只是短期的、散售式的场租收入,严格来说不能被称为可预期的现金流。
这就导致大部分场馆在进行经营权定价时面临现实的困难。笔者在实务中就遇到过一些项目,尝试把场馆经营权定价与项目资产价值挂钩。比如深圳某区的一个存量文体场馆,政府想通过TOT模式引入社会资本盘活,初步拟定的经营权对价以项目资产价值为基准测算,这种算法下测算出的对价,让绝大多数运营商望而却步,因为靠经营收益根本无法覆盖付出的前期对价。这本质上还是一种资源思维的残余。
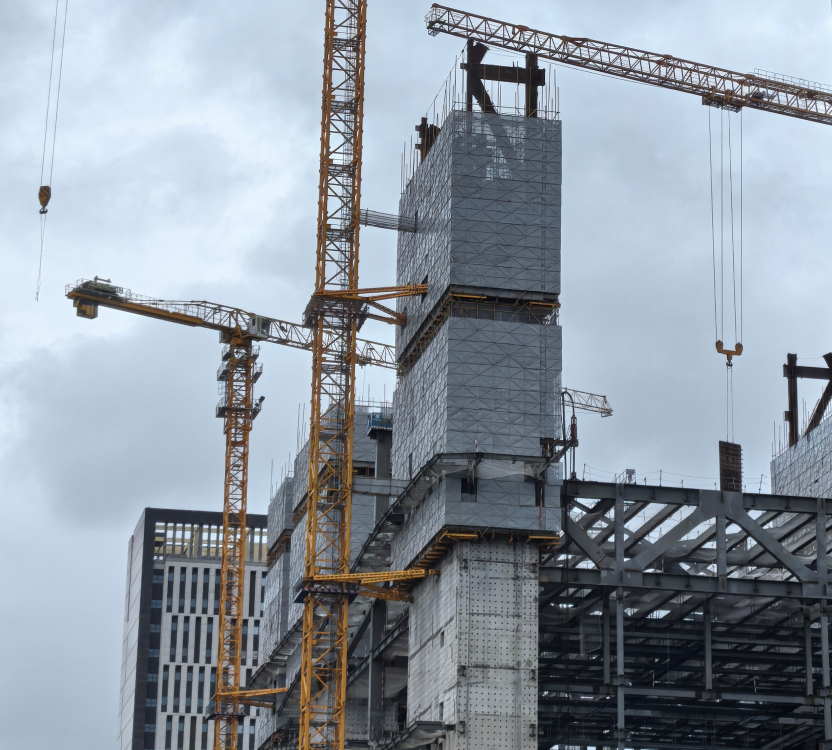
▲笔者摄:深圳某存量文体场馆施工现场
这种残余的存在有两方面原因。
一方面,国资监管的整个考核体系建立在账面价值之上,在这套制度里,成本法不是定价工具,而是决策者的“免责价格”——在“定高了卖不掉”和“定低了被问责”之间,体制内的理性选择永远是前者。
另一方面,资源本身没有现金流,收益法定价无从下手:用经营性现金流折现的前提是存在可预测的现金流,而一个以场租和低免收费开放为主的场馆,本质上是没有完成资产化的资源,在这种状态下搭建的现金流模型,只能是靠经验“拍脑袋”预估出来的。
合同义务收入是评级的核心
就算项目开始认真经营现金流,第二道关又等在前面:只盯着收入规模和短期流水,忽视了金融机构真正认的东西。
2025年5月,全球三大信用评级机构之一的惠誉发布了新版《体育融资评级标准》,这是目前国际上对体育资产融资最系统的评价框架之一。它告诉我们的第一件事可能出乎很多人意料:评级机构根本不相信现金流预测,也不为收入规模买单。
在惠誉框架下,发行人提交的预测会被系统性“打折”:比如对职业球队,它考虑的是假设球队进不了季后赛的最差情况;运营费用会在预测基础上再上浮一到两成;EBITDA长期复合增速封顶2%;未售出的合同类收入直接扣减。票务、场租这类波动性收入,无论历史流水多漂亮,都要审慎计算。
评级机构真正认的是一个指标:合同义务收入(COI)占质押收入的比例。COI指有长期合同背书的收入,包括冠名权、包厢长租、长期赞助、媒体合同等。惠誉的分档非常清晰:
COI占质押收入≥70%,场馆有机会冲击A级评级;
COI占质押收入≈50%,一般对应BBB级评级;
COI占质押收入≤35%,通常落在BB级甚至更低。
用这套标准看国内场馆,问题就清晰了。国内绝大多数场馆以场租和票务为绝对主业,冠名权、包厢、赞助等合同类收入开发严重不足,而前者恰恰是典型的非COI收入。对照之下,在欧美成熟市场,以冠名权、包厢、长期赞助为代表的合同化收入是场馆经营收入的主力。
由此可以得出一个判断:提高体育场馆可融资性的本质,不是把现金流“预测”得更漂亮,而是把波动性收入转化为COI——把预测写进合同。
欧美场馆正是按这套标准融资的。阿森纳酋长球场证券化的底层资产是季票、包厢、冠名权等合同化收入,评级BBB;AEG运营的洛杉矶加密货币竞技场为BBB+;纽约洋基球场为A-;路易斯安那超级穹顶球场为A。可以看到,即便是这些拥有顶级球队做锚定租户、COI占比极高的全球一线场馆,评级也集中在BBB至A区间,这才是场馆融资的现实目标,而入场券就是COI。
国内的问题不只是COI占比低,期限也短。浦发银行冠名上海东方体育中心是两年一签,五粮液冠名成都凤凰山体育公园也只签了五年,包厢更是大多按年出售。
COI期限短,则是三重约束叠加造成的结果:一是品牌方不敢长签,场馆赞助市场的回报测量不成熟,品牌营销预算年度化,场馆若没有稳定的锚定内容,品牌曝光就充满不确定性;二是业主方不愿长签,国有资产评估备案一年一审,体制内决策者在任期内签低价长约等于自留“国有资产流失”的口实,随行就市才是理性选择;三是市场基础设施缺位,缺少专业的体育营销中介做定价和销售,市场活跃度不足。
混合用途开发:提高可融资性最有效的单一手段

除了赛事演艺本身的收入合同化,还有一条增厚COI的路径常常被忽视,就是围绕场馆做混合用途开发。商业租约(3-5年的商铺租约、10年以上的主力店和酒店租约)本身就是优质COI,而且和冠名权、包厢的景气周期不相关。相关性低的多源COI,比单一来源的高COI更值钱。
皇马为了给新伯纳乌球场改造融资,把球场非足球业务30%的经营权卖给了美国投资机构Sixth Street(第六街),期限20年,皇马因此获得3.6亿欧元。这部分业务包括博物馆、球场游览、旗舰店、餐饮、演唱会等非足球业务。注意,皇马拿出来变现的,恰恰是混合用途产生的现金流,而足球业务本身(转播、比赛日)始终攥在自己手里。原因不难理解:前者可预期、可合同化、与球队战绩脱钩,是场馆里最适合拿来融资的那部分现金流。
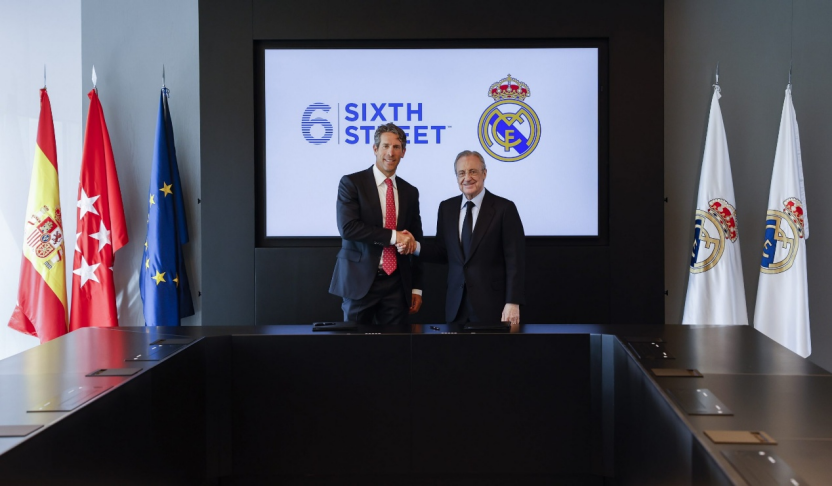
▲第六街和皇马合作签约现场
商业租约之所以值钱,还有一个更朴素的原因:它把场馆变成了金融机构“熟悉的物种”。纯场馆是特殊资产,看得懂的人少,担保机构和投资人没有现成的风控模型算它;但“场馆+商业”的混合体,现金流结构非常接近购物中心、产业园区这类成熟持有型物业,金融机构有现成的评估模型,沟通成本骤降。
混合用途开发还修复了场馆现金流的另一个先天缺陷:档期依赖。场馆本体一年空场三百天,收入呈脉冲式;但商业、餐饮、酒店是三百六十五天运转的。金融机构看到的就不再是一条脉冲曲线,而是“赛事脉冲+商业常流”的叠加曲线,偿债覆盖率的底线被商业租金实实在在垫高了。
所以准确的结论是:纯靠场馆本体现金流,能过证券化偿债覆盖门槛的项目寥寥无几;加上混合用途,这道门槛才真正可及。对大多数场馆来说,混合用途开发不是可融资性的加分项,而是必答题。
结语

回到开头武汉体育中心的流标。担保机构不接单,表面看是增信环节出了问题,往深处看,是一个连锁反应的暴露:场馆还停留在资源状态,现金流缺乏合同化的成色,融资方案却直接按成熟资产来设计。三个环节环环相扣,缺了任何一环,后面的努力都是空中楼阁。
所以提高存量场馆的可融资性,路径其实是清晰的:先想清楚手里的是资源还是资产,资源就先完成开发利用,别急着谈融资;再通过混合用途开发增厚收入底盘,把场馆改造成金融机构看得懂、算得清的资产。而贯穿其中的主线只有一条:把波动性收入转化为合同义务收入。
这也意味着,未来场馆运营的内核需要重新定义。
过去我们理解的场馆运营,是开门、办赛、收场租,运营的对象是场地和档期;而站在融资视角看,真正值钱的运营,是对COI的运营:冠名权怎么卖出长约、包厢怎么锁住大客户、赞助怎么沉淀为多年期合同、商业租约怎么搭建组合。场地和档期只是载体,合同化的收入才是资产。运营COI的能力,才是场馆从资源走向资产、再从资产走向资金的真正引擎。