
本文来自微信公众号: 巨潮WAVE ,编辑:杨旭然,作者:老鱼儿,原文标题:《美图公司大起大落|巨潮》
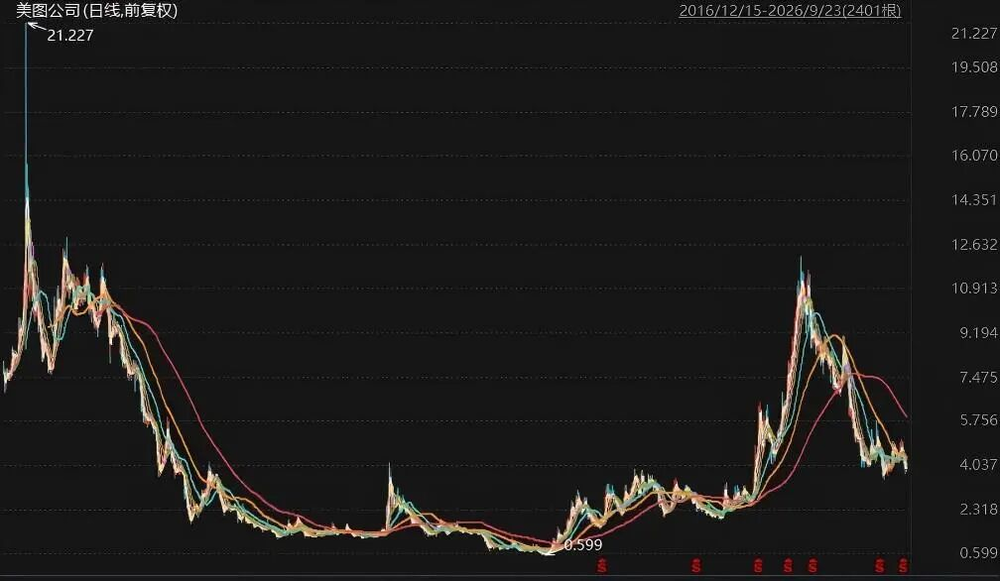
2026年,美图公司的股价,再次上演了一轮熟悉的大起大落。回望2026年初,美图股价一度站上9港元上方,而到如今股价已回落至4港元附近,相比高点跌幅已经超过50%。
短短一年时间,市场情绪完成一轮从追捧到谨慎的快速切换。
这已经不是美图第一次经历这样剧烈的波动,翻开其股价曲线,起起伏伏早成常态。
它能从上市之初的8港元四个月猛涨至最高超过21港元,也能在5年后,让自己的股价跌至仅为0.599港元。在濒临绝境之地,它又能在3年间涨至12港元,也能很快再从高点跌超三分之二直至如今。
股价起落背后,是业务基本面的阴晴交替。
很多人对美图的印象,还停留在十多年前那款风靡国内外的美颜相机,但后来的美图也曾在智能手机、电商、社交等多个赛道同时出击,也曾经因为多元化尝试陷入困境。
生成式AI技术逐渐成熟之后,这家几乎濒临倒闭的工具APP又完成了强势反弹,走出一轮业绩与估值双升的大行情。
美图的故事,放在整个科技领域都具备足够的样本意义——它是移动互联网时代的国民工具,在AI时代也努力完成了商业模式的重构。但与此同时,美图在AI时代同样面临困境,也成为C端工具公司生存处境的一个缩影。
转型故事
2026年8月26日,美图公司发布2026年中期业绩公告。
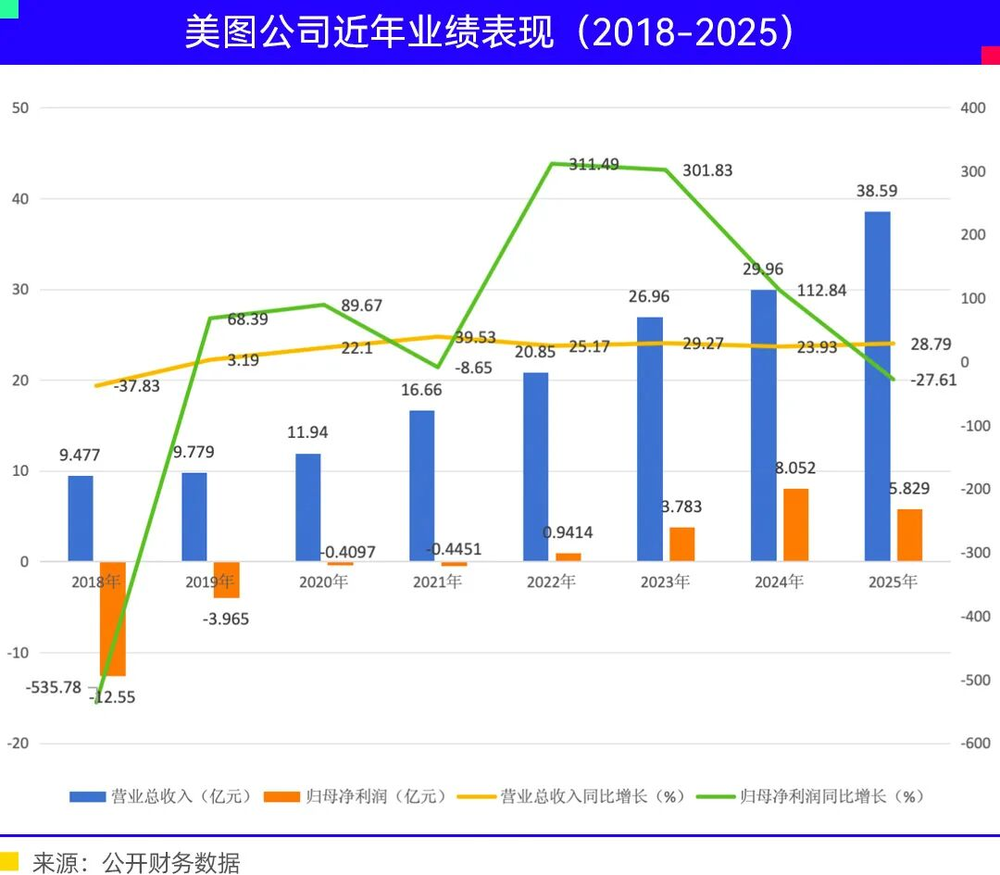
当期的财报数据显示,美图来自持续经营业务的总收入22.13亿元人民币,同比增长22.1%;经调整归属母公司权益持有人净利润达6.52亿元,同比增长39.5%。
这种增长,对于这些年的美图来说已是习以为常。从2020年一直到2025年,美图营收保持年均超过20%的增长。而且自从2022年扭亏以来,美图已经连续四年盈利,最高净利润曾超过8亿元。
如果只看这份财报,很难想象这家公司几年前距离生存危机有多近。
2016年上市之后,美图曾经进行过一场激进的多元化扩张。凭借美图秀秀积累的海量用户,其试图把商业版图延伸到硬件、电商、社交多个领域。美图手机是其中投入最大、预期最高的项目,并且帮助硬件收入占总营收比重一度达90%。
但美图显然还是低估了手机行业竞争的惨烈程度。2018年,美图手机业务开始崩盘,亏损就高达5亿元,带动全年营收同比下滑37.83%,全年净亏损达到12.55亿元。
持续大额亏损,倒逼美图必须做出根本性的战略调整。2019年,美图正式收缩重资产业务,把美图手机品牌、影像技术、相关域名独家授权给小米集团。与此同时,公司关停自营电商业务,砍掉持续亏损的重资产板块,全面转向轻资产运营,重新聚焦影像软件产品。
虽然亡羊补牢为时未晚,但这场战略收缩,代价也相当巨大。
巅峰时期美图市值接近千亿港元,业务收缩之后,公司最低市值跌至二十多亿港元。人员规模也大幅压缩,员工数量相比高峰期缩减约三分之二。
站在当时的时间点,市场对美图的判断并不乐观。移动互联网红利见顶,工具类APP普遍面临增长天花板,广告变现的模式越来越难做。美图曾经手握海量用户,但用户免费使用软件,变现效率偏低。
在砍掉手机、电商业务之后,外界一度怀疑,美图是否只能守住一个增长停滞的图片修图工具,很难再找到新的增长空间。
谁也没有预料到,这次断臂求生,恰好为美图后续转型扫清了沉重的资产包袱,让公司把资金、人力重新集中到影像算法与软件产品之上。
AI故事
2020年,美图开始推动核心商业模式的转型:从过去以广告收入为主,转向以VIP会员订阅收入为核心。
这次转型,成为美图能够实现持续盈利的关键转折点。在广告模式下,收入高度依赖流量曝光,用户体验容易被广告打扰,收入波动较大;而订阅制依靠用户付费换取高级功能,收入更稳定,现金流质量更好。
另外,美图还拓宽了产品边界,不再局限于普通人自拍美颜的生活场景,向影像SaaS、生产力工具赛道延伸,陆续推出美图设计室、Wink、美图云修等产品。业务定位从“帮用户照片变美”延伸到满足电商美工、短视频创作者、设计师群体的工作提效需求。
这一轮产品拓展,让美图跳出传统C端自拍工具的狭窄赛道,打开了B端市场。
完成商业模式切换之后,美图的收入结构逐步优化,付费用户规模持续扩张。真正重塑美图增长曲线的,是对生成式AI的提前布局和商业化落地。
2023年,在很多企业还停留在大模型研发、概念论证阶段的时候,美图已经正式发布自研视觉大模型MiracleVision。根据年报,2023年用户在美图体系内每天处理图片和视频,大约83%的操作都调用了泛AI功能。
2024年1月,MiracleVision正式上线,全面接入美图旗下全部产品体系。
AI能力深度嵌入产品之后,就可以直接拉动其核心业务收入的增长。
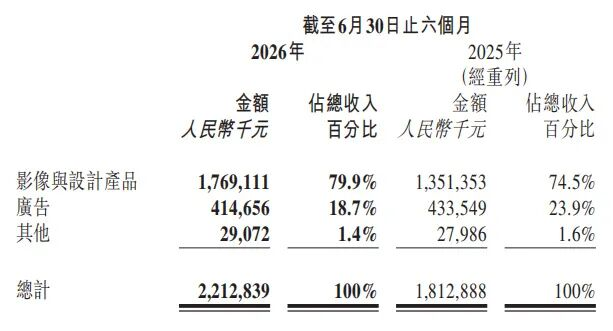
影像与设计产品业务收入从2023年的13.3亿元,增长至2025年的29.5亿元。到2026年上半年,该业务收入进一步增长至17.69亿元,占公司总收入比例几近80%,成为美图绝对的收入支柱。
依靠AI赋能工具产品,美图完成从传统美颜APP到AI影像生产力平台的转型,成为国内工具软件向AI落地、实现商业化的典型样本。
AI应用所带来的颠覆性功能,又进一步提升了付费用户的规模。
截至2026年6月底,美图付费订阅用户数量超过1844万,同比增长19.7%,订阅渗透率6.5%。其中生活场景付费订阅用户1609万,同比增长18.8%;生产力应用月活跃用户达到3300万,创下历史新高。
这一轮转型,让市场重新认识了美图。过去人们认为美图只是一个修图软件,靠美颜滤镜吸引普通用户;而AI落地之后,美图已经拥有一套完整的视觉生成能力,覆盖图片修图、AI扩图、AI生图、数字人、短视频生成、商业设计等场景,同时拥有庞大的付费用户基础。
2025年5月20日,美图公司宣布与阿里巴巴签署2.5亿美元可转债协议,同时,双方还将在电商平台、AI技术、云计算等领域展开战略合作。市场将此视为对美图AI商业化能力的认可。次日,美图公司股价一次性飙涨了近19%,创近7年新高。
后期,合作还逐渐推动美图股价在当年冲高至12港元以上,其AI故事的吸引力达到顶峰。
风险故事
AI确实把美图从低谷拉出,创造新的增长曲线,但事实证明了,AI也并不是能解决一切经营问题的万能解药。
美图依靠AI实现业绩反转的同时,也必须承受AI赛道与生俱来的副作用。
首先是赛道竞争持续加剧。
在C端用户市场,AI修图、AI扩图、AI图片生成、AI剪辑这些美图曾经引以为傲的核心卖点,正在快速变成行业通用免费标配。抖音旗下剪映、醒图持续迭代图像与视频AI功能;豆包、通义千问等通用大模型产品,也都内置了图像生成、图片编辑能力。
美图从一个具备核心竞争力的修图产品,变成了AI时代大量具备修图能力的产品的一份子,甚至其他多模态大模型的技术能力可能还要更强。
9月22日,Meta推出的AI智能助手Muse下载大爆发,超越ChatGPT成为美国苹果App Store免费应用第一名。市场普遍认为,这是Meta砸了超千亿美元到AI后,第一次看到面向C端的爆款产品。这些爆款的C端产品,几乎无一不具备图片或照片处理的功能。
相对应的,是市场对美图这种“专业”修图工具的看衰,美图股价后续接连下跌,今年累计跌幅已经超过了40%。
在B端生产力赛道,美图同样直面更加激烈的竞争,Canva可画、剪映商业版等产品,在电商设计、短视频脚本生成、一站式视频创作场景和美图正面竞争;海外市场谷歌Nano Banana等图像编辑模型,同样具备强大的图片修改、生成能力,持续给美图海外业务带来竞争压力。
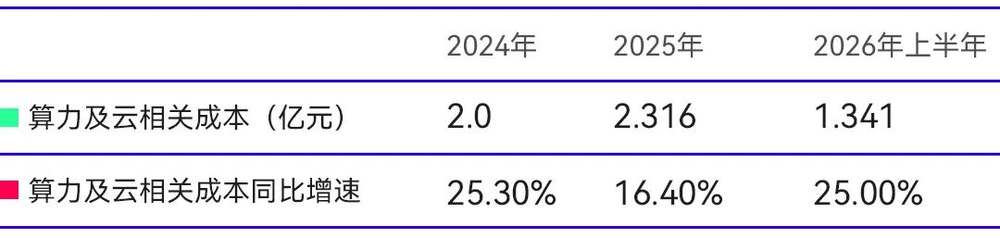
其次是AI算力成本持续攀升,侵蚀利润空间。
AI生成功能高度依赖算力,用户每一次调用AI生图、AI视频生成,都会产生推理算力消耗。根据美图公司今年中期业绩公告披露,2026年上半年,美图算力及云相关成本达1.34亿元,同比增长25%,其中一半以上增长来自用户使用量增加带来的推理算力成本。
这意味着用户越喜欢使用AI功能,美图的算力成本就越高。2026上半年美图毛利率为71.5%,相比去年下降3.8个百分点,毛利率出现下滑。
收入增长和算力消耗同步增长,很容易出现增收不增利的局面。这也是市场担忧美图盈利天花板的重要因素。
第三是底层技术路线的取舍,带来长期技术差异化的隐忧。
面对基础大模型训练动辄数十亿、上百亿的巨额投入,美图选择了“模型容器”的策略——不再全面自研全部底层基础模型,而是把研发重心放在产品应用层的开发。例如美图已经明确,视频生成能力将采用阿里通义万相基础模型。
这样的选择可以说是务实,但短板同样明显。这将导致美图和所有阿里云客户站在同一基础模型之上,很难依靠底层模型建立别人无法复制的技术壁垒。
综合来看,资本市场并没有否定美图这一轮AI转型的成果,并且也给过其很高的估值认可。但同时,市场也在理性审视美图在AI应用赛道的长期风险。
股价的大起大落,本质上就是市场乐观预期和现实风险之间的举棋不定。至少从目前的情况来看,市场体现出来的谨慎态度要大于积极态度。