本文来自微信公众号: 数智奔流 ,作者:白笈
“(具身智能公司)预期被拉低,买账的人少了。关键要看做账水平怎么样,如何处理关联交易。”有分析人士对数智奔流表示。
智元的港股IPO正在变难。据报道,监管机构正通过非正式窗口指导暂缓部分人形机器人企业的上市进程,要求拟上市企业证明持续收入能力、亏损收窄路径或足够突出的技术创新,并点名智元、自变量等多家公司。
同时二级市场估值在往下走。海通国际在报告中提到,具身智能赛道逻辑正从技术突破+远期空间转向订单、交付与业绩兑现。
宇树市值已经从4449亿元下滑至1750亿元左右,摩根大通直接给出减持评级,理由是估值过高,透支未来预期。
目前,智元手里留着一个已经涨到约500亿元市值的A股壳。2025年7月,智元以约21亿元拿下科创板公司上纬新材63.62%的控股权,同时承诺,未来12个月内不存在资产重组明确计划,未来36个月内不存在借壳上市计划或安排。
这等于短期锁死了智元的A股借壳路径。一旦港股上市受阻,A股注入资产的窗口只能在2028年后开启,届时智元的业务规模、盈利能力仍是未知数。
眼下,智元的压力更多在审计上,企业需要证明,数采动作并非虚增营收,而是真实的业务需要。
股权套股权,订单生订单
“在数据采集上,智元的主要问题是数据出表。”有投资者对数智奔流表示。
背后是一套具身智能行业常用的股权模板。通过与地方国资或产业资本成立合资公司,机器人公司自己占据小比例股份,合资公司作为采购方向主体购买机器人用于数据采集,再把采集的数据卖回给主体,回笼资金。
对机器人企业而言,仅用低比例股权就能撬动重资产的数采中心,非并表合资公司的采购订单充实了商业化交付收入,又能以相对低价获取真机训练数据。地方资本也能快速实现招商成果,获得投资回报。
灵御智能联合创始人兼CEO金戈将此比作订单农业:“绝大多数数采中心都在使用,回购数据既可以自用训练,也可以对外销售。”
据《财经》报道,智元有十几个直接或间接中标的国资背景项目,多个项目金额在千万元以上。
以湖北光谷数采中心为例。2025年9月,智元报价3101.61万元,预中标湖北人形机器人创新中心的机器人采购及安装项目,招标方是湖北光谷东智具身智能技术有限公司,智元直接持股15%。中心部署上百台训练机器人,并建成超市、餐厅、工厂等多种高仿真训练场,年采集数据能力超千万条。
2026年1月,双方签署协议,训练中心向智元出售数千小时的人形机器人训练数据,包括拿杯子、抓盘子、叠衣服等精细动作。
值得警惕的,是过高的采购价格。采购湖北人形机器人中心的训练数据,智元给出的价格是每小时数百元,高于行业平均水平。而据《财联社》报道,行业内真机数据价格约为每有效小时五百到一千元,无本体数据则在几十到一两百元。
在智元冲击港股的背景下,这类关联交易面临审计压力。
根据港交所《主板上市规则》规定,特专科技业务分部的收益须具备商业实质,不计入附带、偶然或由其他业务产生的收益,由账面交易所产生的收益不计算在内。
简单来说,科技企业的收入需要来自真实市场销售,不能来自资源置换的纸面收入。
这戳中了数采中心模式的实质。在数采订单中,资金在机器人订单与数据采购订单中流动,并未实质流入独立于关联方的真实外部客户。
梅卡曼德创始人邵天兰就曾公开批评这一模式——位于北京、上海,名气很大、估值很高、上过春晚,大量利用所谓数采中心及与地方政府、投资方、供应商的关联交易,制造虚假的、不可持续的收入。
估值需要收入垫底
2025年,智元营收额为10.5亿元。而公开信息显示,2025年以来,智元在多地中标的数采中心机器人采购订单累计金额超过4000万元。
例如,智元持股15%的湖北光谷东智,其湖北人形机器人创新中心机器人采购及安装项目,智元以3101.61万元的报价成为第一中标候选方;智元持股30%的珠海智汇元启,其珠海具身智能应用创新中心数采及展演机器人采购项目,智元中标金额为1273.6万元。
这笔钱是已通过公开招投标渠道披露的金额,实际来自合资数采中心的硬件销售收入,可能高于这一水平。
作为对比,智元同期拥有更大规模的真实外部客户订单,如龙旗科技、均胜电子等工业客户的数亿元和过亿元采购,以及中国移动7800万元的机器人订单。
背后,多家具身智能企业均存在数采中心关联交易问题。2025年乐聚夸父系列数据采集收入占比升至44.94%,是收入来源口径下第一大应用场景。
优必选从2025年10月到12月签下6笔数采订单,合计金额8.29亿元,占全年签约额约59%。企业全年的11笔千万级大单,7笔流向了数采中心,只有3笔明确进入工厂。
对比上述企业,智元的关联交易占比并不明显。但体量放在那,一旦关联交易收入被审计剔除,对估值和上市进程的冲击远大于其他公司。
财务数据显示,智元机器人近年来收入猛增,亏损小幅收窄。2023至2025年的归母净利润分别为-1.03亿元、-9536万元、-8354万元,三年累计亏损约2.8亿元,亏损额逐年收窄,同期营收爆发式增长,从2023年的30万元增至2025年的10.5亿元。
但上市审核看的不仅是利润表。关联交易的收入占比、数据回购的定价公允性、以及剔除关联方后的真实复购率才是审计重点。Interact Analysis数据显示,至少30个数采中心使用了来自智元机器人的人形机器人,体量约为第二名乐聚机器人的两倍。
换言之,在国内具身智能赛道中,智元对数采中心收入渠道的介入显著更深,这也是其面临监管压力的重要原因。
闭环谁来接盘
数采中心本身是补足数据缺口的基础设施。觅蜂科技董事长兼CEO姚卯青曾如此描述当前机器人数据市场的供需矛盾:
“实际接触下来,大型需求方普遍是你有多少我就要多少,甚至是什么时候有我就马上要。”
这句话的背景是,具身基础模型要迎来ChatGPT时刻,至少需要千万小时级的真实数据,而截至2026年初,全球高质量真实物理交互数据总量仅约50万小时,供给严重不足。
这让具身智能的商业化落地始终困难。据《经济学人》估算,2026年上半年中国制造的人形机器人里,约七成的机器人没进工厂,进了数采中心。
换言之,行业尚处于技术投入期,距离规模商用仍然较远。而作为机器人企业的核心买方,数采中心的采购需要产出数据靠机器人企业回购才能回收成本,产业链上真正的终端需求稀缺。
问题出在采集方式的迭代上。在2025年12月的GAIR大会上,极数迭代CEO佟显乔就提到,各地大建数采厂,对行业有促进作用,但遥操作方式是否正确,未来很难说。
眼下,旧模式的数采厂开始面临淘汰压力。
北京首钢园数采中心,占地约3000平方米,部署了100多台机器人,规划了十大实景场景,曾是全国行业标杆。但在运行17个月后停运,理由是遥操作路线不符合升级方向,且采集的数据质量、精度没有达到要求。
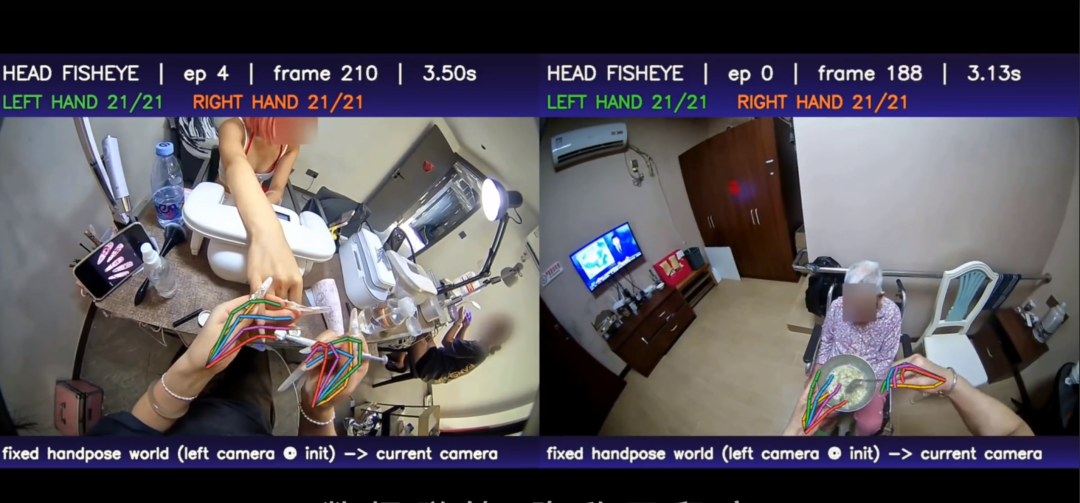
从2025年下半年起,行业转向无本体采集。Ego第一视角和UMI数据手套,让数据采集与机器人本体脱钩,单小时成本大幅下降。
破壳机器人创始人许华哲则对行业提出警告:
“如果最后证明数据没用,那对公司,对数据采集的人,对整个社会来讲都是巨大的浪费。”
面对压力,智元已在业务架构层面入手解决。2026年2月,智元将数据业务独立为觅蜂科技并推动独立融资,旨在隔离审查风险,净化上市主体的收入结构。
但在股权结构上,智元仍然是觅蜂科技的控股股东,双方交易并未脱表,而是将原本内部进行的数据回购转化为合并报表范围内的关联交易。
如今,智元需要重新考虑A股借壳方案的价值。随着上纬新材市值来到500亿左右,赴港的智元能否扛住这个估值,仍是未知数。