本文来自微信公众号: 太空与网络 ,作者:毕星
历史总是惊人的相似,算力套现最终谁来买单?
从元宇宙、光伏、商业航天到算力,同一个剧本演到第四轮,这一轮行情里最赚钱的,换成了算力,而推动股价的,是一份份签的时候就没打算履行的合同。2024年底到2026年,A股出现一批算力公告,金额从几十亿一路加到几百亿,公告当天股价封板,半年到一年之后合同陆续解除或缩水,收入确认远远低于当初的金额。
过去三年,元宇宙、光伏、商业航天、机器人、固态电池轮流被当成题材,剧本几乎一样。一个热词,一批不搭界的公司高调宣布进军,公告落地当天股价封板,半年一年之后项目不见了、订单撤销了,收入只占当初公告金额的零头。只是这一轮到了算力,玩法比前几轮更露骨。
01
元宇宙和光伏,已经演过一遍
2021年,做游戏的中青宝宣布进军元宇宙,股价连续大涨,交易所随后下发关注函。到第二年,元宇宙没有再出现在它的公告里。
2022年3月,养猪的正邦科技公告计划投资约400亿元建光伏项目。当年公司损失近百亿,投资的钱从何而来,项目最终并未落地,而这一笔400亿元,比公司当时的市值还高。
这两次公告之后,股价都没有停在涨上去的位置。公告里写下的投资额后来落到什么程度,是在热度过去很久之后才有人回头看的。
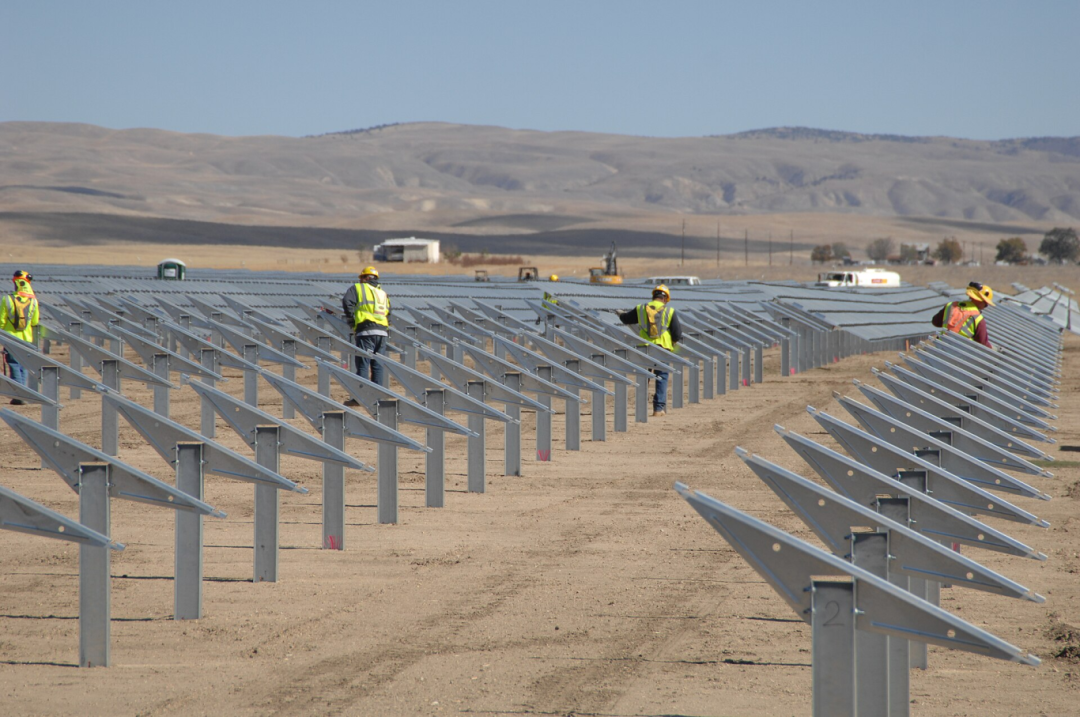
地面光伏电站
图源:Wikimedia Commons,Sarah Swenty/USFWS,CC BY 2.0
02
这一轮换成了算力
2023年,做印刷的鸿博股份牵手英伟达做算力出租,股价一年内涨了3倍多,媒体把它称作A股首支AI概念十倍股,算力这一轮的行情就是从这只股票开始的。
2024年底到2025年,公告的主角变成味精厂、玩具厂、环卫公司、铝加工和医药企业,它们宣布签下几十亿乃至上百亿的算力合同,公告当天股价封板。
把公告金额和公司营收放在一起看,差距立刻显出来。一家年营收十几亿的公司签下上百亿的合同,等于告诉市场未来几年的收入已经被预定,股价先按这个预期走。甲方是谁、钱什么时候到账,公告本身不需要回答。
这些公司的主业跨得越远,公告越显眼。味精、玩具、环卫、铝加工、医药,跟服务器、GPU和大模型之间找不到一条供应链上的关系,正因为远,市场才会去想那个新故事有多大。
这些合同条款少了三样东西,甲方名字不写,定金不写,违约责任不写。把这三条放进正常的商业合同里,没有一家敢签。
03
为什么能签出不打算履行的合同
这类公告真正的服务对象不是甲方,是股市,两者要走的流程完全不同。签一份真合同,要先谈客户、谈价格、谈交付、谈验收,几个月不一定签得下来,签完还要投设备、招运维、承担履约风险。签一份不打算履行的合同,只需要一个意向、一个愿意配合的对手方,以及一份公告。
公告发出去的那一刻,市值已经动了,合同后面履不履行、什么时候解除,都不影响它已经涨过一轮。三无条款是设计出来的,写了定金就要退,写了违约金就要赔,两条都空着,退出时最省事。
04
怎么分辨一份算力公告
一份算力公告摆在面前,有四个地方可以量,这四个地方指向同一件事,就是这份合同到底有没有履约的打算。
第一看定金,公告里写了预付款比例和到账时间的,履约概率高,只写合同金额不写收款的,参考价值有限。
第二看甲方,写了具体客户名称,或者是上市公司、央企、政府机构的,可以查,写成某公司、某科技公司、商业保密的,查不到。
第三看违约责任,有明确违约条款和赔偿上限的,说明双方认真谈过,完全没有这一条的,说明这份合同的主要用途不在履行。
第四看确认收入的时间,公告金额是几年累计的口径,半年报和年报里确认的收入才是真正落袋的钱,这两个数字差得越远,前面的合同越像纸面资产。
股东户数的变化在定期报告和交易所互动平台上都能查到。公告前一个季度和公告后一个季度,两组数字放在一起,这段时间里谁在买、谁在卖,大致能看出来。
05
最终谁来买单
公告前后,受益结构是清楚的。提前持有的人,在涨停板上卖出;公告后追进来的人,成为新增的股东户数;上市公司拿到了市值和质押空间。
上市公司有动机这么做。股价上去,市值就上去,股权质押能融到更多钱,定增和大股东减持的窗口也跟着打开。一份不打算履行的合同,撬动的就是这几样东西。
这笔账在报表上也不难算。一份合同解除,公司的账面损失可能只有几百万的赔付,而多出来的几万户散户,是实打实的钱。判断这类事件,看公告不如看股东户数的变化。
买单的从来不是签合同的公司,是最后接棒的那批人。监管的抓手在信息披露,不在合同本身,合同是真的,条款也不违法,这恰恰是规则最难管的地方。