本文来自微信公众号: 斯凯碎碎侃 ,作者:斯凯,原文标题:《深度|欧盟为拿回话语权加税35.3%,中国车企却在匈牙利盖起了工厂》
前段时间,应安徽一个地方政府的邀请,参加了一场产业研讨会。会上聊到了最近特别火的哪吒汽车,也聊到了产业出海。
哪吒汽车的热度,来自一个让人唏嘘的转折——曾一度登顶新势力销量榜首的品牌,如今陷入经营困境。但会上讨论更多的,不是哪吒本身,而是一个更大的问题:国内新能源车渗透率已经突破65%,内需市场打得头破血流,出海是不是唯一的出路?
而出海这件事,最近正撞上一堵又一堵的墙。
欧盟刚刚公布了《关于提交价格承诺申请的指导文件》。曾经最高35.3%的反补贴关税,终于有了替代方案——企业可以承诺最低进口价格,并接受欧委会对销售渠道、成本构成、利润率的穿透式审查,换取免征反补贴税的资格。听起来像"软着陆"。但仔细看条款,每款车型都要单独定价,各家企业还要申报出口量上限,欧委会将对销售渠道、成本利润做穿透式审查。
这不是"放你一马",是换了一种方式管你。
反补贴调查,拦的到底是什么?
很多人把这件事简单理解为"卖车受阻"。但如果你把欧盟的反补贴税、美国的IRA法案、加拿大的附加税放在一起看,会发现一个清晰的共同点:它们拦的不是车,是"中国定义电动车标准"的可能性。
燃油车时代,发动机、变速箱的核心专利和零部件标准,牢牢攥在德日车企手里。你想造车,就得按他们的标准来——用他们的变速箱,买他们的专利授权,接受他们的定价体系。电动化把这条链条打碎了。三电系统、智能座舱、整车电子架构,中国车企从零搭建,自己定义了自己的标准。
欧盟的反补贴调查,表面上是查"政府补贴",本质上是给中国电动车设置一套"合规门槛"。最低进口价格机制意味着,低价车型进不去。IRA法案的"受关注外国实体"规则更直接:电池必须在美国或北美组装,关键矿物必须来自美国或盟友,否则拿不到7500美元的补贴。英国6.5亿英镑的电动车补贴计划,明确排除了多数中国车型。
规则是谁定的,谁就掌握了"谁能参赛"的资格。
国内打底,海外建厂,两条腿走路
好消息是,中国车企手里有牌。
内需市场已经足够大。2026年7月,新能源乘用车零售渗透率达到65.1%,8月进一步升至65.2%。前7个月新能源汽车产销分别完成901.4万辆和900.7万辆。就算海外市场短期受阻,国内的基本盘也能托住整个产业。
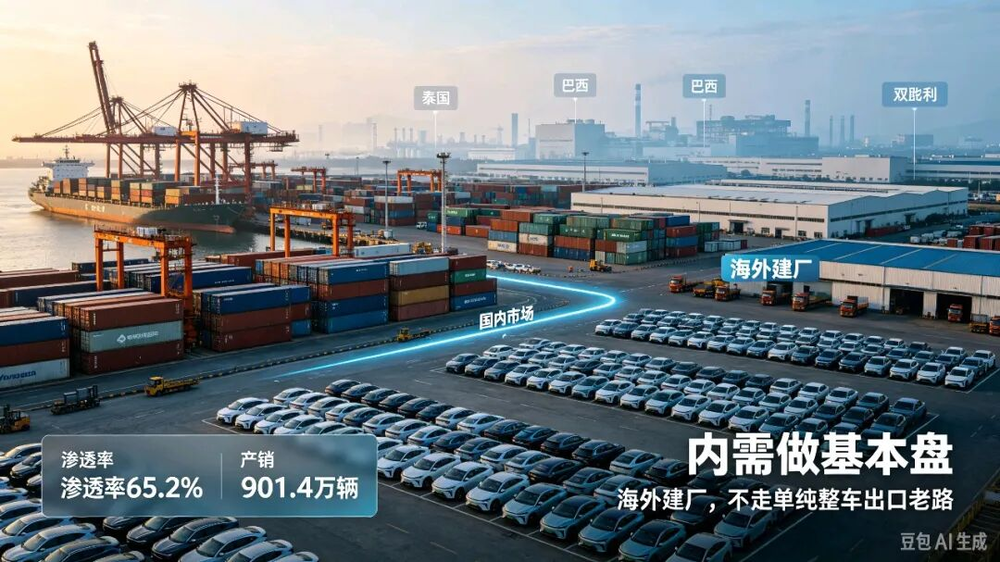
但出海不能只靠整车出口。整车出口极度依赖自由贸易环境,一旦关税加码,产能就会回流国内,进一步加剧价格内卷。所以比亚迪、吉利、长城都在做同一件事:本地建厂。
比亚迪在泰国的工厂年产能15万辆,巴西工厂初期15万辆、规划扩至30万辆,匈牙利工厂预计今年11月或12月投产,规划产能30万辆。瑞银测算,一两年后节省的物流成本和关税,将抵消本地化生产的额外成本。
关税是一堵墙。但中国车企现在做的,不是翻墙,是在墙里面盖房子。
出海真正难的,不是卖车,是"落地"
研讨会上,一位在海外建过厂的企业代表说了句话,我印象很深:"建厂容易,运营难。最难的还不是钱,是找到能跟你一起加班到凌晨的本地工程师。"
欧盟的合规要求极其繁琐。价格承诺机制下,企业要提交最低进口价格、终端销售价格、销售渠道、成本构成、利润率——这些核心商业信息,全部要接受欧委会的审查。一旦承诺方案被要求公开披露,企业在竞争中的信息优势就没了。
更麻烦的是投资承诺。欧委会将赴欧投资作为评估价格承诺申请的"加分项",但明确表示:如果做出投资承诺却未能切实履行,可能构成违反承诺,被追溯征税。这意味着车企必须在"承诺建厂换取市场准入"和"保留灵活性承受不确定性"之间做出选择。
卖车是一锤子买卖,建厂是把自己焊进去。
话语权,从来不是喊出来的
回到研讨会上的那个问题:反补贴调查,到底在拦什么?
它拦的不是某一家车企的某一批订单。它拦的是"中国电动车不再需要西方规则背书"这件事。
燃油车时代,西方定义了好车的标准——发动机功率、变速箱档位、底盘调校。电动车时代,中国车企在用自己定义的标准造车——续航、智能座舱、充电速度。欧盟的反补贴调查、美国的IRA门槛、英国的碳足迹限制,本质上都是在说同一句话:你可以卖车,但规则还得我们来定。
但规则这东西,从来不是靠一纸关税就能守住的。当比亚迪的工厂在匈牙利投产,当宁德时代的电池在欧洲组装,当中国车企的工程师在当地招募团队——规则的定义权,就会一点一点地从谈判桌上,转移到生产线上。
关税能挡住集装箱里的车,挡不住已经建在墙里面的工厂。
内需是底气,出海是远征。中国车企真正站稳全球市场,最大的短板不是品牌,也不是技术,是把"中国制造"变成"当地制造"的那套落地能力。
看懂关税壁垒,只是看懂表象;看懂规则话语权的争夺,才是看懂中国新能源产业真正的突围逻辑。中国制造的出海,从来不是简单的产品外销,而是标准、产能、产业链的全面全球化扎根。