本文来自微信公众号: TOP创新区研究院 ,作者:趋势研究组
我们今天斗胆讨论一个听起来很宏观的问题:
一个国家的经济周期,到底是谁说了算?
理论上讲,经济好不好要看整体。所谓整体就是教科书上那几项:消费、投资、出口、政府支出。可是这几块从来不是齐步走的。真到经济转向的时候,总有某一个行业先动,再把别的行业拖着走。
这个先动的行业有个外号,叫“周期之母”。
过去,这个位子一直归房地产。
报告原文:https://www.a16z.news/p/state-of-markets-ii
但今年9月30日,硅谷风投a16z发布了一份年度报告,叫《市场状况II》(State of Markets II),作者是a16z成长基金的负责人大卫·乔治(David George)。
报告有一百多张图,其中一张说:
截至8月下旬,2026年标普500的盈利增长里,大约76%是科技公司贡献的。
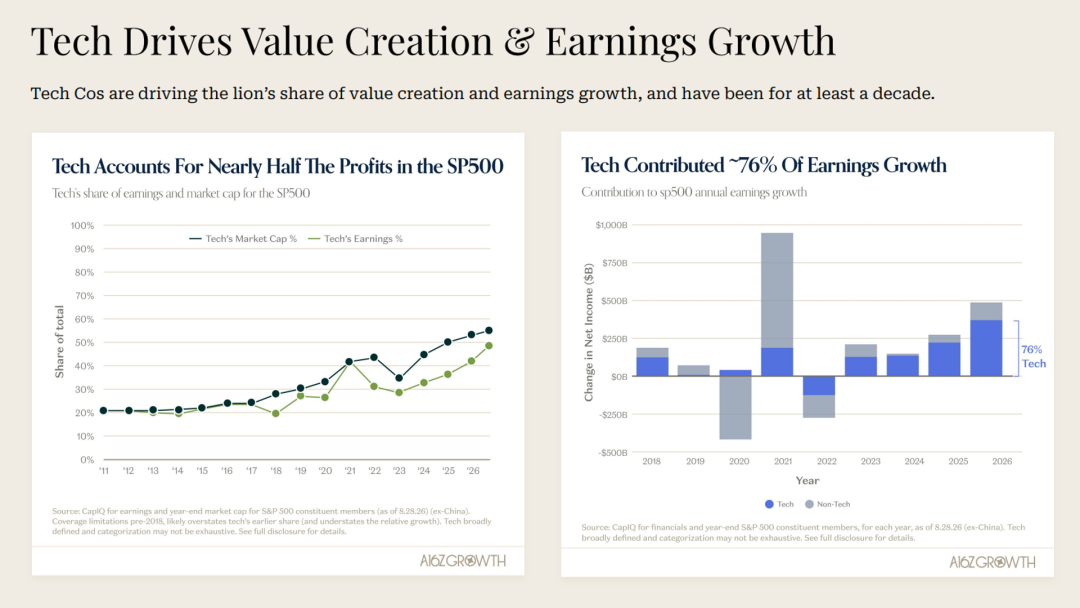
科技公司贡献了标普500近一半利润和76%的盈利增长
乔治据此宣布:
过去定义经济周期的,是房子、洗碗机、汽车这些耐用品,
现在这个位子归科技了。
咱们得先说一篇2007年的论文。
作者叫爱德华·利默(Edward Leamer),是UCLA的经济学家,搞计量经济学出身,以较真著称。他最出名的一篇文章是《把计量经济学里的骗术拿掉》(Let's Take the Con out of Econometrics)。
爱德华·利默的论文《把计量经济学里的骗术拿掉》
2007年夏末,美联储在怀俄明州的杰克逊霍尔开年会,懂行的知道,这差不多是全世界央行行长每年最重要的一次聚会。
利默在会上交了一篇重磅论文——
Housing IS the Business Cycle.
房地产就是经济周期。
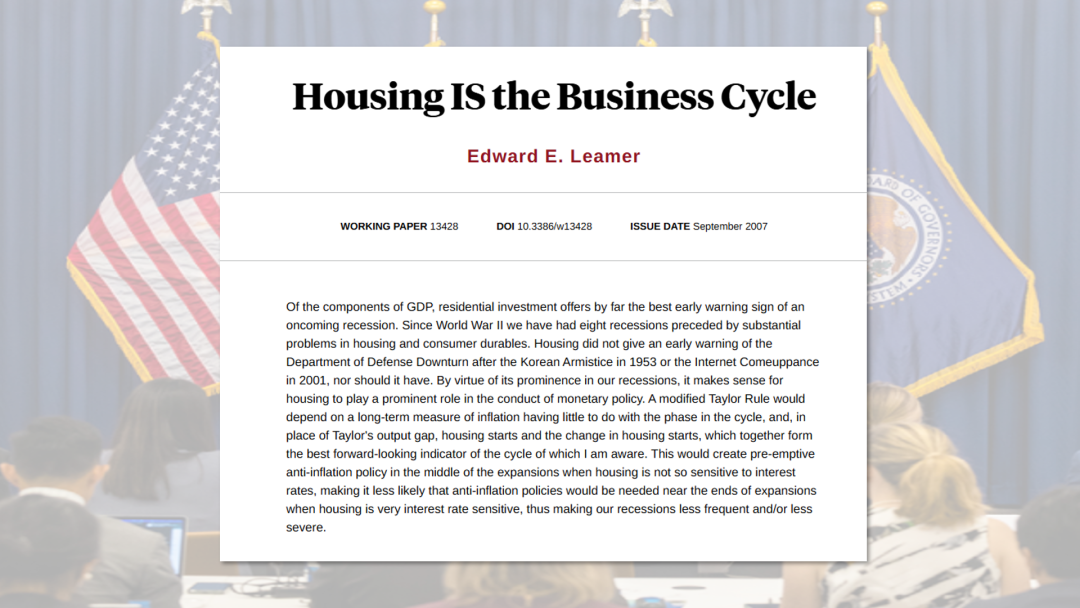
利默把二战以后美国的历次衰退翻了一遍,发现一个规律:
十次衰退里,有八次在衰退之前,房地产先出了问题。
他的意思是,美联储与其盯着那么多指标,不如就盯住房子这件事。
台下的央行行长们当时未必当回事。但一年以后,雷曼兄弟倒了,金融危机来了,对,正是房地产的锅。
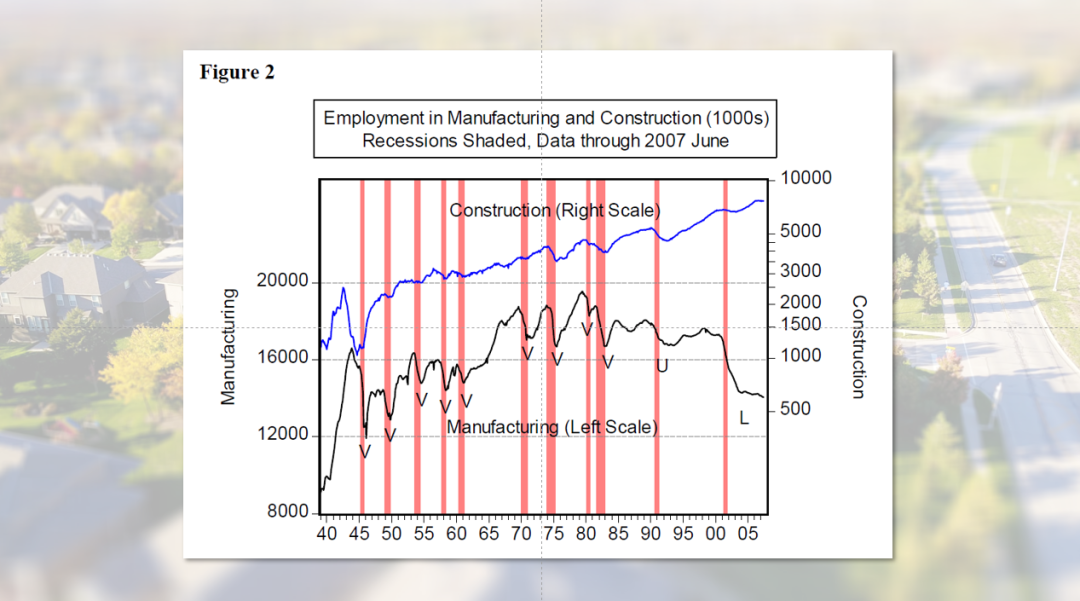
每次衰退(红色阴影)到来之前,建筑业就业率(蓝线)就预先掉头下滑,
制造业就业(黑线)往往是衰退发生之后才明显下跌
那为什么偏偏是房子?
因为房子有几个特点:
1)它们很贵,一般家庭得贷款才买得起,所以对利率特别敏感;
2)但它们又能往后拖,房子晚两年买、车再开三年,日子照样过,所以经济一有风吹草动,最先被砍掉的就是这类支出;
3)而且它们背后站着一大帮人:美国建筑业雇了大约八百万人,再算上建材、家电、家具、中介、汽车厂和经销商,这是一张巨大的就业网。
那么,如果利率一涨,房贷车贷就贵了;房贷车贷一贵,买房买车的人就往后拖买的人一拖;这么一拖,于是工地停工,车厂减产;然后工地一停,几百万人的收入受影响,消费跟着收缩……
衰退就是这么来的。
降息的时候,这条链反过来再走一遍。
所以房地产能当周期之母,靠的是它一直都在货币政策最敏感的那根神经上(利率)蹦迪,如果美联储想给经济踩刹车/踩油门,第一脚就踩在它身上。
好了,那科技凭什么接班?
过去二十年,科技最让投资人着迷的地方是它“轻”。、软件写好了,多卖一份几乎零成本,不用盖厂房,不用囤库存,也不太需要借钱。特别是在08年金融危机之后,房地产崩了,科技恰好给资本提供了一个高增长、轻资产的去处。
可是按利默的标准,这样的行业当不了周期之母。因为它太轻了,敏感的利率碰不到它,它的起落也拖不动整个经济。
但是,然后,AI来了,科技一下子就变重了,
于是科技开始真正影响利率了。
据Factset汇总的市场预期,美国几家主要云厂商今年的资本开支约7490亿美元,明年逼近1万亿。一年1万亿美元,这跟美国一年盖住宅的投资总额已经是一个数量级了。
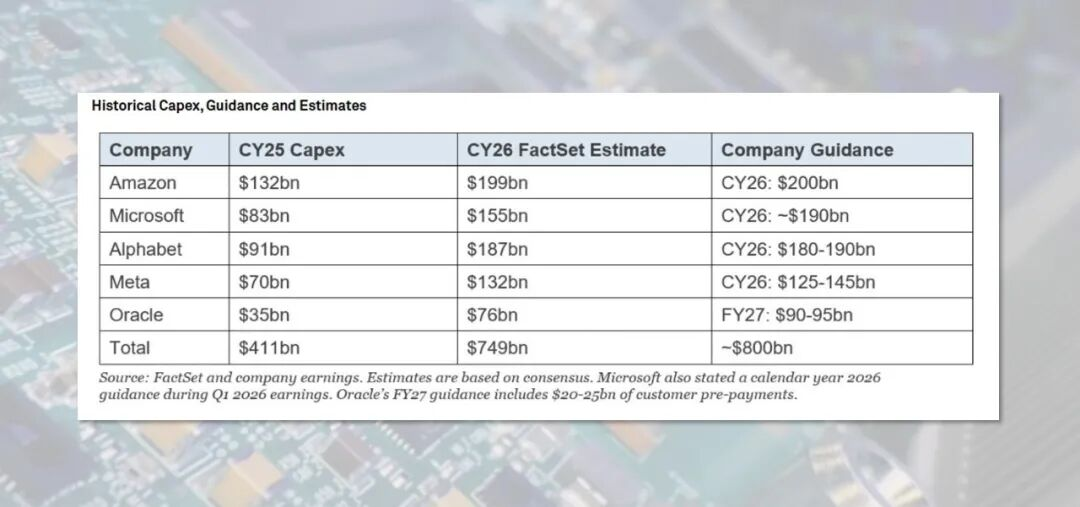
26年美国主要云厂商资本开支市场预期和企业指引
哈佛经济学家杰森·弗曼(Jason Furman)还算过,2025年上半年,信息处理设备和软件投资只占美国GDP的约4%,却贡献了大约92%的GDP增长。
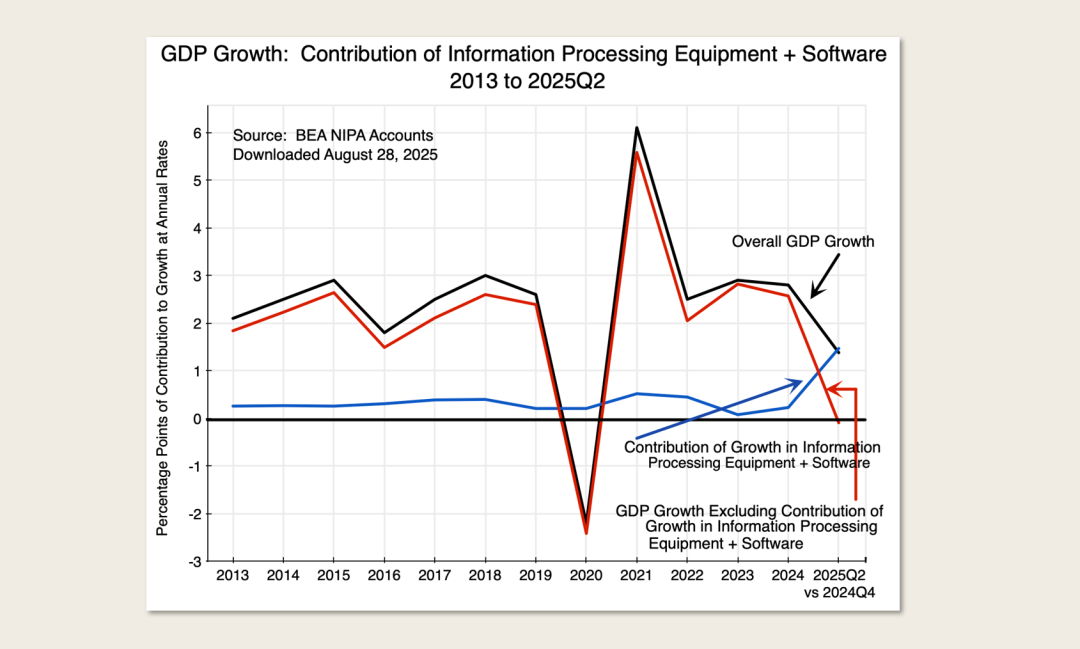
美国信息处理设备和软件投资贡献的GDP增长(蓝线)
和剔除前者后的GDP增长(红线)对比
而且请注意——
越来越多的投资开始靠借债了。
借债的话,就会关系到利率。
关注利率的朋友或许还记得,8月19日,美国财政部意外宣布加大长期国债回购,30年期收益率应声跌了近10个基点,从2007年以来的最高位回落。可不到24小时,10年期和30年期收益率就把跌幅全吐了回去,还涨过了宣布之前的水平,投资人担心的主要原因之一是:
科技公司大举借债,回购压不住。
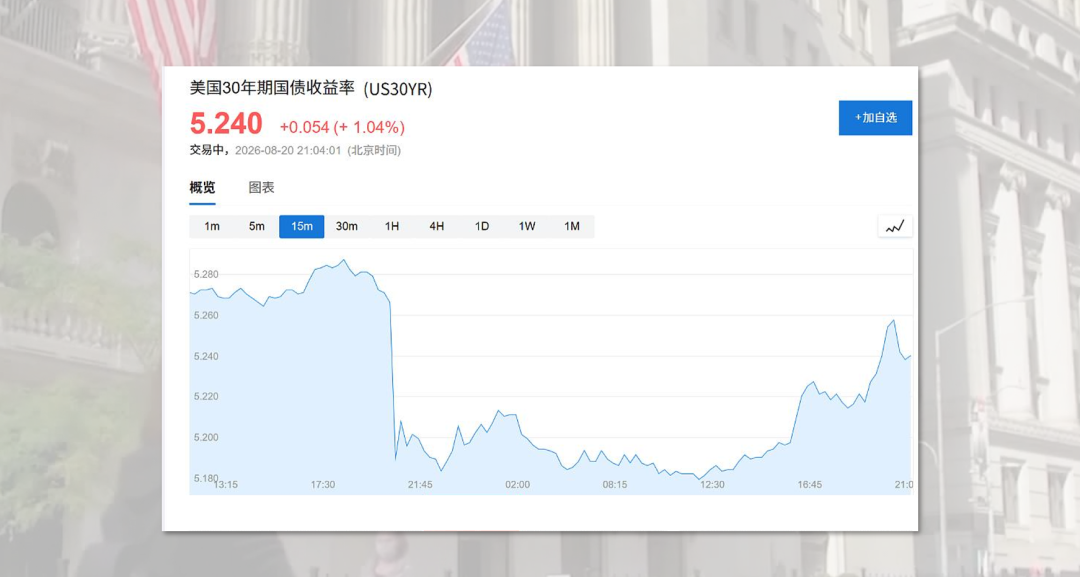
今年云厂商发债约1500亿美元,占投资级债券发行量的8%以上;而且云厂商发的多是超长期债,每发一笔,都会吸走一部分本来要流向国债的长期资金;买家还常常卖出国债来对冲利率风险,等于在同一段曲线上又加了一轮抛压,对10年期、30年期国债收益率影响尤其直接。
巧的是,美国的房贷利率,挂钩的正是10年期国债。
新的周期之母在债券市场上跟财政部抢钱,抢完了,顺手抬高了旧周期之母的房贷成本。
有意思的是,科技也越来越像房地产了
你看借来的钱被花在了哪里?
建数据中心!
那些数据中心是楼,它要地,要电,要并网,要冷却水,还附赠了一份十几年的折旧计划。
重资产、靠借钱、看地看电、算折旧,这些全是房地产的特征。
科技能坐上周期之母的位子,恰恰是因为它越来越像房地产了。它取代了房地产,自己又成了房地产。
不过,这个房子里面,最值钱的部分,不是地,而是显卡。
房子能住七十年,显卡三四年就落伍,砸下去的钱会不会很快变成一屋子电子垃圾?
a16z说,至少到目前,连几年前的老款A100,租金都没跌,年初到现在持平甚至略涨,因为算力需求涨得比芯片换代还快。
这个论据今天是成立的。它成立的前提,是需求一直涨。
至于需求会不会一直涨,报告里没有说,大约也不方便说。
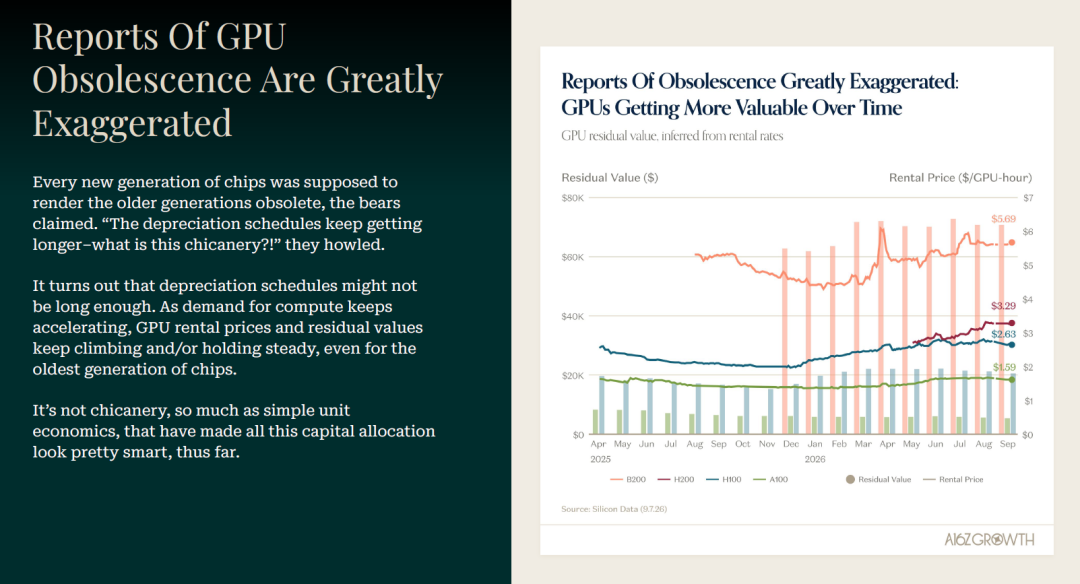
GPU租金价格与推算的GPU残值
科技这个新周期之母,还有一个bug,就是它不怎么雇人。
一个大型数据中心,建设期可能要上千名工人,建成以后,常驻的运维人员往往只有几十到一两百人。
今年的美国就是一个很分裂的样本:
一边,市场预期标普500全年盈利增长三成左右,这是1990年以来少见的速度;另一边,德勤引用美国劳工部的数据说,今年1月以来,美国非农就业一共只增加了约64万个,德勤的高情商评价是“温和”。
普通人的工资没有涨,刚刚毕业的学生需要竞争更少的初级岗位。
人类的悲欢并不相通,股市和饭碗的悲欢,大约也是如此。
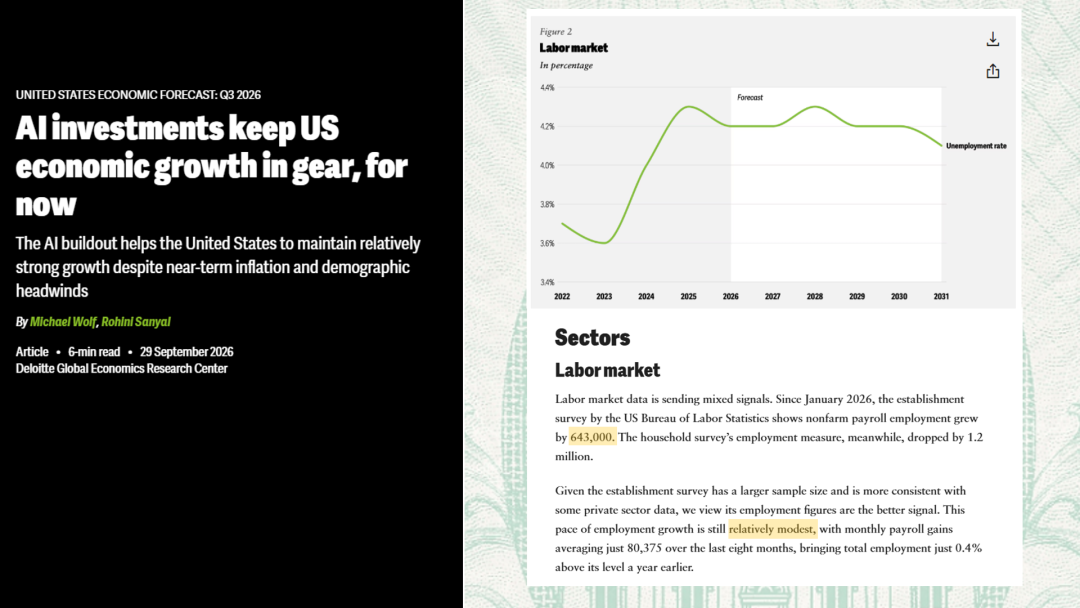
来源:德勤全球经济研究中心
所以,更准确的说法是:
科技接管了美国的利润周期,就业周期还没交接。
此外,周期的开关换了人。
房地产周期的开关在美联储手里,利率一动,几千万个家庭的房贷车贷跟着动。
但科技周期的开关在四五家公司的董事会里,它们的资本开支主要靠自己的现金流,利率对它们的约束弱得多。
以前华尔街盯着美联储的议息会议就可以了,现在还得盯着几家公司的财报电话会,某位CEO一句“明年资本开支下调”,杀伤力可能不亚于一次加息。
其实这种事以前发生过一次。
2000年前后,美国也有过一轮由科技投资定义的周期。电信公司疯狂铺光纤,互联网公司疯狂买服务器。泡沫一破,企业投资断崖式下跌,美国在2001年陷入衰退,纳斯达克从高点跌去近八成。
但那次衰退落到就业和GDP上并不算重,因为科技那时候还太轻,砸进去的钱在整个经济里占比有限。
这一次,它重多了。
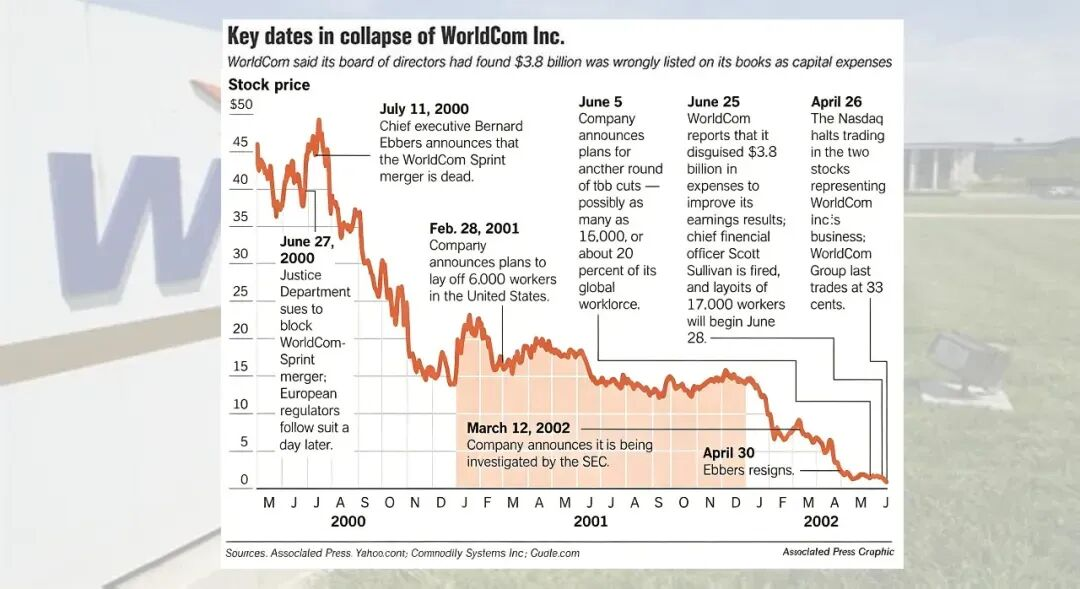
2001年互联网泡沫破灭时间线
周期之母这个概念对中国读者有一种特别的熟悉感,因为我们的周期之母,过去也都是房地产。
经济学家肯尼斯·罗格夫(Kenneth Rogoff)等人估算,算上上下游,房地产相关活动一度接近中国GDP的三成。它还是地方财政的发动机:全国国有土地使用权出让收入在2021年达到约8.7万亿元的高点,2024年降到约4.9万亿元,三年少了将近一半。
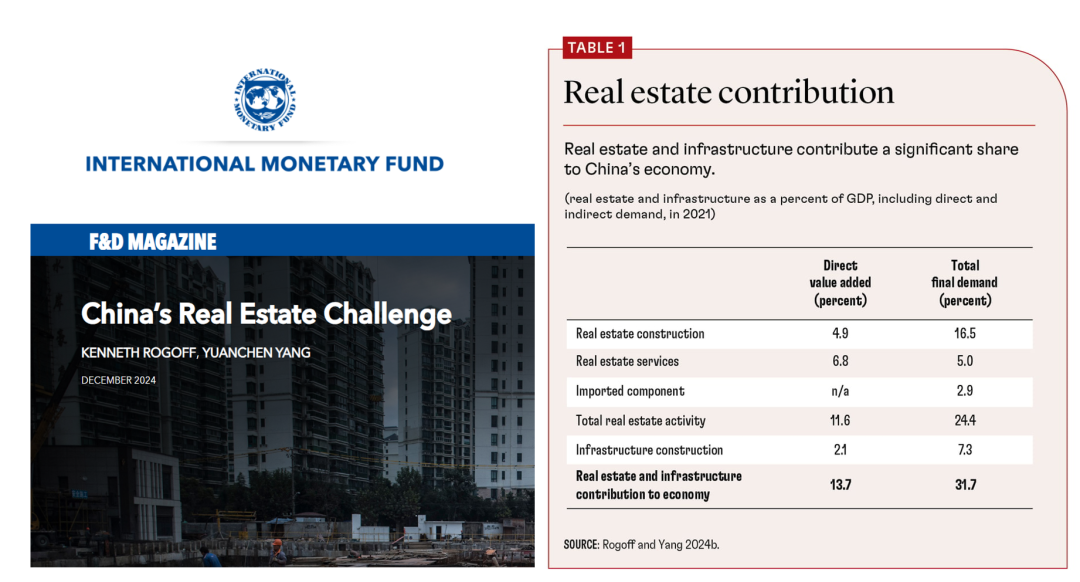
Kenneth Rogoff在IMF发表的论文,
近年中国GDP的约31.7%仍由房地产和基建仍拉动
所以“科技能不能接房地产的班”,这个问题对我们的意义更重要。各地的智算中心、算力园区、“东数西算”枢纽,某种程度上都在回答它。
但如果拿美国当镜子,我们能看到:
科技接得住利润,也接得住投资,最难接的是就业和地方账本。
一块住宅用地,是一次性回笼一大笔土地出让金,后面跟着建筑、装修、家电、物业一条长长的就业链。
但一个数据中心,能拉动的就业就少太多了。
到科技能大面积拉动就业的那一天,
估计它就会真正坐上“周期之母”的铁王座。