本文来自微信公众号: 明亮公司 ,作者:主编24小时在线,原文标题:《谁在「撤出」港股:资金从主题交易转向确定性|资金叙事02》
9月以来,受全球风险资产环境变化影响,港股市场经历了一轮回调。其中9月单月,恒生指数下跌3.73%,恒生科技指数下跌7.92%,恒生中国企业指数下跌3.44%。
8月底OpenAI披露其ARR达到百亿美元级别,市场进一步强化了对AI商业化落地速度的预期,带动全球AI相关资产估值交易升温。这一背景下,港股中与AI相关的软件、互联网、大模型、半导体资产继续获得资金关注。
但进入9月后,随着美元利率环境变化,市场重新评估高估值成长资产的风险收益比。9月17日凌晨,美联储宣布加息25个基点,为2023年7月以来首次收紧政策;点阵图显示年内或再加息一次。港元利率跟随美元维持高位。同时,加息推动10年期美债收益率快速突破5%关口、美元指数升破100,全球资金风险偏好受到压制,港股高成长、长久期资产的折现率随之上升。
港股对全球流动性变化更为敏感。在利率上行背景下,资金开始降低部分高弹性资产的风险敞口。相比银行、高股息等低波动方向,互联网平台、软件服务、半导体等AI相关成长板块受到了更大的调整压力。
海外主动资金净流出,南向和ETF资金承接
资金结构方面,近期港股调整中,海外主动与被动资金出现分化。
首先,EPFR基金口径下,据中国银河证券统计,截至9月9日、9月23日、9月30日的近7天,全球主动型外资基金分别净流出港股(中资股)1.13亿、0.69亿、3.35亿美元;同期,被动型资金分别净流入3.45亿、0.59亿、2.40亿美元。
可以看出,海外主动资金减仓,被动资金仍提供一定支撑,但尚不足以抵消主动资金流出的影响。
此外,国信证券据港交所中央结算系统(CCASS)的持股变化估算并指出,9月灵活型外资(历史交易较高频,偏短期投机型)流出最为突出;且9月以来(截至9月底)外资流出港股互联网的规模在各个行业中靠前。
港股的海外资金流出的背景,一方面是利率不确定性下的降仓避险,短线资金在美债收益率破5%后降低高beta离岸资产敞口;另一方面与全球AI交易的地区再配置有关。10月长假期间,日经225累涨4.92%、中国台湾加权指数累涨3.89%。资金在亚太科技资产之间出现了短期的重新分配。
境内资金有所不同。首先,南向资金整体仍在流入。Wind数据显示,9月南向资金累计净流入约607.76亿港元,显著高于8月的103.79亿港元;其中,资讯科技业获得约226亿港元净流入,科技股成为主要加仓方向。与之形成对比的是恒生指数下跌3.73%,恒生科技指数下跌7.92%。
此外,境内ETF资金也呈现逆势配置特征。截至9月25日,10只跟踪恒生科技指数的ETF当月合计净流入42.55亿元;此前7月和8月分别净流出90.16亿元和9.20亿元。
南向资金和境内指数化资金仍在寻找逢低配置机会。整体上看,各类资金并未全面撤离港股,其分歧主要在于板块和标的的选择与偏好。
互联网、AI和半导体承压,资金从主题交易转向确定性
资产表现方面,本轮回落幅度较大的是此前交易拥挤度高的成长资产。其中AI大模型与算力/半导体标的首当其冲、回撤最深:9月,智谱(02153.HK)累计下跌约46%、MiniMax(00100.HK)跌约39%。芯智控股(02166.HK)、华虹宏力(01347.HK;688347.SH)、中芯国际(00981.HK;688981.SH)等半导体标的9月跌幅亦达14%–22%。这几类资产的特征是估值高度绑定远期盈利;前期涨幅大且机构持仓集中;当期缺乏盈利对冲。
资金面上,9月南向虽整体净流入,但对于个股方向分化:净买入规模靠前的包括智谱(+78.84亿港元)、百度(+59.96亿)、腾讯(+25.85亿);中芯国际9月南向资金净卖出64.9亿港元,是净卖出金额较高的个股之一。互联网龙头中,阿里巴巴(-11.53亿)、美团(-10.02亿)净卖出靠前。
不过,智谱、百度在获净买入的同时股价仍在下行,说明这类买盘主要源于资金的逢低承接,在市场分歧中越跌越买,而非趋势性加仓。
相比之下,市场此时更加关注盈利确定性或现金流稳定性更高的方向。例如,国信证券指出,灵活型外资在9月下旬估算净流入电气设备、有色金属和公用事业等行业;同期,南向资金净流入非银金融和银行等板块。
此外,值得一提的是,港股生物医药作为同样受利率环境压制的成长板块,股价在9月一度逆势上涨,此轮上涨伴随了科技的下跌。但据国信证券,这种“独立”行情来自于稳定型外资(历史交易更低频、偏长期配置型)的增配(9月下旬连续两周净流入医药生物47亿、31亿港元),再叠加创新药BD授权、ESMO等事件催化。作为对照,另据证券时报·数据宝统计的9月上榜的成交活跃股中,医药生物行业个股受到南向资金净卖出39.28亿港元。
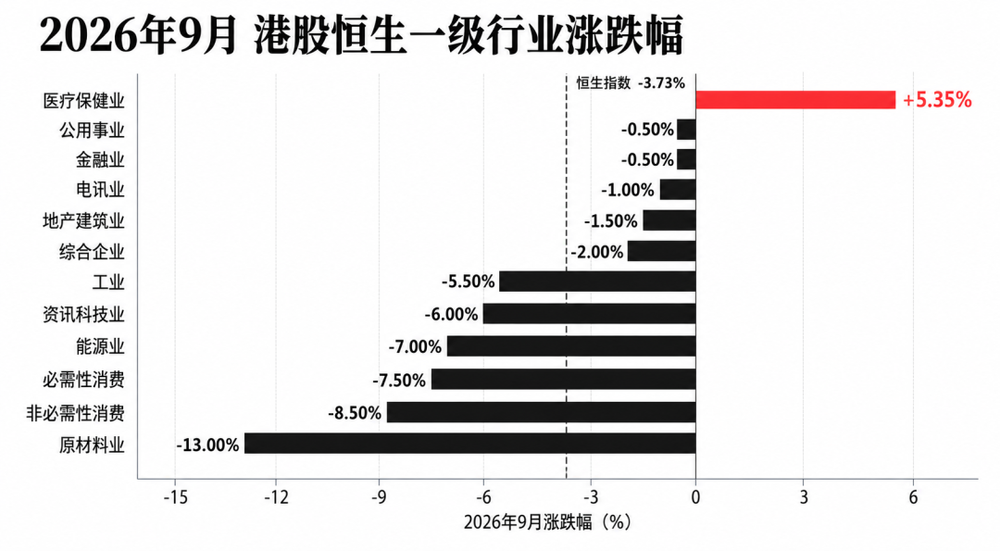
这或许意味着医药的相对强势代表着存量资金博弈、预期驱动的阶段性行情,若利率维持高位、催化退潮,其持续性仍需业绩兑现来验证。
以上样本均反映了市场回调下不同资金对港股资产的重新排序。
进入到10月,长假期间南向交易暂停,或短暂放大了海外资金对港股短期的影响。恢复交易后,10月8日南向资金净流入超过64亿港元,10月9日降至净流入2.91亿港元。
后续一段时间港股资金流的变化,还将取决于海外主动资金流出是否放缓,以及南向资金能否继续提供足够的支撑。