本文来自微信公众号: 小鲜传 ,作者:丁昶
(本文核心内容引自华尔街日报)
英伟达是人类历史上第一家突破5万亿美元市值的公司。按照目前趋势看,6万亿美元的桂冠大概也非它莫属。作为对照,日本2025年的GDP约4.4万亿美元。
2026年上半年,英伟达实现收入1778亿美元,其中净利润1180美元,净利率高达66.3%,可谓惊人。
不过本周末的华尔街日报却出了一篇整版文章来警示其自由现金流的风险。
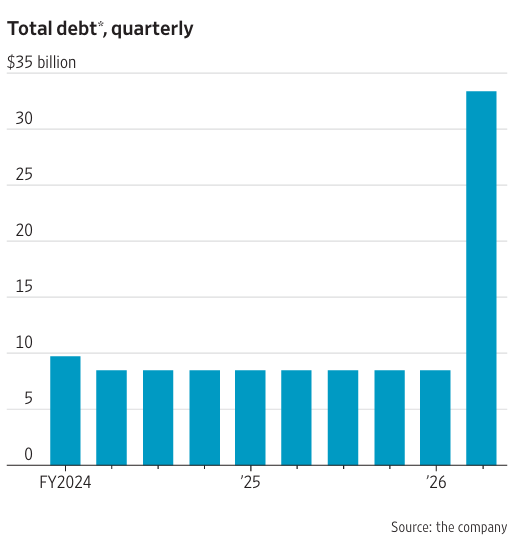
首先引人注目的是最右边的柱状图。近年来,英伟达的长期债务一直保持在100亿美元以内。这个数字相对英伟达这样的规模来说,可以说几近于无。这是业务爆表,现金流极其强劲的自然表现。
然而就在2026年二季度,英伟达的长期债务突然增加到324亿美元。虽然数字仍然不大,但确实有些反常,引人入胜,值得细看。
接下来铺垫一番,华尔街日报提出了核心质疑:英伟达的自由现金流到底有多自由?
为了说明什么叫自由,我们这里先以跑滴滴为例。在上海自备车跑滴滴,如果一年收入20万,电费杂费支出5万,是不是司机就净赚15万?或者说,有15万收入可以供司机自由支配呢?不是的。
首先有一块折旧。比如20万的车5年报废,每年就要折旧4万块。这4万块折旧,在每天每月看来,并不体现为现金支出。但是你必须要把这笔钱存起来,等着到时候换车。否则业务就不可持续了。所以至少这每年4万块的现金流是不自由的。
车辆折旧很容易理解。假如现在司机每年还会自购1万元娱乐设备放在车里,那又怎么算?
理论上这些娱乐设备是司机的个人财物,随时可以拿回家去自己玩,哪天坏了也不必再买,跟跑滴滴这件事没有关系。所以这1万块是自由的。
但是实际上,假如不把这些娱乐设备提供给乘客,他的车辆评级可能就要下调,收入可能也就没那么高了。因此这1万块其实并没有那么自由。这是会计处理上的一个模糊地带。
2026年上半年,英伟达报告自由现金流699亿美元。同时还对13家上市公司和229家非上市公司,进行了424亿美元的股权投资。
有意思的是,英伟达明确表示,这424亿美元的股权投资并非出于财务目的。它们全都是战略投资,都是为了AI产业和算力平台发展而投的。
回到跑滴滴的例子,等于是司机本人明说这“424亿美元”娱乐设备并非自用,纯粹是为了发展业务。如果真这样算,那么这部分投资就具有了资本开支的性质,不能算是自由现金流了。
当然,一般固定资产都只能折旧,不能升值。股权投资还有升值的可能性。但是其实这也不构成本质区别。固定资产确实升值了照样可以重估,而股权投资血本无归的案例更是不少。
华尔街日报提出,如果把这块股权投资扣掉,那么英伟达的自由现金流就会从699亿美元骤降至347亿美元。
我认为这篇文章的观点是有道理的,只是理解角度未必那么黑暗。这只能说明英伟达并非典型的现金奶牛,而是还在大量投资于未来,寄望于发展的成长股。
不过我觉得更有价值的内容还在后面。华尔街日报指出,2026年上半年,英伟达做了310亿美元的回购。回购的本质是以收缩股本的方式,来提高存续股东手中的股权价值。但有意思的是,花费了这么一笔巨款之后,英伟达的股本却没有收缩,基本保持不变。
为什么呢?因为它只是恰好抵消了股权激励带来的股本摊薄而已。事实上,硅谷巨头现在人力成本的大头就是股权激励。如果我们假设2026年上半年是常态,那么英伟达一年的股权激励成本就要超过600亿美元!
不过华尔街日报认为这不是常态。据它估计,常态化的股权激励成本在90亿美元左右。除此以外,英伟达还花费了45亿来处理股权激励相关的税务问题。
要是把这两块给去掉,那么英伟达上半年的自由现金流就只剩下217亿美元了。
华尔街日报的这篇文章有没有道理,读者可以见仁见智。反正我是感觉学到了一些新东西。
看来AI一哥也没那么自由。