本文来自微信公众号: 复旦金融评论 ,作者:复旦金融评论
为什么收到奖金后,有人消费、有人存钱?为什么贷款利率降低了,企业仍不愿扩张?政府和央行怎样才能缓解衰退、稳定物价?
2026年诺贝尔经济学奖授予罗伯特·E.霍尔(Robert E.Hall)和迈克尔·伍德福德(Michael Woodford),表彰他们为“宏观经济稳定的微观经济基础”(microeconomic foundations of macroeconomic stabilisation)作出的贡献。[1]
共同主题:理解每个经济决策者
把经济想象成一条繁忙的公路。经济衰退,像车流越来越慢;经济过热,像车辆过度拥挤。政府调整支出,央行调整利率,就像道路管理者改变信号灯,努力让车流恢复平稳。
但每辆车都有自己的司机。有人担心前方堵车,提前绕路;有人油箱快空了,必须停车加油;有人预判前方会更顺畅,决定继续前行。
家庭和企业也是如此。它们会根据收入、债务、现金储备以及对未来的判断,改变今天的消费、储蓄、投资和定价。同一项政策落到不同人身上,可能产生不同反应。
“微观经济基础”,就是把这些具体决策纳入模型,再分析整个经济怎样变化。官方获奖说明特别强调,两人的研究将家庭和企业对未来的考虑纳入了宏观稳定政策分析。[1]
霍尔:家庭如何安排今天与未来的消费
1.个人背景
霍尔出生于1943年,1967年获得麻省理工学院经济学博士,现为斯坦福大学经济学荣休教授。他曾担任美国经济学会会长,研究涉及消费、就业和经济波动等领域。[1-2]
2.理论名称与代表性贡献
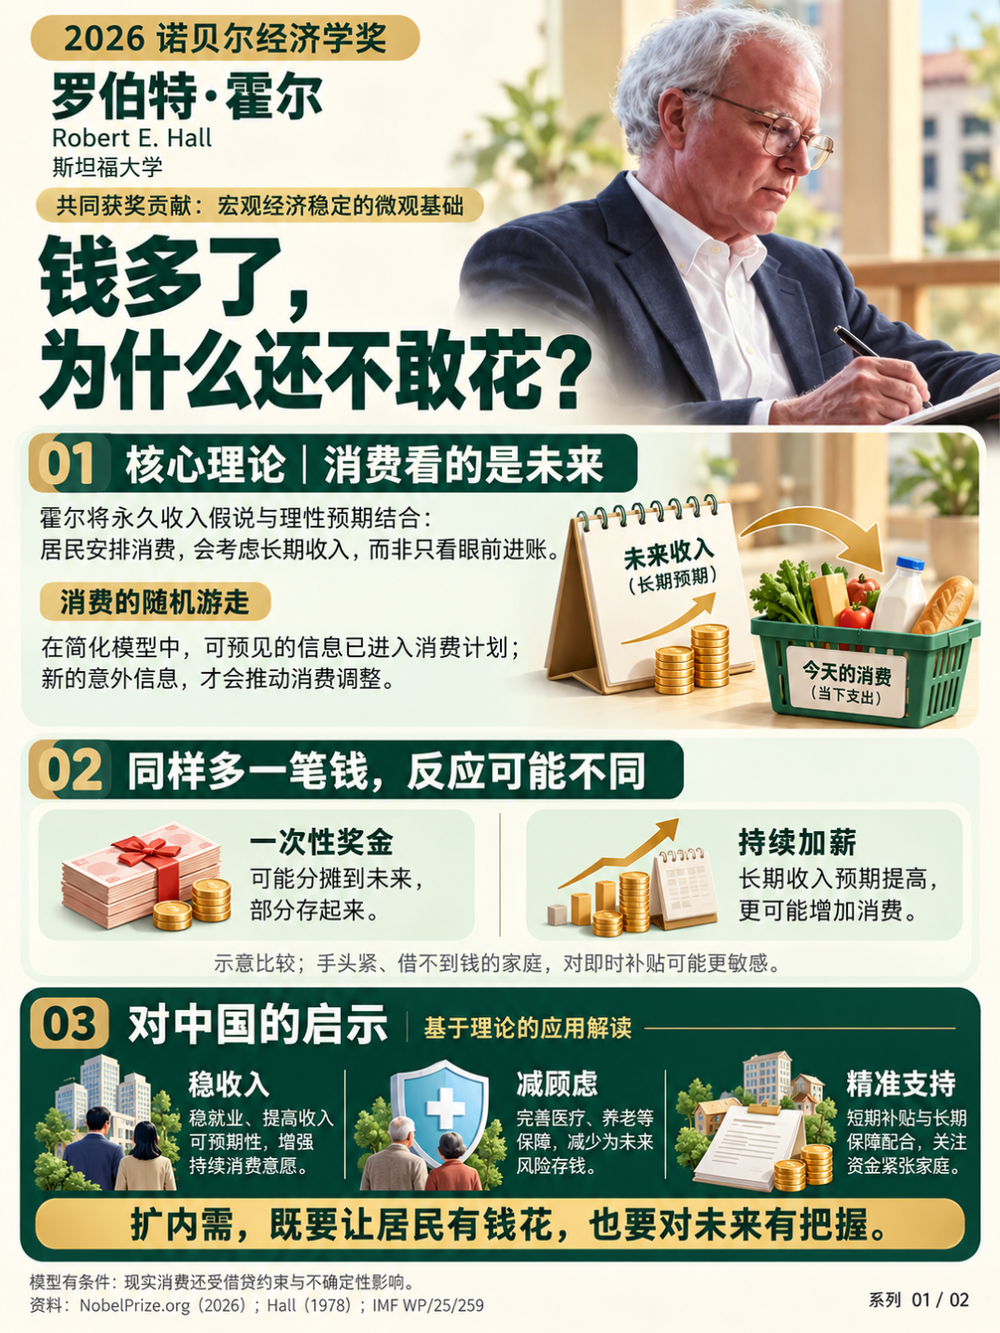
霍尔的代表性成果,是1978年的论文《生命周期—永久收入假说的随机含义:理论与证据》。[3]
生命周期假说和永久收入假说本身并非霍尔首创。它们的基本思想是:人们会根据一生或较长期的收入与财富,安排今天的消费,而不只看眼前收入。
霍尔的重要推进,是在理性预期和特定模型假设下,推导出可以接受数据检验的结论:消费的变化主要由新的、未预料到的信息驱动。这通常被称为“消费随机游走假说”。严格而言,其推导首先涉及消费边际效用的变化,再在特定条件下得到消费本身的近似结论。[3]
这里的“理性预期”,可以理解为人们会利用已有信息判断未来;它不意味着每个人都能准确预测未来。“边际效用”则指多消费一点所带来的额外满足。
3.家庭消费像管理一个长期使用的水库
把家庭财务想象成一个水库:工资和其他收入是流进来的水,日常消费是放出去的水,储蓄是留在水库里的水。家庭安排今天的用水量,会考虑未来还会有多少水流入。
例如,收到一万元一次性奖金,与得知今后每年工资都会增加一万元,可能带来不同决定。奖金可能用于还债、储蓄或一次性购物;持续加薪则可能让家庭更有信心提高长期生活支出。
霍尔研究中的关键是:已知的收入变化可以提前进入消费计划,新的意外信息才会推动人们重新调整计划。“随机游走”并不意味着消费毫无规律,而是强调人们会提前规划。[3]
4.与个人企业和政府的关系
对个人而言,要区分暂时进账和长期收入改善。一笔奖金可以支持一次性支出,而房贷、租金和其他持续开支,需要持续收入支撑。
对企业而言,顾客手里多了钱,不一定马上带来同等幅度的销售增长。判断需求时,还需要了解消费者对未来收入是否有信心,以及他们是否准备还债或增加储蓄。
对政府而言,补贴效果取决于家庭处境。现金紧张的家庭可能立即购买必需品;储蓄充足的家庭可能先存起来。现实中的借款限制、收入风险等因素,也可能让家庭难以按照理想模型平稳安排消费。
霍尔的研究因此为政策分析提出了一个关键问题:政策改变的是眼前收入、长期收入预期,还是家庭的实际支付能力?
伍德福德:利率与预期如何影响经济
1.个人背景
伍德福德出生于1955年,1983年获得麻省理工学院经济学博士,现为哥伦比亚大学教授。他先后接受过本科、法学和经济学教育,代表作是2003年的《利息与价格:货币政策理论基础》。[1,4]
2.理论名称与代表性贡献
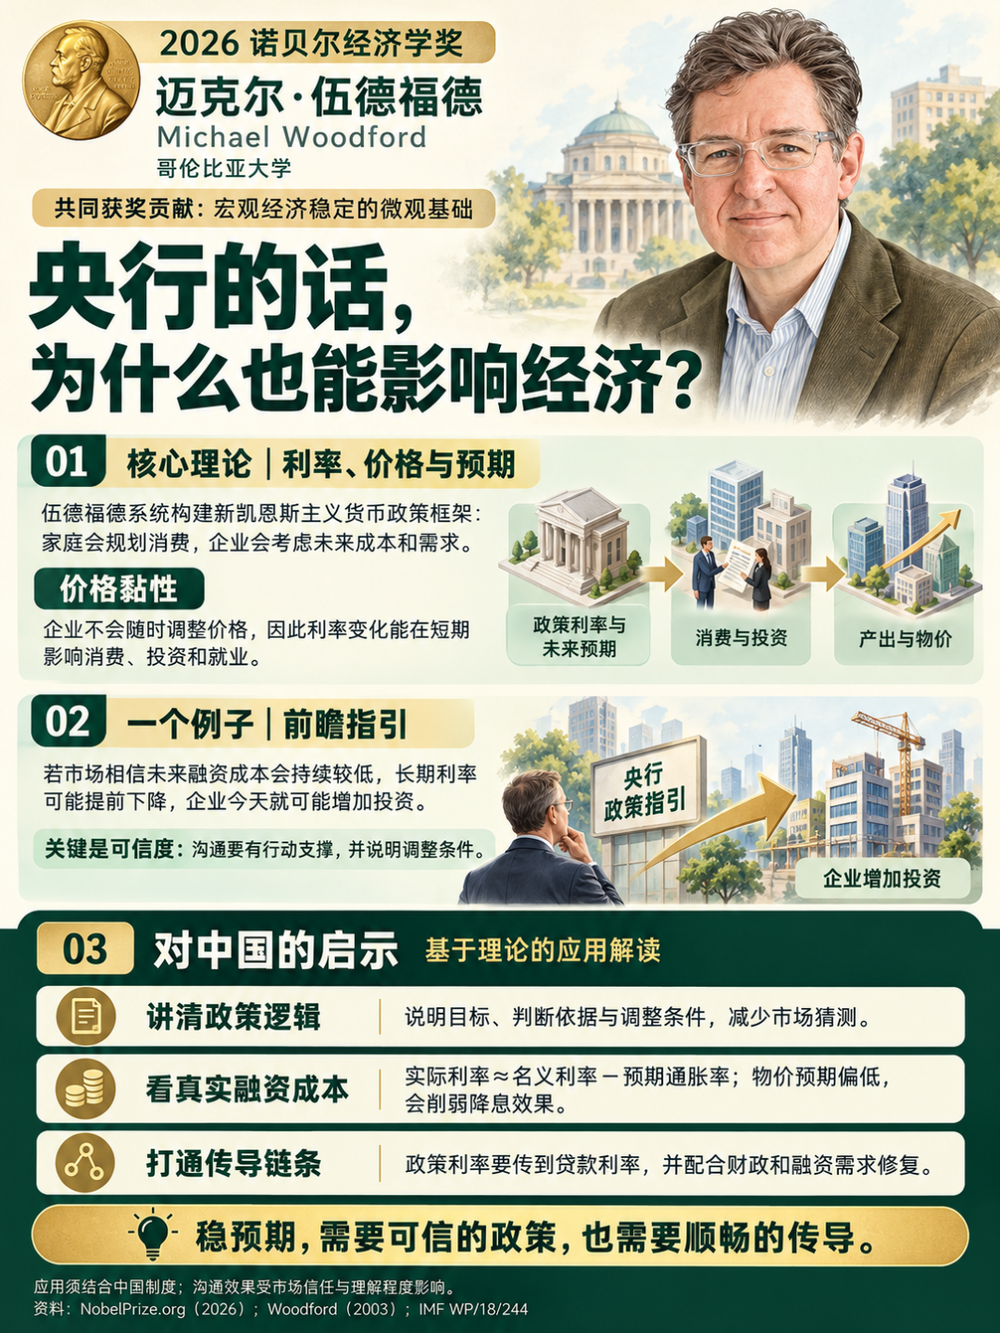
伍德福德的重要贡献,是发展和系统化具有微观基础的新凯恩斯主义货币政策框架。
这一框架把几个关键因素放在一起:家庭会在今天与未来之间安排支出;企业调整价格和工资需要时间;当前利率以及对未来政策的预期,会影响消费、投资和定价。[5]
这类模型常采用动态随机一般均衡模型(DSGE)的形式。简单说,就是让家庭、企业和政策部门在一个会随时间变化、受到意外冲击的经济系统中相互作用。DSGE是一个广泛的建模类别,伍德福德的重要贡献在于其中的新凯恩斯主义货币政策分析,不能把整个模型类别都归于他一人。[5]
3.央行影响今天和前方的信号灯
利率可以理解为“把未来的钱提前拿来用的价格”。利率降低,融资通常更便宜;利率提高,融资通常更贵。
但买房、建厂和购置设备,往往涉及多年安排。家庭和企业会关注今天的利率,也会判断未来利率和经济环境怎样变化。
这就像开车:眼前的灯变绿了,但如果你知道下一个路口即将拥堵,未必马上加速。对前方路况的判断,会影响今天怎样开。
同样,央行今天降息,但企业认为融资条件很快又会收紧,可能仍然推迟投资。清晰、可信的政策安排,则能够影响人们对未来的判断,进而影响当前决策。[1,5]
4.为什么利率变化能影响订单和就业
企业的价格和工资往往需要时间调整,这被称为“价格与工资黏性”。餐厅菜单已经印好,供货合同已经签订,员工工资也可能在一段时间内固定。
当利率变化带动需求时,企业可能先调整订单、生产和招聘,随后再调整价格。伍德福德的框架把这些过程纳入分析,帮助解释货币政策为何能在一定时期内影响实际经济活动。[5]
5.与个人和机构的关系
对个人而言,借款和储蓄决策需要考虑整个期限。当前利率、收入稳定性、贷款条件以及未来利率变化,都需要放在一起判断。
对企业和其他机构而言,融资成本与未来需求需要一起看。即使贷款便宜,如果预期订单不足,机构仍可能推迟投资。
对央行而言,行动和沟通都会影响经济。今天调整多少利率,以及解释在什么情况下会继续调整,都会进入家庭和企业的决策。
两人的研究如何连接起来
假设经济低迷,政府向居民发放补贴,央行同时降息。
霍尔的研究帮助我们追问:居民会把补贴花掉多少?他们认为收入改善是暂时的,还是长期的?是否需要先还债或储蓄?
伍德福德的研究帮助我们追问:较低利率会怎样影响买房和投资?家庭和企业是否相信政策安排?需求变化会怎样传导到生产、价格和就业?
两人的代表性成果让官方获奖主题更容易理解:宏观政策的效果,需要从家庭和企业的具体行为推导出来。上述理论是理解本次奖项的重要入口,而不是官方对全部获奖贡献的完整清单。[1]
对中国家庭的启示
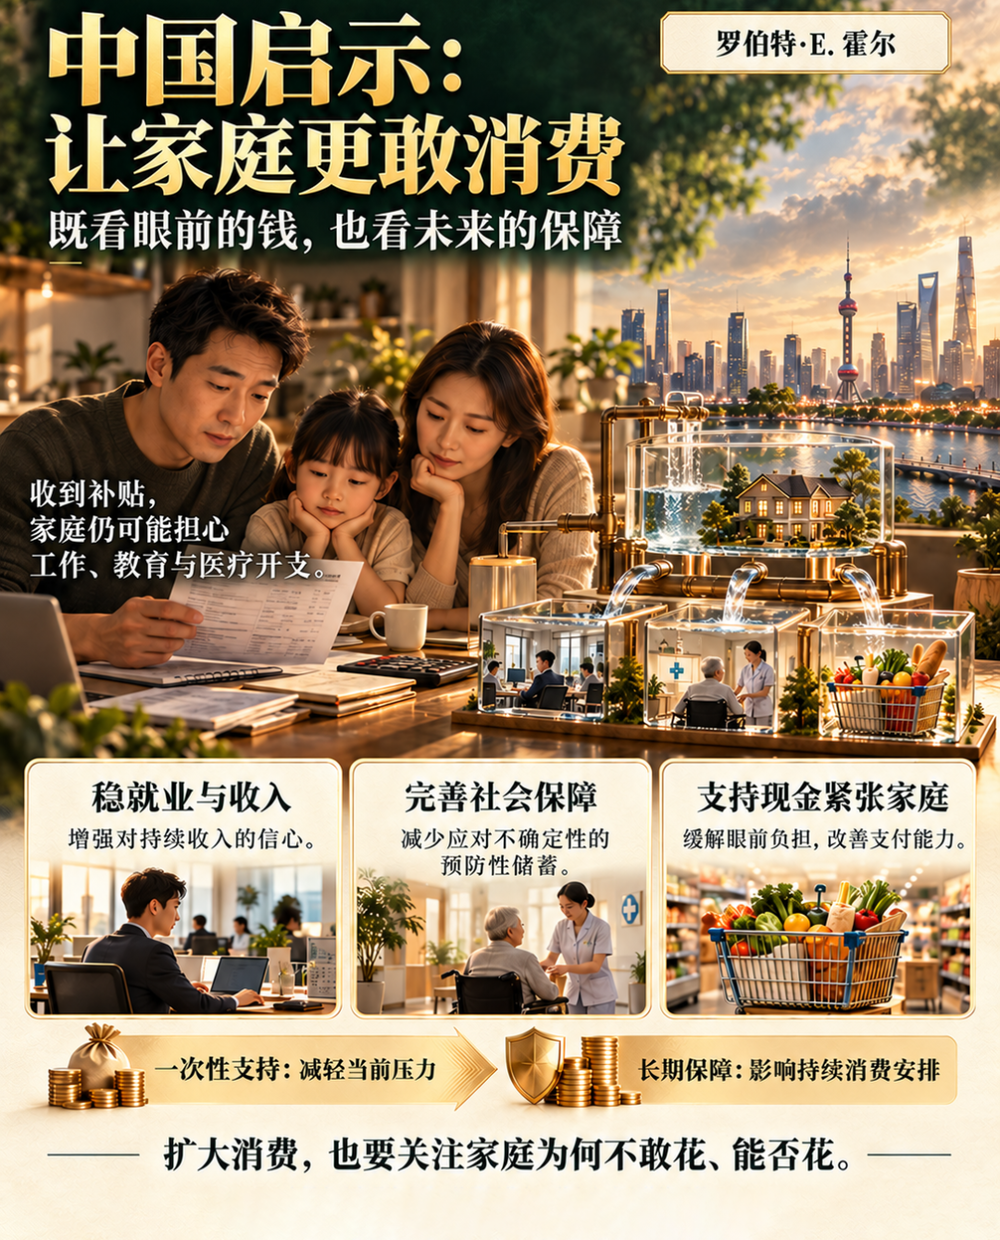
以下三节是结合两人研究,对中国情境作出的应用性解释。
沿用“家庭水库”的比方:一个家庭愿意放出多少水,既取决于水库里有多少水,也取决于它是否相信未来会持续有水流入。
例如,一对夫妻收到消费补贴,但同时担心工作不稳定、孩子教育开支增加,或者父母需要长期医疗照护。他们可能使用补贴购买原本就需要的商品,同时继续控制其他支出。
霍尔的研究提醒我们:一次性支持能够减轻眼前负担,而稳定就业和收入、减少未来大额支出的不确定性,可能影响更长期的消费安排。
这与世界银行2025年6月对中国消费问题的分析相呼应:更完善的社会保障,有助于减少家庭为应对不确定性而进行的预防性储蓄,支持消费。[6]
对普通家庭而言,这提供了一种理解自身财务的方法:把眼前收入、未来保障和长期债务放在同一张账本中考虑。
对中国企业的启示
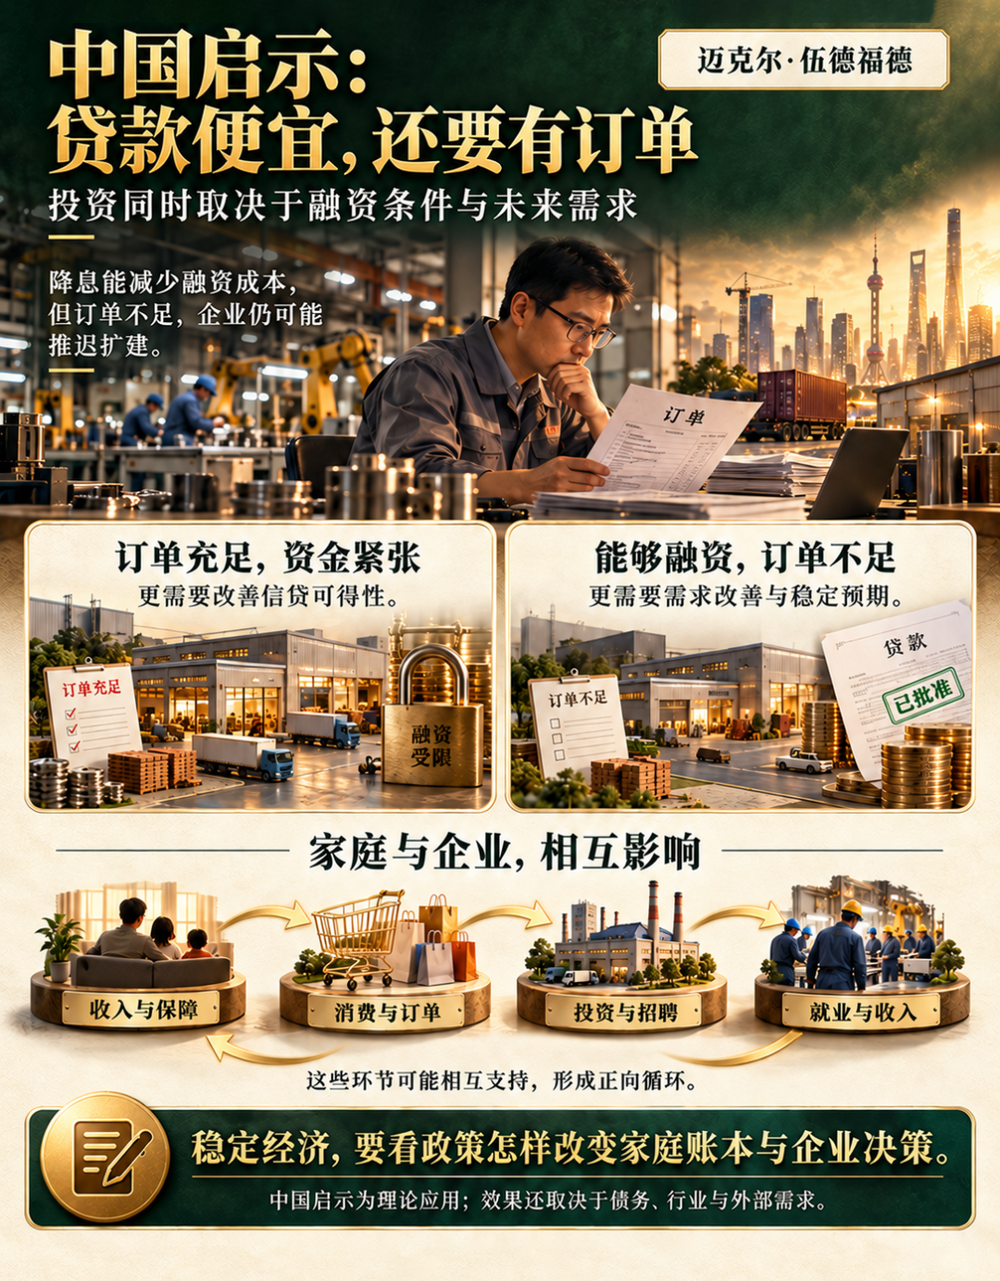
想象一家准备扩建的工厂。银行降低贷款利率,确实能减少融资成本;但如果负责人担心明年订单不足,仍可能推迟购买设备。
这就像开车经过收费站:通行费降低了,司机还要判断目的地是否值得去。
伍德福德的研究帮助我们理解:投资既受当前融资条件影响,也受未来需求和政策预期影响。企业需要判断借款成本、未来销售、项目回报,以及经营环境是否足够可预期。
企业之间的瓶颈也不同。资金紧张但订单充足的小企业,可能更需要获得贷款;能够融资但缺少订单的企业,则更需要需求改善。理解这些差异,有助于企业作出经营判断,也有助于政策更有针对性。
对中国经济的启示
如果政府支持消费、融资条件也得到改善,但家庭仍担心收入下降,企业仍担心产品卖不出去,那么消费和投资的反应可能弱于预期。
两人的研究带来的启示是:稳定经济,需要同时关注购买能力、消费意愿、融资条件和投资预期。
这些因素可能形成相互支持的过程:家庭收入与保障更稳定,消费安排更有信心;企业更容易判断需求,投资和招聘意愿可能改善;就业和收入又为家庭消费提供支持。
但这一过程能否顺利运行,还取决于债务、行业状况和外部需求等条件。中国不同家庭、企业和地区之间存在较大差异,应用理论时也需要考虑这些具体约束。
对中国读者而言,这次获奖研究最有价值的视角是:一项政策怎样影响经济,要看它如何改变家庭账本和企业经营决策;一项政策能否有效,要看人们是否有能力、有信心作出相应反应。
参考文献:
[1]ROYAL SWEDISH ACADEMY OF SCIENCES.The Prize in Economic Sciences 2026:The Laureates have helped us smooth out the economy’s peaks and troughs[EB/OL].(2026-10-12)[2026-10-12].https://www.kva.se/en/news/the-prize-in-economic-sciences-2026/.
[2]STANFORD UNIVERSITY.Robert Hall[EB/OL].[2026-10-12].https://profiles.stanford.edu/robert-hall.
[3]HALL R E.Stochastic implications of the life cycle–permanent income hypothesis:theory and evidence[J].Journal of Political Economy,1978,86(6):971-987.DOI:10.1086/260724.
[4]COLUMBIA UNIVERSITY.Michael Woodford[EB/OL].[2026-10-12].https://politicaleconomy.columbia.edu/directory/michael-woodford.
[5]WOODFORD M.Interest and prices:foundations of a theory of monetary policy[M].Princeton:Princeton University Press,2003.
[6]WORLD BANK.Unlocking consumption to sustain growth in China–World Bank Economic Update[EB/OL].(2025-06-13)[2026-10-12].https://www.worldbank.org/en/news/press-release/2025/06/13/unlocking-consumption-to-sustain-growth-in-china-world-bank-economic-update.