
本文来自微信公众号: 锦缎 ,作者:牧之,原文标题:《“大模型时代的谷歌 可能永远不会出现”》
今年9月最后一周,投资了OpenAI和Anthropic的彼得·蒂尔,在柏林领取Axel Springer Award,并与马蒂亚斯·德普夫纳做了一场对谈。
他用自己《从零到一》的互联网时代垄断理论,审视今天的模型公司,做出了一个相当逆向的判断:
模型时代的谷歌,那种可以获取垄断价值的公司,在AI时代,可能永远都不会出现。
01
互联网时代的价值获取规律:网络效应,赢家通吃
如果我们把模型时代和互联网时代对照来看:
互联网刚起来时,很多人以为谁都能开一家公司,结果网络效应经济极强,出现一批超大平台,形成winner-take-all赢家通吃的格局。
谷歌,亚马逊,Meta,腾讯,字节,阿里,数不胜数。
模型时代可能正好相反:
市场很大,但终点更像高强度竞争,而不是少数平台通吃。很大一部分价值会以消费者剩余(Konsumentenrente)的形式落在用户手里,分布也更均匀。
你花了20美金的订阅费,获得了2000美金的医疗服务,知识服务,大多数价值都落在了你的身上。
我们要注意,蒂尔说的也是I wonder。
这和他2014年《从0到1》里“竞争是失败者的事、好公司必须做成垄断”并不矛盾:
公司要值钱,必须同时做两件事:创造价值X,再截住其中Y%。
航空公司创造的X很大,Y接近0。
Google创造的X没那么大,但Y极高。
从现在格局看,模型层的X可能非常大,但Y可能很低。
价值被创造出来了,OpenAI,Anthropic,智谱,月之暗面,Deepseek这些公司却留不住多少。
2012年在斯坦福的课上,他举过的旧例子仍然好用:
美国航司单程机票均价178美元,每名旅客只赚37美分,而同年谷歌营收500亿美元、利润率约21%,市值超过全美航司之和。
如果你无法形成垄断,你可能最终只会烧掉投资者所有的钱。
巴菲特说,如果有时光机,他第一时间要穿越回莱特兄弟那里,用火箭把莱特兄弟的飞机打下来。
蒂尔并不是说人工智能不重要,而是说,今天炙手可热模型层会不会(maybe)变成新的航空业:
社会效用极大,公司利润却被竞争打穿。
02
互联网为什么容易出垄断
互联网平台的护城河有很多:
网络效应:多一个用户,对其他用户更有价值。社交、支付、市场、搜索都是。
数据飞轮:用的人越多,产品越好,产品越好,用的人越多。
极低边际成本:多服务一个用户几乎不花钱,规模本身就是壁垒。
注意力入口:占住搜索、信息流、操作系统,就能抽租。
赢家通吃的匹配市场:一旦成为默认选择,第二名很难活。
所以出现的是Google、Meta、Amazon、阿里、腾讯这类垄断性公司:
它们既创造了巨大消费者剩余X(很多产品对用户免费或极便宜,想想王者荣耀),又通过广告、抽成、云把很大一块Y价值截下来。
用户得到了价值,平台也变得极有价值,动辄万亿。
互联网之所以没有变成航空业,是因为平台把网络效应、数据飞轮、近零边际成本和入口控制叠在了一起。
搜索至今仍是最清楚的例子:
谷歌全球搜索份额仍在九成上下,谷歌加YouTube也仍是全球访问量最高的两个站点。
广告收入同样集中:
2025年谷歌、Meta和亚马逊合计拿走美国广告收入的56%,而且研究机构预计这个比例在2026年还会再升一点。
云和流量入口也没有去中心化,AWS、Azure和谷歌云合计仍占云基础设施市场约六成,三家处理的全球互联网流量已接近8%。
用户在这些平台上往往“免费”使用,但注意力、商户和开发者在支付租金,所以互联网同时制造了巨大的消费者剩余和巨大的平台市值。
腾讯控股是今天最有价值的中国互联网上市公司,以上每一条都成立。
03
蒂尔为什么觉得模型经济可能截流不了价值
在蒂尔看来,模型层从所有角度都看起来不像垄断业务。
第一,模型更像可替代的智力商品,不像唯一入口。
举例来说,搜索只有一个默认框,腾讯的社交关系很难搬迁。
但用户换模型的成本很低:同一件事可以问Deepseek、Claude、Workbuddy、智谱。
产品差异往往是几个月的窗口。模型之间能力也在快速追平。
闭源领先、开源追赶、下一家再反超,已经重复了几轮。
Epoch AI发现,自2023年以来,达到同一能力水平的成本大约每个季度下降47%,折合每年便宜约13倍,比DNA测序、计算硬件、锂电池和电力的历史降速都快。
一旦能力接近,价格战几乎不可避免。
航空公司也一样创造巨大价值,利润却被竞争打穿:这正是蒂尔自己爱用的例子。
其次,用户要的是结果,不是特定模型品牌。
写代码、改合同、翻译、做图,用户在意的是“够好、够快、够便宜”。品牌忠诚在工具层通常很弱。工具层一旦商品化,价值剩余就流向买家。
斯坦福HAI统计过,GPT-3.5这一档的推理成本从2022年11月的每百万token约20美元降到2024年10月的0.07美元,大约便宜了280倍。到2026年9月,前沿模型的token价格指数已比2023年3月的基线低了约八成。
事实上,只要有足够好的开权模型,闭源就很难按“智力垄断税”来收费。
Hock Tan最近公开的一笔账很能说明问题:全球推理基建成本大约每年2000亿美元,模型相关收入大约1500亿;token量闭源和开权大致一半对一半,收入却是闭源约1200亿、开源约300亿。开源把价格锚钉下去了。
第三,模型切换发生在API和工作流里,不在社交关系里。换模型不等于换微信朋友圈,也不是切换电商平台。
企业可以把同一套RAG、同一套agent、同一套权限系统接到另一家模型上。网络效应如果存在,也更可能长在工作流、数据和权限层,而不是基础模型本身。
按这个逻辑,模型时代更像电力、集装箱航运或航空:社会变得更富,但发电厂和航司未必能变成Google。
也许,在蒂尔眼中,模型时代的谷歌,永远都不会出现。
04
这并不等于“AI没有垄断”
比较值得指出的是,蒂尔说的是更少的赢家通吃平台,不是整条价值链都没有暴利。
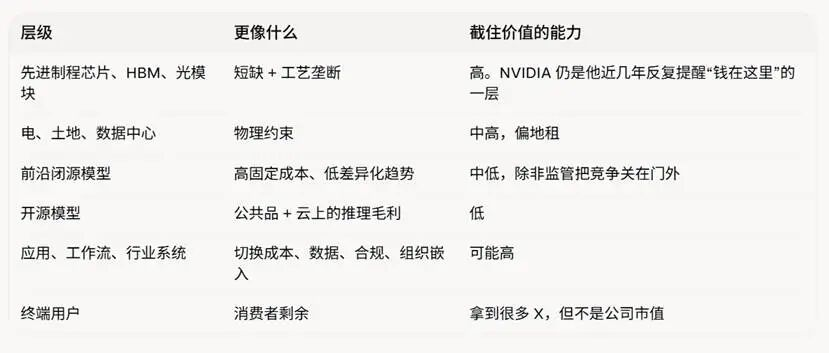
比如说,蒂尔一直认为芯片层是被美国投资人忽视的那一层蛋糕:
英伟达2026财年总营收2159亿美元,其中数据中心1937亿美元;到2027财年第二季度,数据中心已占公司营收的93%。
按算力口径,Epoch AI估计2025年四季度英伟达仍占AI芯片供给约68%,谷歌自研芯片约19%,其余才在亚马逊、AMD和华为之间拆分。
其次,从算力中心那一层来看,电、土地、HBM和先进封装也更像地租垄断:
这也是今天的火山引擎,阿里云,百度云依然值得高看一眼的原因,也是Deepseek开始向算力中心延伸的重要原因:大家都看得到价值。
马斯克SpaceXAI太空算力,也同样是这个逻辑的延伸。
第三,分发入口的价值同样还有可能把价值截住:
模型可以商品化,默认搜索框、办公套件、手机助手和企业身份系统却不必商品化,微软把模型塞进Office、谷歌把模型塞进搜索,走的就是这条路。
腾讯阿里字节全压Workbuddy,豆包办公,千问办公,甚至Qwenbook,豆包手机,都是等量思考在里面:建立入口,越前置越好。
模型形不成垄断,入口还有价值:不一定是360大战,但也差不多。
最后,工作流上下文层,也仍可能长出蒂尔喜欢的公司:
一旦模型嵌进权限、审计、行业数据和迁移成本极高的操作系统,客户换的就不再是API,而是整套组织流程。
Copilot不如Claude好用,但国际企业第一考虑并非效率,而是安全,审计和上下文;
从这个原理推,金山办公WPS,钉钉和飞书的上下文优势,依然存在,SaaS被淘汰,还是AI投资人的一个幻梦。
蒂尔参与创立的的Palantir,自己就站在这一层,所以他一边说模型层可能很卷,一边强调美国企业对AI改造的紧迫感正在加速该公司的企业销售,这两件事并不冲突。
三件事可以同时成立:
模型层竞争惨烈,利润薄;
芯片、电力、稀缺产能仍然利润丰厚;
少数把模型嵌进不可替换工作流的公司,仍可能做出蒂尔意义上的垄断。
05
“价值给了消费者”到底指什么
蒂尔所指消费者拿走的价值,经济学上叫consumer surplus:
你愿意为一次好回答付20美元,实际只付了20美分,差额就是你拿走的价值。
表现会很具体:
个人:写作、编程、翻译、学习、法律初稿的成本塌陷。
企业:同样人数能做更多,或同样产出少雇人。
价格:从高价订阅走向用量计价,再被开源和价格战往下压。
分配:互联网时代是“少数平台市值天文数字+用户免费使用”;模型时代更可能是“很多公司收入很大但利润一般+用户和工作场景普遍变便宜”。
“价值更均匀分布”不是说贫富差距消失,而是说价值不再主要沉淀为两三家平台的净资产,而是散落在无数买方的成本下降里。
在大家讨论就业政治学之前,我们不妨再强调一句:
消费者剩余增加,不等于劳动者剩余增加。用户作为买家更便宜了;同一批人作为白领供给,可能被替代或压价。
06
逆向的逆向:蒂尔可能错在哪里?
首先是最近大火的监管捕获:
闭源模型阵营,Dario的算盘是,如果只有持牌闭源模型能合法服务美国或欧洲用户,模型层会重新变成受保护的寡头,开源威胁不复存在。
这正是开源阵营批评Altman、Amodei的核心:用安全叙事立法,把后来者关在门外,把消费者剩余拿回来一部分。
若这条路走成,蒂尔的“高度竞争”前提就不成立。
其次,分发入口仍可能赢家通吃。
模型可以商品化,但默认入口不一定。谁控制操作系统、办公套件、手机助手、浏览器、企业身份系统,谁就还能抽租。微软把模型塞进Office、Google塞进搜索,走的就是这条路。垄断可能从“模型公司”挪到“已经拥有分发的公司”。
这就回到了腾讯的互联网肌肉记忆。
持续学习、私有数据和闭环一旦出现,护城河会回来。
今天大家比的是同一批公开数据和同类架构。如果某家系统能在客户自己的业务里持续学习、越用越懂、迁不走,模型就不再是可替换API,而会变成带网络效应的系统。
Claude是这样,智谱也是这样。
训练和推理的资本门槛仍然极端。
能打前沿的玩家可能永远只有几家。寡头竞争不等于完全竞争。航空也是寡头,利润照样可以很差;但芯片那种寡头,利润可以极好。关键不是“几家”,而是差异化能不能维持。
从这个角度,快手可灵,Seedance同样可以。
当然,蒂尔他本人的投资组合也没有按“模型没利润”来做。
Founders Fund/蒂尔体系碰过OpenAI、Anthropic,也更强调芯片和基础设施。事实上,他把“模型层可能卷”当成一种概率(I Wonder)。
但如果他是对的,AI时代的投资逻辑会和2010年代完全相反:
不要默认“做基础模型就是做下一代Google”。那是在一个可能商品化的层里追求Y,历史上这就是航空公司的位置。
对今天的投资人来说,更值得问的问题是:
你所投资的公司产品离开某一家模型后,客户还在不在?
壁垒在数据权限、工作流、行业牌照、现场实施,还是只在prompt和包装?
你所投资的公司,是在卖可替换的token,还是在卖迁不走的系统?
短缺真正发生在哪一层——算力、电、人才、合规,还是分发?
07
对资本来说,一个不确定的时代
如果蒂尔所说的这种场景成真,也就意味着一个更不确定的投资时代正在到来:
对用户来说,这个世界更友好:同样的智力越来越便宜,选择更多,被单一平台锁定的程度下降。
对公司和资本来说,未来甚至更残酷,越来越多的AI时代的人,创造了巨大X,仍可能只拿到很小的Y。他们的市值叙事会很难看,即使社会效用很大。