
本文来自微信公众号: 硅星人Pro ,作者:王兆洋,原文标题:《硅谷一线投资人对谈:OpenAI和Anthropic怎么还没杀死创业公司们?|Assembling 2026》
在Assembling 2026上,我们邀请了几位硅谷一线投资人,并且给他们出了一个他们天天质问创业者的题目:
为何OpenAI和Anthropic还没杀死创业公司。
这场对话信息量丰富,观点犀利,也让人看到今天从硅谷最一线的投资人视角来看,AI行业的机会和巨大风险在哪里。
这场对话由Tian Yu(T.Y.),Micron Technology(美光科技)风险投资人主持,嘉宾包括Jenny Xiao,Leonis Capital合伙人,前OpenAI研究员及早期员工;Alan Du,微软风险投资基金M12合伙人,和Brian Zhan,Striker Venture Partners合伙人。
以下为对话实录:
T.Y.:我们进入今天的话题。过去两年有一个共识:随着范式变化,这些大实验室会开始吞掉创业公司,而且这件事在过去几年也一直在发生。
但创业者仍然在融资,仍然在增长。所以今天的题目就是字面意思:为什么OpenAI和Anthropic还没有杀死所有的创业公司?
我们先请各位做个自我介绍,然后用一句话回答这个问题。
Alan Du:很高兴见到大家。我是Alan Du,M12的合伙人。
M12是微软的风投部门,我们投资整个AI技术栈上的早期创业公司:从硬件、模型层,到agent基础设施、垂直应用、网络安全,以及中间的一切。
至于一句话回答——先说好,会超过一句话。前沿实验室在过去18个月左右,实际上已经消灭了市面上至少一半创业公司存在的战略理由。那为什么它们还没有杀死这些公司?我认为现在很多创业公司,本质上是在利用前沿模型能力和企业落地之间的一个暂时性套利窗口。
所以这更像一个时间问题,我把它叫做"企业延迟"(enterprise latency)问题。
T.Y.:所以你的答案是"还没有"——而且"还没有"的意思是,很快了。好,Jenny。
Jenny Xiao:大家好,我是Jenny Xiao,Leonis Capital的创始合伙人。我们是一家总部在旧金山的研究驱动型基金。在这之前,我是OpenAI的研究员,也是OpenAI的早期员工。
我对"为什么OpenAI和Anthropic还没有杀死所有创业公司"的回答是:不是每个人都想用OpenAI或Anthropic的模型,它们非常贵。
我认为中国的开源模型是今天美国创业生态收到的最大的礼物,因为大家想用开源模型,所以做一个模型中立的提供方仍然有很大价值。
T.Y.:乐观多了。Brian。
Brian Zhan:我是Brian,Striker Venture Partners的合伙人。这支基金是我和Max Gazor一起创立的,他是我在CRV的前同事,曾是CRV的资深合伙人,五次入选福布斯Midas榜单。
我对这个问题的看法是:我们从今年1月才开始真正看到RL scaling起飞,AI开始泛化到很多我们从没预料到的领域——你们看到了GPT-6 Astra在机器人、数学、生物上的惊人结果。
所以从某种意义上说,它确实在泛化进很多其他领域。但有两件事:第一,像WisprFlow这样的产品,它们的产品体验护城河太强了;第二,有些领域完全是另一个品类,比如多模态推理,像elorian在做的事,就是一个完全不同的品类。所以我们还很早,还在摸索。
第一问:究竟啥是护城河
T.Y.:我有五个问题。第一个问题,其实是今天这个题目的反面:护城河。我想请各位谈谈,未来几年我们应该期待哪些持久的护城河?可以拿你们的被投公司来举例。然后在这个基础上,也请分享一个在12个月到两年的时间尺度上、"看起来像护城河但其实不是"的东西。从Brian开始。
Brian Zhan:我认为公司最大的护城河,是你创造的产品体验。
看Grokbot,它是今天使用量最大的应用之一。理论上OpenAI和Anthropic——每家都会推出自己的竞品,但人们仍然在用Grokbot,因为Grokbot会自动下载所有人的skill,所以它有一个skill可以做人们想做的任何事。这种飞轮是别人都没有的大护城河。再看Wispr Flow,大家愿意付钱让它拿到高得离谱的毛利,因为它就是能把听写做好——它有你的个人词典,收录了你用的那些不在通用词典里的独特词汇。我们评估创业公司的时候,真正看的是:你有没有一个别人不容易复制的护城河,让你能收取非常高的毛利。
T.Y.:我能挑战一下吗?我们在谈用户体验,谈用户和解决方案交互的整个旅程。但今天软件这么容易被复制,这怎么会是一个持久的护城河?
Brian Zhan:我认为有几家创业公司确实有很好的护城河。一个是Grokbot,它是第一个真正面向所有人的AI个人agent助手,而且它比任何人都早得多地建立起了skill的飞轮,所以有大量skill是其他模型没有的。
Grokbot有一个skill可以操作我们的HR系统、把我们的HR自动化,其他任何bot都没有,因为是用户教会了Grokbot这个skill。
再看Elorian,它的护城河在于:多模态数据会让所有前沿模型的编程能力变差,而编程是前沿模型现在唯一在乎的事情。
所以Elorian有一个比其他所有实验室都明显更好的多模态推理模型,它想收多少钱就能收多少钱。再看Skild,它们掌握了机器人的供应链。我可能不该点名,但其他那些知名的机器人创业公司只有五到十台机器人,Skild有上千台。Skild拥有的机器人数量、由此创造的数据飞轮、它们能做的销售、它们对供应链的所有权——这就是护城河。
T.Y.:那反过来,很快地说:什么是"看起来像护城河、但并不持久"的?
Brian Zhan:很快地说,我们从很多早期的AI公司身上学到了惨痛的教训。Jasper是第一个非常显眼的爆雷案例:他们说"我们做一个AI写作聊天机器人",结果GPT本身就把写作做得很好。还有Stability AI,图像生成。
T.Y.:好的。Jenny。第一个问题是:什么是持久的护城河,可以用你的被投公司来谈;然后,什么是看起来像护城河、但会消失在历史里的东西。
Jenny Xiao:我不认为AI里存在什么护城河,尤其是技术护城河,它不存在。
我觉得"技术护城河"是说给非技术背景的投资人听的,好让他们理解自己到底在投什么。
但你去问任何一个技术出身的builder,他们会说:对,理论上每个人都能干掉我们。
OpenAI能干掉我们,开源模型可能干掉OpenAI,现在每个人都在拼命求生。AI里没有技术护城河。
但这不意味着你做不出一个真正好的产品。我记得今年6月Claude Tag发布的时候——我们是一家叫Viktor AI的公司的早期投资人,我其实觉得它的体验比Grokbot更好。如果你还没试过Viktor,我强烈推荐你试一下。
Grokbot、Viktor、Claude Tag和其他所有个人AI助手、AI员工我都在用,我觉得Viktor很可能是最好的产品。它直接在Slack里,我不用再下载一个新应用,也不用把所有工作流搬到另一个应用里。6月Claude Tag发布的时候,Viktor在LinkedIn上发了一篇帖子,叫《Anthropic杀死了Viktor:一篇事后复盘》。我读的时候觉得非常有意思:Claude Tag的发布对Viktor反而是极大的利好,因为它一下子提高了"AI员工"这个品类的认知度。Grokbot发布的时候也是一样——所有人都开始想AI员工这件事,而当他们上网搜"AI员工"的时候,第一个出来的就是Viktor。而且其他所有平台、所有的"AI员工",你只能用一个模型:用Grokbot就得用Grok,用Claude Tag就只能用Claude。Viktor支持所有模型。我认为这种定位非常重要,这也是很多团队选择Viktor而不是那些单一产品的原因。
第二个问题,什么是假的护城河。任何一家告诉我"我们有数据护城河"的创业公司,我都会在后面打三个问号。
你想象不到有多少创业公司这样跟我pitch:"因为我们在这个品类里进入得早,因为我们和这些客户有专有的关系,所以我们拿到了所有这些数据,所以我们能微调、能后训练自己的模型。"这些全都是转瞬即逝的。
我不认为任何后训练能保证你的模型比最前沿的模型更好——即使你看Harvey这样的公司,它们专有的后训练模型也不一定比市面上的前沿模型表现更好。所以如果你是一家应用公司,请专注于做最好的工作流和最好的体验,而不是试图说服投资人"我们会有一个比基础模型公司更好的模型"——因为,他们会花几百万美元去买那些所谓只有你才有的领域数据。
T.Y.:数据不是护城河——我们看看这是不是今天最犀利的观点。Alan,我们来聊聊护城河。
Alan Du:我从第二个问题开始:什么不是护城河。她刚才说的很多点,我百分之百同意。如果你来找我说"我有一个技术护城河",而这个技术护城河可以被装进一个产品演示里,那是一个非常弱的论据。
如果我听到的论据是"OpenAI和Anthropic太专注于做下一代前沿通用模型了,他们不会来做某个垂直领域",我也觉得非常弱。
我认为真正持久的护城河要深得多,而且有时候和技术毫无关系。举个例子,今年年初我投了一家叫Knox的公司,它帮企业自动化、加速拿到FedRAMP认证。不知道在座有多少人了解这个流程。我相信大多数人听说过SOC 2合规,FedRAMP就是打了鸡血的SOC 2——拿到合规要花好几年、几百万美元。所以在大约45,000个SaaS应用里,只有大约400个拿到过FedRAMP,不到1%。Knox开发了自己的专有系统,但更重要的是,它赢得了美国联邦政府18个不同机构的信任,能让企业在最短90天内完成FedRAMP,而不是好几年。所以Harvey、ClickHouse、Sierra、ServiceNow这样的客户现在都来找他们。这是一个非常持久的护城河,因为市场上没有别人——连Palantir——能在这个方面和他们竞争,这也是为什么我们看到了那种爆炸式的增长。
T.Y.:这越来越有意思了。我们正处在一个科技转型的时代,而在这个领域做投资的人却形成了一个共识:技术不是护城河。
第二问:ChatGPT是这个时代的iOS吗
T.Y.:接下来三个问题,我想沿着技术栈往下走:从应用,到模型,再到基础设施。我们刚才聊了不少用户体验,就从这里开始。每一个新的基础技术时代,都会有一个关键节点:我们找到一个好的产品形态(form factor),它定义了谁能拿到价值。比如PC时代是操作系统,互联网连接的时代是浏览器和雅虎们,然后我们都经历了移动互联网时代,是iOS和App这种形态。
Jenny,你从OpenAI出来,先从你开始:你认为ChatGPT是我们这个时代的那个决定性形态吗?它是这个时代的iOS吗?如果是,谁会是这个时代的Uber和Airbnb?如果不是,你认为AI的决定性形态会是什么?
Jenny Xiao:这是个很有意思的问题。很多人想AI的时候会说,我们处在AI发展的第二阶段,或者我们正在进入下一代AI。我真的把AI看作一场工业革命,而不只是一个软件或者技术趋势。
我不喜欢把AI和云、移动互联网或者过去20年任何一波互联网浪潮做比较,因为AI比我们过去20年见过的任何技术浪潮都要大得多得多。这真的是一场工业革命级别的事情。
所以我认为最终的形态会和ChatGPT非常非常不一样。AI最终的形态几乎会像一个"贾维斯"(Jarvis):一个几乎像人一样的AI,永远在线,知道关于你的一切,帮你完成任务。软件基本上会变成AI使用的一个个小工具,而不是独立的产品。从某种意义上说,OpenAI和Anthropic是在试图造神——那不是一个产品,而是一种像人一样的能力。
T.Y.:所以你心目中的形态是人格化的、个性化的、某种环境感知的、永远在线的形态。在座的创始人们,如果你在做应用层,这可能就是方向。Alan,同样的问题。你来自微软,之前在PayPal,这些都是上一个时代的形态。不代表微软——你认为AI的决定性形态会是什么?
Alan Du:能请你再展开一下这个问题吗?
T.Y.:回到前提:每个基础技术时代都会走到一个点,我们说"这就是那个决定性的形态"。举个例子,浏览器。你看1993年的Netscape浏览器,和今天的浏览器没有那么大区别。它是一种持久的、稳定的形态,定义了价值如何分配。你认为我们已经看到AI的这种形态了吗?还是它还在路上?它会是什么样?
Alan Du:有一个有意思的说法,我忘了是谁说的,可能是Marc Andreessen:每一次平台转移,本质上都会让上一代的UI变成新UI里的内容。
想一想这句话。所以你问谁会是这个时代的Uber——Uber会变成新UI里的内容,而新UI就是你的个人聊天机器人、你的Muse,或者下一个爆火的个人agent。但那会是最终的交互形态吗?大概不是。你可以看到,特别是Meta在可穿戴设备上下了很大的注,比如Meta的Ray-Ban眼镜,还有很多公司在做可穿戴。所以我认为聊天机器人这种UI最终会演变成更环境化、永远在线的UI,至少从个人使用的角度是这样。企业侧可能会走一条略微不同的路,因为企业会更强调控制和可观测性,这些东西的优先级高于纯粹的便利。所以这两个市场要分开看。
第三问:Neo Labs的生存路径
T.Y.:好,换个话题,沿着技术栈往下,到模型层。Brian,你投了不少明星级的Neo lab——Reflection、Periodic Labs、Recursive。但与此同时,那些更大的实验室有那么多钱,动作又那么快。这些Neo lab必须做到什么,才是大实验室拿10亿美元、花12个月也复制不了的?Neo lab的生存路径是什么?
Brian Zhan:我们看2028年的AI资本开支承诺,已经接近一万亿美元。所以我们必须交付超过一万亿美元的收入。
那问题就变成:哪些品类足够大,大到能证明这种级别的投入是合理的?
顺便说,这件事我个人非常紧张——如果Anthropic和OpenAI增长得不够快,所有这些算力就会闲置,那就很像互联网泡沫破裂的那一幕。
所以问题是:如果你做一个Neo lab,你想达到和OpenAI、Anthropic一样的规模,那哪些品类是那个量级的?
我认为机器人肯定是——AI进入物理世界,每个人都有自己的实体机器人伙伴,能自动化大量工作。Skild的收入现在早就过了1亿美元,其实在逼近10亿。Dyna Robotics的收入也在快速扩大。掌握了供应链的机器人公司有非常大的护城河,因为OpenAI只做模型层,不做供应链——模型很好,但你还得有机器人去部署。Elorian在追的东西和大实验室做的东西非常不同,因为大实验室不想往预训练栈里加多模态数据。
T.Y.:为什么不想?
Brian Zhan:举个例子,今天我了解,DeepMind实际上在减少多模态数据的暴露,因为编程才是重点。这就是DeepMind最近那些变动背后的原因:所有不在编程关键路径上的人都被边缘化了。
回到我前面说的:资本开支在逼近一万亿,你需要有东西来证明这些投入是合理的,而编程API是到今天为止唯一能在那个量级上变现的东西。
所以每家实验室都把编程当P0优先级,其他一切都是P2。可能有些事情很容易做,比如数学,比如高层的机器人控制,实验室在这些上也会做得不错;但编程是P0,任何会让编程变差的东西,他们都会减少那部分数据的暴露。
T.Y.:换一个角度看Neo lab。我一直听到一种说法:这种以"实验室"为中心来组织资源和人的方式,可能会取代我们从小熟悉的那种东西——我们叫它"公司"。它有几个特征:顶级人才的合伙制、巨额的算力开支、以一个模型为中心来驱动创新和商业化。你认为Neo lab会成为下一阶段创业公司的一种形态吗?还是说它只限于那些真正做研究、作为创新先锋的人?
Brian Zhan:我认为只有少数几个品类里,实验室这种形式是成立的。就像Jenny说的,我们看到很多创业公司自称neo lab,是因为他们觉得这样能融到更多钱。有一家机器人实验室就是一个完美的例子:你只有三台机器人,走的是一条我个人认为是死胡同的研究路线。
我认为Neo lab成立的品类有几个:一是多模态推理,因为模型在真正的多模态推理上其实没有变得好多少;二是机器人,但你的护城河不能只在模型层,还必须包括硬件层;三是科学发现,它可能是一个足够大的品类——我知道Jenny对这个领域一直比较看空,而且现在在科学发现里,我们只看到了窄领域内的泛化:Periodic Labs的模型在超导材料发现上非常好,但在磁体发现上、在化学合成发现上就不太行。
不过我认为,如果你能发现室温超导体——这正是Periodic Labs在追的东西——光这一件事就能撑起它的估值。
话虽如此,估值确实重要。我们在Striker做每一笔投资,都会有一个进入和退出的计划。很多情况下我们觉得某个市场是有上限的:我们让Voyage AI被收购了,因为我们认为向量embedding模型的市场有上限;我们让Lepton被英伟达收购了,因为我们觉得它要做的市场有上限。
每做一笔投资,你都要想清楚:这家公司的北极星结果是什么?它应该在什么时候退出?只要这一点想清楚了,投AI绝对能拿到很好的回报。
T.Y.:同一个话题,我想听听Jenny的看法。对在座敢于自己去办一个研究型实验室的人来说,new lab的生存路径是什么?
Jenny Xiao:很有意思的问题。
上个月我们做了一个调研,覆盖2024年到2026年之间成立的119家Neo lab。过去两年左右,全球有119家公司以Neo lab的形式创立,它们总共融了940亿美元——这个数字值得消化一下。
这些Neo lab的进入估值中位数是45亿美元。如果你投一个Neo lab,你必须想清楚怎么退出。
基本上只有两条退出路径。第一,你变得能盈利,你成为一个OpenAI或Anthropic:融很多钱、商业化、产生大量收入,成为一家独立公司。第二,你在半路上被某个超大规模云厂商或者战略买家收购——比如AMD刚刚收购了World Labs。
收购里又分两种:一种是为了你的人才收购你;另一种是为了人才加别的东西,比如你训练的模型之类。
我的看法是,这119家Neo lab里,绝大多数最终会被收购,而被收购的里面绝大多数是因为人才被收购。
Character AI是这样,World Labs也是这样。买家主要想要的是团队,而不是他们做出来的东西。原因是模型能力是转瞬即逝的——即使有人去收购OpenAI这样的公司,这个组织里最有价值的东西仍然是人才,因为接下来三到六个月里,就会有人训练出和GPT-6、Opus 5.5或者Fable一样好的模型。你在模型层没有护城河,但你在组织层面有一个持久的护城河。
所以我认为,我们之所以能为Neo lab高昂的进入估值找到理由,其实是在思考顶级AI研究人才的价值。
整个Neo lab这件事,本质上是一种给人才定价的机制,而不是给公司定价的机制。你其实是在竞拍那些极其昂贵的AI研究人才。
World Labs被AMD收购之后我算过一笔账:AMD要把这些人一个个招进来要花多少钱,和收购World Labs要花多少钱。虽然你看标题上的数字,82亿美元收购World Labs,但这可能比AMD自己在内部建这样一个实验室还便宜,因为这些研究员贵得离谱——AMD得付多少钱才能让李飞飞来AMD上班?
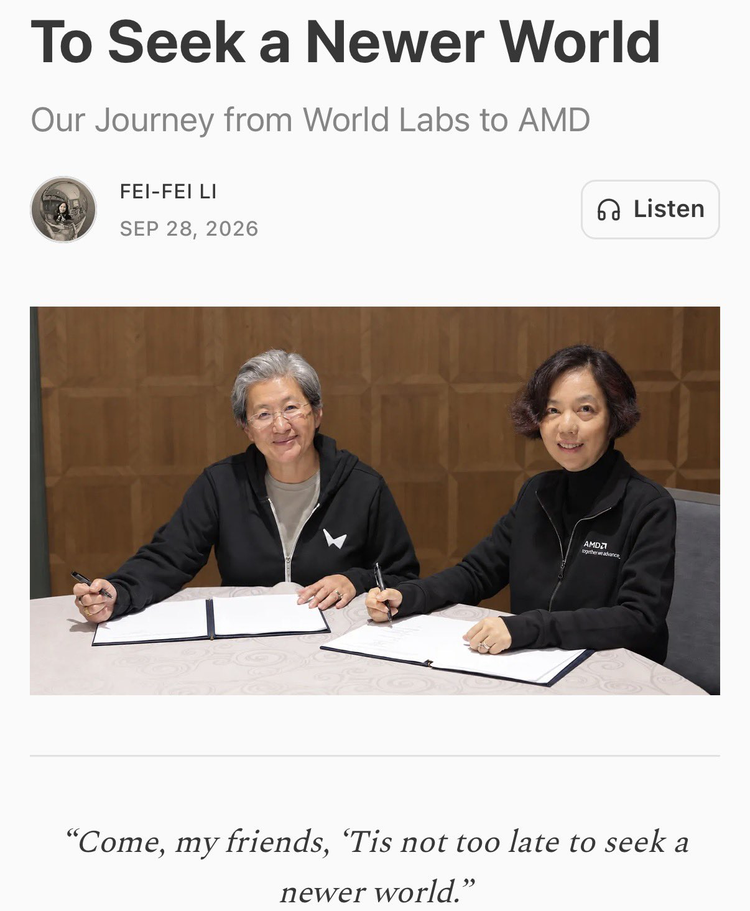
我认为这就是neo lab的逻辑。它不是"这个赌注会在三到五年内商业化"——大概率不会。它真正关乎的是人才。
Brian Zhan:接着这一点说,我认为"实验室怎么退出"这个问题在今天极其切题。
昨天发生了一件事,不知道大家有没有注意到:
OpenAI以1.4万亿美元的估值融资。软银本来要领投,然后他们确实领投了——方式是以接近14%的利率借了一笔贷款。
这意味着,正常情况下你领投一轮,应该是从各家VC那里募到钱;而用自己的资产负债表去借14%利率的贷款,这是一种极不健康的金融机制,是一个非常绝望的动作。
它基本上是在说:其实没有足够的资金兴趣来支撑这一轮。所以尽管OpenAI的标题估值是1.4万亿美元,我认为它能不能经得住公开市场的检验是一个问题。如果你要靠14%利率的贷款来完成这一轮,那是一个非常可怕的处境。
T.Y.:看Anthropic的走向,听起来我们很快就能知道公开市场怎么想了。感恩节前?
Brian Zhan:我想目标日期是那个时候。我的预测是Anthropic会以3万亿美元的估值IPO。
T.Y.:3万亿,记下来。
第四问:新云(Neoclouds)谁能活下来
T.Y.:继续沿着技术栈往下,到模型之下、数据之下的基础设施层。我们聊聊新云。过去两年冒出了一百多家新云,我想其中大概有15家是有规模的认真玩家,同时也在发生某种整合。
另一方面,推理平台在往下走,新云在往上走,这里有一个巨大的变化。鉴于供需错配,新云看起来是一个相当不错的市场。它会走向哪里?
另外对一个新的创业者来说,还能进入这个局吗?还有没有他们应该去做的机会?
Alan Du:我们见过很多新云。从长期的生命力或者说存活能力来看,那些本质上是GPU租赁公司、把金融生意包装成软件公司的,大概最终会消失。
它们现在做得不错、赚了很多钱,是因为存在疯狂的短缺。但这种产能约束,我们不要假设它会永远持续——会持续一段时间,但不是永远。
能活下来的,我认为要看几点:你能不能拿到安全、可靠的电力?你能不能在规模上提供可靠的产能?你能不能为越来越复杂的工作负载证明合理甚至有利的经济性?
这些因素决定了一家新云的长期生命力,而我们见过的很多新云都不符合。我也确实认为有一些层会被新云吃掉。比如我听到一些新云说,没有道理长期让Fireworks这样的推理平台从我们的利润里分一杯羹,我们自己应该能往上做那一层。所以有些云已经开始往上一层开发功能了。
T.Y.:问题的后半部分:对早期创业者来说,基础设施层还有没有可以切入的机会?
Alan Du:我认为还是有有意思的机会。如果你是为非常特定的用例构建,比如关键任务场景——军事、航空航天、国防、政府——仍然有一些大型新云不容易触及的角落。
如果你有关系、有分发优势,或者在特定工作负载上有垂直领域的专业知识,那绝对有机会做出一家公司。但你能不能做到那些通用型新云的规模?那是另一个问题。
第五问:哪个范式会留下,哪个会消失
T.Y.:最后一个问题偏宏观,问所有人。聊聊我们所处的这个时代。我觉得这个时代不一样的地方在于,范式来得非常快,而且越来越快。
我们在两年时间里从生成,到推理,到agent,再到所谓的自我改进——不管那意味着什么。这些大范式在发生,同时还有prompt engineering、harness、agent这些次级范式。
这么短的时间里塞进了这么多范式。对创业者来说,知道自己在搭哪一个范式的车至关重要,否则就会被大实验室吞掉。
所以请各位挑一个你认为会留下来的范式,再挑一个看起来很热、但在六到十二个月内会消失在历史里的范式。大的小的都行。从Brian开始。
Brian Zhan:我坚定地相信RSI scaling,它会变成一场资本规模的游戏——所以我对Anthropic这样能随心所欲地融到钱的公司极度看好。
看空的方面,我认为世界模型今天被高估了一些。它是一个很有前景的研究方向,但相对于人们现在要求的几十亿美元估值和融资额,要把世界模型变成一个真正的递归循环所需要解决的grounding问题,还没有被解决。
Jenny Xiao:我主要说应用层。会留下来的,是为agent构建软件、构建应用。
这在2024、2025年曾经是一个很热的词,所有人都在说要做"agent原生"的软件。现在这股热度有点退了,但你想想,今天还有太多为agent服务的小事没有被解决。如果你想让agent做任何事——登录,或者"帮我在Uber Eats上点个东西"——对agent来说有太多小的痛点。
我认为这个领域还有很多东西要造,尽管它已经不是AI应用里所谓的"热门赛道"了。
至于六到十二个月内会消失的,我认为是AI copilot。你会惊讶于有多少创业公司还在做这个——他们不叫自己AI copilot,他们叫自己AI员工,但其实就是copilot。
有太多创业公司来找我说"我在做X行业的AI",你看整个产品设计,就是一个copilot:人必须掌控每一个小工作流,必须审批每一个小步骤。这种产品的局限在于,你没有真正给模型空间去做事。我认为一个真正好的AI产品,应该是人来定义参数、定义AI应该做什么,然后在最后介入给反馈;而中间的过程应该尽可能让AI去做,而不是把一切都设计成copilot。
T.Y.:明白。Alan,你怎么看?
Alan Du:有一件事,我不一定会叫它范式。我们的CEO Satya说过,我想Palantir的Alex Karp也说过同样的话:你需要拥有自己的数据、拥有结果、拥有工作流——本质上是防止自己被前沿实验室"蒸馏"掉。
用户是付两次钱的:一次是刷信用卡,一次是用你自己的数据、你的prompt、你的"尾气"。我认为这个趋势会越来越强,因为出于生存的考虑,企业会想要更"主权",这会有很多种不同的形式。
与此相关的,是服务模式。我们听说过Palantir是最大的FDE模式;微软也有自己的这个部门,本质上是一个大约9,000人的FDE机构,而且是增长最快的业务板块之一;还有一些创业公司融了几亿美元去做FDE机构。
这两件事高度相关:企业想保住自己的主权或者独立性,就得去雇人,但它们内部没有人才去做这些事,于是就会去找这些FDE机构说:"帮我做这个,帮我做AI转型。"我认为这些会是非常持久、长期的趋势。
至于什么会消失——除了"数字员工"这件事之外,我对机器人领域有些担忧,特别是人形机器人。我觉得那里仍然有巨大的挑战。比如做灵巧手,问题不在模型或者算力,而是你用的材料太容易坏了——在工厂里用的话,每两三周就得换一只手。这是另一个和技术本身无关的巨大限制。我确实认为有一些现实因素会限制这个特定领域。但机器人里的其他方向可能非常有意思,特别是工业应用。这是我的快速看法。
T.Y.:好。作为收尾,请每位用一句话回答——因为今天这个题目有点阴郁。我想替在座的创业者问一句:为什么现在仍然是一个创业的好时机、令人兴奋的时机?我知道让VC只说一句话极其困难,但就一句话。从Alan开始。
Alan Du:创业从来没有这么容易过。钱是免费的,算力商品化了,智能也商品化了,你不需要雇那么多人。
T.Y.:Jenny。
Jenny Xiao:因为我们正处在下一次工业革命的最开始,为这场工业革命,还有太多东西要建造。
Brian Zhan:看Anthropic,三年里创造了2万亿美元的价值。机会如此之大,我认为今天有很多东西被严重低估,它们可能走出极快的价值创造路径。
T.Y.:谢谢大家。