
本文来自微信公众号: 凤凰WEEKLY财经 ,作者:王涵
主营商业零售、仓储物流的东百集团,跨界入局半导体赛道的高溢价收购引发市场热议。
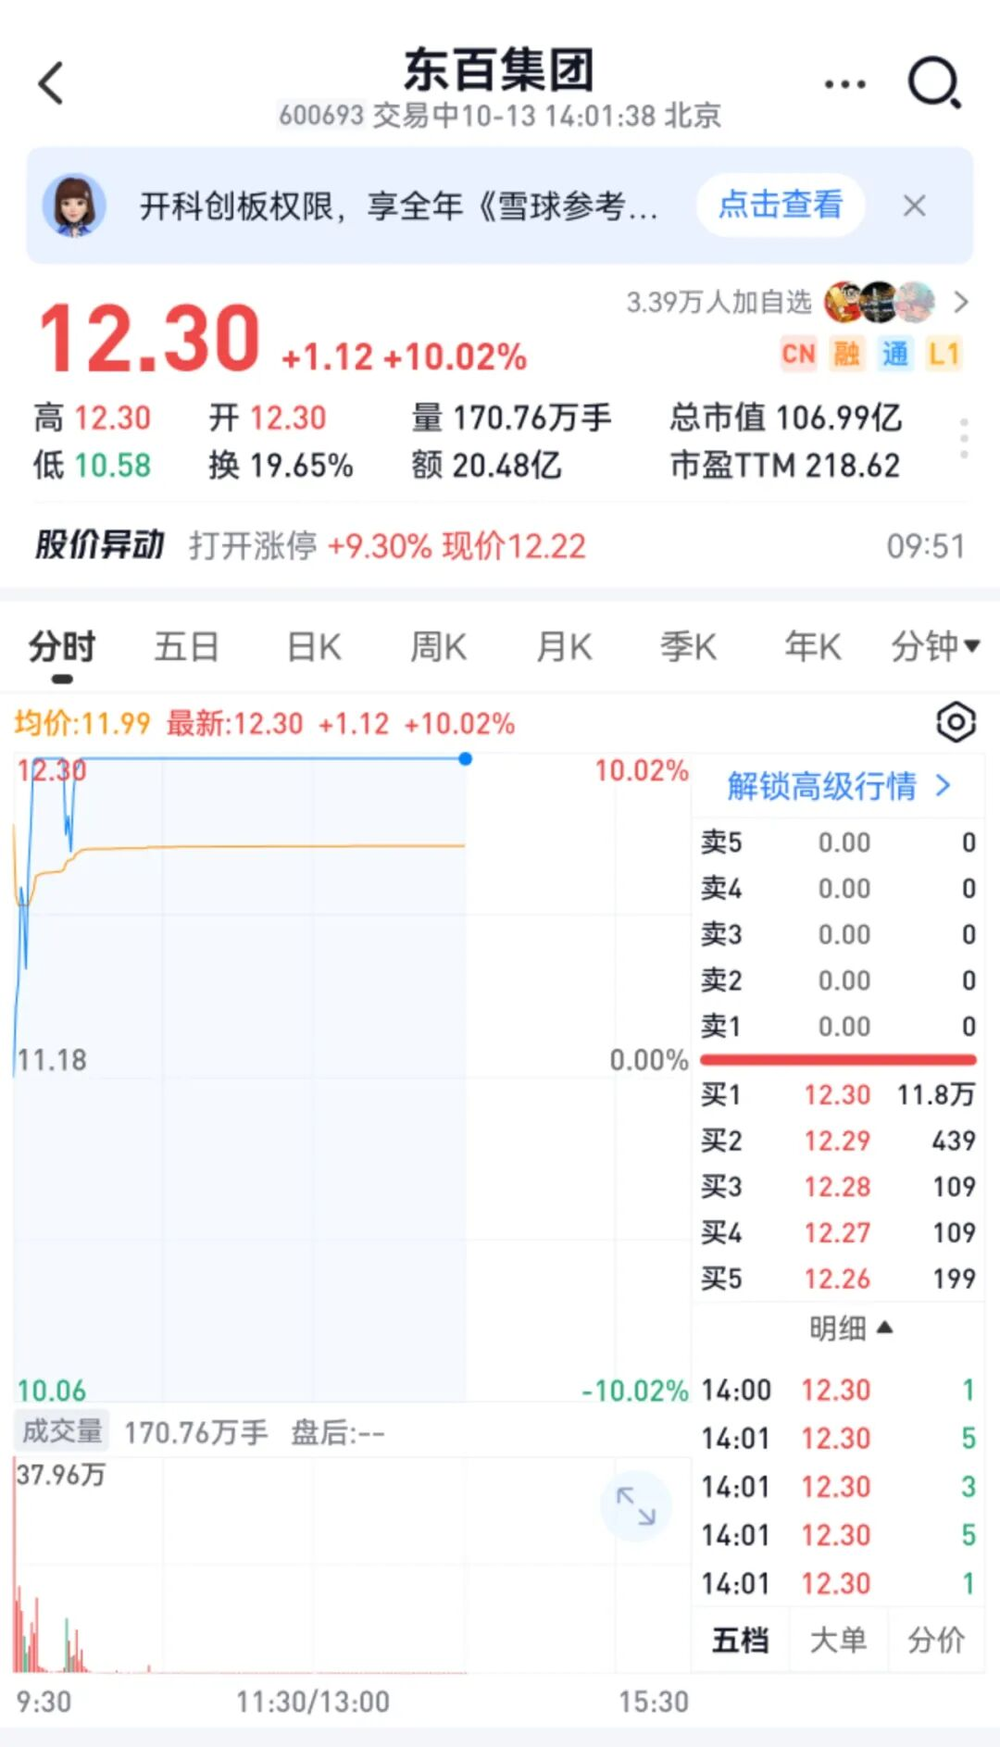
10月12日,东百集团公告披露,全资子公司福建东百创智投资拟斥资3.16亿元,收购杭州快灵光电52.6667%股权,交易完成后,快灵光电及其子公司浙江光特科技将纳入上市公司合并报表。
值得关注的是,东百集团上半年现金短债比仅0.24,短期偿债压力突出。
而本次交易标的快灵光电主营光探测芯片研发、生产与销售,产品应用于激光雷达、光通信等领域。截至今年前8个月,其仍处于亏损状态,却估值达6.117亿元,较账面净资产增值764.35%。
为保障交易落地,本次收购设置高额业绩承诺,快灵光电创始人承诺2027至2029年累计扣非归母净利润需达1.5亿元,三年利润指标跨度极大。
东百集团在公告中表示,此次跨界并购旨在切入高端半导体赛道,培育全新业务增长点,打破传统主业增长瓶颈。
主业增长乏力,资金压力隐现
在收购快灵光电股份之前,东百集团与光芯片几乎没有直接联系。
冒险跨界,背后或是东百集团迫切寻找新增长点。
财报显示,2023年至2025年,东百集团营业收入分别为18.86亿元、18.16亿元和18.47亿元,整体规模变化不大;同期归母净利润分别为3504.54万元、4348.72万元和4576.31万元。
其中,占整体收入超八成的商业零售业务,2025年收入为15.44亿元,同比下降1.04%。
今年上半年,东百集团实现营业收入9.44亿元,同比增长1.68%;归母净利润7473.37万元,同比增长4.44%。其中,商业零售业务收入8.01亿元,同比增长仅0.11%。
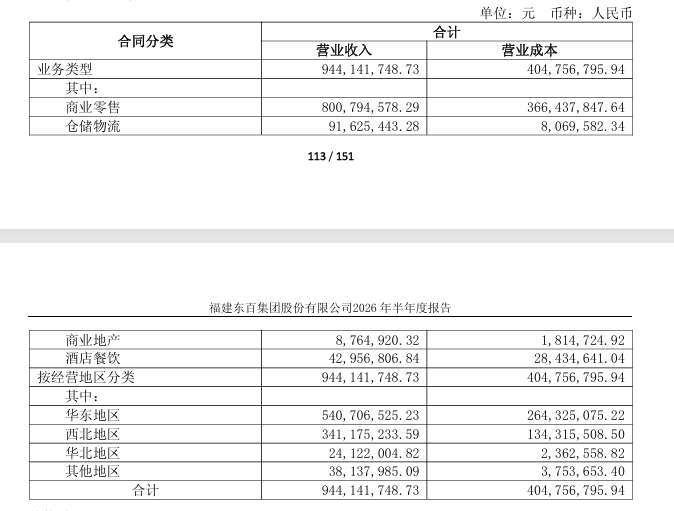
2026年上半年,东百集团各业务类型收入截图。
“快灵光电业务中包含的光芯片属于受到政策支持的硬科技领域。”艾媒咨询集团CEO张毅认为,随着AI发展带动高速光模块需求增长,光探测芯片作为核心元器件之一,未来具有一定的市场空间。
晶捷品牌创始人陈晶晶则认为,跨界收购的风险恰恰来自产业跨度。零售与半导体在技术迭代、研发投入、生产管理和客户认证等方面的经营逻辑差异较大,对上市公司的产业判断和整合能力提出了更高要求。
东百集团在公告中承认,公司目前尚未从事光芯片相关业务,也没有相关研发技术人员储备,此次交易存在跨界经营及整合管理风险。
除3.16亿元交易资金外,交易完成后,东百集团还计划根据快灵光电后续新产能建设等需求,通过借款、增资等方式支持其发展。
值得注意的是,财报显示,截至2026年6月末,东百集团账面货币资金6.87亿元,短期有息负债29.22亿元,现金短债比约0.24,即账面现金仅能覆盖约24%的短期到期债务。
“3.16亿元收购款叠加后续研发、扩产投入,将持续占用上市公司资金。如果需要增加有息负债,还可能进一步加重财务负担。”张毅表示,一旦快灵光电业绩承诺无法兑现,上市公司还将面临商誉减值、利润拖累等风险。
标的收入结构切换,
增长预期或已计入估值
作为本次交易的标的,快灵光电近年重点布局光通信芯片业务,其收入结构也随之发生明显调整。
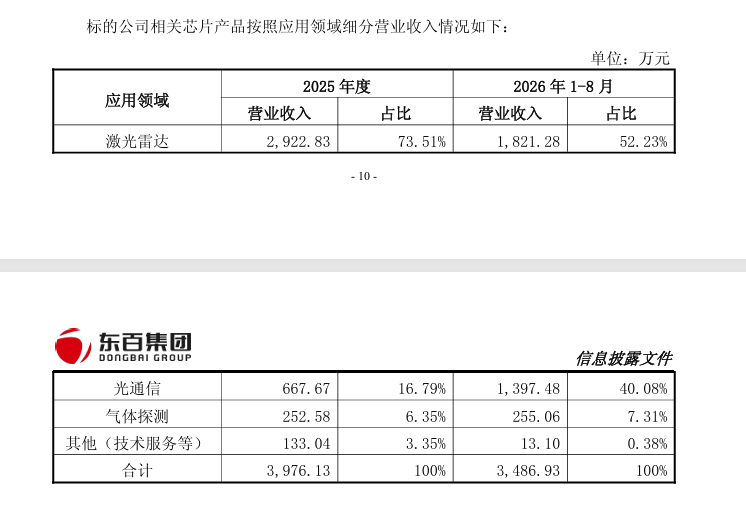
2025年度/2026年1-8月,快灵光电相关芯片产品按照应用领域细分营业收入截图。
公告显示,2025年,快灵光电实现营收3976.13万元,激光雷达芯片贡献收入2922.83万元,占总营收73.51%;光通信芯片收入667.67万元,占比16.79%。
2026年前8个月,其光通信芯片收入增至1397.48万元,营收占比提升至40.08%;激光雷达芯片收入1821.28万元,占比回落至52.23%。
光通信业务收入占比提升,并不意味着其高速率产品已经实现规模化销售。
公告显示,快灵光电单波100G PD芯片已通过部分客户认证,并获得约1300万元小批量订单;单波200G PD芯片及50G APD芯片仍处于送样验证阶段。
“光芯片从送样验证到规模销售仍有较长的商业化过程。”陈晶晶说,产品不仅需要通过性能和可靠性测试,还要完成客户系统集成验证,从小批量供货到规模量产,还需要解决良率、一致性和成本控制等问题。即使通过客户认证,最终订单规模仍取决于下游需求和企业获得的采购份额。
与此同时,快灵光电的客户集中度较高。2025年,其第一大客户贡献了68.18%的营业收入,今年前8个月虽然降至42.74%,但主要客户订单变化仍可能对公司经营产生较大影响。
这意味着快灵光电业绩兑现,一方面依托光通信芯片赛道需求,另一方面取决于新产品能否顺利完成客户验证、落地规模化交付,并持续拓宽客户矩阵。
而本次交易的估值,或已将上述尚未落地的增长预期纳入考量。
据评估报告显示,按照2025年营业收入测算,6.117亿元评估值约为快灵光电当年营收的15倍。
对于这一估值,陈晶晶认为,属于较为激进的成长性定价,已经提前计入了较多尚未兑现的技术商业化预期。但光芯片属于技术密集型行业,研发积累、核心技术、客户认证和量产能力等无形资产很难完全体现在账面净资产中。
“高估值本身并不是最大的风险,真正的风险是技术预期最终能否转化为稳定的订单、收入和利润。”陈晶晶说。
(图源福建东百集团公众号)