
本文来自微信公众号: 科技爆论 ,作者:爆哥
野村8月报告给出了一个很扎眼的数字:中国网民每上网10分钟,就有超过4分钟花在字节系产品上。是的,网民们把41.8%的上网时间都留给了字节。
很多人把这位中国网民的时间管理大师讲成“算法又赢了”的故事,但如果再往深邃了看,其实算法早就不是主角。
1
41.8%的胜利?
第三次鸦片战争打响了——这是网友的戏称,也是对如今用户沉迷抖音红果的无奈。
这还真不是夸张投行集团野村在研报里,统计了我国8月的用户使用时长前50的应用,前50的应用就已经合计吃掉中国移动互联网约93%的时长,基本就是大盘。而其中字节系更是生猛,足足占据了41.8%的份额。
说一句半壁江山一点都不过分。但更值得注意的,其实是增长,去年这个时候,字节系在网民们使用时长里占据的份额还是34.2%,一年涨7.6个百分点。
这个增长速度,放在十年前还不算让人惊讶,毕竟那会儿人们刚用上智能手机,看什么都新鲜。但现在不一样,去年CNNIC的数据是网民覆盖率为80.1%,刨除实在用不明白手机的小孩和老人,几乎实现了全覆盖。换句话说,现在的软件都是在守成——蛋糕本身做不大了,分,互联网进入存量红海阶段了,而字节硬生生吃下了7.6个百分点的增长。那就只有一种解释了:
字节硬是从同行口袋里直接掏走了用户的时间。
如果再看单品层面,数据更惊心动魄。
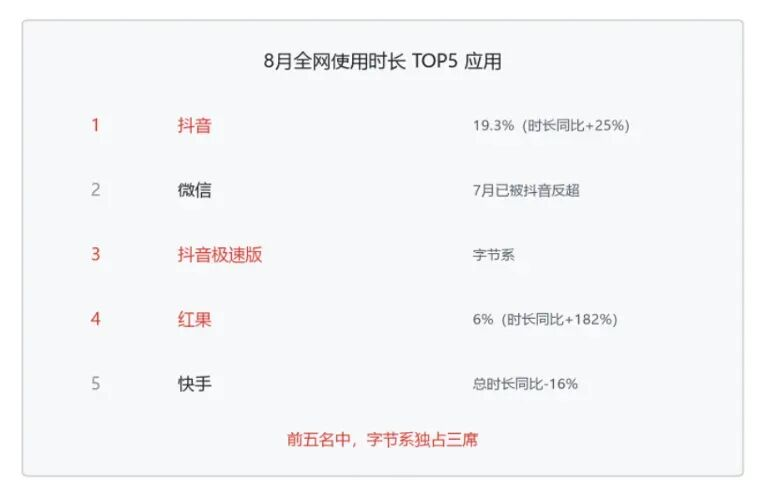
抖音8月份额19.3%、时长同比增长25%,今年7月超过了曾经的大哥微信,坐上时长第一。要知道微信目前是用户“不得不打开”的基础设施,而抖音作为娱乐产品纯靠“用户一刷就停不下来”完成了反超。
当然看到这里,有人可能会说,这不还是算法战胜社交链的故事吗?在短视频崛起的时候就已经上演过一次了。
但真相没这么简单,今年字节系有个不能忽视的变量功臣:红果。
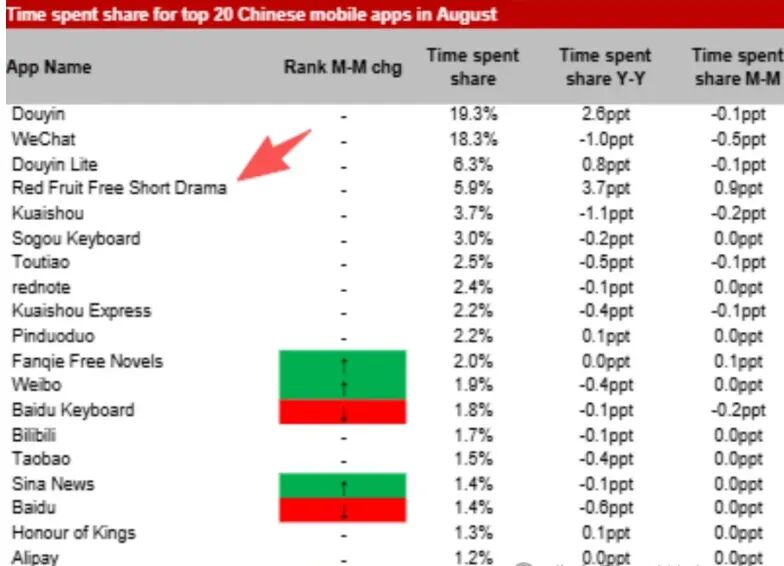
红果2023年才上线,中间一度因为平台上短剧无脑受到批评和抨击,甚至其曾经主打的短剧也受AI冲击严重。但就是这么一款原本要逐渐“一阵风”的产品,却在今年8月实现了用户使用时长同比暴涨182%,份额从2%跳到6%的成绩,直接超过了某书、某手和某站,排到全网第四的位置。
前五名依次是抖音、微信、抖音极速版、红果、快手。是的,字节一家占了三席。同行已经睡不着了。
但把红果理解成“第二个抖音”就看浅了。
因为红果从第一天起就不是一个孤立的试图搭建内部内容生态体系的app:番茄提供改编IP,抖音用切片往里引流,红果承接想看剧的人,热门剧再反哺抖音内容库,一个IP三端来回变现。人们习惯把这套模式叫做“番茄系业务”,而这一块在2024年收入就超过了300亿元。
番茄系业务2024年收入已超300亿元,去年翻倍成了600亿元。
是的,字节值钱的已经不是哪个爆款产品了,而是一条能反复量产“时间填充物”的流水线体系——头条、抖音、番茄、红果着跑同一套配方,冷启动间隔越来越短,你带我来我带你。
这让不少人陷入纠结:这到底是好事还是坏事?
能让网友纠结成这样的,也就独此一家了。
2
Seedance补上的那一环
在过去内容平台的商业模型里,“内容制造”始终在外部公司和创作者手里。
这个现象的原因不难总结:平台光是搭建体系就耗费了足够精力,而优质内容的产出是离不开大众的参与生产的。所以即使内容生产也赚钱,但平台往往难以下场赚这份钱。这不是平台愿意让出去利益,而是实在没有办法。
但这样的平衡,在今年年初被打破了。
2026年2月12日,视频生成模型Seedance 2.0发布,能直接生成带声音的多镜头视频,这一环也被字节内化。
一部100分钟左右的短剧,真人实拍要50万到100万元,AI只要5万到10万元;AI漫剧每分钟800到1200元,约为真人剧的五分之一。半年里标准化AI剧报价降幅超90%,“3个人、5天、一部剧”成了新标准。
字节没有下场做AI短剧,而是把AI工具直接嵌入到了创作者的电脑里。这更是一场赚钱模式的升级:内容创作是收观众的钱,不稳定;但生产工具是赚创作者的钱,可太稳定了。
更微妙的是分账导向的调整。今年开始,AI漫剧分账系数40到50倍,仿真人剧60到80倍,非精品真人剧降到40倍。换句话说,虽然字节并未鼓励创作者只做AI剧,但对于创作者而言,成本和回报一算,还是AI剧划得来。于是制作公司今年初开始大批停掉真人项目转AI剧。
光自己用还不够,字节围绕Seedance搭了一个三端收钱的飞轮。
C端,春节期间豆包、剪映、即梦全量接入,生成一条十几秒视频一度排队十小时;即梦靠会员优先排队收到第一批钱,据大厂战略岗估算,3月收入约1.4亿元、4月涨到2.1亿至2.2亿元。B端,火山4月开放满血版API,门槛是1000万元年框,720P每秒报价约1元、从不打折,中文在线、九州文化内容行业头部纷纷充值,高的一单5000万。
火山引擎总裁谭待自己透露,今年火山MaaS一半以上收入由Seedance贡献;毛利率有媒体报道的70%和从业者估算的90%两种说法,他本人称“没那么高”。
还有第三笔钱。省下来的制作成本变成投流费,又流回抖音。短剧投流每月几十亿元规模、今年增长百分之几十,主增量在AI剧;一些发行公司创始人称,他们年初一天投几十万,现在一天投几百万。
别人卖铲子,矿归客户;字节这把铲子挖出的矿,得倒进它自己的冶炼厂——模型调用收一道,投流收一道,剧里广告分账还留一份。而且现在字节系AI短剧平台小云雀支持十万字剧本一键直出,9月又成立的影视厂牌“即梦片场”,给这套体系又安装了另外的接口。
也由此,AI短剧的产能随之爆炸。
前8个月全网上线微短剧43万部、是去年全年的13倍,AI剧占比超九成;仅6月抖音就上新3.77万部,平均一天1200多部。
41.8%的用户时间占比份额就是被字节这个“自己造、自己发、自己收钱”的闭环喂大的——短剧短视频两分钟,人间两钟头。
而且当你咬牙关掉抖音,可能顺手就点开了红果。
3
真正的时间管理大师
如果说字节仅仅管住了用户端的时间,那还不够称得上“时间管理大师”。真正让字节不一样的,是字节管住了内容供给端的时间。
先看供给侧这边。据DataEye数据,以5000万播放为盈亏线,上半年能回本的AI剧不到1.3%,约77部里才有1部打平,爆款率仅0.5%上下。投放ROI上,AI剧普遍1.03到1.07,真人剧还有1.2到1.5;真人剧eCPM从2024年的30元上下降到不足20元,AI剧从约20元回落到14元左右。二季度卡审率一度达70%到80%。
是的,降本的红利没留在制作环节。成本一降,创作端的人都得同时扩产,供给暴涨把单位流量价格打下去;省下的钱在投流竞价里又被平台收走。有制作公司说得直白——越用AI提效,就越接近平台眼里“可替换的产能”。
现在据说不少AI短剧公司,为了省点算力,硬是把办公时间从早九晚六改成了晚9到早6——晚上的模型比白天更快。还有不少短剧公司,除了要创作内容,还得分出足够精力进行投流推广。
能让一个行业为之改变作息甚至调整工作时间占比分配,这才是真正的时间管理大师。
而在更上游的文字侧,也开始了同一逻辑的另一个版本。
番茄今年2月公告整治量产低质内容,9月7日上线“完本签约”——写完才能签约;10月12日再推出作家等级3.0和签约调整:Lv.2及以上才能选连载签约,新作者、新号只能完本签约。按业内解读,新人要先交出几十万字完本、单本累计分成达到3000元,才够得到连载门槛,过去支撑新人的全勤奖被大幅收紧。
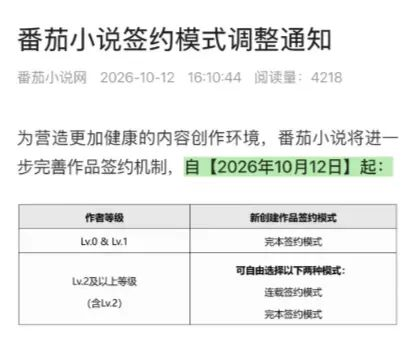
这套规则的本质就6个字:先交货,再给钱。
平台不在乎你写作用不用AI,它在乎的是把试错的沉没成本推回给作者——想赚平台的钱,先花几个月免费写完一本书。这和红果取消保底、三番两次调系数,是同一个动作:这个帝国已经从同行那里“抢用户时间”的阶段,走进了“管生产端时间分配”的阶段。
就事论事,字节这么算账有商业理由。抖音广告加载率已在15%上下、逼近上限,视频号才3%到5%;上半年红果电商GMV约150亿元,同期抖音电商支付口径GMV约2.4万亿元——同样的流量,短剧换来的主要是时长不是收入。份额越逼近天花板,平台越要压低每分钟时长的采购成本。
有人把以下两个数据对比,我国55%token消耗的是短剧、短视频、娱乐内容生成;而对比美国的第一大用途:58%token的消耗是编程、研发、企业自动化,得出了“国人再一次把火药做成烟花”。
但商业公司要的是生意经,跟情怀无关。
字节把用户的时间安排得明明白白,也把给它供货的人算得清清楚楚。从这个角度来看,字节已经抓住了这个时代的命根子,别管攥得疼不疼,单论攥得紧不紧,字节已经难以被同行超越了。