
本文来自微信公众号: 环球零碳 ,编辑:小澜,作者:环球零碳研究中心
摘要:
"白色石油"价格迎来断崖式下跌。
→这是《环球零碳》的第2174篇原创
9月以来,受供需偏弱影响碳酸锂价格连续下挫。整个9月,碳酸锂期货主力合约下跌超过4.2万元/吨,跌幅将近26.5%,12万元防线也被彻底击穿。
进入10月,连跌8周后,碳酸锂价格失守11万元/吨,最终以一场断崖式下跌,击碎了市场对"金九银十"行情的期待。
10月12日,碳酸锂期货主力合约LC2701低开低走,盘中一度触及跌停,最终收盘重挫11.79%,报104740元/吨,自去年12月底以来收盘价首次低于11万元/吨,较今年5月中旬超20万元/吨的高点近乎“腰斩”。
10月13日,碳酸锂期货主力合约维持弱势震荡,盘中一度跌至102700元/吨,再创年内新低。最终收盘下跌1.67%,报107060元,成交332.13亿元。
现货方面,锂价同步走低。上海钢联数据显示,10月13日电池级碳酸锂现货均价报10.725万元/吨,较上一交易日价格大跌4500元/吨,已连续3日走低,3天已跌去近1.5万元/吨。
就在市场还在博弈“金九银十”的旺季行情之时,短短一个半月,碳酸锂期、现货同步从16万大幅跳水至10万元出头,区间跌幅接近40%或5.5万元。整个行业到底发生了什么?市场究竟在恐慌什么?
行情的急转直下,让业内人士也措手不及。一位锂企高管在谈及近期行情时表示:“确实也看不明白,感觉有点像资金和实业的一个共振。”他推测,价格下跌可能让需求端采购更加谨慎,进一步与盘面形成相互影响。
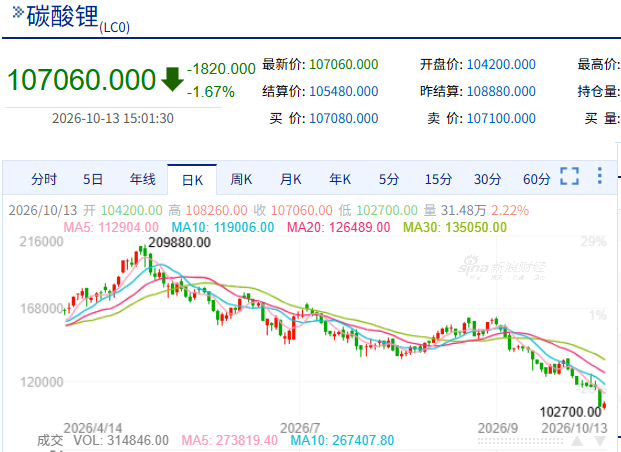
图说:近半年碳酸锂期货价格走势
来源:新浪财经
上一轮9月的大跌,来自库存数据口径的变化。当时,碳酸锂周度库存数据的上修直接让库存净增了约9至10万吨。此前交易的“持续去库、现货紧缺”叙事,也瞬间被改写为“隐性库存远超预期”,这也直接带来了9月4日碳酸锂期货超7%的跳水。
而新一轮的下跌则是因为市场正在经历从“乐观预期”到“现实检验”的转变,当前碳酸锂矿端宽松预期加速兑现,但需求端‘旺季不旺’担忧升温,叠加机构看空情绪集中释放后多重因素共同作用下直接推动本轮期价破位下行。
上海钢联锂行业分析师李攀表示,这轮下跌本质是“现实没崩、预期先死”——虽然当前供需并未明显恶化,但市场已经开始担忧明年可能出现供应过剩。
咨询公司Benchmark Mineral Intelligence Ltd.的首席锂价分析师亚当·梅金森也表示:“人们越来越怀疑,消费势头能否持续到年底,以充分消化近期强劲的电芯产量。这里的问题不在于眼前的需求,而在于对中期需求韧性的担忧。”
10月12日,中矿资源证券部工作人员向贝壳财经记者表示,短期内,受供需预期分化等因素影响,阶段性供需错配仍可能出现。近期价格下跌,更多反映市场对中期供需可能承压的担忧,部分预期提前在价格中释放。未来供需格局及价格走势仍有待进一步观察。
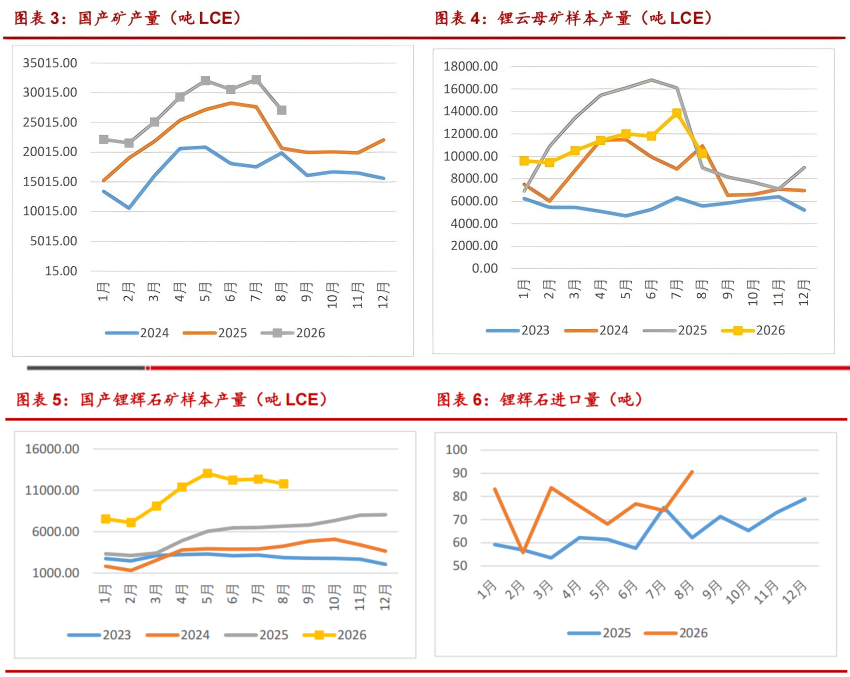
图说:国内矿产量及锂矿进口情况
来源:国联期货期货
如果说市场对于未来的预期只是情绪导火索,那么供需两端的基本面变化才是市场真正的担心所在。
先从供应端来看,供给宽松的预期正在逐步成为现实。2026年8月国产矿2.7万吨LCE,累计产量22万吨LCE,同比增3.49万吨LCE,增幅接近20%。同时,8月锂辉石进口实物吨吨也再创新高,达到90.66万实物吨,较7月环比增长约22.6%。
近期国内锂矿复产消息密集落地。如10月11日江特电机公告称,江西省宜丰县茜坑锂矿300万吨/年采矿工程安全设施设计通过审查,该矿理论年产能约1.5万吨碳酸锂当量,叠加全球最大单体锂云母矿枧下窝锂矿被重新受理环评,国内供给增量预期骤然强化。
海外矿端,部分此前停产的项目已恢复生产。津巴布韦锂精矿发运逐步恢复、巴西锂矿项目复产,澳洲锂辉石到港量持续抬升,这意味着远端供需将逐步向过剩转移,市场对远期供给宽松的担忧持续升温。
此前数据显示,国内9月碳酸锂排产预计达到11.68万吨,环比增长9.7%。而据SMM最新数据,10月排产(含渣提锂)预计为11.8万吨,仍有小幅增加。库存层面,截至10月8日,SMM统计碳酸锂社会库存13.95万吨,国庆期间虽有小幅去库,但库存基数依旧偏高。
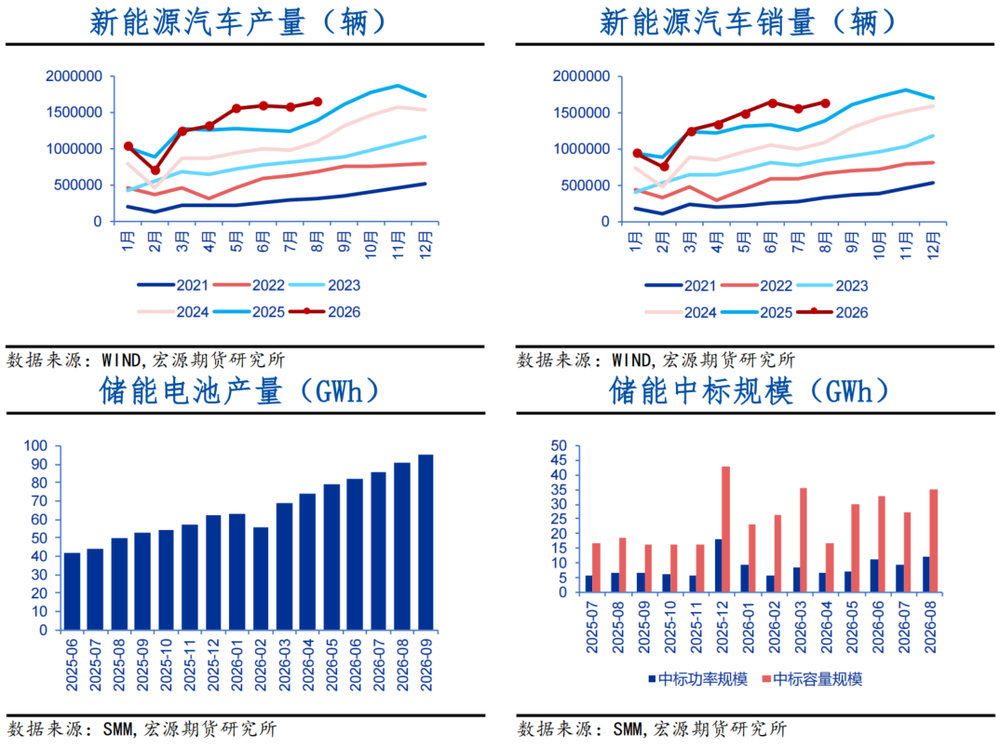
图说:新能源汽车及储能电池产量
来源:宏源期货
需求端的数据则没有那么好看,供给宽松和需求偏弱形成鲜明对比。新能源车、储能等终端消费不及预期的现实下,“金九银十”旺季预期落空,强需求并未兑现。
据乘联分会数据,9月新能源乘用车零售108.4万辆,同比下降16.7%;1月至9月累计775.8万辆,同比下降12.8%。传统旺季不仅未能带来预期中的需求回暖,终端销量反而出现两位数下滑。
出口方面是今年车销的增长主力军,但欧洲贸易政策持续收紧无疑继续压制需求增长的预期前景。此外储能增速相对于上半年也明显减速,国内多省份的独立储能项目排查,整治圈而不建等政策倾向意味着该领域增速也处于调整当中。
目前,正极材料企业补库意愿低迷,普遍以刚需小单采购为主,并没有大规模补库动作,产业链观望氛围浓厚。贸易商此前在反弹阶段囤货,价格拐头后集中抛售,形成“下跌—抛售—加速下跌”的负反馈,进一步加剧短期跌势。
同时,电池消费税和出口退税政策调整,也引发市场对明年电池需求提前释放、后续需求增长承压的担忧。多重因素叠加,资金开始集中交易2027年锂市场可能出现的供应过剩,推动期货价格持续下跌,甚至跌破行业成本线。
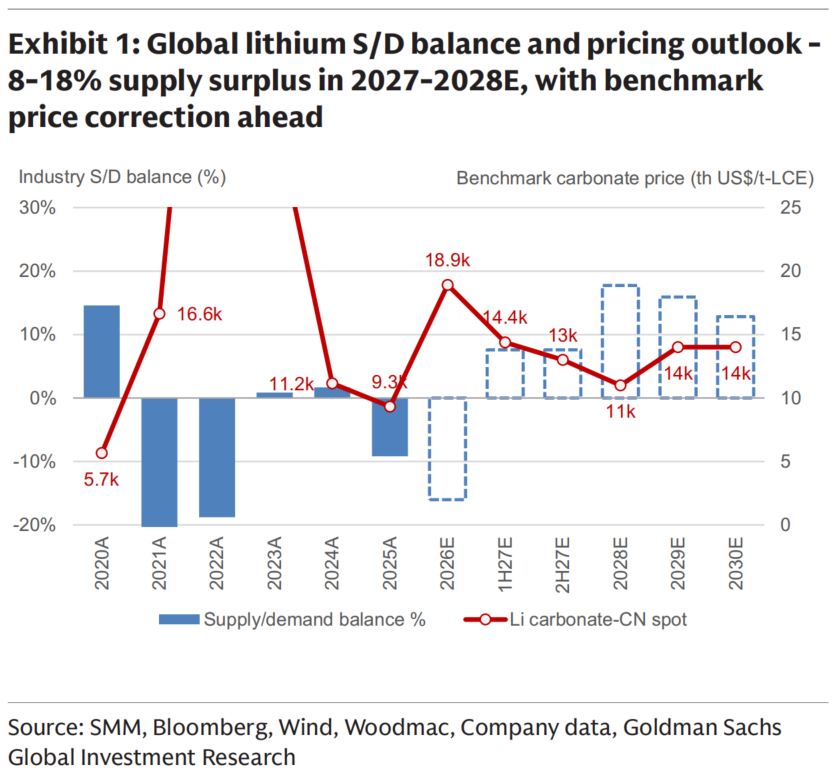
图说:高盛维持对基准锂价的谨慎看法
来源:高盛
在供给宽松和需求偏弱的大背景下,高盛全球金属与矿业研究团队上周发布的看空报告则成为了重要的情绪导火索。报告显示,全球锂市场预计将从2026年的40.4万吨供应缺口,转向2028年的44.4万吨供应过剩,供给过剩比例达到18%。
受此影响,高盛预测,2027年中国碳酸锂现货均价将降至13689美元/吨,约合人民币10万元;2028年进一步降至11000美元/吨,约合人民币8.4万元,较2026年预测均价下跌约42%。
根据高盛最新预测,2026年全球锂表观需求预计同比增长41%,2027年增速将骤降至1%,2028年进一步转为负增长,降幅约1%。高盛指出,“随着电动汽车和储能系统的基础需求增速放缓,以及供应链补库存步伐减弱,预计2027—2028年全球锂表观需求增长将陷入停滞。”
目前,10万元/吨的整数关口将成为下一个重要的防线。跌破10万,也就意味着逐渐进入各大矿山成本曲线区间了,价格进一步下探,需求端采购也可能变得更加谨慎。10万元/吨附近的成本支撑与盐厂挺价意愿能否形成有效抵抗将成为观察锂价走向的重要因素。
展望后市,光大期货认为,四季度到明年上半年,一方面需要关注随着价格下跌,锂盐厂会否存在检修减产情况;另一方面,锂矿供应风险或将逐渐反馈在现货市场上。
上海钢联锂行业分析师李攀则表示,后续锂价能否企稳,需要关注三个信号:一是价格持续低于成本后,是否有企业真正减产;二是行业库存能否持续下降;三是期货价格与现货价格之间的关系是否进一步改善。
-------
来源:
[1]https://finance.cnr.cn/jjgd/20261012/t20261012_527840065.shtml
[2]https://www.mrjjxw.com/articles/2026-10-12/4602209.html
[3]https://www.bjnews.com.cn/detail/1791797638129129.html
[4]https://www.163.com/dy/article/L92NUHGF0512D03F.html
[5]https://finance.eastmoney.com/a/202610133893552491.html
[6]https://finance.eastmoney.com/a/202610123892804352.html
[7]https://www.stcn.com/article/detail/4201609.html
[8]https://finance.eastmoney.com/a/202610123892857222.html
[9]https://finance.eastmoney.com/a/202610133893056325.html
[10]https://finance.eastmoney.com/a/202610123892573274.html
END