本文来自微信公众号: 城市进化论 ,作者:刘旭强
广东“等芯”十八年的故事,终于迎来了最关键的资本时刻。
10月13日,粤芯半导体技术股份有限公司(以下简称“粤芯”)于深交所创业板上市。上市首日,公司股价大幅冲高,收盘价38.80元,较12.01元发行价上涨233.06%。
时间倒回2008年,广东集成电路产业“十一五”专项规划中,“制造技术以代工为主,缺乏自主品牌”就被写入其中,到2017年,国内12英寸晶圆产能已经在上海、北京、武汉等长三角和华北地区高度集中,珠三角的“广东芯”仍是空白。
粤芯是广东自主培养且首家实现量产的12英寸晶圆制造企业,以粤芯为核心起点,广州已集聚培育一批本土集成电路产业“舰队”,目标是打造全国集成电路产业第三极的核心承载区。问题在于“慢一步”的广州,如何与北京、上海、合肥、武汉等“先发选手”形成差异化布局。
车规级芯片业务,被视为粤芯突围的核心抓手。“十五五”期间,广州提出打造万亿级汽车产业,向电动化、智能化深度转型,这离不开自主车规级芯片的供应链支撑。
一边是支撑城市经济的传统支柱产业,一边是决定未来竞争力的新兴增长极,广州的“车芯联动”能否如期落地?粤芯半导体,又能否成为影响广州全域经济转型的关键变量?
1
补“芯”
在粤芯成立前,广州曾饱受“缺芯”困扰。
2017年以前,国内半导体产业主要集聚于环渤海、长三角及以深圳为代表的珠三角地区,广州起步晚、体量小,产业链尚未成型。
彼时业界座谈会指出,广州集成电路整体附加值较低,主要以外资企业和品牌的加工贸易为主,特别是高端制造仍然空白,还没有建成一条集成电路制造线。
但供需错配的矛盾十分突出。作为全国电子信息第一大省,广东芯片消费量占全国40%以上,下游覆盖消费电子、通信设备、新能源汽车等广阔市场,广州是其中的核心区域之一。
培育本土芯片制造龙头,既是破解供需结构性矛盾的关键,也是广州建设“世界显示之都”“国际软件名城”的产业刚需。
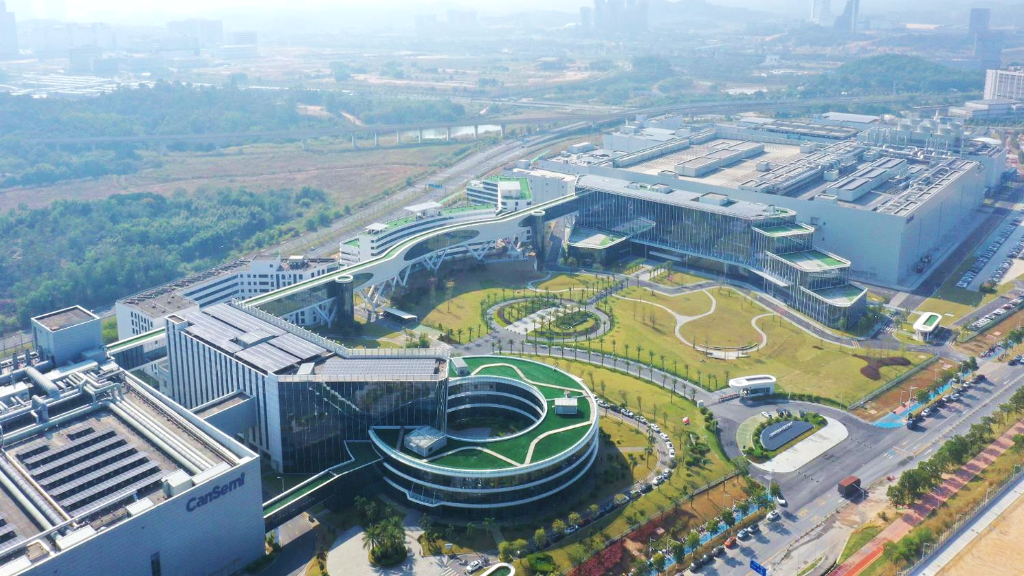
粤芯半导体技术股份有限公司外景图片来源:新华社
2017年底,粤芯半导体落地广州黄埔,补上这块产业拼图。但一个问题随之而来,后发的广州该以什么方向为突破口?
广州没有跟风角逐最尖端制程,而是锚定差异化赛道。模拟芯片是连接物理与数字世界的核心器件,广泛应用于消费电子、汽车、工业领域,当时我国模拟芯片市场占全球45%,但本土产量仅占约10%,产业缺口巨大。结合本地汽车制造与消费电子的产业禀赋,粤芯自诞生起就锁定180nm至55nm的“模拟特色工艺”,以成熟制程为支点撬动产业突围。
2017年底,粤芯落地广州黄埔,仅用18个月便实现“从无到有到量产”,改写了广东无本土12英寸量产晶圆厂的格局,被誉为“广州第一芯”。
其成长背后,也离不开广州国资的托举。广州及黄埔区国资深度参与其前三轮融资,科学城集团作为创始股东至今位列第四大股东,用“国资引领+市场运作”的方式助力企业穿越周期。到2025年底,粤芯年营业收入突破25亿元,用不到9年走完了从0到1的突围之路。
龙头带动效应同步显现。以粤芯为链主,广州逐步形成以黄埔、南沙、增城为承载的“一核两极多点”产业格局。其中黄埔区作为核心,已集聚集成电路企业超150家,2025年实现产值超340亿元,同比增长17.1%。
2
迭代
“十五五”开局,全国集成电路产业进入新一轮竞逐,集成电路正被多地摆上更加重要的位置。
日前武汉提出加快把集成电路打造成为“首位产业”,这是武汉第一次提出“首位产业”,可见集成电路在当地的发展优先级。
放在全国格局中,广州的位置则略显微妙。暨南大学教授、华南城市研究会创会会长胡刚向城市进化论指出,广州“链主”粤芯2019年才量产,所在的黄埔区2025年集成电路产值约340亿元,远落后于上海、深圳数千亿元的产业规模。
需要强调的是,粤芯营收结构仍深度绑定消费电子赛道。2023至2025年,消费电子占粤芯主营业务收入比重虽逐年下降,但始终维持在四分之三以上的绝对主导地位。随着消费电子市场需求周期性下行,粤芯晶圆业务受到冲击,预计合并口径最早2029年实现扭亏为盈,短期利润无法与处在上行周期的长鑫、长存相比。
这也意味着,广州要真正成为国家集成电路产业的“第三极”核心承载区,必须打破路径依赖,向更多元、更具纵深的赛道迭代升级。新能源汽车的智能化浪潮,为广州提供了最具胜算的突破口。
当前,随着新能源汽车产业持续向电动化、智能化发展,车规级芯片市场规模快速增长。仅广汽、小鹏两家广州车企,2025年出货量合计就超200万辆,按每辆车约1000颗车载芯片计算,每年将有20亿颗车载芯片需求,可以迅速带动广州汽车芯片产业发展。
更关键的是,广汽、上汽、北汽等头部车企股东绑定车规级需求,为广州车规芯片发展提供了市场“护城河”。
不过这种产业协同优势尚未转化为收入结构的实质性改变。粤芯财报显示,车规级、工控级芯片等高端产品收入占比虽稳步提升,但尚未形成规模效应。
广州需要持续回答的是,能否把汽车产业的规模优势,真正转化为车规芯片的技术话语权。这也是广州半导体产业下一步的核心攻坚方向。广州市“十五五”规划纲要已明确提出,加快特色工艺芯片制造、车规级芯片设计等重点领域突破。
而广州加快建设、总投资约252亿元的粤芯四期重大项目,瞄准的正是汽车电子、工业控制、AI等新兴领域的增长需求,将助力粤芯加速从消费级晶圆代工向工业级、车规级晶圆代工迭代,并拓展人工智能的下游应用,提高市场竞争力。
某种意义上说,广州“强芯”的核心增长极,已清晰指向汽车领域。
3
调优
半导体和集成电路,对牵引地区科技进步和经济发展有重要作用,决定了其对广州经济转型的关键地位。
广州提出,到2035年GDP比2023年翻一番、达到6万亿元,实现“再造新广州”主要目标。工业指标上,到2030年广州工业总产值要达到3万亿元,较2025年增长5千亿元。
增量从何而来?为支撑这一目标落地,最核心的是新产业,即现代化产业体系建设。芯片产业价值也在其中体现。
首先是芯片对广州第一大支柱产业汽车的“赋能”。广州市“十五五”规划纲要明确提出,打造万亿级汽车产业集群,零部件制造业和整车制造业产值比提升至0.7:1。日前,广州再度强调,到2030年建成“万亿智车之城”,实现从传统汽车生产基地向智能网联新能源汽车产业高地的转型。
胡刚认为,广州汽车产业正从燃油向新能源智能网联转型,相比竞逐北京、上海、深圳擅长的智驾大算力芯片,更适合聚焦车规模拟等认证壁垒高、客户黏性强的细分赛道。因此,车规级芯片作为关键技术及核心零部件,是广州从“汽车制造城”跃升为“智车之城”的关键切口。
但芯片对广州的意义,远不止于此。今年初发布的《广州市加快建设先进制造业强市规划(2024—2035年)》,曾精准剖析自身“短板弱项”———
广州汽车产业“一车独大”“油强电弱”问题突出,电子信息制造业错失了手机、电脑等终端产品发展机遇。人工智能、生物医药、新型储能、集成电路等新兴产业布局晚、体量小。
变化已经出现,今年以来,广州汽车和集成电路两条产业曲线同时向上。1—8月,广州汽车制造业增加值同比增长6.6%,其中新能源汽车产量增长48.9%;同期电子产品制造业增长10.1%,集成电路制造业增加值增长67.9%,电子元件产量增长46.3%,模拟芯片产量增长39.9%。
这种结构变化也已上升为城市的战略选择。近日广州明确提到,围绕“陆海空”“芯显药”六大赛道壮大先进制造业,其中半导体与集成电路代表的“芯”产业,正和智能网联新能源汽车一同跻身核心赛道。
胡刚认为,到2030年,广州芯片产业直接产值有望达千亿级,更关键的是其能让汽车、显示、AI终端、机器人从组装向上游晶圆与模组延伸,提升工业含金量。
胡刚进一步指出,在全国城市硬科技竞速的坐标系中,粤芯的突破意义早已超出企业本身:它证明广州具备布局重资产硬科技的能力,打破了外界“广州只擅商贸与组装”的刻板印象,也为这座城市打开新的想象空间——从“汽车之城”向“智车强芯”进阶,广州正在区域产业竞合中重新校准自身生态位。