本文来自微信公众号: ToB产品创新研习社 ,作者:ToB SaaS 大D
2026年7月,巴西巴伊亚州卡马萨里。
比亚迪宣布,这座工厂投产不到一年,已经生产了第10万辆新能源车,并拥有5500名巴西籍直接员工。
第10万辆车是比亚迪Dolphin Mini。
它不是从中国港口装船后抵达巴西的进口车,而是从一条已经嵌入当地工业体系的生产线上下线的产品。
这件事真正值得关注的,不是比亚迪又卖出了多少辆车。
而是一个中国新能源车企,正在把“卖车到拉美”改造成“在拉美重新建设一套汽车经营系统”。
这两者看起来只差几个字,商业逻辑却完全不同。
前者依赖价格、船期和经销商。
后者依赖工厂、供应链、金融、售后、当地人才、公共关系和长期政策博弈。
中国新能源车企在拉美的下一场竞争,不是出口规模竞争,而是本地经营能力竞争。
一、拉美不是一个市场,而是一组完全不同的进入逻辑
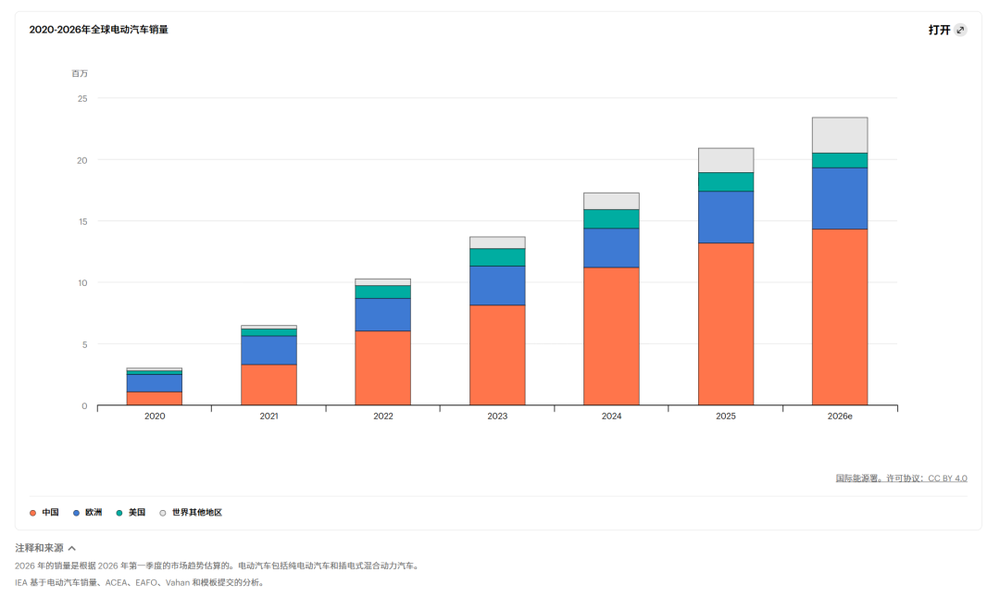
国际能源署在《Global EV Outlook 2026》中指出,拉美主要市场2025年电动车销量超过35万辆,同比增长75%。其中,巴西和墨西哥贡献了区域销量增长的75%以上。
这个数字很容易让人兴奋。
但如果只看到“增长75%”,就会错过拉美市场最重要的特征:增长来自不同国家完全不同的需求结构。
巴西是规模市场,也是制造市场。
2025年,巴西电动车销量达到18万辆,占新车销量的9%。其中,插电式混合动力车型占电动车销量的一半以上。同期,接近85%的电动车来自中国制造,但巴西本地生产也开始增加。
墨西哥是价格市场,也是地缘政治市场。
2025年,中国制造车型占墨西哥纯电动车销量的80%以上,插电式混合动力车型的这一比例超过90%。中国车型的进入,使纯电动车与燃油车之间的价格差距大幅缩小。
但到了2026年,墨西哥对来自没有自由贸易协定国家的部分汽车征收50%关税。路透社报道,2026年上半年中国品牌在墨西哥新车销量中的占比仍升至17%,但中国品牌车辆进口量同比下降了43%。
这说明一个问题:
墨西哥的竞争已经不只是“谁的车更便宜”,而是“谁能在关税、北美贸易规则和本地制造之间找到新的平衡”。
智利、哥伦比亚则呈现另一种逻辑。
它们在公共交通电动化方面走得更快,政府、城市交通系统和大型运营商成为重要买方。国际清洁交通委员会数据显示,截至2025年,拉美及加勒比地区公共交通系统已经部署9115辆电动公交车,智利、哥伦比亚和巴西占区域电动公交车队的80%。
因此,同样是“出海拉美”,实际上至少存在三条不同路径:
巴西看制造、本地就业和乘用车规模;
墨西哥看价格、关税和北美产业链;
智利、哥伦比亚看城市交通、公共采购和运营能力。
看起来,拉美是一个区域市场;实际上,它是几套不同的政策、消费和产业系统。
如果企业只做一套拉美销售方案,结果通常是:在一个国家有效,在另一个国家失效。
真正的区域化战略,不是把西班牙语和葡萄牙语版本准备好,而是先回答:
这个国家的新能源车需求,究竟是由消费者、政府、车队运营商,还是产业政策推动的?
二、巴西告诉中国车企:进口优势不会永远存在
中国新能源车企进入巴西,早期最直接的优势是价格。
中国电动车在电池、电驱和电子化配置上的成本优势,加上巴西曾经对电动车进口采取较为宽松的政策,使中国品牌迅速获得消费者关注。
但进口模式有一个天然弱点:它把企业的竞争力暴露在关税和汇率之下。
巴西已经开始逐步恢复电动车及混合动力汽车的进口关税。
当关税逐步上升时,企业只有两个选择:
要么接受价格上涨,牺牲市场份额;
要么压缩利润,继续补贴终端价格。
这两种选择都不是长期答案。
比亚迪在卡马萨里建设工厂,正是对这个问题的回答。
比亚迪披露,卡马萨里工厂项目总投资约55亿巴西雷亚尔,初始年产能为15万辆,未来规划扩展至60万辆,并计划创造约2万个直接和间接就业岗位。
截至2026年7月,该工厂已经生产10万辆新能源车,直接员工达到5500人,其中86%来自巴伊亚州,52%居住在卡马萨里。
这些数字来自企业自身披露,需要与独立统计区分。
但它们仍然揭示了一个重要变化:比亚迪在巴西的竞争单位,已经不再是一款车型,而是一座工厂、一批本地员工和一条逐步形成的供应链。
更值得注意的是,巴西市场并不只需要纯电动车。
IEA的数据表明,巴西插电式混合动力车型占电动车销量的比例长期高于纯电动车。比亚迪在巴西推进Song Pro等车型,并将其与巴西本地燃料环境结合,说明产品适配不是把中国车型原样搬到海外,而是重新理解当地能源结构和消费习惯。
这就是本地化真正的含义。
不是在车身上换一个语言包。
而是重新思考:
当地消费者更容易接受纯电还是混动;
当地充电网络能否支撑日常使用;
当地燃料和电力结构如何影响产品选择;
当地法规和税制如何影响车型组合;
当地消费者愿意为什么功能支付溢价。
巴西市场的教训是:进口可以帮助你打开市场,但本地制造决定你能否留下来。
三、墨西哥的关税变化,改变的不是价格,而是进入方式
墨西哥是中国车企在拉美最复杂的市场。
一方面,墨西哥拥有庞大的汽车消费市场,并且深度嵌入北美汽车产业链;另一方面,中国品牌快速增长,使其被美国视为潜在的产业和贸易风险。
2026年上半年,中国品牌在墨西哥新车销售中的占比达到17%,高于一年前的14%和2022年的7%。同期,中国品牌销售量达到13.75万辆,同比增长接近30%。
但同一篇路透报道也指出,墨西哥官员认为销售数据受到年初提前囤货影响;2026年前五个月,中国品牌汽车进口量同比下降43%。
这两个数字放在一起,才是墨西哥市场的真实状态:
终端销售还在增长,但进口路径已经受到压缩。
企业不能只看销量,还要看库存从哪里来、车辆在哪里生产、零部件如何认定原产地、产品能否满足未来贸易规则。
过去,中国车企进入墨西哥,主要依靠整车进口和经销商网络。
未来,它们必须面对更复杂的选择:
是否在墨西哥建厂;
是否收购或租用现有汽车工厂;
是否引入当地零部件供应商;
是否把部分研发、售后和零部件仓储放到当地;
是否能够证明自己服务的是墨西哥市场,而不是把墨西哥当作进入美国的跳板。
2026年,BYD和吉利曾被报道为竞购墨西哥一座日产—奔驰合资工厂的最终候选者。
无论最终结果如何,这类动作本身说明,中国车企在墨西哥的竞争已经从“把车卖进来”转向“把生产能力放进去”。
表面上,关税是在提高进口车价格;实际上,关税是在逼企业重新设计本地化路径。
这也是墨西哥与巴西的区别。
巴西的本地化,更多是围绕消费市场、工业政策和本地就业展开。
墨西哥的本地化,还要面对北美贸易规则、美国政治压力和供应链原产地问题。
在墨西哥,建厂不只是制造决策。
它同时是贸易决策、地缘政治决策和客户信任决策。
四、中国车企真正领先的地方,不只是电池,而是产品迭代速度
拉美消费者并不只是在购买“更便宜的电动车”。
他们还在比较:车机是否好用,配置是否丰富,售后是否方便,金融方案是否灵活,电池是否安全,以及品牌能否长期留在当地。
中国车企的优势,不只是某一项电池技术。
更大的优势在于:可以把电池、电机、电控、智能座舱和整车开发放在同一套快速迭代体系中。
但这种优势到了海外,必须经过本地市场重新验证。
中国消费者习惯的高频OTA、复杂智能功能和丰富配置,不一定天然等于拉美消费者愿意购买的价值。
有些市场更看重:
车辆是否耐用;
维修是否方便;
零部件能否快速供应;
二手车是否保值;
保险公司是否愿意承保;
经销商是否有能力解释新技术。
因此,中国车企的产品优势必须从“技术领先”翻译成“当地客户愿意承担的风险更低”。
这需要企业建立一个本地反馈系统:
哪些功能被频繁使用;
哪些功能只是中国总部认为重要;
哪些故障与当地气候、道路和使用习惯有关;
哪些反馈需要进入下一代产品;
哪些问题应当由产品解决,哪些问题应当由培训和售后解决。
出海不是把中国市场的成功产品复制到海外,而是把中国的迭代能力复制到海外。
如果总部只输出产品,不吸收当地反馈,海外团队就只能做销售和解释。
如果总部允许海外市场影响产品定义,企业才真正拥有全球产品能力。
五、电动公交提醒我们:最大的订单,往往不在个人消费者手里
在拉美,新能源车出海不能只盯着乘用车。
公共交通可能是更早形成规模效应的入口。
ICCT数据显示,2025年拉美及加勒比地区电动公交车队达到9115辆,同比增长40%,是2017年的十倍。BYD以2961辆、约占区域车队32%的规模位居制造商之首;Foton、Yutong等中国企业也占据重要位置。
其中,圣地亚哥拥有3849辆电动公交车,是拉美最大的城市电动公交市场;波哥大拥有1486辆;墨西哥城拥有773辆。
公共交通的商业逻辑,与卖一辆乘用车完全不同。
个人消费者关注外观、价格、续航和体验。
城市交通系统关注的是:
全生命周期成本;
车辆出勤率;
充电和调度系统;
司机培训;
维修响应速度;
电池衰减和残值;
运营商能否按时完成班次。
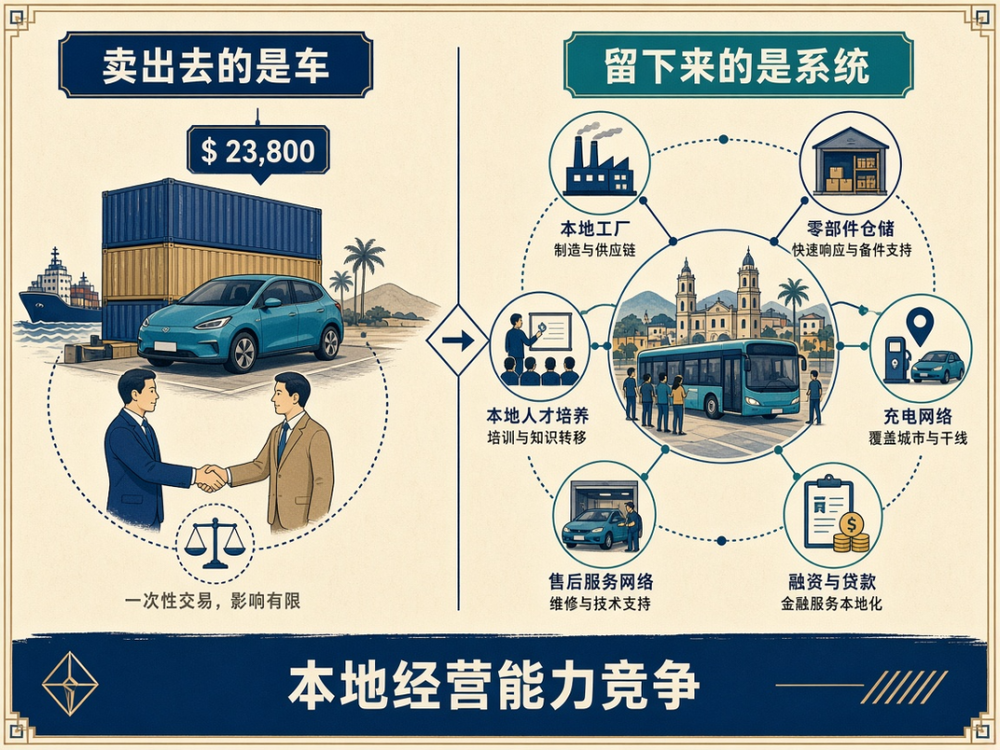
这意味着,企业出售的不是一辆车,而是一套运营系统。
车辆只是其中一个组成部分。
如果车企能够同时提供车辆、充电设施、能源管理、培训、维保和数据服务,就能从一次性设备销售进入长期运营关系。
这也是中国新能源车企在拉美最值得重视的产业升级机会。
传统汽车出口卖的是产品,公共交通电动化卖的是持续运行能力。
一旦进入城市交通系统,企业的竞争优势就不再只是制造成本,而是能否让客户在五年、十年甚至更长时间内稳定运营。
六、最大的本地化风险,不是关税,而是“只本地化了销售”
很多中国企业出海,会先建立销售团队,再找经销商,最后在市场出现问题时补充售后和合规能力。
这种顺序在低客单价、短周期的消费品中也许可以成立。
但汽车不是普通消费品。
它涉及安全、金融、保险、维修、召回、数据、环保、劳工和长期品牌责任。
如果企业只本地化销售,没有本地化以下能力,就容易出现一系列问题:
经销商卖得出去,但不会维修;
车辆交付了,但零部件要从中国等待数月;
广告承诺了智能驾驶功能,但当地法规和保险并不支持;
车辆出现事故后,总部与经销商互相推诿;
工厂落地了,但当地供应链和人才体系没有跟上;
产品价格有竞争力,但融资和保险成本让消费者买不起。
真正的本地化至少有六层:
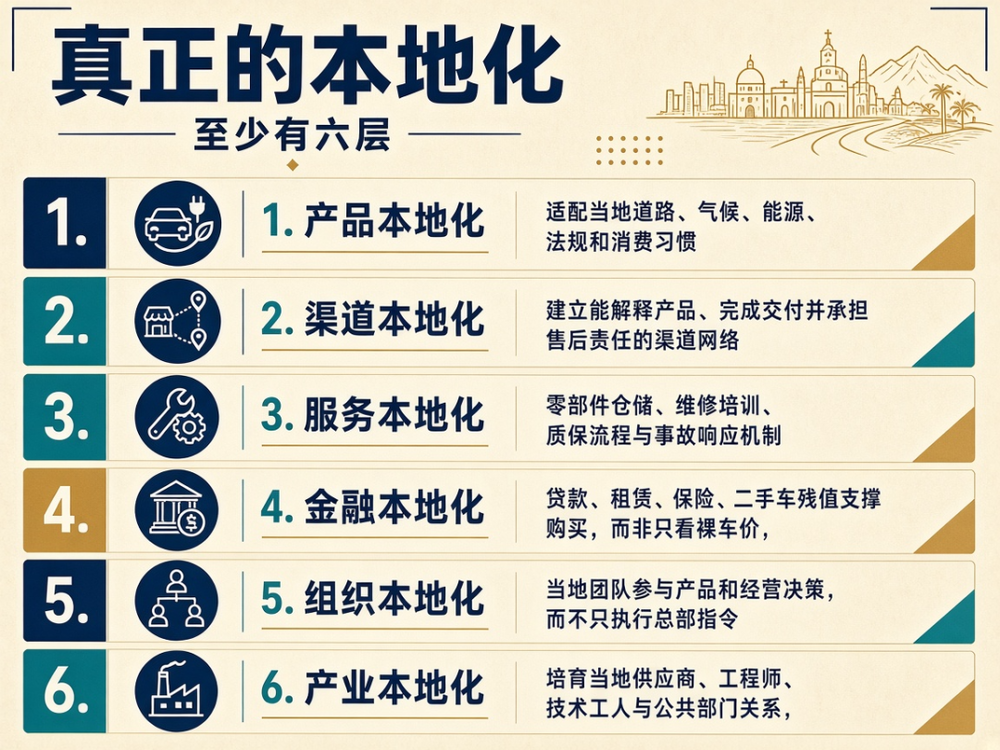
第一层是产品本地化。
适配当地道路、气候、能源、法规和消费习惯。
第二层是渠道本地化。
建立能够解释产品、完成交付并承担售后责任的渠道网络。
第三层是服务本地化。
建立零部件仓储、维修培训、质保流程和事故响应机制。
第四层是金融本地化。
让贷款、租赁、保险和二手车残值能够支撑消费者购买,而不是只看裸车价格。
第五层是组织本地化。
让当地团队能够参与产品和经营决策,而不只是执行总部指令。
第六层是产业本地化。
逐步培育当地供应商、工程师、技术工人和公共部门关系。
看起来,本地化是把工厂建在当地;实际上,本地化是把责任、能力和利益一起放到当地。
七、拉美会成为中国新能源车企的“第二增长曲线”吗
答案不会只由销量决定。
拉美市场的机会很大,但它不会简单复制中国新能源车市场的增长路径。
中国市场有完整的供应链、密集的充电网络、激烈的品牌竞争和快速迭代的消费者。
拉美市场则更分散,基础设施不均衡,收入水平差异大,政策连续性不同,金融体系和售后能力也不一致。
因此,中国车企不能把拉美当作一个“低价倾销市场”,也不能把拉美当作中国成熟模式的复制场。
真正有机会留下来的企业,需要完成三次转换:
第一次,从出口产品转向建设本地渠道和服务。
第二次,从销售汽车转向提供出行、能源和运营解决方案。
第三次,从中国总部单向输出,转向让拉美市场参与产品、组织和供应链的共同定义。
如果只能靠价格,企业会在关税变化后失去优势。
如果只能靠进口,企业会在本地制造政策加强后失去空间。
如果只能靠经销商,企业会在售后和品牌责任问题上失去信任。
但如果企业能够把制造、产品、金融、服务、能源和公共交通连接起来,拉美就不只是销量增长的地方,而是全球化能力的试验场。
结语:中国新能源车企真正要出海的,不是一辆车
中国新能源车企在拉美面对的,不是一个简单的增量市场。
它们正在面对一场更完整的商业考试:
能不能理解不同国家的需求结构;
能不能在关税变化前重新设计制造路径;
能不能让当地消费者相信一个新品牌;
能不能把售后、金融和供应链留在当地;
能不能让总部真正听见海外市场的反馈;
能不能从卖车,走向运营一套长期可持续的出行系统。
普通企业把汽车出口到拉美。
优秀企业把生产、服务、人才、供应链和责任一起部署到拉美。
前者带来一批订单。
后者才会形成一项全球业务。
中国新能源车企出海拉美,卖出去的是汽车,留下来的才是竞争力。