
本文来自微信公众号: 消费食评 ,作者:高氏
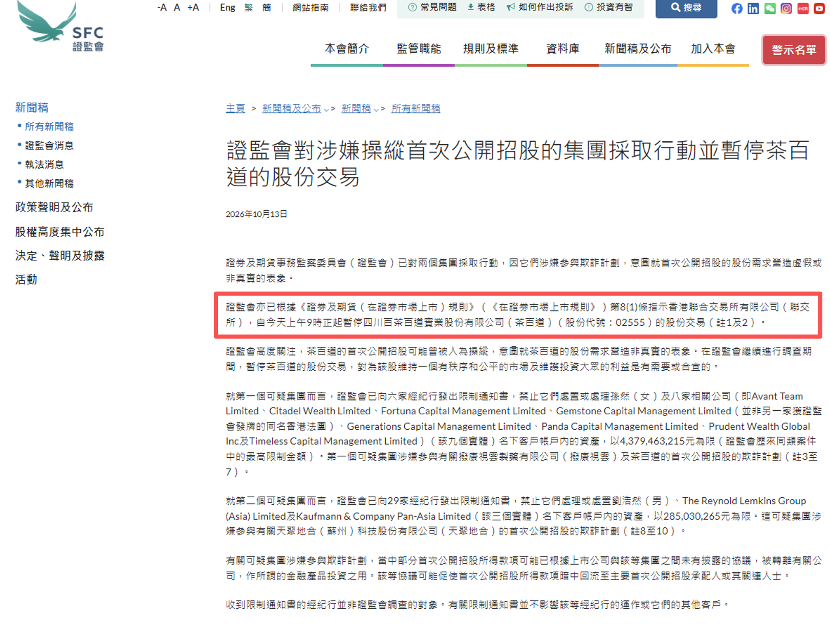
10月13日上午9时,茶百道(02555.HK)在港交所暂停买卖。
这不是一次常规停牌。港交所通告写得很清楚:依据《证券及期货(在证券市场上市)规则》第8(1)条,香港联合交易所有限公司应证券及期货事务监察委员会之指令,停止茶百道股份的买卖。不是公司主动申请,是监管直接叫停。
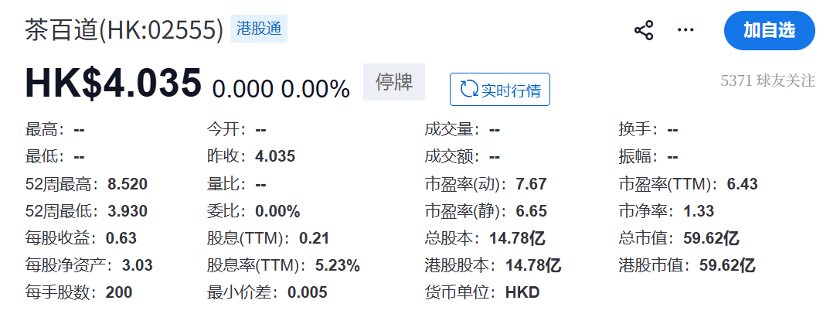
停牌前最后一个交易日,茶百道股价收在4.035港元。2024年4月上市时的发行价是17.5港元,两年半,跌去约77%。
当天下午,香港证监会进一步表态:已对两个集团采取行动,因它们涉嫌参与欺诈计划,意图就首次公开招股的股份需求营造虚假或非真实的表象。证监会还表示,高度关注茶百道的首次公开招股可能曾被人为操纵。
一杯奶茶,就这样被推到了资本市场的聚光灯下。
证监会为什么直接出手
要理解这件事的严重性,得先搞懂第8(1)条是什么。
《证券及期货(在证券市场上市)规则》第8(1)条,触发条件是为维持有秩序和公平的市场,或维护投资者利益,有需要或适宜暂停交易。这和上市公司因筹划重大事项、等待披露内幕消息而主动申请的停牌完全不同。第8(1)条的停牌,是监管认为继续交易对投资者不公平,是一种预防性的强制措施。
换句话说,证监会已经掌握了足够的初步证据,认为茶百道的股票交易市场可能存在不公,所以先叫停,再调查。
一个月前的2026年9月,拨康视云因同样原因被证监会指令停牌。拨康视云2025年7月上市,挂牌14个月,股价跌超88%。证监会的表述几乎如出一辙,称拨康视云的首次公开招股可能曾被人为操纵,以营造对股份需求的假象,并对此表示严重关注。至今拨康视云仍未复牌。
两起案件间隔一个月,用的是同一条规则,指向的是同一个问题:IPO阶段的股份需求操纵。
更值得注意的是,香港证监会披露,涉嫌操纵茶百道IPO的第一个可疑集团,同时也涉嫌参与拨康视云的IPO欺诈。证监会已向6家经纪行发出限制通知书,禁止处置相关账户内的资产,上限达43.79亿港元,为香港证监会历来同类案件中的最高限制金额。
这种操作在港股有个通俗的说法,叫围飞。简单说,就是通过关联人或合作机构认购大部分股份,制造认购火爆的假象,吸引散户跟风入场,然后在高位出货。证监会说的营造股份需求的虚假或非真实表象,指向的就是这类操作。
对持股的股民来说,停牌意味着股票被彻底冻结,连割肉的机会都没有了。参考拨康视云的案例,这类调查通常持续6到18个月。理论上,如果最终认定招股书存在虚假记载,证监会可以依据《证券及期货条例》第213条,强制公司按发行价回购股份。
2010年的洪良国际案就是先例,证监会成功迫使公司以发行价回购了7700名股东的股份。
但这种情况概率很低,而且法律程序漫长。更现实的结局是:调查结束后复牌,股价继续下跌,股民承担全部损失。
6000个加盟商,才是最被动的人
一般来说,资本市场的波动,最终都会传导到实际经营层面。但茶百道的情况有点特殊,它的主营业务本身并没有暴雷。
2026年上半年,茶百道收入26.55亿元,同比增长6.2%,利润3.45亿元。约95%的收入来自向加盟商销售商品和设备。只要门店还在开、奶茶还在卖,现金流就不会断。证监会调查的是IPO阶段的股份需求操纵,不是财务造假,也不是经营出了问题。
但加盟商的信心,是另一回事。
截至2026年6月,茶百道有6038个加盟商、8778家加盟店。上半年新开669家、闭店499家,闭店率约5.7%,高于去年同期的5.0%。一线城市的门店在持续收缩,从2024年的852家降到772家。2025年全年,终止的加盟店有933家。
这些数据说明,即使在停牌之前,茶百道的加盟体系已经在走弱。停牌只会加速这个过程。
这个传导逻辑并不复杂。当品牌声誉受损,潜在加盟商就会犹豫,新开店速度随之放缓;公司收入增长减速,现有加盟商的品牌溢价下降,闭店率进一步上升。这是一个负反馈循环,启动容易,停下来难。
加盟制品牌的核心资产是信任。加盟商花几十万加盟费,买的不是一杯奶茶的配方,是品牌的流量背书和供应链支持。如果上市公司本身被监管调查,这个信任的根基就动摇了。
对加盟商来说,最可怕的不是股价跌,是品牌没了。品牌没了,门店的流量就没了,供应链的支持也会打折扣,那才是真正的灭顶之灾。
已上市的承压,未上市的收窄
茶百道不是一个人在承压。整个港股新茶饮板块,这两年都不好过。
奈雪的茶,2021年6月上市,发行价19.8港元,现在股价0.7港元,跌去96%,总市值只剩12亿港元,已经是港股仙股。2025年全年营收下降12%,净亏2.4亿。公司多次回购股份,但股价止不住跌。
蜜雪冰城,2025年3月上市,发行价202.5港元,今年9月跌破发行价。上半年净利润23.19亿元,同比下滑14.7%,这是公司上市以来首次半年度利润负增长。毛利率从31.6%降到30.4%,净利率从18.3%滑到15.2%。
沪上阿姨,2025年5月上市,今年8月10日单日暴跌23.4%,市值蒸发约29亿港元,暴跌后市值约95亿港元。
古茗,2025年2月上市,目前是五家里面唯一股价高于发行价的公司,但也受到板块情绪拖累。
五家公司,各有各的难处。茶百道事件的溢出效应,是让投资者重新审视每一家的IPO成色。
2024到2025年,新茶饮迎来集中上市潮,古茗、蜜雪冰城、沪上阿姨、茶百道在一年多时间里先后登陆港股资本市场。那时候的逻辑很简单:万店规模等于未来,开店速度等于增长。现在这个逻辑正在被重新定价。
投资者开始问的问题变了。不再是你能开多少家店,而是每家店能赚多少钱、加盟商能不能活下来、闭店率能不能控制住。从增长溢价到现金流折现,这个切换对所有品牌都不友好。
茶百道被调查,相当于在这个已经脆弱的信任环境里又投了一颗石子。已经有投资者在社交平台提出了思考:如果茶百道的IPO需求可能是假的,那其他品牌呢?这个疑问一旦种下,就不会只针对一家公司。
已上市的在承压,没上市的更难。
茶颜悦色是最常被提起的一个。它入选了2025年湖南省上市后备企业资源库,多次传出IPO消息,今年正在加速全国扩张,广州、深圳首店开业都排起长队。但它的直营模式和区域局限性,一直是估值的争议点。成立13年,门店数量还不到头部品牌的零头。
比茶颜悦色规模更大的腰部品牌也不少。茉莉奶白2024年拿了阿里本地生活近亿元融资,门店冲到2500多家;甜啦啦全球签约门店超8000家,益禾堂全国门店也有8000多家。这些品牌都还没上市,但规模已经不小。
它们面临的共同问题,是窗口正在收窄。
头部品牌已经把新茶饮的估值逻辑讲了一遍,投资者该交的学费也交了。茶百道事件之后,港交所对消费类IPO的审核必然更严,保荐人的尽调压力更大,投资者的出价会更谨慎。后来者面临的不是能不能上,而是以什么估值上。
更根本的问题是,新茶饮的增长故事还讲得通吗?
五家港股上市新茶饮品牌2026年上半年合计营收约298亿元,同比增长约10%。这个增速放在几年前几乎不可想象。行业已经从增量竞争转入存量博弈,门店密度见顶,价格战持续升级,头部品牌的挤压让腰部品牌的生存空间越来越窄。
新茶饮的本质是一门生意,不是一个资本故事。生意的好坏,最终要看每一家门店的收银台。
茶百道的调查结果还需要时间。但有些答案,也许不用等调查结束就已经写在股价里了。
END
图片来源于网络、AI生成