

本文来自微信公众号: 防冷涂的蜡书斋 ,作者:防冷涂的蜡
2026年10月上旬,中泰国际首席经济学家李迅雷在一档财经访谈里说:他不认同中国房地产已经进入筑底阶段的判断,居民部门的资产负债表缩表“才刚刚开始”,政策鼓励加杠杆,也未必能立刻扭转购房预期。
评论区迅速分成两派,吵得最凶的给出了这句话的定性:唱衰楼市、制造焦虑、吓唬老百姓。
巧的是,就在九个月前,半夏投资创始人李蓓说过一句方向完全相反的话——地产大拐点基本确认,这是“十年一遇的机会”。结果同样是被骂,罪名换成了“忽悠普通人去接盘”。
看空挨骂,看多也挨骂。房地产大概是当下唯一一个怎么表态都要挨骂的行业。
但一个行业,如果在繁荣时被骂,在调整时也被骂,值得讨论的恐怕就不只是这个行业本身,还有我们究竟把多少期待、压力和问题,一股脑都放到了它身上。
房价涨的时候,房地产几乎承包了所有人的怨气
回头看房地产最热闹的那些年,几乎每个人都能找到一个骂它的理由,而且理由各不相同。
那时候当段子手是门省力的活儿:不管什么话题,最后一句只要拐到房子上,就能收获一整片"说得太对了"。
刚参加工作的年轻人,怪房地产。工资还没涨几轮,房价已经先涨了好几轮。好不容易攒下一笔钱,打开房产网站一看,首付还差了一大截。别人聊房子,聊的是资产配置;年轻人聊房子,聊的是自己什么时候才能结束租房生涯。于是房价顺理成章地成了推迟结婚、生育和消费的理由。
A股十年在3000点附近反复横跳,怪房地产。逻辑听着很合理:钱都拿去付首付了,谁还有余粮炒股?老百姓的储蓄、银行的信贷,甚至上市公司的闲钱,绕一圈都流进了售楼处,股市自然只剩一地鸡毛和一首《3000点保卫战》。至于为什么有的国家房价也不低、股市却涨得挺好——这个问题一般不在讨论范围内。
科技上的落后,也怪房地产。建房子铲出来的利润,比一屋子程序员敲出来的还多,谁还愿意苦哈哈搞研发?于是"中国为什么出不了乔布斯"这类文章,最后总能绕回同一句结论:都怪房地产把钱吸走了。最黑色幽默的是,当年这句话喊得最响的一批人,转头就去抢了套学区房。
而所有锅里面最离谱的一口,扣在了国足头上。输完亚洲输大洋洲,球迷百思不得其解,最后想通了:城市里哪还有空地?能踢球的地方全盖上楼了,十几亿人挑不出十一个会踢球的,那是因为球场都变成小区了。
这些吐槽,让一个国计民生的重要行业成了全民情绪的公共痰盂。
然而,骂声里最该被认真对待的那部分,恰好是最不好笑的那部分。2020年,重点100城的平均房价收入比是13.2,深圳以48.1高居榜首——一个深圳家庭不吃不喝,要用48年的收入换一套房;国际上通常认为3到6倍才算合理区间,我们的一线城市长期站在30倍以上。
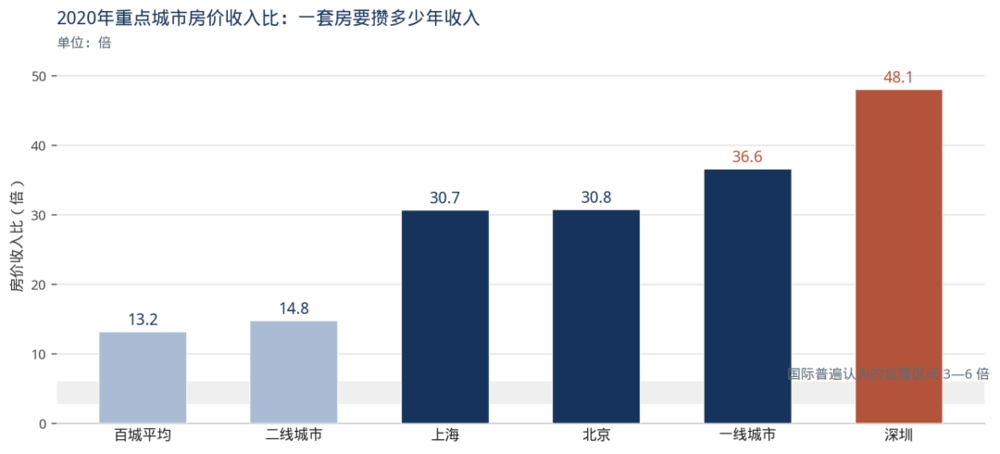
图1|2020年重点城市房价收入比。数据来源:诸葛找房数据研究中心重点100城监测。房价收入比=住房价格与城市居民家庭年收入之比;国际普遍认为3—6倍为合理区间。
算术题的另一半是负债:居民部门杠杆率从2016年前后的45%左右,升到2021年的62%上下;央行2019年对3万余户城镇家庭的资产负债调查显示,住房资产占家庭总资产的59.1%,比美国高出28.5个百分点,城镇家庭住房拥有率96%,而在有负债的家庭中,75.9%的负债是用在买房上。换句话说,老百姓的家底将近六成押在房子上,而押上去的钱大部分是借来的。
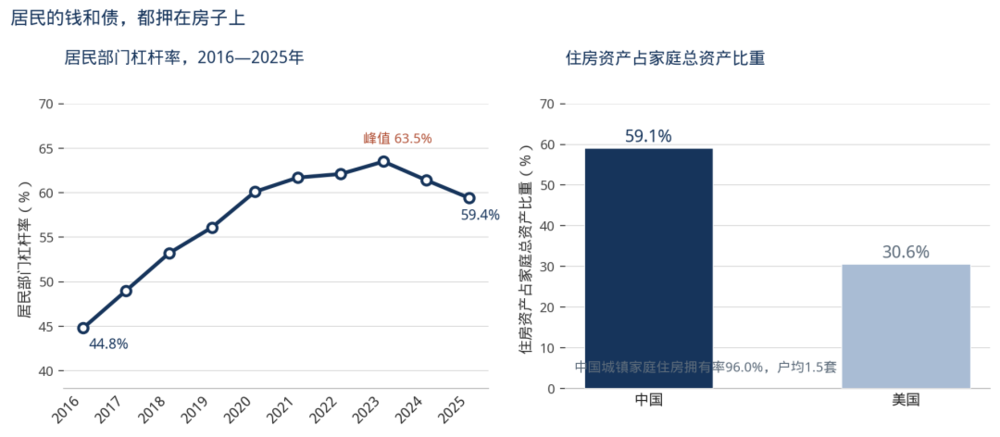
图2|居民部门杠杆率(2016—2025年)与住房资产占家庭总资产比重。杠杆率为机构测算口径(NIFD等),住房资产占比来自中国人民银行《2019年中国城镇居民家庭资产负债情况调查》,美国数据为该调查对比口径。
那时候,人们希望房价别再涨,最好能降一降。
后来,房地产真的开始调整了。
房价跌的时候,房地产又成了另一个问题
房价下跌之后,房地产的口碑并没有好起来。准确地说,它只是换了一批人、换了一套理由,继续挨骂。
最先发现不对劲的是刚买房的人。以前没上车的人盼着房价跌,等房价真跌了,去年刚签合同的那批人却发现自己成了最不希望房价下跌的人——同一套房子,买入时是家庭资产,重新估值时却成了账面损失。这时候再听人说“早就该让房价跌一跌”,心情大概不会太好。
对还没买房的人来说,降价当然是好消息,但房子便宜了一些,不等于所有人都更有能力买房:工作收入、首付积累速度,以及对未来的信心,同样在决定要不要出手。
开发商的日子则是另一种荒诞。市场热的时候,拿地、开工、销售一环扣一环,挨骂的理由是“扩张太快、杠杆太高”;市场转冷之后,销售回款变慢,项目交付、债务偿还和经营调整却不能跟着按暂停键,挨骂的理由又变成了“资金紧张、投资收缩、项目处置不力”。一句话概括:从前被骂太激进,现在被骂不扛事。
这一次的罪名也是有数字支撑的。
2025年,全国房地产开发投资8.28万亿元,比上年下降17.2%;新建商品房销售面积8.81亿平方米,下降8.7%;房屋新开工面积下降20.4%。把时间轴拉长更直观:新房成交总额从2021年约17万亿元的峰值,回落到2025年的约8.4万亿元,缩水一半以上。
价格端同样没客气。2025年12月,70个大中城市二手住宅价格指数同比下降6.1%,一线城市降7.0%;
影响最大的是就业:全国房地产开发企业从业人数从2019年峰值约293.7万人降到2024年的约168.6万人,减员超过四成。这些数字背后没有段子,只有一个个重新找活干的普通人。
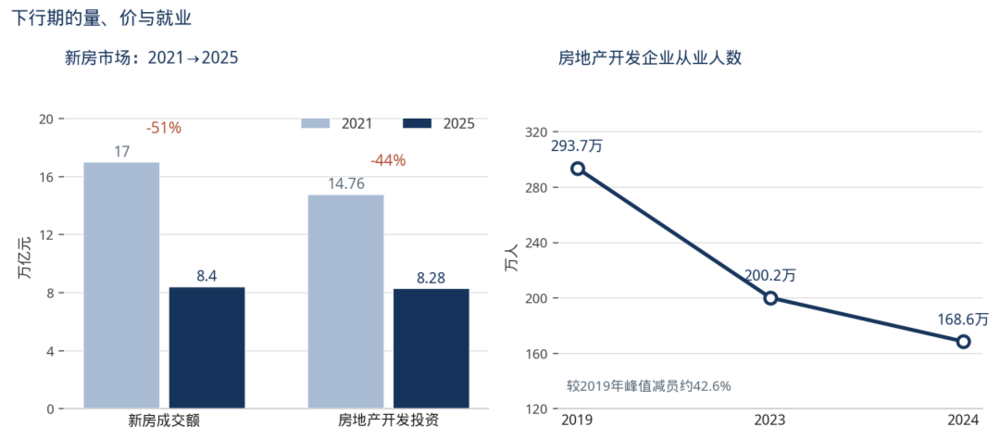
图3|新房市场量价与房地产开发企业从业人数。数据来源:国家统计局《2025年国民经济和社会发展统计公报》及房地产开发和销售主要指标;从业人数为房地产开发企业平均从业人员数。
在下行期,房地产又被赋予了一整套新的罪名:拖累投资、影响消费、冲击地方收入、压低居民财富。
房地产仿佛成了经济生活中的“全责司机”:路况好的时候嫌它开得太快,路况差的时候又怪它没把车开稳。
但一辆车被塞进太多任务,问题很可能不只出在司机身上。还得看看,是不是路修得太少,是不是这么多条线路都挤在同一条主干道上,以及整套交通系统是不是过于依赖它。
房地产不该背下所有的锅:它曾经为什么如此重要?
要理解房地产今天的处境,得先回到它曾经承担的任务。
过去几十年,中国经历了快速城镇化。大量人口从农村进入城市,城市人口持续增加,住房需求随之扩大;居民收入提高、住房条件改善,住房从短缺走向更广泛的商品化供给,城市基础设施也需要大规模建设。
在这个过程里,房地产并不是凭空长出来的增长引擎。它回应的是真实的居住需求,也与工业化、城镇化和居民生活水平提高相互推动。。
先看城镇化。全国常住人口城镇化率从2016年的57.35%,提高到2020年的63.89%,再提高到2025年的67.89%。持续的人口流动与城市扩张,构成了住房、交通和公共设施建设的现实需求。
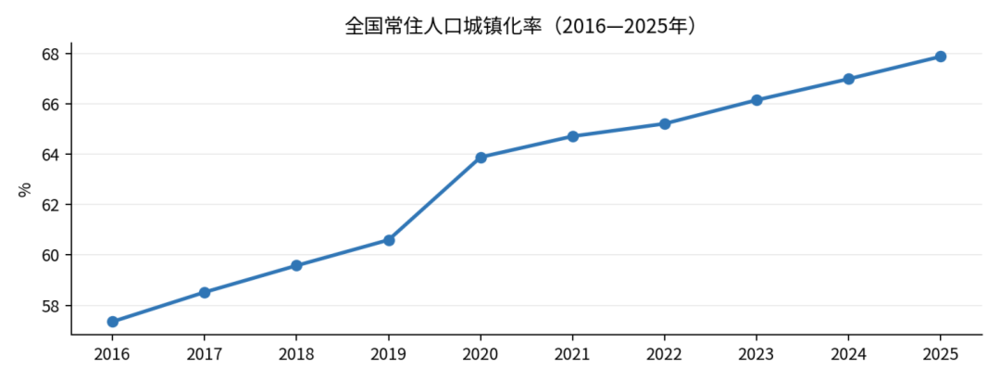
图4|全国常住人口城镇化率,2016—2025年。数据来源:国家统计局年度统计公报及2025年城镇化成就报告。
再看住房条件。国家统计局披露,城镇居民人均住房建筑面积由2012年的32.9平方米提高到2021年的41.0平方米。按公开统计年鉴所列数据,2016年约为36.7平方米,2020年约为40.5平方米,2021年约为40.7—41.0平方米;此后大体在40平方米上下。不同年份资料可能涉及调查口径和修订差异,趋势比单个小数点更值得关注:住房供给和居住条件确实得到显著改善。
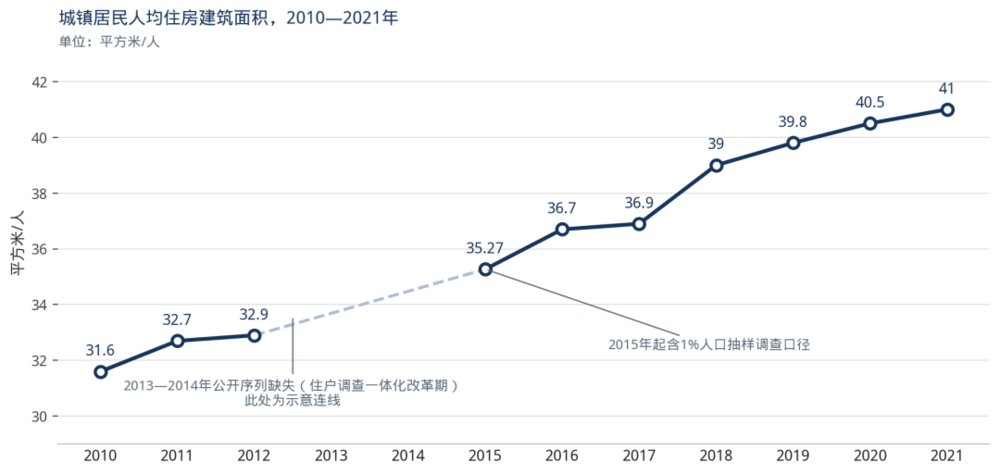
图5|城镇居民人均住房建筑面积,2010—2021年。资料来源:国家统计局《中国统计年鉴》、建筑业发展成就系列报告等公开数据整理。
房地产的发展,还带动了建筑、钢铁、水泥、玻璃、家电、家具、装修、物业和金融等行业。一个住宅项目从拿地到交付,背后连接着一整条产业链。房地产投资增加,不只是开发商多建几栋楼,也会带来土地整理、建筑施工、材料采购、设备安装和后续消费。
关联面有多广?有测算认为,房地产业与42个行业中的38个存在关联。2025年,建筑业增加值8.64万亿元、房地产业增加值8.30万亿元,两者合计约占GDP的12.1%,而2021年这一比例约为14%——即便经过几年深度调整,这两根柱子加起来仍撑着经济总量的一成以上。。
从这个角度看,过去房地产繁荣有其现实基础。它不是一场与实体经济毫无关系的虚假繁荣,而是城镇化、工业化、住房改善和城市建设共同作用的结果。
问题在于,随着房地产在增长中的作用越来越大,围绕它形成的配套关系也越来越多。
房地产背后,绑定的一整套资源配置方式
土地收入尤其能说明这套模式的规模和变化。财政部决算数据显示,国有土地使用权出让金收入从2016年的约3.56万亿元,上升到2021年的约8.71万亿元,随后回落;
同期,地方一般公共预算本级收入从2016年的约8.72万亿元,增至2021年的约11.11万亿元、2024年的约11.92万亿元和2025年的12.21万亿元。
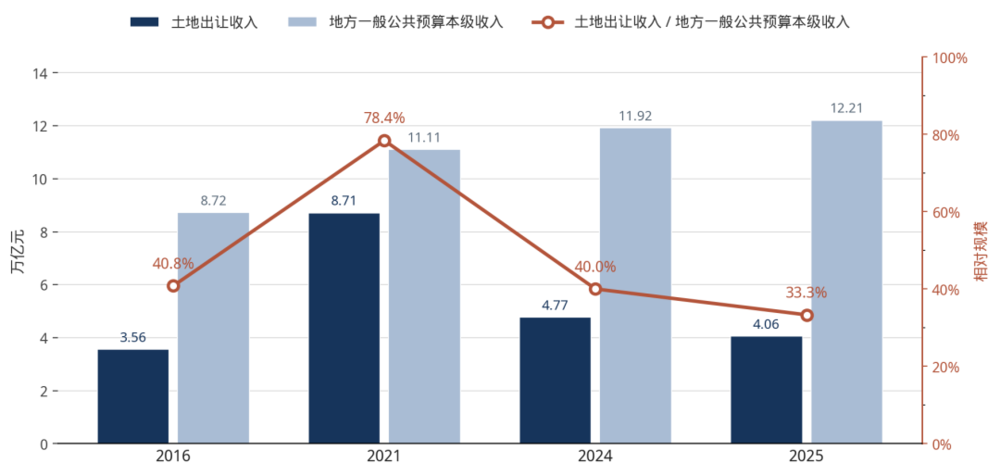
图6|土地出让收入与地方一般公共预算本级收入(万亿元),及土地出让收入相对地方一般公共预算本级收入的规模(%)。
如果把两组数字放在一起比较,前者在2016年约相当于后者的四成左右,2021年接近八成,2024年回到四成,2025年则回落到约三分之一。
比总量更有意思的是结构。2021年到2025年,房地产五项税收合计从约2.08万亿元降至约1.77万亿元;但拆开看,走向完全相反:交易环节的契税从7428亿元降到4440亿元(降幅40.2%),土地增值税从6896亿元降到4102亿元(降幅同样超过四成),而持有环节的房产税从3278亿元升到5212亿元。
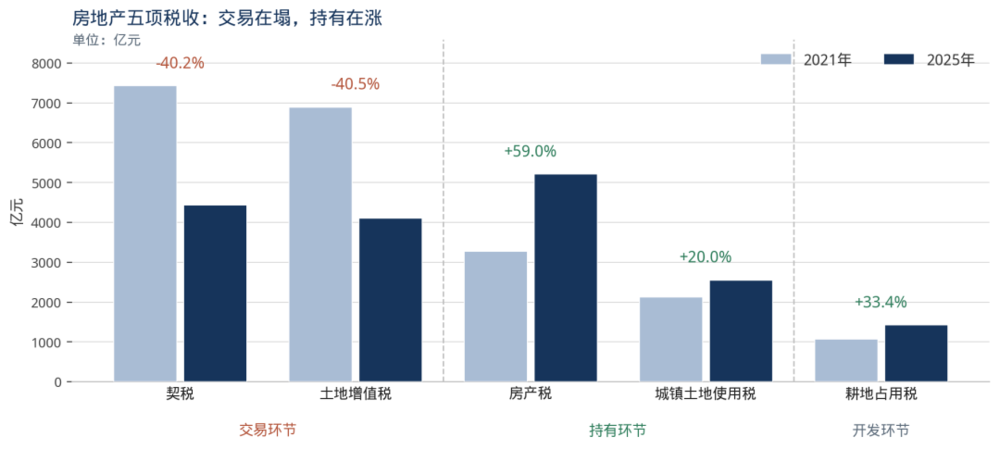
图7|房地产五项税收:2021年与2025年对比。数据来源:财政部决算数。
这组趋势说明,房地产不是突然变得重要的。它曾经连接起地方财政、城市扩张、土地开发、地方建设、居民住房和产业订单。
房地产背后的底层逻辑,是旧的发展模式中,以土地和房地产为重要支点的一套资源配置方式。房地产是这套模式中最显眼的载体,却不是所有机制的起点,也不是所有问题的终点。
当城镇化快速推进、住房供给不足、城市建设需求旺盛时,这套模式能够把土地开发、投资建设、产业订单和居民住房需求连接起来,形成相互促进的循环。
但随着城镇化进入新的阶段,住房总量、人口流动、家庭结构和购房需求都在变化。部分城市新增住房需求减弱,部分家庭已经拥有住房,房地产也从过去供给不足、快速扩张的市场,逐步进入更加重视存量、品质、区位和实际需求的阶段。
过去的增长引擎越成功,围绕它形成的配套关系就越多;当引擎减速时,受到影响的也就不只是引擎本身。
如果只盯着房地产这个行业,就容易把所有问题都归结为房价涨跌;如果把视线放到它背后的发展模式,就会发现,真正需要讨论的是:原有模式为什么在过去有效,又为什么越来越难以继续承担同样的增长任务。
骂房地产没有用,关键是建立新的增长模式
房地产调整之后,一个很容易出现的误区是:既然过去的问题与房地产有关,那么只要压低房地产的重要性,新的增长动力就会自然出现。
但经济不是一张可以随意擦掉旧引擎、再写上新引擎的白纸。真正需要做的,是看清房地产背后的发展逻辑,并推动增长动力逐步切换:
1、要看清旧模式为什么有效,又为什么开始失效
过去,城镇化带来了持续的新增住房需求,城市扩张需要大量基础设施投资,房地产能够把土地、资金、建设和产业需求连接起来。随着人口、住房和城市发展的阶段变化,这套机制的边际效果也会变化。
今天讨论房地产,不能只问房价什么时候见底、销售什么时候回升,还要问新增住房需求来自哪里,哪些城市仍有真实的人口和产业支撑,哪些建设项目能够形成持续使用价值,哪些资源应该从低效率的扩张转向存量更新和公共服务改善。
2、降低对单一增长动力的依赖,而不是简单关掉旧引擎
房地产仍然有它应有的作用。合理的住房需求、保障性住房建设、城市更新、老旧小区改造,以及与真实需求相匹配的开发活动,都可以成为经济活动的一部分。但房地产不应该继续承担所有增长期待。
制造业需要通过技术进步和产业升级形成竞争力,服务业需要创造更多就业和收入,科技创新需要转化为真正的产品与市场需求,居民消费则需要建立在收入预期和社会保障改善的基础上。这些增长动力之间不是简单替代关系,而需要形成更稳定的相互支撑。
3、让新旧动能切换,而不是把转型理解成新旧行业的对立
房地产过去创造的基础设施、城市空间和产业能力,本身也可以成为新增长的条件。城市更新可以改善既有空间的使用效率,制造业升级需要更好的产业设施,服务业发展依赖人口集聚和消费需求。
转型不是宣布房地产不重要了,而是重新界定它的重要性:从依赖持续扩张,转向满足真实需求;从单纯追求建设规模,转向关注空间使用效率;从依赖土地和房价上涨带来的增长,转向更多依靠产业、技术、服务和居民收入的改善。
结尾
新的发展模式,不会因为多骂几句房地产就能够自动建立旧模式的配套关系越多,转型就越需要时间。
毕竟,不能因为一家餐馆过去靠一道招牌菜做大,就要求它永远只卖这一道菜;也不能等到这道菜销量下降时,才发现采购、厨房、员工和整家店的经营计划,都围着它设计。房地产不必为所有问题负责,但经济也不能永远指望它解决所有问题。真正重要的,是让整家店继续经营下去。