本文来自微信公众号: 叶檀财经 ,作者:锡难老
别人的痛苦,无助于改善我们的处境,但起码让我们知道,痛苦是公平的。
10月13日,韩国股市紧随A股步伐开始新一轮调整。在三星和海力士的“带领”下,韩国股指再度熔断,跌幅一度达到8%。
从6月份以来,科技股的利好似乎价值不大,反倒是利空,有一个算一个,不鸣则已一鸣惊人。
本轮韩国股市调整,可以找到很多原因。
有人担心,长三金们跑得太快,存储设备将重新洗牌。日经中文网10月14日回顾了股市的数日大跌。
10月10日,长三金总裁表示,在DRAM器件等领域取得新突破,预计年底推出DDR5 RDIMM,用于主流服务器领域。
该技术被称为“4F2”,通过增加单颗芯片上的存储单元数量来提高存储密度,从而在相同面积内搭载更多存储容量。据香港《南华早报》报道,长鑫存储计划年内推出面向服务器的产品。
韩联社10月11日报道,SK集团会长崔泰源表示,中国对手正以飞速追赶而来,我们必须快速扩张。
中国追得猛,韩国跑得快,结果是,越来越多投资者担心,存储等科技股的盈利峰值已然到来。
竞争来得如此之快,马斯克火上浇油,12日在社交媒体上表示:“中国一旦确立制造方法,在扩大生产方面的能力将超过其他所有国家的总和”。
股市大跌。第二天,13日,韩国股市SK海力士较前一交易日下跌10%,三星电子下跌7%,韩国综合股价指数(KOSPI)下跌5.5%。东京股市也在下跌。
半导体股遭抛售潮从亚洲向美国扩散。10月13日,美国存储巨头美光科技较前一交易日下跌4%,创下约1个月来的新低。
相关股票也遭到抛售。在存储设备领域,硬盘驱动器(HDD)大型企业西部数据下跌2%,希捷科技下跌1%。半导体存储厂商闪迪一度下跌超过5%,随后跌幅收窄,收盘下跌0.3%。
英伟达下跌1%,博通下跌2%,由主要半导体相关股构成的费城半导体指数(SOX)一度下跌3%。虽然随后跌幅收窄,但截至13日已连续5个交易日下跌。
投资者在用实际行动,表达内心的恐慌。
新浪财经援引韩国交易所数据,截至10月7日,外资持有三星电子的比例降至46.37%,为2009年7月份以来最低,持有海力士比例为49.59%,创2023年以来最低。外资不断抛售,三星和海力士的股权终于回到了祖国怀抱。
不过,这份爱太过沉重。
据高盛统计,自从海力士和三星公布回购方案以来,外资和散户一直在卖。截至9月22日,散户净卖出约180亿美元,外资净卖出约100亿美元,而两家公司则回购了270亿美元。
可以说,如果不是巨头回购托底,韩国股市可能要惨得多。
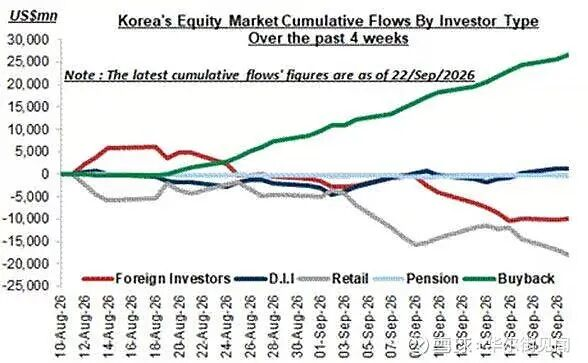
不幸的是,离三星和海力士回购结束已经不远了。9月21日韩国经济电视台报道,由于三星和海力士回购速度过快,原本预计11月结束的回购进程,将提早至本月中旬。
没人托底了,资金还在卖,韩国股市很不乐观。
意想不到的杀跌资金
幸福的家庭都是相似的,不幸的家庭各有各的不幸。
韩国股市的不幸来源于外资和散户,A股的不幸来自于一个意想不到的对象。
10月11日,百亿私募大佬梁宏在周报中写道,自己不明白,为何某些保险巨头追涨杀跌。
在7月份高位买入科技股,又于9月中下旬大幅减仓止损。
梁宏周报出圈前,10月9日,就有传言称,险资被约谈,禁止卖出股票。
问题来了,险资到底卖没卖?
由于三季度数据还没有披露,所以只能进行一些推测。据国家金融监督管理总局8月17日发布的数据,截至2026年二季度末,保险资金运用余额已达40.82万亿元,其中债券占比50.52%,股票占比10.41%,基金(以权益类基金为主)配置占比5.82%。
股票+基金合计占比突破16%,创下历史新高。
另据方正证券等机构统计,险资在二季度加仓了2633亿股票,2262亿基金。虽然险资在二季度仍然较快增持股票,可环比增速持续回落。
中国人保、新华保险、中国太保、中国人寿、中国平安等几家头部公司的趋势几乎完全一致。
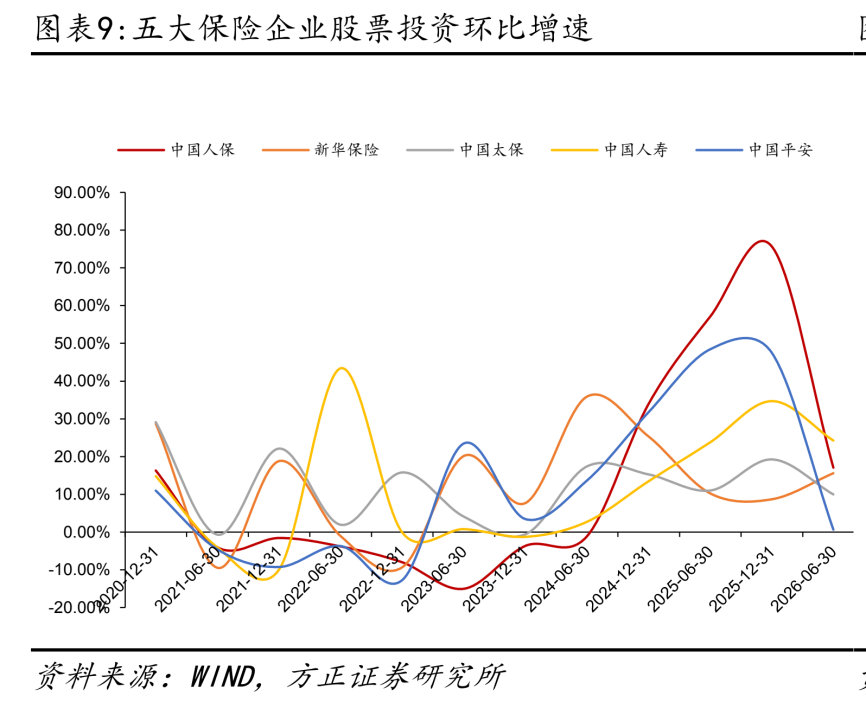
金融市场素有惯性,既然趋势开始向下,二季度之后不排除险资继续放缓增持的步伐,甚至开始阶段性减持。
10月11日,中泰策略基于自身模型推导出:保险资金固收+产品与科技板块的相关系数从2026年二季度的0.194,下降至目前的0.14。
这或许意味着,险资二季度增持的科技股正大幅回吐。据估算,截至10月份,险资增持的科技仓位可能已去化70%至80%,未来仍有20%至30%需要继续消化。
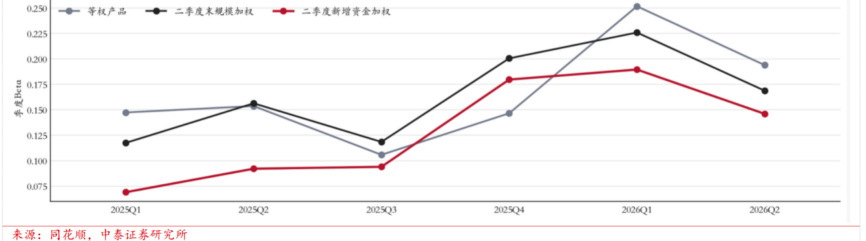
中泰策略还认为,7月份至今,公募、散户、外资都比较稳定,没有大幅度的撤出,量化也由于监管约束,没什么太大的动作。
当诸多变量不变之时,流动性匮乏之下的边际变化就会被迅速放大。作为搅动边际变化的险资,成为众矢之的。
险资追涨杀跌的结果是什么?
10月7日,摩根大通发布研报称,受股市冲击,中国保险公司三季度业绩可能大幅下滑超过50%。国寿、新华保险等权益资产敞口大的公司,下滑幅度可能超过70%。
中泰非银则测算,截至9月末,险资股基投资收益率或跌至-1.8%,远低于2025年同期的26.6%。险资2026年年化总投资收益率(各种投资综合)也回落至3.14%,大幅低于去年同期的7.03%。
屋漏偏逢连夜雨,就在险资遭遇投资滑铁卢之际,保险主业也在遭遇阵痛。
9月30日,国家金融监督管理总局最新数据显示,8月,保险行业保费收入为5302亿元,同比下滑10%,为连续第四个月下滑,其下滑幅度持续扩大。
没办法的选择,注定会彼此伤害
2015年野蛮人事件之后,险资给人的感觉是稳妥了很多,低调了很多。除非被披露举牌,险资几乎淡出了主流投资者视野。
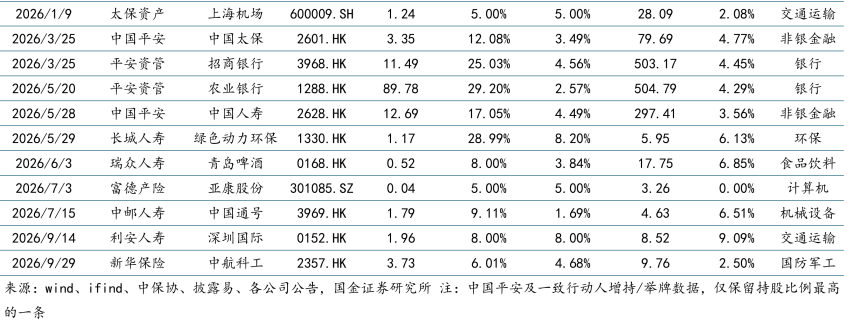
即便是举牌,也多以银行等高股息资产为主,几乎没有科技含量高的公司。
据国金证券统计,截至10月9日,险资一共举牌9次,清一色传统稳定型企业。
家家都有本难念的经,如果只买高股息能够完成任务,险资或许不会铤而走险买科技股,但现实是,不买不行。
据财新等媒体报道,这一轮存款搬家,险资的分红险等产品成为重要承接力量。中国保险行业协会的数据显示,2026年上半年,分红险保费收入同比大涨94.4%,总规模突破1万亿,在人身险公司保费中的占比突破35%,创下2015年以来新高。
分红险为何大卖?
随着存款利率不断走低,越来越多投资者开始寻找替代方案,分红险1.75%的保证利率+2%左右的非保证红利,迅速在保守派中的激进投资者中流行开来。
虽然监管层在3月份给分红险降过一次温,让行业的分红险演示利率从3.9%降至3.5%,但相比于普通存款产品,利率仍然高出不少。
当客户看到国央企身份的保险巨头们,拿着一份3%甚至更高收益率的理财产品,会作何感想?不心动是不可能的,毕竟看起来安全且有保障。
而保险巨头们,想要持续满足客户“分红演示利率”的成果,且覆盖综合资金成本(机构测算在3%左右),就必须做高非保证红利,即投资收益。
时间回到6月份之前,当时的情况是,险资手握的大量红利资产非常惨淡,走势惨不忍睹。仓位更重的债基同样表现不佳。
据《证券日报》统计,2026年上半年,144家险企(财险公司和人身险公司)披露了综合投资收益率,平均为2.01%。2%显然不足以覆盖险资的资金成本。
面对现实困境,面对如火如荼的AI,险资似乎没的选,只能投入科技怀抱。
在科技股投资上获得短暂甜头,利欲更重。分红险的收益分配中,70%给保单持有人,余下30%可以自留,增厚业绩。
这意味着,投资能力越强,越能吸引客户买分红险,投资能力越强,越能获得更多资金,用来投资股市,增厚业绩。
一切看起来很美好,保险资金入市有助于股市,有助于险企,有助于投保人,甚至散户。但多赢的局面在国内十分罕见。股市里的零和博弈,人性里的你输我赢,终究会再度出现,残忍地击碎任何不切实际的幻想。
随着6月底科技股开始调整,市场一跌再跌,不断击穿人们的成本和信心。此时,险企的行为和任何一个普通投资者可能都没有区别,抄底,抗一抗,受不了,割肉。
让人唏嘘的是,同样的逻辑,在海外是另一番模样。
此前我们分析过,社保等基金加速布局海外,获取超额收益的情况,险资同样如此。
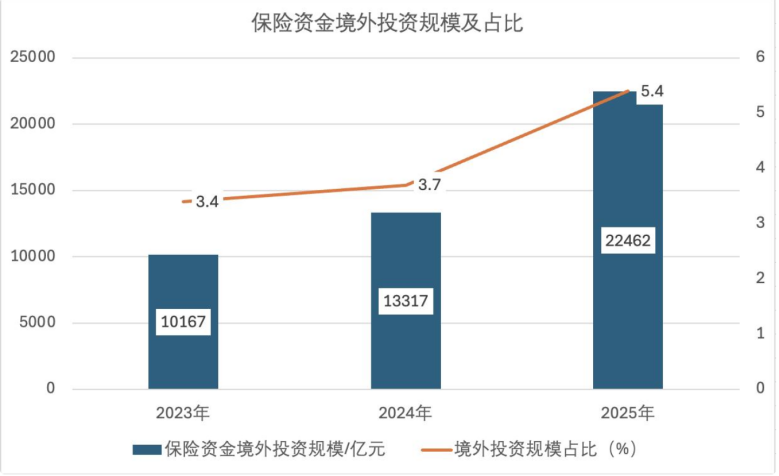
9月18日,财联社消息,中国银保资管协会最新调研结果显示,险资境外投资规模正在快速增长。2024年为1.33万亿,2025年为2.24万亿。
截至2025年底,险资境外投资达到总资产的5.4%,距离15%的监管要求还有很大空间。
险资为何开始加速布局海外?很简单,投资收益率更高。据中国银保资管协会调研,66%的险资境外投资收益率高于公司整体投资收益率。
2026年,从内外市场走势看,境外投资和境内投资之差,可能有增无减。
所以,在我们归咎导致市场下跌的资金之时,不如想一想,为什么国内资金之间总要彼此伤害,而不是携手共进?
10月13日,博通CEO陈福阳表示,很多投资者根本不知道自己在投资什么。他们抱有过高的期望,结果却发现,是在赌场里赌博。
马斯克随即复议,在赌场就别哭。
这些话虽然是说给韩国人、美国人听的,但对中国投资者价值更大。出来混,迟早要还的。