
本文来自微信公众号: 财经思享汇 ,作者:财经思享汇,编辑:管东生
2026年2月,信立泰(002294.SZ)向港交所递上一份上市申请;9月3日,它又一次递表。一家在心血管赛道沉浮二十余年的老牌仿制药企,反复递表港股,决心已不必多言。
创新药正在大量烧钱,融资势在必行,这本不难理解。真正耐人寻味的,是另一组数字:2025年归母净利润6.52亿元,拟派息6.13亿元,股利支付率高达94.11%。一年赚的钱,几乎全部分给了股东。
这不是一时慷慨。集采转型这几年,这家公司连续把七成以上利润拿出来分红。
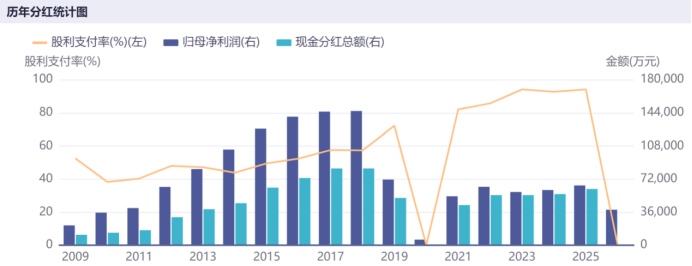
一家正在转型期的仿制药企,一边把账上的利润几乎分光,一边转身奔赴港股融资。
它究竟为什么一边高分红,一边又要从市场融资?这样的分红还能持续多久?
壹|底气何来
连续的高分红在创新型企业中较为罕见。致电信立泰证券部,对方回应:分红使用的是现金流,而我们的现金流非常充沛,分红后的现金也足以支撑现行管线的研发。
信立泰最早靠泰嘉这款氯吡格雷首仿起家。2000年上市后峰值年销超30亿元,一度成为收入支柱;2013年信立坦获批、2017年进医保后逐渐接棒,占药品收入一度超40%,成为新现金牛。
这些钱不是账面上的数字游戏:经营活动现金流常年为正且大于净利润,收现比常年高于100%,卖出去的每一块钱几乎都真金白银收了回来。至少在这一层,高分红不是庞氏骗局,而是一家老牌仿制药企二十年攒下的造血底盘。
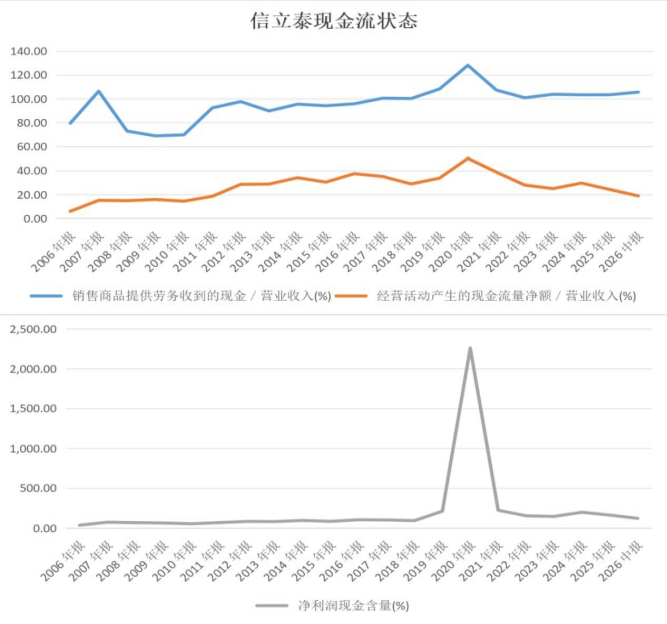
数据来源:同花顺
可这层体面,撑不起全部的疑问。如果把镜头推近一点,会看到另一只手。集采之后,这家公司的会计语言悄悄变了。研发投入计入资产的比例,一路升到2025年的57.41%。
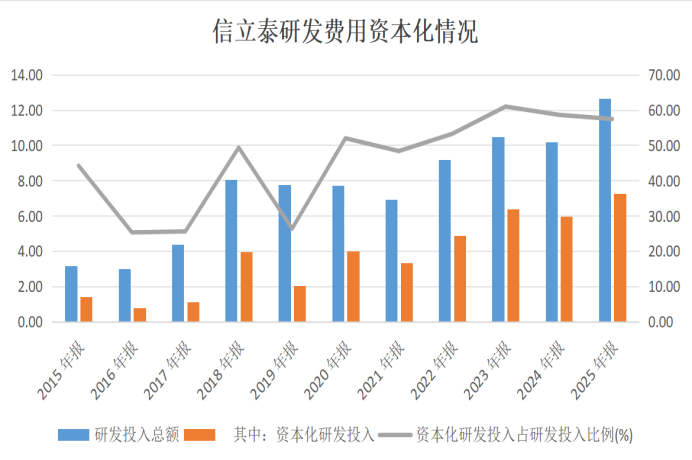
数据来源:同花顺
在对于研发投入上,会计处理方式一般有两种:研究阶段的钱必须费用化,花了就花了,当年利润直接减掉;进入到开发阶段后可以把费用资本化,把花掉的钱先记成一笔资产,留到以后几年慢慢摊销。具体什么时候进入开发阶段,由企业自己规定。
会计准则允许资本化的前提是,这个项目得满足技术上可行、未来很可能带来收益等五个条件。
信立泰内部规定取得临床批文后开始资本化,而恒瑞、华东医药等很多药企是进入III期或关键性临床才资本化,或者全部费用化。
但问题是,药物研发风险极高,从临床II期到上市还有很长的路,很多项目最终会失败。所以大多数药企选择全部费用化,万一项目失败,之前资本化的钱就得一次性减值,利润会突然崩掉。
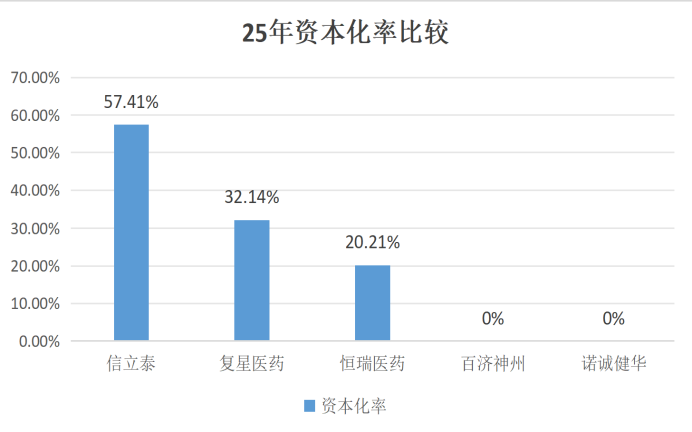
数据来源:公司年报
信立泰把57%的研发进行资本化,本质上是在用会计判断做一次押注:押这些在研项目未来能成。成了,今天的利润就是“省”出来的;不成,今天“省”出来的利润,未来要连本带利还回去。
关键的一环在这里:研发花出去的现金,早就流出去了,跟怎么记账没关系。但费用化会让当年利润变少,可分配的利润池子跟着变小;资本化让当期利润不被全额冲减,可分配的利润池子就大了。池子大了,那笔本来就存在的经营现金流,才能更大比例地分给股东。
换句话说,资本化本身不产生一分钱现金。它改变的是利润表,进而改变“可分配利润”这个分红上限。
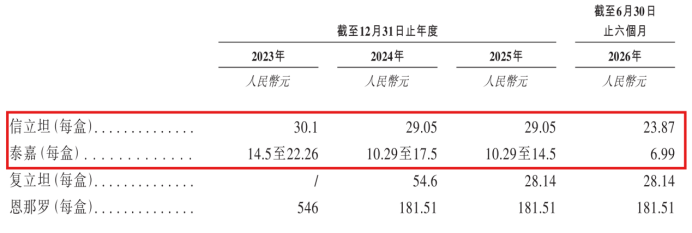
核心产品降价严重来源:公司9月招股书
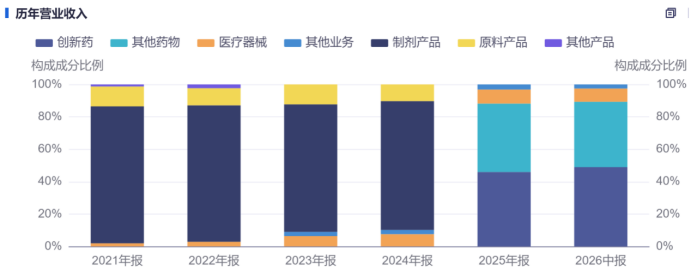
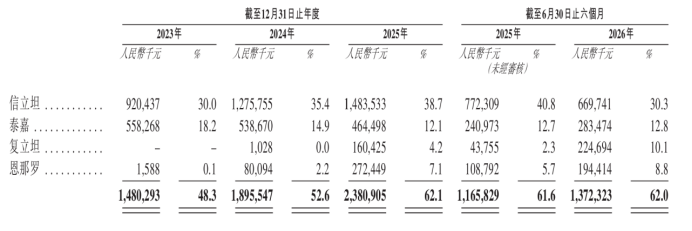
拆开招股书,收入结构很直白:2026年上半年,信立泰总收入24.79亿元,创新药12.14亿元,其中信立坦6.70亿元,占药品销售30.3%、创新药收入约55.2%;其他药品10.00亿元;医疗器械2.03亿元,其中核心产品Maurora占96.7%。
数据来源:同花顺
也就是说,收入基本盘仍是信立坦、泰嘉、Maurora等成熟产品。新品复立坦、恩那罗、信超妥虽在放量,规模仍不足以完全接棒。
证券部强调,他们的产品矩阵比较成熟,今年进入医保的创新药毛利率还可以,比仿制药毛利高,可带来足额现金流。
来源:公司9月招股书
账上现金是真的,分红也够,但分红现金的结构仍由昨天的仿制药、成熟药供血;创新的利润,暂时还没变成能分给股东的现金。
既然现金充足,为何二次递表港股上市?证券部回应说:港股不仅有募资功能,也是一个平台,而且港股更高效、更市场化。
贰|未来已来
过去的已经发生,投资者更关心未来。
信立泰主攻的心肾代谢综合征,指的是心脏、肾脏和代谢系统相互拖累的一类疾病:血压高了伤肾,肾坏了血压更难控制,血糖和血脂异常又会让血管加速老化,这几个问题往往同时出现在同一个人身上。
数据显示,全球针对这类疾病的药物市场规模2025年为5078亿美元,预计2030年增至7517亿美元,复合年增长率为8.16%;中国市场增速更快,同期复合年增长率预计达到9.2%。
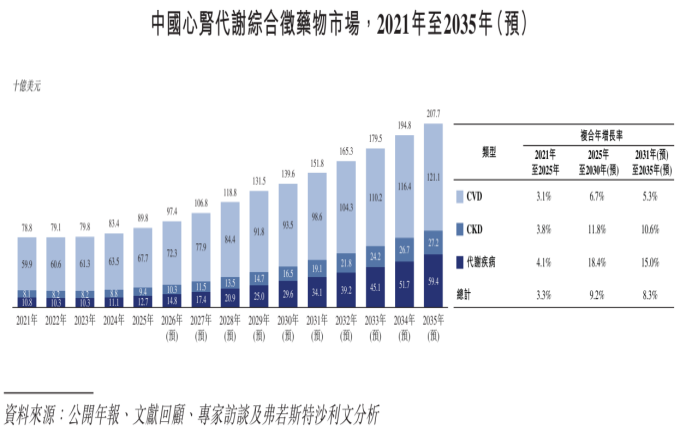
心肾代谢综合征不是发达国家的专利,中等收入国家正在快速追赶,中国负担持续上升。对信立泰来说,这意味着它扎根二十八年的赛道,未来需求只会越来越大。
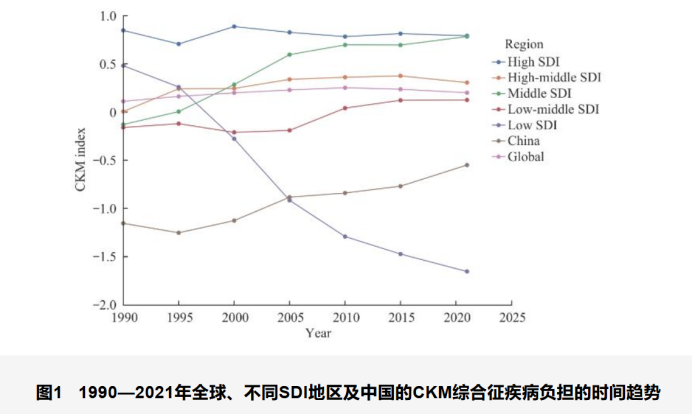
来源:《心血管-肾脏-代谢综合征疾病负担的全球分布与时间趋势:基于GBD 2021项目的系统分析》-上海交通大学学报(医学版)
心肾代谢赛道的巨头们,切入点各不相同。礼来和诺和诺德靠GLP-1从代谢往心肾渗透,一款替尔泊肽年销超百亿美元,撑得起全球结局试验;阿斯利康用心衰和CKD药物叠加GLP-1打组合拳;恒瑞从肥胖、糖尿病一路铺到心衰和肾病,全线出击。它们都是从代谢或肾病出发,向心血管延伸。
信立泰走的是相反的路。它从高血压这个最基础的入口出发,用阿利沙坦这一个自有分子,搭出了ARB单药、ARNi单药、ARB/CCB复方、ARB/利尿剂复方、ARNi/CCB复方五款产品。全球范围内,没有第二家药企在高血压复方上拥有这么完整的组合形态。复方专利保护延伸至2038年至2042年,不依赖阿利沙坦酯化合物专利。医生开了信立坦,患者血压控制不佳时,升级到复立坦或复立安是自然的临床选择,渠道复用效率高。
目前来看,按中国心血管药物院内销售收入计,信立泰位列第二。
市场有前景,公司有特点,流入才有保障。
再看流出端。钱花到哪里去,决定了它能留下多少。研发是流出的第一大头。2025年信立泰研发总投入12.66亿元,占营收比例29.10%,略高于恒瑞的27.58%。
而真正决定利润弹性的,是第二项流出:销售费用。2025年销售费用17.63亿元,同比增长19.67%,费用率40.49%。公司口径是“新品入院推广”。高毛利加超高销售费用,说明药要靠人推,还没到医生主动指定的阶段。这是判断“高质量转型”是否完成的核心指标。
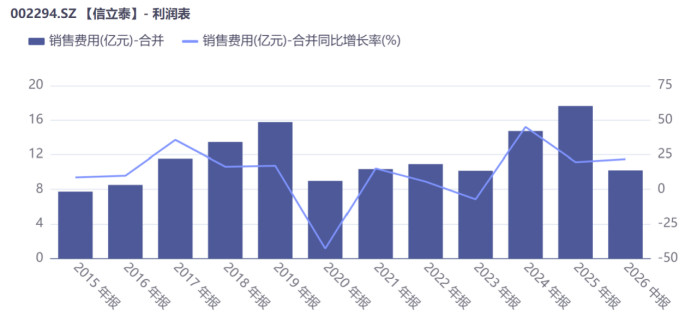
用17.63亿销售费用换来19.99亿创新药收入,投入产出比在放量初期是健康的。关键在于趋势:创新药收入增速47.25%,销售费用增速19.67%,前者是后者的两倍多。如果2026年创新药收入继续保持增速,而销售费用增速下降,费用率就会开始下拐,利润弹性会大幅释放。
销售费用之所以有下拐空间,是因为渠道复用正在发生。截至2026年6月30日,信立泰商业网络覆盖86732家医院和93523家零售药店,销售团队超1800人,而2025年末还只覆盖57538家医院,半年内扩张幅度超过50%。
六款创新药已全部进入国家医保目录,信超妥在2026年迎来首个完整销售年,复立坦入院及放量速度超预期,处方外流的承接能力正在形成。
零售电商是绕开大医院推广成本的第二条路,也是费用率能否下拐的重要变量。
分红分的是过去,融资融的是未来。信立泰眼下最确定的是成熟产品仍在源源不断地产生现金流;最不确定的是这些现金流能不能在专利到期之前,被创新药一张一张接过去。销售费用率能不能降下来,是这场接力赛最关键的那一棒。
对于赴港上市,证券部也表示,信立泰管理层和大股东从不减持,且内部认为当前股价偏低,此时港股上市稀释较多,所以想等更好的时间窗口。