本文来自微信公众号: 玖峰投研 ,作者:玖峰
2026年10月5日,一家总部在新加坡的公司向美国证券交易委员会递交了F-1注册文件,股票代码定为DODC,承销团是大摩、摩根大通、美银、花旗和法巴。
据彭博社和路透社引述知情人士的说法,这次上市计划募资约50亿美元,对应估值大约200亿美元。
公司名叫DayOne,做的是数据中心。
这个行业这两年在美国股市上很热,但真正让我停下来看这份招股书的,是另外几个数字。
截至2026年9月20日,DayOne已经通电的容量是962兆瓦,而在2023年底这个数字只有49兆瓦,三年不到翻了将近20倍。客户已经签下合同的容量约2.3吉瓦,来自7家全球超大规模客户,公司手里握有的资源总量是4.6吉瓦,分布在10个市场。
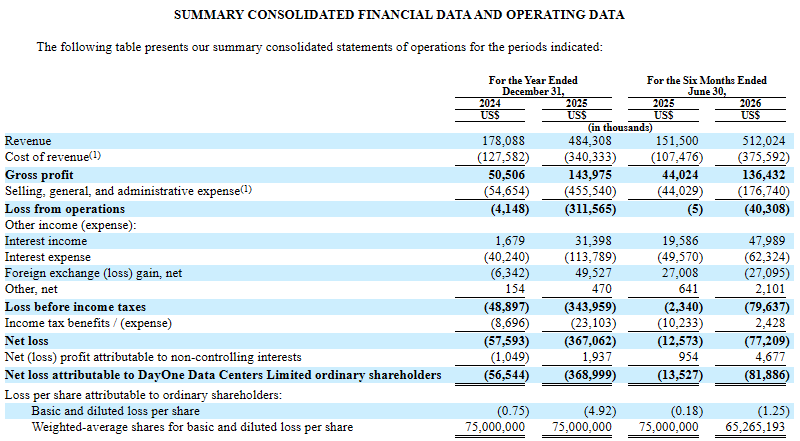
营收走的是同一条曲线,2024年全年1.781亿美元,2025年4.843亿美元增长171.9%,2026年上半年就做到5.12亿美元,半年超过了上一个完整年度,调整后EBITDA利润率也从一年前的32.3%升到40.2%。
但这份招股书里最扎眼的一行不在营收那一栏,2026年上半年,DayOne收入的69.2%来自第一大客户,前两大客户加起来是84.3%。招股书从头到尾没写它们的名字,只把第一家描述成运营着一家全球领先短视频平台的科技公司。多家机构的报道把这个位置指到了字节跳动身上,招股书从来没有确认过这一点。
一家要去华尔街定价的公司,八成以上的收入系在同一个客户身上,这条线值得单独拆开看。
这家公司2022年才成立,前身是中国万国数据的国际业务平台,2025年1月更名独立运营。
按招股书披露,寇图资本和高瓴资本各持有约19.5%,万国数据持股19.4%,仲方资本15.6%,万国数据在2026年1月向公司回售了3.85亿美元股份,按公司自己的说法收回了约95%的原始投入,回报约6.5倍。
一家中国公司孵化的海外平台,拿到华尔街门口去定价。
但值得看的其实是另外三件事:它凭什么在三年里把将近1吉瓦的机房通上电,这些机房为什么会长在棕榈油地里,还有最要紧的一件,是谁在付这些机房的租金。
机房为什么长在棕榈油地里
新加坡从2019年起暂停批准新建数据中心,这是整个故事的第一块多米诺骨牌,一个城市国家的土地和电力指标,撑不住AI时代的机房胃口。2022年新加坡搞试点分配容量,DayOne是拿到配额的四家公司之一。
需求不会消失,只会往外走。
隔着柔佛海峡,马来西亚柔佛州和新加坡最近的地方只有几公里,网络时延能压到1到2毫秒,终端用户根本分不清算力是在海峡这边还是那边。
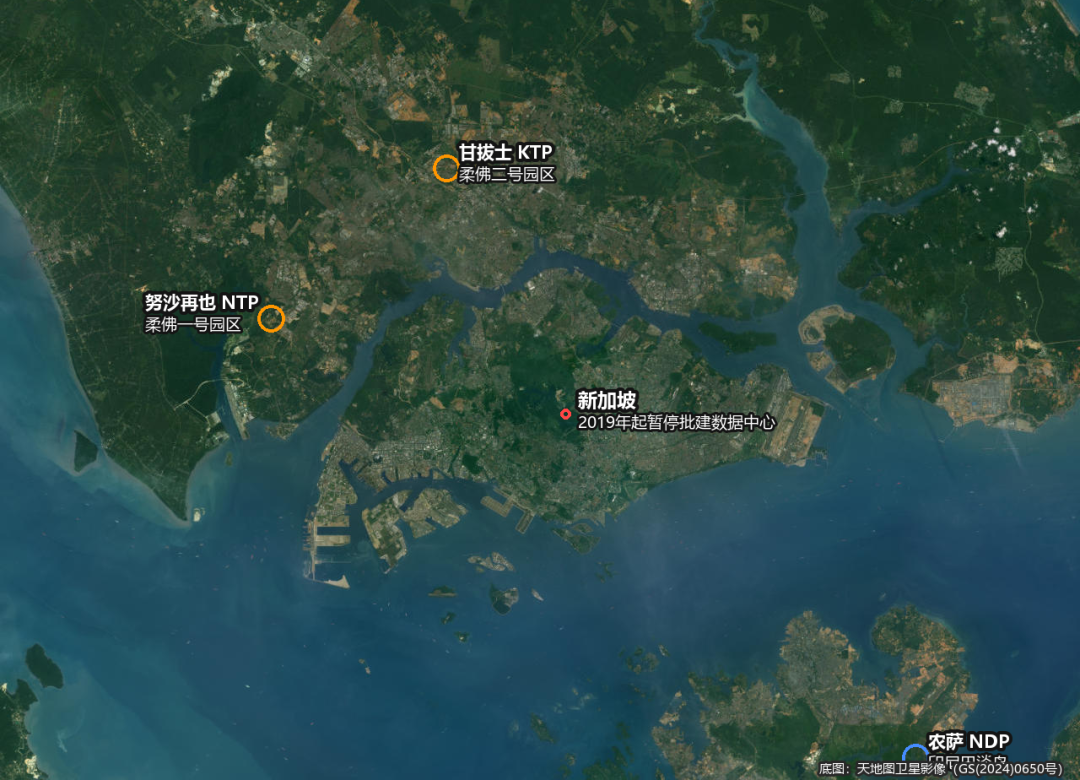
图1:天地图卫星影像上的SIJORI区域,柔佛两个园区与新加坡隔海峡相望,印尼巴淡岛在南侧。
真正把机房推过海峡的是三个价差。
地价排第一,新加坡工业用地每平方英尺600到900美元,柔佛是17到33美元,差了几十倍。电价排第二,新加坡每度电0.178到0.281美元,柔佛在0.10到0.12美元之间。并网速度排第三,马来西亚国家电网为数据中心开了绿色通道,通电周期从传统的三四年压到最短12个月。
招股书里DayOne把自己定位成SIJORI市场的催生者,这个市场指新加坡、柔佛和印尼廖内群岛的巴淡岛组成的跨国有低时延集群,新加坡当连接和云的锚点,大规模容量放在边上。
巴淡的两个园区在农萨数字园和加比尔工业园,按Structure Research的估算,DayOne占巴淡预订容量的66%,而巴淡到新加坡的距离是25公里。
这里有个先后问题值得抠一下。
公司在2021年去柔佛买地,2022年拿到第一张订单,64兆瓦。招股书第104页的原话是,公司进入柔佛是基于一家全球领先的超大规模客户的需求,在努沙再也科技园买下了可扩展到园区规模的永久产权带电土地。市场上有一种说法称,当年字节跳动以新加坡为圆心划了个半径招标,几十公里以内谁有合格的机房就要,最后拿下竞标的是万国数据。
这个说法我没有找到官方出处,只能当个参考,但招股书那句原话已经把顺序说清楚了,先有客户需求,才有那块地。
柔佛那边的数字更能说明问题,DayOne在柔佛有10家客户、约1.4吉瓦的预订量,按预订量算占当地市场的44%,而公司进入柔佛的时候,当地的超大规模容量只有大约150兆瓦。
柔佛现在在亚太是什么位置?
按C&W的统计,到2026年上半年,柔佛综合存量4198兆瓦排在亚太第一,在运容量1110兆瓦,空置率0.7%,新投放的212兆瓦照样被吸收掉,整个马来西亚在建容量1039兆瓦,是东南亚第一。
机房往柔佛搬不是一两家公司的选择,是整个区域的产业在重新落位。
土地是最先被抢掉的东西。
2026年二季度,DayOne花了9800万美元在努沙再也买下65.28英亩,另一家Digital Edge花8500万美元在哥打丁宜买了49.72英亩。
买地这件事慢一步,后面拿变电站指标、拿并网名额都要往后排。
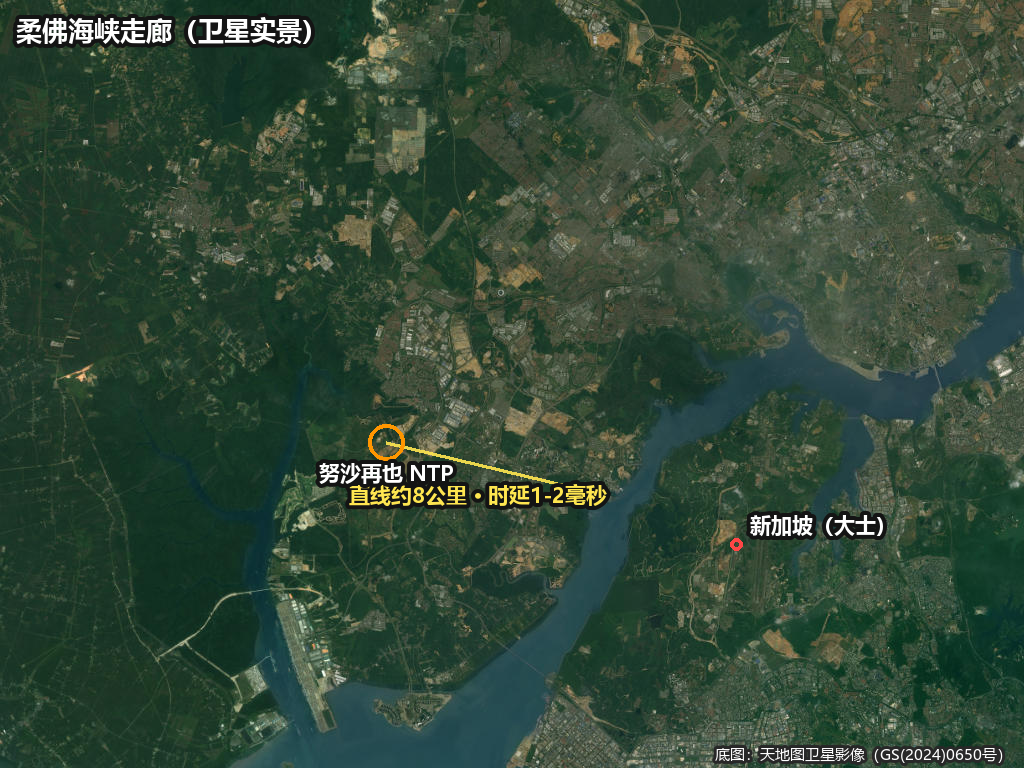
图2:柔佛海峡走廊卫星影像,黄色线段为园区到新加坡方向的直线距离示意,约8公里。
马来西亚贡献的营收占比是另一组数字,2024年85.8%,2025年81.5%,2026年上半年升到87.0%。到2025年底公司计费容量444兆瓦,其中柔佛287兆瓦,巴淡34兆瓦。
这家挂着新加坡招牌的公司,生意基本都在海峡对面。
84.3%的另一面
招股书里没有点最大客户的名字,只描述为一家运营全球领先短视频平台的科技公司。这个客户在2025年贡献了69.4%的营收,2026年上半年是69.2%。第二大客户从12.3%升到15.1%,两家加起来是84.3%。
招股书不肯点名,彭博社和行业研究机构SemiAnalysis都把这家客户指到了字节跳动头上,而字节跳动的全球总部同样设在新加坡。
它的角色不只是出钱最多的那一个,还是开路的那一个。
柔佛的第一张单子是它给的,后来进泰国、进芬兰,也都是它先提出需求,DayOne跟着去新市场部署机房。公司CEO接受采访时把这个逻辑说得很直白,通常是先拿到客户的明确意向,再进入一个新市场。
客户去哪,机房就去哪。
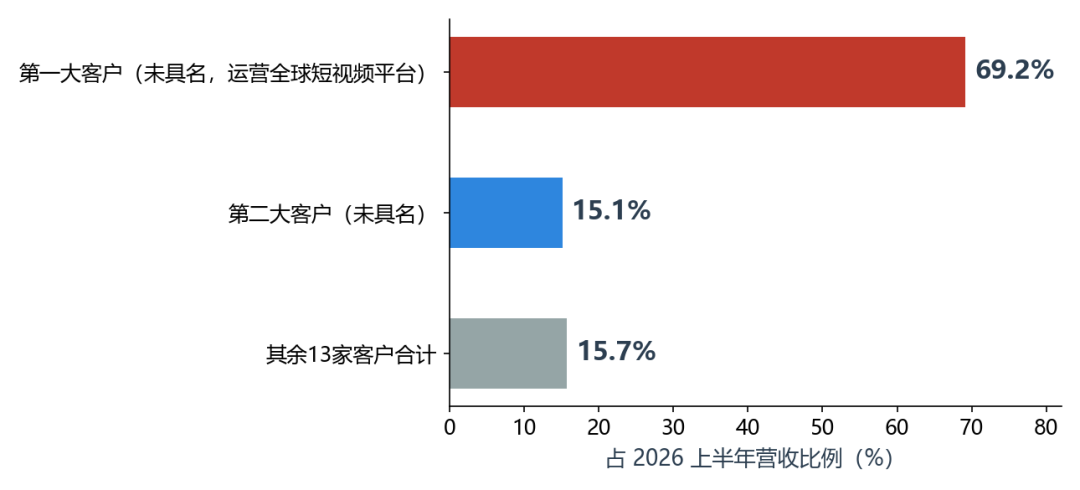
图5:2026年上半年DayOne营收的客户结构,前两大客户合计84.3%,数据来自F-1招股书。
这个比例放在任何行业都算极端,但要看懂它得先看合同。客户协议绝大多数是10到15年,带5年续约选择权,照付不议。三家超大规模客户各自在不同市场签了约200兆瓦或更多。
这类租约撤不掉,等于把未来十年的资本开支先锁死。
第二大客户是甲骨文,招股书里同样没写名字,只提到巴淡的农萨数字园区由一家领先的美国超大规模云厂商整体包下。彭博社报道过甲骨文在巴淡向DayOne租下机房、开出了印尼的云区,同一家研究机构则直接写甲骨文是DayOne的第二大客户。业内普遍的看法是,甲骨文在东盟拿到的GPU,大部分最后是给字节跳动用。
绕不过去的问题就来了,字节跳动既然已经把服务器搬进了DayOne的机房,为什么还要向甲骨文买算力,而甲骨文的机房恰恰又是DayOne建的。
原因一层压着一层。
买芯片这件事,字节跳动自己去采购比甲骨文去采购难得多,而按美国商务部过去的意见,远程租算力不算出口,限制小得多,GPU挂在甲骨文名下、字节跳动按小时租,是合规的做法。
再往下,字节跳动不用自己掏钱买芯片,也就不用承担芯片折旧和技术过时的风险,重资产留在甲骨文和DayOne身上,它买的是可以随时调整用量的服务。
更实际的一层是关系,字节跳动美国用户的数据从2022年起就托管在甲骨文的云上,2026年1月TikTok美国合资公司交割,甲骨文拿到美国业务15%的股份,两边早就是一家人了。
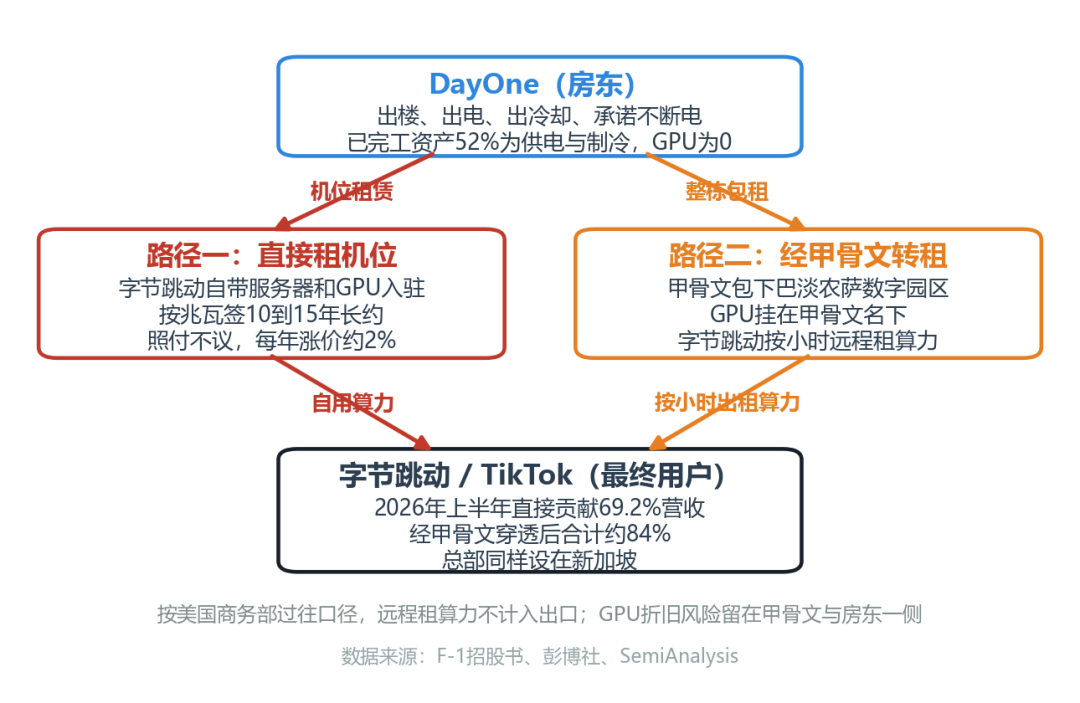
图6:字节跳动与DayOne的两条合作路径,直接租机位与经甲骨文转租算力并行,相关收入合计约84%。
客户数量确实在涨,从9家到13家,再到现在的15家。
按已上线和在建容量的排期推算,如果字节跳动从现在起不再大幅加单,到2028年底这批订单交付完,它相关收入的占比会从84%往47%靠,听起来降了不少。
但前提是它不加单,而一家还在全球铺算力的公司停下加单的可能性并不大,真要继续加,这个比例还可能往上走。多元化对DayOne是个两难,把算力分给别的客户,单兆瓦也许能收更高的价,但能带来长期增量的,恰恰还是这种持续扩建的大客户。
柔佛这场牌局里押注字节跳动的不止一家。
贝恩资本旗下的Bridge DC,和秦淮数据是姊妹公司,它在柔佛的锚定租户同样是字节跳动。东南亚这批机房的第一轮需求,很大程度是同一家中国公司带出来的。
所以集中度这件事有两个方向,往坏了说,一家客户的战略调整就能改写增长曲线。
往好了说,一个会持续扩建的巨头,等于给了确定性。
招股书自己把话说得很明白,公司的增长前景高度依赖少数几家全球超大规模客户,能不能把客户群扩开,没有保证。
风险披露里还有一条值得单独说,招股书提到,现有客户中有两家被美国国防部列入与中国军方有关联的公司清单。公司没有披露这两家是谁,也没有披露它们贡献了多少营收,只提示如果客户或供应商被纳入制裁或出口管制名单,业务可能受影响。
这句话放在风险因素里,读起来很平,分量不轻。
海峡这一侧也没停。公司在新加坡的园区还在建设中,按官网信息,这个园区会用固体氧化物燃料电池发电,是把发电环节直接做进园区的一次尝试。融资节奏上,招股书披露2025年融了13亿美元,2026年C轮再拿32亿美元。
还有一个细节。2026年一季度公司付了6200万美元,终止了一份历史遗留的客户支持安排。
这份安排的来历要往前翻,字节跳动最早是万国数据介绍给DayOne的,中金公司2020年的研报里提到,字节跳动那一年成了万国数据的国内客户,万国数据因为这笔引荐,一直向DayOne收客户支持费。
6200万美元一次性买断,把两家公司的账算清楚了,顺带把这家公司和它的中国母公司之间那条持续收费的管道一并切断,持续付费不利于资本市场对独立性的解读。
汇率也是代价,2026年上半年公司录得2710万美元的汇兑损失,而一年前是2700万美元的收益。在东南亚盖房、收美元、还的是令吉和美元混合的债,汇率一动,利润表就跟着动。
外溢的剧本,这一次反过来了
过去几十年,东南亚承接的产业转移,讲的是工厂从中国搬出去。
劳动力便宜,土地便宜,关税优惠,一环一环往下走。
中国在这个故事里的位置,是被转移的一方。
柔佛海峡边上这件事,剧本是反的,资金、设备、工程组织能力从中国这边出去,落到海峡对面的棕榈油地里,变成一批给全球AI公司用的机房,中国不是被转移方,是输出方。
万国数据的出海不是临时起意。
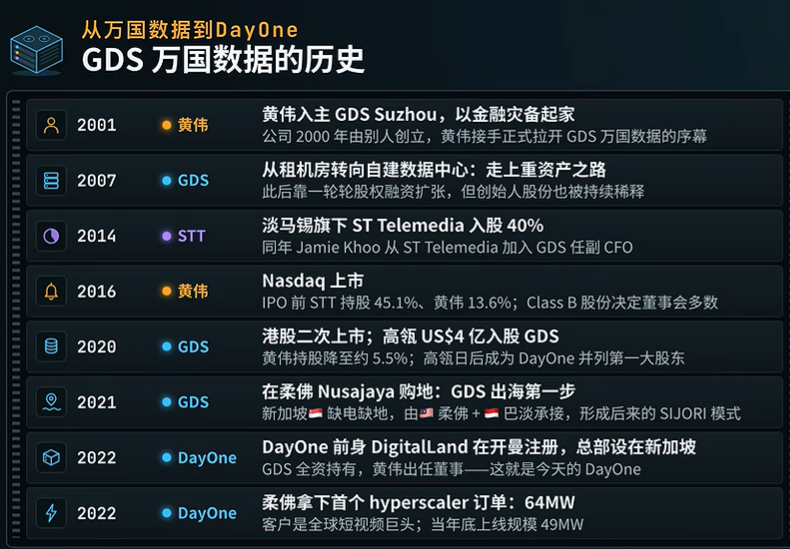
这家公司2001年起家于金融灾备,后来走上自己盖机房的重资产路,2016年在纳斯达克上市,2020年回港股二次上市。更早的2014年,淡马锡旗下的STT就入股了大约40%,港股那次上市高瓴又进了4亿美元。国内市场的竞争越打越挤,往东南亚找出路是顺理成章的事,只是当时没人想到,这一步会走出一家200亿美元的公司。
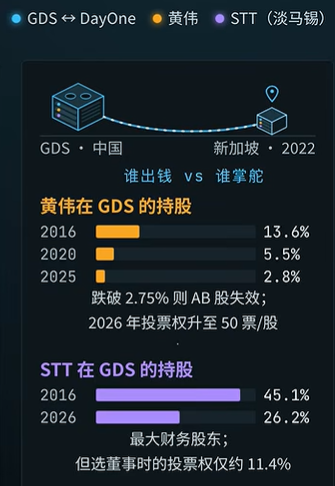
万国数据那笔回售前面提过,值得补一句的是它留下的东西。母公司在收回本钱之后手里还留着19.4%的股权,等于用一个已经落袋的价码,换了一张还没开奖的票。
这套打法现在正往外复制,日本东京府中市的园区计划2028年投运,泰国春武里园区2026年开,芬兰拉赫蒂一口气投12亿欧元,西班牙萨拉戈萨和香港葵涌也在名单上。
公司已经进入10个市场,手里4.6吉瓦的资源。
但要说清楚一件事,这些数字里有一大半还没有通电。
4.6吉瓦是资源,2.3吉瓦是签约,962兆瓦是已经亮起来的灯。
盖好的和在盖的几乎全卖出去了,另外2.3吉瓦的储备容量里大约一半已经被客户预定,真正没有着落的只有25%左右,其中吉隆坡一地就压了1.3吉瓦,那是未来最有可能起量的地方。
资源、签约、通电这三层之间隔着的,是变压器、并网节点、海运转关和一支能按季交付的工程队伍。柔佛的GDP增速已经连续几年领跑整个马来西亚,靠的就是这批机房,但一个州的电网能不能跟上,是另一件事。
所以这家公司值不值200亿美元,最后不由路透社的消息源说了算,也不由招股书的措辞说了算。它取决于每一个季度,有多少兆瓦从在建那一栏挪到已上线那一栏。
而在交付、设备、并网这三件事上,中国公司是有本钱的。这跟便宜没关系,靠的是全球最完整的电力设备产能,和一套被国内十几年大规模建设磨出来的工程组织能力。
从柔佛到东京,从拉赫蒂到萨拉戈萨,复制出去的不是房子本身。房子在哪个国家都能盖,难的是把设备交期、工程队伍和并网指标一起捏住,在12个月之内盖完,还没有超出预算。
这件事对国内的分量,可能比一家公司的估值更大。
过去中国公司在海外做工程,多数是给别人盖房子拿一笔施工费,这一次是把资产留在自己手里,收的是全球AI公司的租金,角色从施工方变成了收租的房东。
最后绕不开的还是那家客户。
这家公司起家于字节跳动的第一张单子,现在80%以上的收入也系在同一家客户身上,风险明摆着。换个角度看,一家没有上市却已经大到没人能忽略的公司正在把海外算力铺开,而DayOne是陪着它一起铺的那一个。有大客户做底,问题通常落在交付跟不跟得上,需求那一边反而不太需要担心。
柔佛海峡最窄的地方只有几公里,机房在新加坡还是柔佛,用户感觉不到差别。差别在于谁把它们盖起来了,用了多久,花了多少钱,最后又租给了谁。
开头那个200亿美元的数,说到底是一摞租约摞出来的。其中最大的一摞,签在一家招股书不肯写出名字的公司手上。
它继续加单,这个价码就站得住。
它哪天停了,这个故事就得换个讲法。
| 了解最新的股市小作文扫码加入芝士茶馆(付费),每天第一时间收到 |