
本文来自微信公众号: 银莕财经 ,作者:银莕财经
生猪行业再度迎来普跌行情,下行压力还在进一步加大。
农业农村部发布9月第5周畜产品和饲料集贸市场监测数据,全国生猪、仔猪、猪肉价格同步走低。猪好多数据监测显示,2026年10月14日,全国外三元生猪均价已跌破10元关口,为9.99元/公斤,较前一日跌0.12元/公斤,南北多地猪价单日跌幅在0.20元/公斤左右,仅有少数销区价格维持相对坚挺。
近日,牧原股份(002714.SZ)、新希望(000876.SZ)、神农集团(605296.SH)等一众上市猪企也陆续披露9月销售数据,同样反映行业下行压力——价格跌,销量涨,收入仍在缩水。
01
量增价减收入降
生猪行业的艰难,龙头企业的数据最为直观。
从售价来看,2026年9月,牧原股份销售均价跌至10.36元/公斤,同比下降19.57%;新希望均价10.34元/公斤,同比下降19.78%;正邦科技(002157.SZ)均价10.49元/公斤,同比下降5.79%;神农集团均价10.46元/公斤,同比下降18.85%。
不过,价格下跌同时,各猪企的销量有所上涨。同期,牧原股份销售商品猪642.3万头,同比增长15.24%;新希望销售商品猪113.97万头,同比增长8.94%;正邦科技销售生猪84.23万头,同比增长6.53%;神农集团销售商品猪24.28万头,同比增长10.31%。
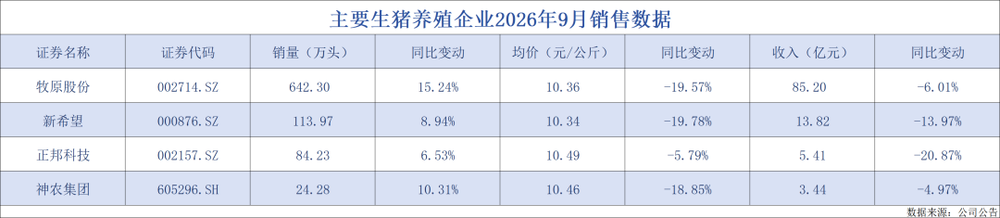
价格下行背景下,量增未能带动收入的增长,上述四家猪企无一例外。9月,牧原股份商品猪销售收入同比下降6.01%至85.20亿元,新希望收入同比下降13.97%至13.82亿元,正邦科技收入同比下降20.87%至5.41亿元,神农集团收入同比下降4.97%至3.44亿元。
中小体量猪企的压力更甚。9月,天邦食品(002124.SZ)商品猪均价9.97元/公斤、天康生物(002100.SZ)9.79元/公斤,已低于10元;立华股份(300761.SZ)均价下跌17.55%至10.99元/公斤,销量也仅上涨0.35%至20.32万头,销售收入则下滑16.46%至2.74亿元;罗牛山(000735.SZ)销量同比增长31%,销售收入却同比下降22.28%;正虹科技(000702.SZ)销量同比增长16.85%,收入同比下降29.76%。
很明显,从月销量数百万头的龙头,到月销不足万头的小企业,下行周期的压力并没有厚此薄彼。
02
上半年合计亏超160亿元
价格跌到10元附近意味着什么?
2026年上半年,五大头部猪企全部由盈转亏:牧原股份归母净利润亏损60.78亿元,上年同期为盈利105.30亿元;温氏股份亏损43.66亿元;新希望亏损17.02亿元;正邦科技亏损7.36亿元;神农集团亏损8.09亿元。
据统计,2026年上半年,18家上市猪企合计实现归母净利润-163.73亿元,上年同期为220.06亿元。
成本与售价的倒挂,是亏损的直接原因。
据农业农村部9月第5周监测,全国玉米平均价格2.44元/公斤,比前一周下跌0.4%,同比下跌2.0%。主产区东北三省玉米价格2.32元/公斤,比前一周上涨0.4%;主销区广东省玉米价格2.49元/公斤,与前一周持平。全国豆粕平均价格3.42元/公斤,比前一周上涨0.3%,同比上涨4.3%。饲料成本没有随猪价塌陷,养殖利润被进一步挤压。
按各家公告披露,牧原股份7月完全成本约11.5元/公斤,商品猪销售均价10.64元/公斤;新希望上半年平均成本降到了12.09元/公斤,销售均价约10.26元/公斤;神农集团6月单月完全成本11.9元/公斤,而销售均价在9.06元/公斤……
这也就意味着,企业每卖出一公斤猪,大约要亏掉1到2元。以自繁自养测算,截至9月中旬,2026年以来头均亏损均值约200.7元,亏损周期已持续约一年。
能繁母猪存栏正在下降。国家统计局数据显示,二季度末全国能繁母猪存栏3780万头,同比下降6.50%。为正常保有量3750万头的100.80%,基础产能合理调减,回到绿色合理区间。
但去化的“数量”没有等量转化为“产量”的下降,国家统计局统计数据显示,2026年上半年,全国生猪出栏37,246万头,同比增长1.7%。
政策也在推进去化,但传导需要时间。农业农村部9月29日明确,将“常态化实施产能精准调控,指导头部企业带头调减生猪产能”。从数据看,头部企业今年仍在放量,产能调减的落地,与猪价的真正回升之间,隔着至少一个完整的繁育周期。
03
拐点或现于2027年?
周期何时见底,机构答案正逐渐向2027年靠拢。
国信证券判断,2027年猪价有望企稳上行、开启新周期;银河证券指出,二季度末能繁母猪同比减少6.5%,2027年猪价有望开启新一轮上涨周期;华安证券更早提出,猪价大概率已于2026年4月出现最低点;高盛预测,2026年下半年猪价回升至15元/公斤,2027年进一步达15.3元;中信期货认为,2026年四季度出栏仍在高位,2026年末或出现拐点,2027年一季度从高位缓慢递减。
但反转兑现仍有前提。中信期货提示,需密切关注仔猪出生数据的验证;南华期货则认为,拐点真正确认的时间窗口或后移至2027年上半年,前提是能繁去化深度到位、冻品充分出清。
谨慎一方则提醒磨底可能更长。开源证券分析师陈雪丽认为,“9月能繁母猪去化幅度较8月收窄,叠加高效后备母猪转能繁及生产效率提升,2027H1供给仍难明显收紧,若亏损持续并推动低效产能进一步退出,供需改善或更多体现在2027H2。”
中国农科院研究员朱增勇表示,“综合来看,生猪市场经历二季度的磨底后,已经走出了周期的最深谷底。猪价大概率将继续温和回升,但大幅上涨的基础尚不具备。”
更多业内人士的判断则更贴近当下。上海钢联生猪行业分析师王红焱表示,上半年猪价相对平稳,多数养殖企业还能维持盈利或微利,进入下半年后猪价震荡下行,行业整体来到盈亏平衡线附近,成本控制较好的企业尚能维持经营,成本偏高的主体已经出现实质性亏损。
卓创资讯分析师邹莹吉则认为,10月生猪供应量或环比增加。需求方面,10月份处于需求过渡阶段,缺乏支撑因素,终端需求或环比回落。
广东省食品安全保障促进会副会长朱丹蓬表示,2026年国内生猪市场价格持续走弱、经营压力上升,有助于推动行业产能去化提速。换言之,亏损本身,正成为倒逼供给出清的那只手。
一个更现实的信号是,旺季不旺已被反复验证。9月猪价未能借双节实现有效反弹,10月节后更是快速失守10元关口。四季度虽有腌腊、灌肠的季节性需求,但生猪供给仍较充足、出栏体重处于高位,供给压力尚未完全释放,要扭转供强需弱的格局仍尚有难度。
生猪行业的阵痛,可能比市场预期的更长。