
本文来自微信公众号: AI时代我的人生下半场 ,作者:席春迎博士
同样是融资,为什么有的企业越融越值钱,有的却越融越贬值?
席春迎博士用亚马逊、巴菲特与壁仞科技的案例,讲透一个被忽视的核心:融资不是价值创造,资本配置才是!
资本市场上有一个很有意思的现象:同样是融资,有些公司一宣布融资,投资者反而更加兴奋,企业一次又一次发行股票、可转债,甚至长期保持负自由现金流,市值反而越来越高;另一些企业则每融资一次市场就担心一次,配股公告出来股价往往先跌一截。
为什么?表面看,融资都是企业向资本市场要钱;从财务报表看,无非是增加现金,同时增加股本或者债务。但资本市场真正关心的从来不是企业“融了多少钱”,而是一个更加本质的问题:企业拿到一块钱以后,究竟能够创造多少价值?理解这一点,实际上就理解了企业融资、市值和市值管理之间最重要的关系。
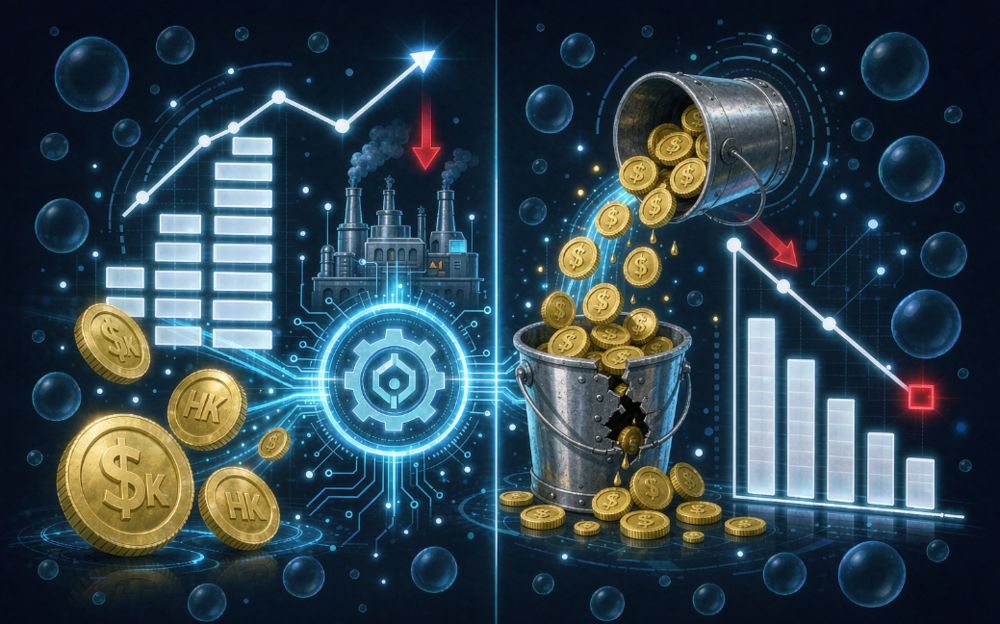
图1:同样的融资,不同的结局——一部分企业越融越值钱,另一部分越融越贬值
一、融资不是价值创造,资本配置才是
最近壁仞科技再次融资,就是一个很好的观察窗口。壁仞科技2026年1月IPO募集约55.83亿港元,7月配售约70.69亿港元,10月再次宣布配售约40.4亿港元。上市仅十个月,三次股权融资累计接近167亿港元。但与此同时,公司股价从6月份70.75港元的历史高位,一度回落超过50%。
于是很多人自然会问:是不是公司太缺钱了?但这个问题其实问错了!一家高速成长的科技企业需要大量融资本身并不可怕,尤其半导体、AI、创新药、新能源等行业本来就是资本密集型产业,研发、流片、产能、设备、人才、市场扩张,都需要大量资本。
真正需要问的是:这167亿港元投入以后,能够创造多少新增企业价值?
假设一家公司融资100亿元,通过研发、扩产和并购,最终创造了300亿元新增企业价值,那么即使原有股东的持股比例被稀释,股东拥有的财富仍然可能增加。反过来,一家公司融资100亿元,最后只创造了50亿元新增价值,那么即使收入增加、资产规模扩大、员工越来越多,原有股东仍然可能变得更穷。
所以,融资真正的分水岭不是“融资还是不融资”,而是资本回报率是否高于资本成本——这是理解融资最重要的一条经济学原则。
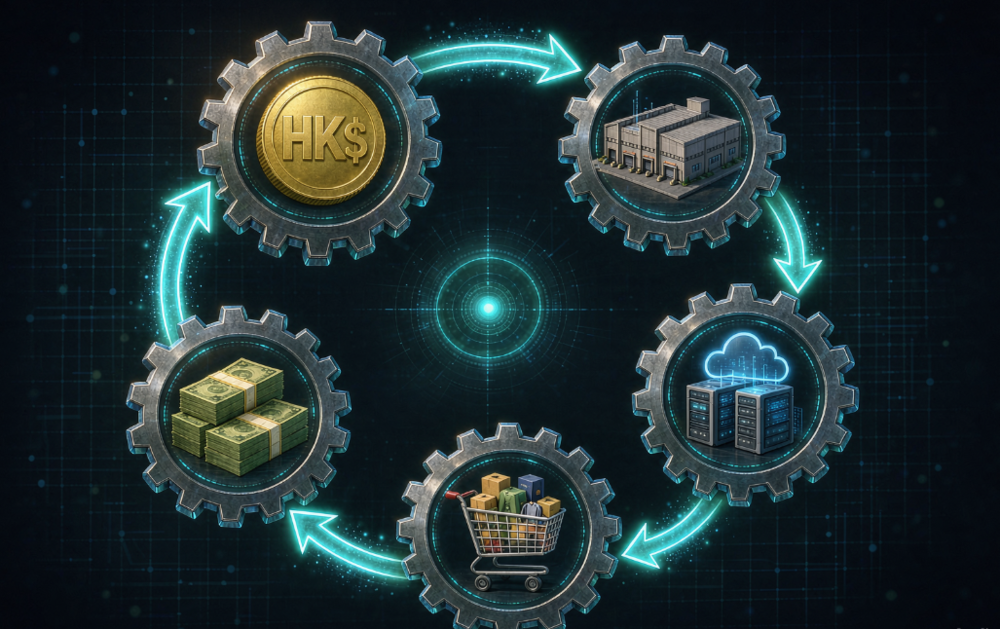
图2:伟大企业的秘密,是一台不断自我强化的“资本复利机器”
二、为什么亚马逊曾经越“烧钱”,市值反而越高?
资本市场历史上并不缺少长期消耗现金却不断升值的企业。亚马逊就是经典案例。很长一段时间,亚马逊利润很低,大量现金被持续投入仓储、物流、数据中心、技术研发和新业务。如果按照传统利润表思维,很容易得出一个结论:这家公司不断烧钱。
但贝索斯做的却是把今天可以分给股东的钱,重新投入到高回报业务中:一个仓储中心建成以后,可以支撑更大的交易规模;更多消费者吸引更多商家,更多商家又增加商品供给;规模扩大以后物流成本下降,用户体验进一步改善……后来AWS又形成新的利润引擎。
于是资本形成了一个循环:融资和经营现金流→投资基础设施→扩大规模→降低单位成本→强化竞争优势→产生更多现金流→再投资。资本市场逐渐发现,这不是简单的“烧钱”,而是在建设一台越来越强大的现金流机器。
所以判断企业是否烧钱,不能看它花了多少钱,而要看它今天花出去的钱,明天能不能变成更大的现金流。
三、为什么有些公司收入越来越大,股东却越来越穷?
另外一种企业恰恰相反,它们也融资,也扩张,也并购,收入甚至年年增长,但有一个指标始终没有改善:每增加一块钱收入,需要投入越来越多资本。
例如一家企业融资100亿元建厂,新增收入80亿元,却只能产生3亿元利润;为了保持增长,第二年又必须融资100亿元。从企业规模看,它越来越大,但从股东角度看,却未必越来越值钱,因为企业实际上陷入了一个循环:融资-扩张-低回报-再融资-继续扩张。
这类公司最容易制造一种“增长幻觉”:营业收入增长了,总资产增长了,员工数量增长了,市场份额也可能增长了,但每股价值没有增长。
这也是为什么投资者必须区分两个完全不同的概念:企业增长(Growth of Company)和每股价值增长(Growth of Value per Share),而资本市场最终奖励的应该是后者。
四、真正伟大的企业,都拥有一台“资本复利机器”
巴菲特长期强调资本配置,本质上也是这个逻辑。一家真正优秀的企业,最宝贵的能力不仅是赚钱,而是赚到钱以后还能够继续以很高的回报率把钱投出去。
假设一家企业拥有100亿元净资产,每年可以获得20%的资本回报率,而且这些利润还能够继续按照20%的回报率再投资:第一年创造20亿;第二年资本变成120亿,再创造24亿;第三年144亿,再创造28.8亿……时间一长,就形成非常强大的复利。
所以,资本市场真正喜欢的并不只是“高利润企业”,而是能够长期以高回报率再投资的企业。这样的企业即使不断融资,只要新增资本仍然能够获得高回报,融资就可能成为价值创造的加速器。这就是为什么有些公司越融资,资本市场反而愿意给予更高估值。
五、反过来看,回购也不一定创造价值
理解这个逻辑以后,我们甚至会发现一个更加反常识的问题:融资不一定损害股东,回购也不一定创造价值。
如果一家公司的股票严重低估,公司用现金回购股票,相当于用1元钱购买价值1.5元甚至2元的资产,自然是在为剩余股东创造价值。但如果股票本身严重高估,公司还大量回购,相当于拿股东的钱去高价购买自己的股票,也可能毁灭价值。
同样,低价增发通常会明显稀释原有股东,但如果企业拿到融资以后能够投资一个极高回报项目,最终仍可能创造价值。
所以市值管理不能机械地理解成回购就是好、配股就是坏,真正的判断标准只有一个:每一块资本出去以后能不能创造超过其成本的价值,这才是市值管理的底层逻辑。
六、这也是为什么“融资价格”极其重要
企业融资不仅要看融多少钱,还要看在什么估值融资。假设同一家企业需要融资100亿元,在市值1000亿元时融资100亿,只需要新增约10%的股权,但如果市值跌到300亿元以后再融资100亿,稀释程度就完全不同。
因此,一家上市公司的市值本身就是重要的战略资源,这也是我一直强调市值管理不能简单理解为“把股价做高”的原因,真正专业的市值管理应该是:经营价值创造→资本市场发现价值→合理估值融资→资本再次投入经营→创造更大价值。
如果形成这个循环:业绩增长→市值提高→融资成本下降→获得更多资本→投资高回报项目→业绩进一步增长。如此,企业就进入正循环。反过来:经营恶化→股价下跌→低价融资→股权大量稀释→市场信心下降→融资成本继续提高。这样下去,就可能进入负循环。
因此,市值并不是企业经营之外的一个数字,市值本身会反过来影响企业竞争力。
七、这对香港中小上市公司尤其重要
香港有大量几十亿甚至十几亿港元市值的上市公司,很多公司有业务、有资产,甚至有不错的产业资源,但长期成交不足、研究覆盖不足、投资者不了解,导致估值偏低。
如果企业在这种状态下不断配股融资,很容易形成恶性循环:市值越低,融资需要发行的股份越多;发行股份越多,原股东稀释越严重;市场越担心继续融资,估值越低。
所以对于中小上市公司而言,真正的解决方案不是简单地“融资”,而应该首先回答:我为什么融资?这笔钱投向哪里?能够产生多少ROIC?多久产生现金流?能够给每股价值带来多少增长?
如果这些问题回答不清楚,融资越多未必越好。这也是“百亿市值上市公司培育计划”真正应该解决的问题之一:不是把一家30亿公司通过资本运作“做成”100亿,而是帮助企业建立一种能力:让资本进入以后能够创造更大的产业价值,再让产业价值被资本市场重新定价——这才是真正可持续的市值成长。
八、回到壁仞科技:167亿究竟是燃料,还是成本?
所以,重新看壁仞科技,我们其实不应该急于下结论。上市十个月融资接近167亿港元,并不能证明它在消耗价值,同样也不能因为收入高速增长,就证明这些融资一定创造了价值。
真正的答案要在未来几年才能逐渐看清,我们需要观察的是:壁仞下一代GPU能不能形成规模化交付?客户会不会重复采购?软件生态能不能建立?收入增长能不能最终转化成经营现金流?研发投入能不能形成真正的技术壁垒?
如果答案是肯定的,那么今天的167亿可能不是“输血”,而是企业成长过程中的燃料;但如果这些资本最终无法产生足够回报,那么167亿融资越多,意味着股东付出的资本成本越高——这就是资本市场最残酷也最公平的一面。
结语
企业融资的本质,从来不是“拿到多少钱”,而是“拿到钱以后能够创造多少钱”。
因此,判断一家企业是不是优秀的资本使用者,我认为可以浓缩成三个问题:第一,一块钱资本能够创造多少利润和现金流?第二,这种高回报能持续多久?第三,企业还能以多大的规模继续复制这种回报?
如果这三个问题都有好的答案,融资就是复利的燃料;如果三个问题都没有答案,融资就可能只是延迟问题。
所以,真正伟大的上市公司并不是最会融资的公司,也不是永远不融资的公司,而是那些能够做到让每一轮资本进入企业以后都比进入之前创造出更多价值、让企业规模增长的同时每一股背后的价值也持续增长。这才是为什么有些企业越融资越值钱,而另一些企业却越融资越不值钱。