本文来自微信公众号: AI时代仍不辍思考 ,作者:创业思考碎片
像Instinct、OAI的Dots和Meta的Muse这样的智能助手正在将个人助理的功能融入短信和常用应用程序中。它们不再仅仅承诺提供更优质的答案,而是真正实现任务完成。如果我的智能助手可以安排我孩子的足球赛程,它也可以帮他们订购球鞋。如果它可以规划旅行,它也可以帮我预订酒店。一个了解我生活方式的助手,成为了我大部分消费的起点。
但完成这些任务需要一些仅凭智力无法提供的东西:支付授权。如果你的智能体没有你的信用卡号,那么智能体的任何建议对我来说就变成了一份“待办事项清单”。有了支付凭证,智能体才能为我完成任务。
因此,当然,各方都在争相购买能够帮助智能体支付费用的产品和公司:钱包大战开始了。
在水面之下,当钱包与智能体连接时,实际上存在着两场博弈:一场是关于谁能帮助我的智能体付款,另一场(更为重要的)是关于谁能允许我的钱包以我的名义进行交易。这两件事看似相同,实则不然!二者之间的区别至关重要,它不仅关系到“个人支付流程”(例如会员积分计划)的用户体验,也关系到支付的经济效益。
这并非一项新的挑战。
互联网早期,人们对网上购物持怀疑态度。把银行卡号提供给网站似乎既冒险又陌生。但网上购物的吸引力最终还是足够大,人们逐渐信任了这种购物方式。如果历史可以借鉴,那么就像上次一样,人们会毫不犹豫地信任智能体代为付款。
在线支付之所以让人感到不安,部分原因在于,对用户而言,16位数的卡号既代表了支付账户的身份,也代表了发起支付的权限。实际上,我们数十年来致力于改进底层机制,通过有效分离支付的这两个方面,使支付变得便捷、安全可靠。在业内,我们称之为“支付令牌化”。
当你信任某人保存你的银行卡信息时(无论是商家、服务提供商、电子钱包或其他机构),他们通常也会创建一个支付令牌。除了让整个流程更加可靠和值得信赖之外,他们还能带来一些好处,比如当你的银行卡过期时,你的Netflix订阅无需暂停——幕后人员会协调处理,确保“你依然是你”,从而让你的剧集继续播放。支付令牌化是许多“业内”权力斗争的焦点,这些斗争围绕着你的支付方式展开,而用户对此一无所知——我不会赘述这些故事,但支付行业的专业人士对这类僵局早已习以为常。
现在我们有了智能体这种东西,这是在将“付款人/账户的身份”与“发起付款的权限”分离方面迈出的又一步。虽然这带来了一些新的、有趣的挑战(我们将在下文中探讨),但我们并非从零开始——我们是在互联网支付多年发展经验的基础上构建的。
连接之战
赋予智能体消费权限的最快方法是连接一个已存储消费者凭证的钱包。Stripe的Link(3亿用户)、Shopify的Shop Pay(2.5亿用户)和PayPal(超过4亿用户)都利用现有的支付关系来实现这一目标,而无需消费者和商家从头开始。
对于智能体开发者来说,问题很简单:我的用户中有多少已经保存了支付方式?有多少商家支持这种钱包?Stripe和Shopify行动迅速,已经为Muse和Instinct提供支付服务。但集成速度只是优势之一。PayPal拥有庞大的消费者和商家网络。或许智能体可以给PayPal带来新的生机,因为真正成功的钱包并不一定需要最漂亮的结账界面。
争夺战
由于没有哪款钱包的结账按钮能被所有商家接受,因此钱包提供了其他触达商家的途径。例如,Link会为智能体提供一张一次性虚拟卡,让智能体代表顾客进行购买。在这种模式下,商家无需集成Link;智能体只需在结账时出示自己的虚拟卡即可。
虽然这扩大了其商户接受范围,但这并不意味着购买行为等同于使用原卡。实际上,这涉及到两笔交易:一笔是我与Stripe Link之间的交易(使用我钱包里的卡),另一笔是Stripe Link与商户之间的交易。
这可能会导致一些不尽如人意的体验。例如,假设您的智能体在沃尔玛购物。沃尔玛看到了加强客户关系的机会,于是告诉您:“我们很乐意为您注册Walmart+会员!”但如果您尝试接受他们的提议,会发生什么呢?整个体验都会失败,因为信用卡信息不匹配。
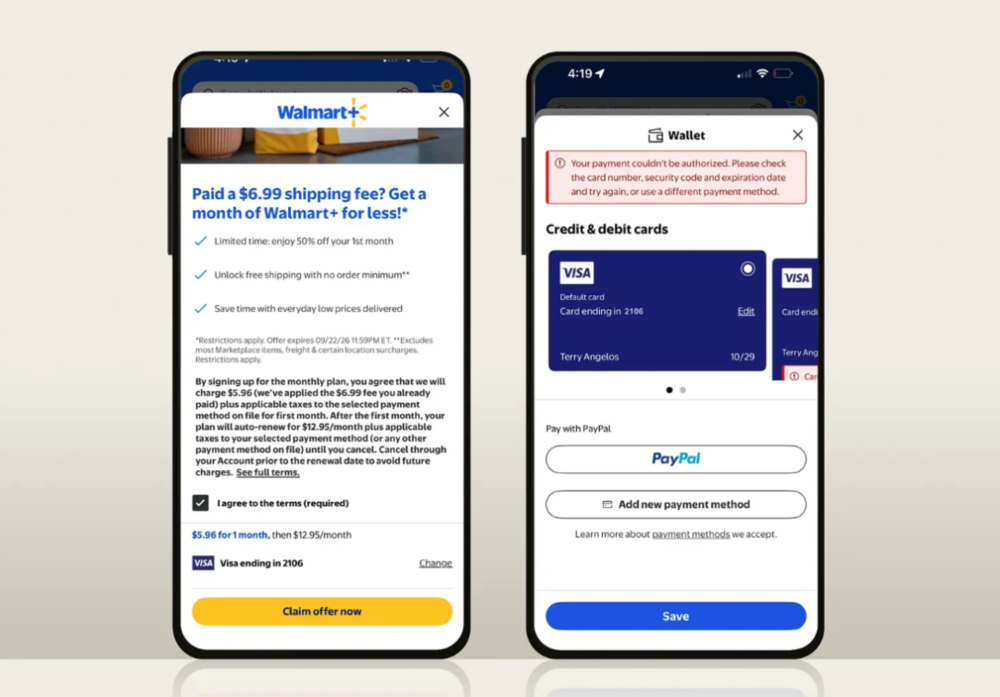
Stripe正在打造智能体务领域的AOL。
AOL将混乱的在线世界打包成精心策划的体验;与其在不知名的网站上阅读新闻,不如让AOL获取新闻并将其呈现在AOL内部。
对于智能体支付,Stripe正在构建一个类似的封闭生态系统,在Stripe生态系统内发生的交易无需交换凭证。如果您的智能体在Stripe合作商户购物,Stripe可以直接从已登记的信用卡中扣款,无需智能体接触。
在非Stripe合作商户处交易时,Link钱包一直积极使用自家虚拟卡进行支付。这意味着Stripe实际上是代表你购买商品,而不是由智能体代替你操作。好消息是交易成功了。坏消息是你和商户之间的关系发生了变化,这会在类似AOL的支付网络之外引发问题。
假设我指示智能体使用我的Chase MileagePlus卡在美联航预订机票。如果我的Link钱包从该MileagePlus账户扣款,但实际支付给美联航的却是Stripe发行的虚拟卡,那么这笔钱可能无法兑现我预期的所有权益(我承诺的里程去哪儿了?)。Link的条款本身也警告说,在某些使用不同支付方式的交易中,信用卡提供的优惠、权益和奖励可能无法兑现。
Stripe可以在不保留原有关系的情况下重现支付。这就是支付互操作性和关系互操作性的区别。
溃败之战
现在想象一下,我的智能体可以使用Link、Shop Pay和PayPal,并且可以使用多张银行卡。
它应该使用哪个?
我可能更喜欢用航空公司信用卡支付机票,用另一张卡购买食品杂货,或者使用已在特定商家保存的支付方式。我可能优先考虑某次购物的奖励,而优先考虑另一次购物的保障。
未来我们使用智能体时,“购买”并非完整的支付指令。智能体需要了解我的偏好、与商家的关系以及每种支付方式的后果。当这些利益发生冲突时,智能体应该优先考虑谁的利益:消费者、商家还是智能体平台?
我们正走向一个智能体需要的是支付政策而不仅仅是支付凭证的世界。
责任之争
由于我和购买商品之间有这么多中间商,谁来承担出错的责任?假设我授权我的智能体花费500美元预订酒店。虽然没有超出预算,但预订的日期错了。酒店提供的服务完全符合智能体的要求。
谁能把钱还给我?
我们正在重新定义责任规则,因为每个参与者都在定义自己的角色。例如,卡组织拥有针对特定范围支付凭证的框架,该框架按金额和商户限制消费,并保障持卡人拒付的权利。大多数电子钱包会将来自已连接智能体的交易视为已授权,即使智能体误解了指令。智能体也必须证明其遵循了用户设定的指令。
因此,我们存在权限和追索权重叠的问题。授权、正确执行和购买保障是不同的问题。授权由支付令牌解决,执行由智能体负责,购买保障由钱包和发卡机构负责。
对于消费者而言,问题就简单多了:当我的智能体犯错时,谁来纠正?
未来属于开放标准
随着智能体规模的扩大,AOL时代将让位于开放标准,智能体将维护我与商家的关系,使用我首选的发卡机构,并确保我的交易获得正确的忠诚度和福利奖励。
各卡组织发布了一套智能体务标准,允许智能体安全地接收我的卡信息,并(更重要的是)以我的名义进行交易。每个网络都有其独特的解决方案:Visa有Visa Intelligent Commerce,Mastercard有AgentPay,AMEX有ACE。
这些来自信用卡网络的标准正将我们从“智能体支付领域的AOL”推向更接近开放网络的模式。最理想的情况是,我的智能体无需持有我的信用卡即可使用我的信用卡。我们该如何实现这一点呢?
·我把卡放在一个值得信赖的钱包里。
·交易开始前,钱包会创建一个作用域限定的智能体token,该token可以安全地交给智能体,再由智能体交给商家。该token不能被其他方或商家使用,并且内置了与提示(“消费金额不得超过100美元”)相符的安全机制。
·商家收到智能体令牌后,即可使用此凭证进行交易,该凭证会映射到我的原始卡,并保留所有会员权益和持卡人福利。
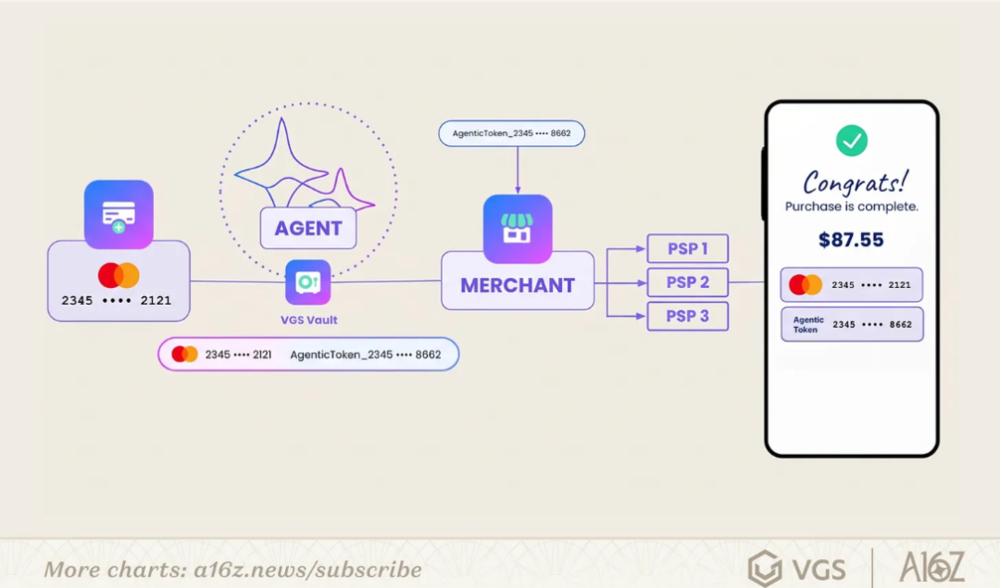
AOL曾是帮助人们上网的辅助工具,但最终开放的互联网取得了胜利。我们认为,同样的情况也会发生在智能体身上。
英文原文来自a16z官网,作者Terry Angelos。