本文来自微信公众号: 硅谷101 ,作者:硅谷101
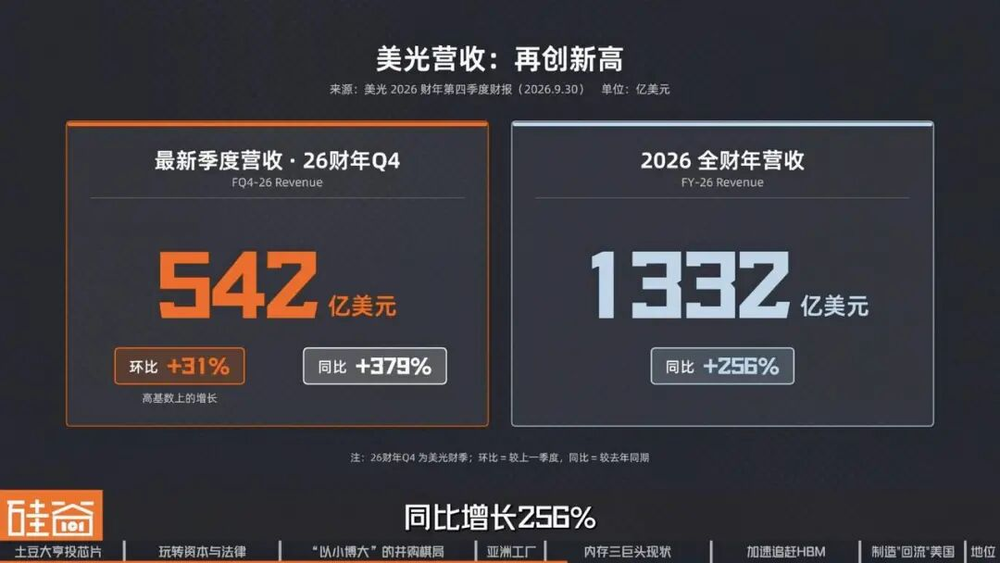
9月30日,美光再次交出了一份创纪录的财报。
2026财年第四季度,美光单季营收达到542.3亿美元,营业利润率达到80.7%,营收与净利润双双刷新纪录。AI带来的强劲需求,正在让这家存储芯片公司迎来历史上最赚钱的时刻。
但回顾美光近五十年的历史,它的成长远没有今天的业绩看起来那么顺利。在存储行业残酷的价格周期中,许多曾经的巨头相继退出,而美光却一次次熬过亏损和行业洗牌,最终成为美国内存行业的“独苗”。
在这个过程中,美光逐渐形成了一套特殊的生存方式:背靠美国的资本市场,通过一系列“以小搏大”的收并购布局,将制造业务不断向亚洲延伸。如今,这家美国存储巨头的绝大部分产能都在亚洲,而美国政府正拿出数十亿美元补贴,希望将它的先进制造能力重新带回美国。
这一切的起点,却是在远离硅谷、素有美国“土豆之州”之称的爱达荷州。在一家牙科诊所的地下室里,美光迈出了创业的第一步。而它进入存储芯片制造业的入场券,竟是来自一位靠给麦当劳供应冷冻薯条的“土豆大亨”。
从靠本地商人投资起步,到借助美国资本、亚洲制造不断扩张,再到今天成为AI供应链上的关键公司,美光究竟凭什么一次次活过行业低谷?过去近五十年的生存经验,又能否帮助它赢下下一轮AI竞争?
本文为视频改写,欢迎大家收看以下视频
虽然身处“土豆州”,但美光不是一家从石头缝里蹦出来的公司。它的源起,是一家在早期半导体史上很重要,但现在已经很少有人提起的公司:Mostek。
Mostek成立于1969年,创始人出身于德州仪器。在DRAM还处于4K、16K的时代,Mostek曾经拿到过很高的市场份额,是早期DRAM行业中的重要玩家。美光的4位创始人中,有3位是Mostek的前员工。
1978年,美光在博伊西(Boise)的一家牙医诊所的地下室成立。当时的美光并没有任何制造的业务,他们的全部业务,就是给Mostek做半导体的设计咨询。
远离硅谷的美光并没有按照今天我们熟悉的剧本,拿VC(风险投资)的钱,而是拿了几个本地“乡绅”的钱。这样的融资方式,其实很像早期的星巴克。就是本地的几个成功商人觉得这几个小伙子不错,一合计,每人投点钱支持一下。
但只过了一年,这家年轻的公司就遭到了当头一棒。1979年,Mostek被联合技术收购后,美光失去了Mostek的合同,仅有的收入来源没有了。
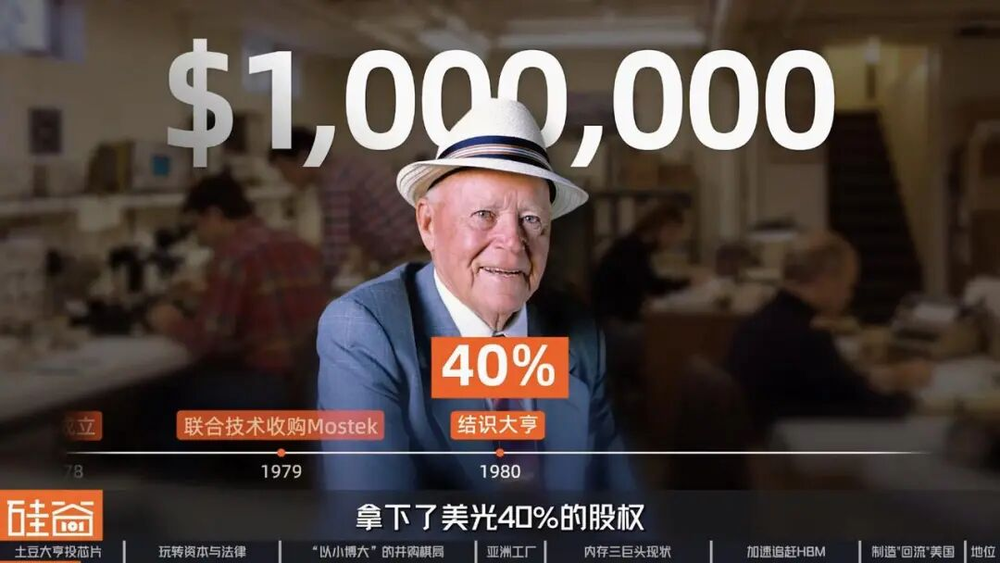
没了唯一的客户之后,美光决定自己造芯片。建工厂需要更多的钱。在那几个本地“乡绅”的介绍下,美光的创始人们结识了土豆大亨JR Simplot。
1980年,JR Simplot已经70多岁了,种了一辈子土豆,旗下公司是麦当劳最大的冷冻薯条供应商。没有VC们复杂的尽调和胶着的投委会,在参观了美光在牙医诊所地下室的办公室后,JR Simplot出资100万美元,拿下了美光40%的股权。
一个种土豆卖薯条、早已功成名就不缺钱的老人,为啥要投资一个还在地下室,只有4个人的野鸡公司,做的还是与薯条风马牛不相及的存储芯片。也许,是因为薯条和芯片的英文都是Chips?
当然,Simplot给这100万美元还远不够建厂,但他相当于给了美光一张“信用通行证”。在他的背书下,美光成功从当地银行获得贷款,并陆续从其他爱达荷商人那里筹钱。
但当时,一座DRAM工厂的建设成本已经达到上亿美元,美光就算掏光腰包也拿不出来。
为了把成本压到最低,他们拿一家超市的建筑方案来改造厂房,把原本的肉类冷藏空间扩建成洁净室,同时大量采购了其他厂商淘汰的二手设备。最终,这座5万平方英尺的晶圆厂在1981年建成,成本只花了约700万美元。
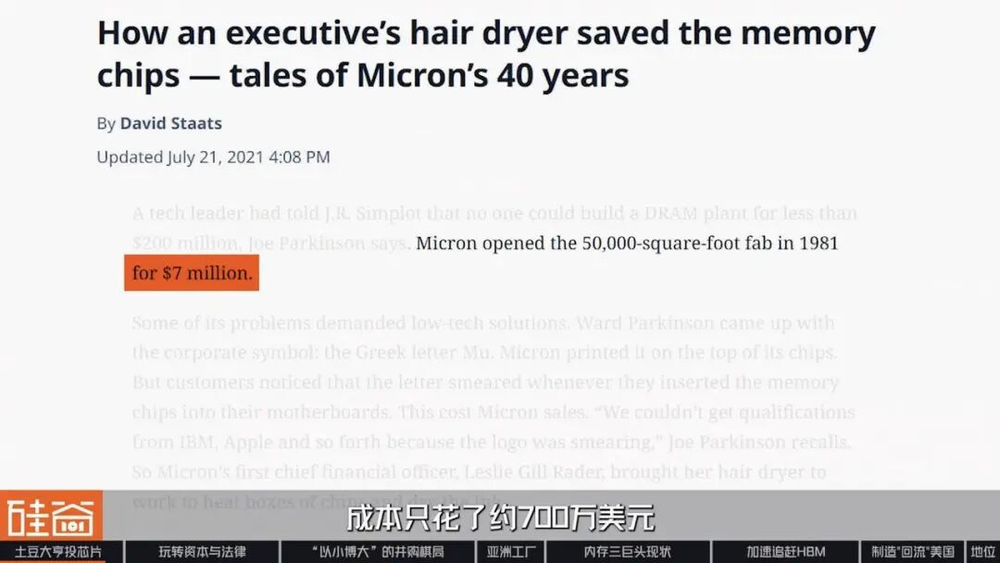
1981年,美光开始生产64K DRAM,正式从一家芯片设计公司变成了真正的半导体制造商。而美光这个建厂时机,可以说非常精妙。
1981年,随着IBM PC开始进入市场,个人电脑产业此后快速崛起。DRAM作为电脑不可或缺的核心存储器件,需求随之快速上升。美光凭借更小、更先进的64K DRAM设计,以及相对更低的制造成本,迅速打入市场。
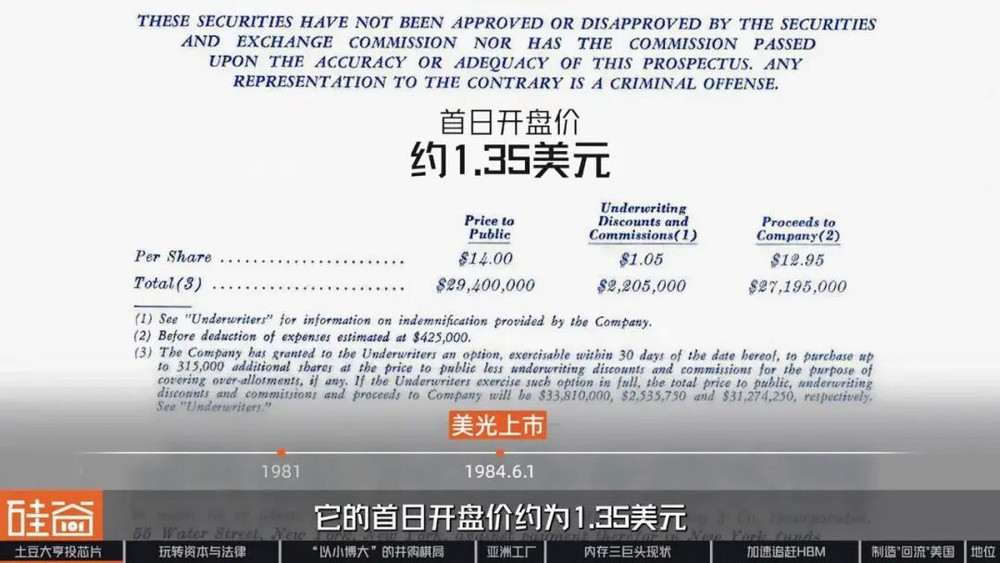
仅仅三年后,1984年6月1日,美光正式在纳斯达克上市。按今天的拆股口径回溯,它的首日开盘价约为1.35美元。
虽然如今韩国占据着全球存储芯片的主导地位,但早期的存储行业,其实是美国公司的天下。英特尔的第一款量产产品就是存储芯片,IBM、德州仪器、AMD、摩托罗拉、国民半导体等美国知名的半导体公司,也都曾经涉足过存储行业。
这种格局一直持续到上世纪80年代,直到存储芯片的竞争,进入了另一套游戏规则。
在这套规则下,国家意志成为产业竞争的幕后推手。一些国家通过动用行政力量,从研发、资金、人才等多个维度定向扶持特定的企业。企业可以不考虑短期的利润和股价表现,维持极高强度的资本开支,甚至在行业下行期也要逆势投资,只为了能熬死对手。
从80年代日本企业的崛起,到后来韩国企业的后来居上,走的都是这条路,连具体的打法都大差不差:我挣不挣钱无所谓,我要的,是你不能活。
于是,日本企业用它挤垮美国企业,韩国企业后来又用它挤垮日本企业。在这样残酷的竞争下,美国几乎全部的半导体公司都退出了存储业务,只剩下美光这一个独苗。
杨倚歌
阳光保险资产证券研究部科技组组长
存储与代工很相似,是资本密集度很高的行业,需要大量的产能制造及资本开支来维持工厂的运营。存储周期下行时,当期利润无法覆盖重资产折旧,许多公司便在这一阶段破产。
技术环节最核心的技术壁垒,仍集中在美国和欧洲,部分上游材料和零部件集中在日本,中国台湾和韩国则受益于较低的制造成本,以及早期的政府扶持。
但是,在这样的市场格局下,为什么只有美光生存下来了呢?毕竟,美国没有国家控制的银行能给美光输血,美国的资本市场也不可能容忍任何一家公司,一边亏钱一边投资。
在这里,我们总结出了一个结论,试着回答一下上面的问题:美光身上具备一种“美国东亚二象性”,它同时兼具着美国性和东亚性,还把两边的优点结合的特别好。
▍美光的“美国性”
美光首先是一家美国公司,这对于理解美光的成功很重要。美光的美国性首先体现在,它可以背靠美国发达的资本市场和灵活的金融工具,在行业低谷期,借助美国公司的身份,用极其精明的资本运作,低价扩大自身产能。
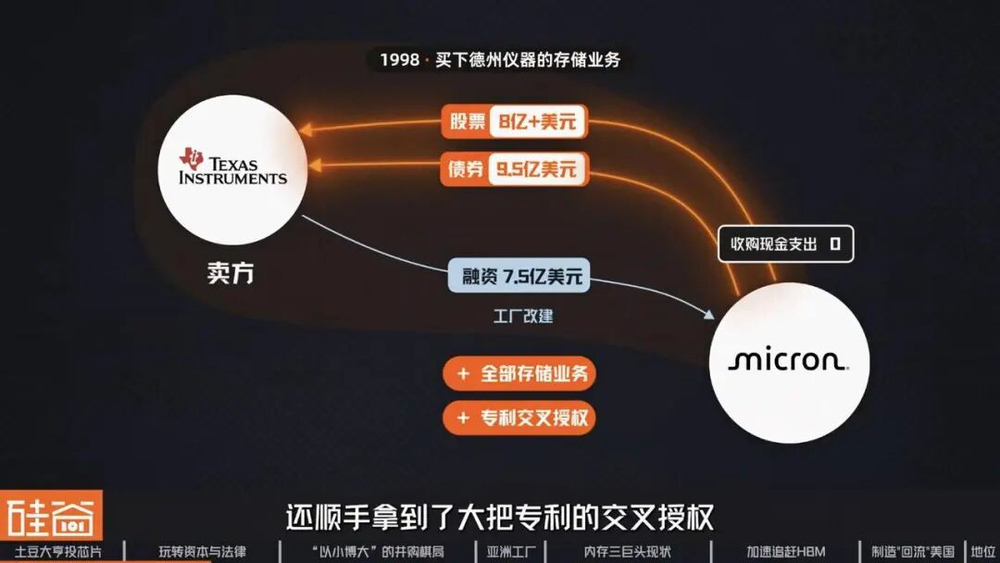
来看一个早期的案例:1998年,美光买下了德州仪器的存储业务。交易细节十分有意思,乍一看,这是一桩价值8亿多美元的交易。但实际上,美光一毛钱的现金也没出。美光付出的,是价值8亿多美元,定向增发的股票和9.5亿美元的公司债券。
德州仪器不仅没有收到现金,还给美光提供了7.5亿美元融资,用于将收购后的工厂改成美光的生产工艺。是的,你没有看错,是卖方德州仪器另外拿出7.5亿美元现金给美光。
1998年是存储行业周期性的低点,德州仪器急于将亏损严重的存储业务甩掉。美光就这样不花一毛钱现金,拿下了德州仪器的全部存储业务,还顺手拿到了大把专利的交叉授权。
除了成熟的资本运作外,美光的“美国性”,还有一个常被忽略的维度:法律。从上世纪80年代开始,美光就一次次把美国的贸易和司法体系变成自己的竞争工具。
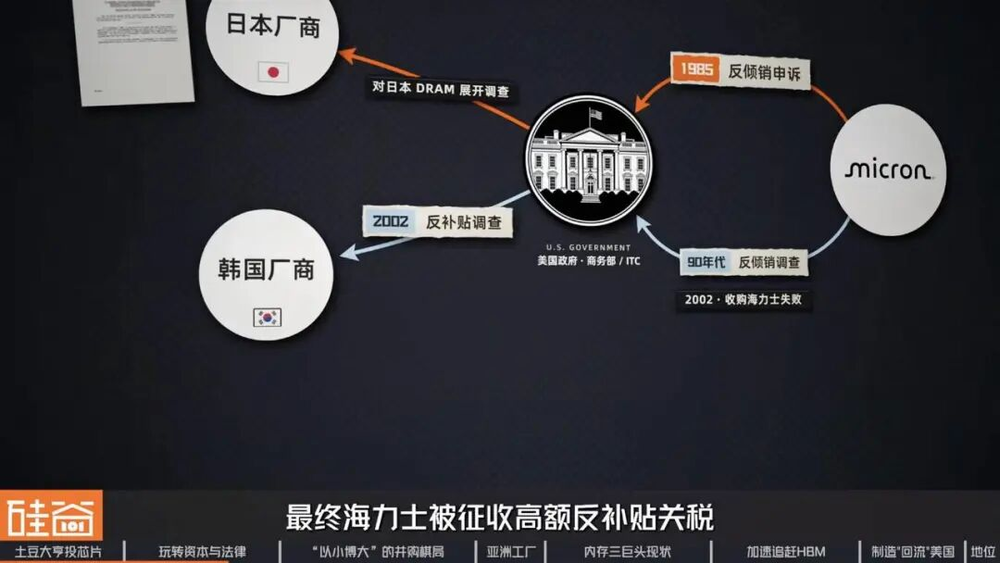
1985年,当日本厂商在DRAM市场把美国同行打得溃不成军时,美光向美国政府提起反倾销申诉,最终推动美国对日本DRAM展开调查,并促成了1986年的《美日半导体贸易协定》。
90年代面对韩国厂商崛起,美光又发起反倾销调查。2002年,在收购海力士失败后,美光进一步推动了针对韩国DRAM补贴的调查,最终海力士被征收高额反补贴关税。
但美光最经典的一次“法律操作”,还是DRAM价格操纵案。
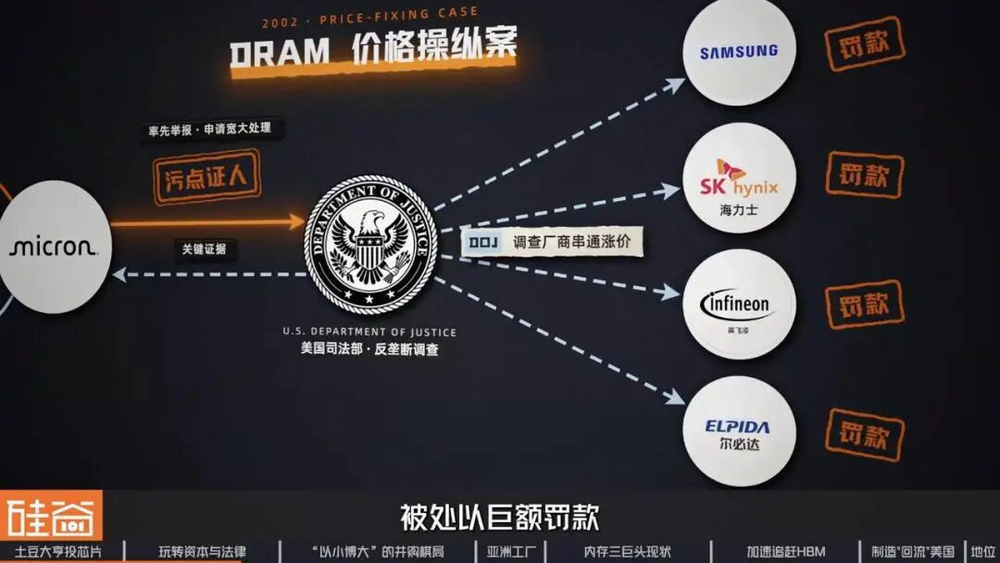
2002年,在美国司法部调查多家DRAM厂商串通涨价时,美光率先向司法部举报并申请宽大处理,成为第一家主动配合调查的涉案企业,提供了卡特尔运作的关键证据并持续配合调查。
最终,三星、海力士、英飞凌、尔必达等同行被处以巨额罚款,而美光作为宽大政策下的吹哨者,既没有被刑事起诉,甚至没有缴纳任何罚款。
所以,美光的美国身份带来的,除了成熟的资本运作外,还有着一套天然熟悉、且能够借力的美国法律和监管体系,帮它在竞争最激烈的时候,去改变游戏规则。
不过,这两点优势其他美国企业也有,那为什么他们都退出市场了?这其实跟美光业务的特殊性有关。当时美国市场上的存储芯片玩家,比如英特尔、IBM、德州仪器等等,他们都拥有更多高利润业务,存储只是他们一个分支。
杨倚歌
阳光保险资产证券研究部科技组组长
IBM、德州仪器或英特尔等公司,本质上它们还有其他业务可以发展。例如,德州仪器可以做模拟芯片,英特尔可以做CPU,IBM是ODM的电脑制造商。这些公司有其他主业支撑,因此在那一轮行业出清之后,把存储的业务该卖的卖,该收给别人给收了。
但美光不同,它没有其他业务,从成立起就它就只专注存储。存储行业越是低迷,它越没有退路,也越必须想办法熬过去。而这些本土巨头的危机,就被它视为逆风翻盘的机会。
后来,美光也把这种思路带到了东亚市场。
▍美光的“东亚性”
从2008年开始,美光完成了几笔极其精明、让人拍案叫绝的交易,直接造就了如今的存储三巨头格局的行业大洗牌。也是在这个阶段,在保持自身美国性的同时,美光在产能端逐渐开始东亚化。
奇梦达是德国英飞凌拆分出来,专注于存储业务的公司,是当年欧洲存储行业“全村的希望”。2008年金融危机后,存储价格暴跌,奇梦达现金流极度紧张。就在奇梦达挣扎在生死线上时,美光来了。
华亚科技,这是一家由台湾南亚科技和英飞凌联合成立,专注于DRAM制造的企业。奇梦达从英飞凌拆分后,华亚科技的股权也被转移给了奇梦达。2008年,奇梦达持有约35%的华亚科技股权。
这一次,美光没有再玩换股的把戏,爽快的以约4亿美元现金,收购了奇梦达持有的全部华亚科技股权。
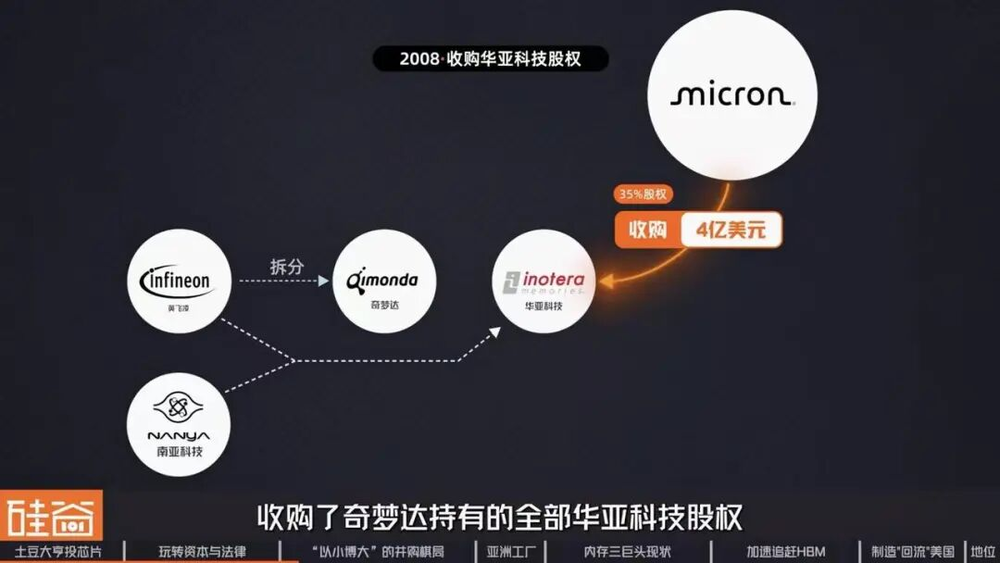
在这4亿美元现金中,华亚科技自己拿出8500万美元借给美光,南亚科技的母公司南亚塑胶借给美光2亿美元,美光真正自己拿出的现金只有约1.13亿美元。
也就是说,美光只用了约1.13亿美元的自有现金,就拿到了华亚科技约35%的股权。一起收入囊中的,还有华亚科技约50%的产能分配权,和向华亚科技导入美光工艺的权利。
导入美光工艺的成本谁来出?反正美光肯定不出。
一年后的2009年8月,华亚科技增发约3.1亿美元股票,用于把工厂转换到美光的工艺。此时的股价也已回升,美光确认了数千万美元的会计收益。
但华亚科技是注定要被美光吃干抹净的。2015年12月,美光以约41亿美元,收购剩余华亚科技股份。这41亿美元中,有约25亿美元,是由本地银行团提供的贷款,抵押物包括华亚科技的厂房,土地和部分设备,约10亿美元是向卖方南亚科技定向增发的股票。所以算下来,美光只花了6亿美元自己账上的现金,就完全收购了华亚科技的剩余股份。
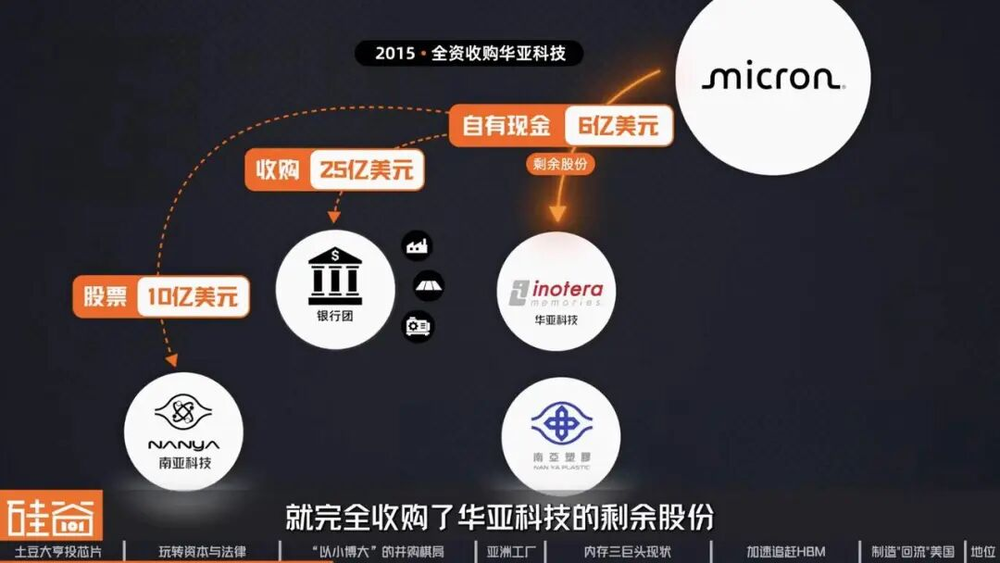
收购后,华亚科技正式改名为“美光晶圆科技台湾”(Micron Technology Taiwan,MTTW)。
接着,时间来到2012年,这也是美光在AI爆发之前的一个高光时刻。这一年,日本的“存储国家队”尔必达申请破产保护,这是日本历史上最大的制造业破产案。
没有任何意外,美光又来了。美光以2000亿日元,按当时汇率计算大约25亿美元的价格,获得了尔必达100%的股权。
但美光会老老实实的拿出2000亿日元的现金吗?当然不可能。达成交易时,美光只拿出了600亿日元的现金,当时约合7.5亿美元。而剩下的1400亿日元约合17.5亿美元,是被安排在交易完成之后的6年分批付款。具体的安排是,2014年到2017年,每年付款200亿日元;2018年到2019年,每年付款300亿日元。
1400亿日元,6年才付清,这条件够苛刻了吧?但这还不够。这1400亿日元的具体付款方式是,尔必达成为美光的全资子公司后继续生产DRAM,美光向尔必达支付晶圆制造费、研发服务费和管理服务费。这些费用以美元计价,尔必达用继续生产产生的现金流支付给债权人,以日元计价。
除此之外,美光还在继续“挣”汇率的钱。
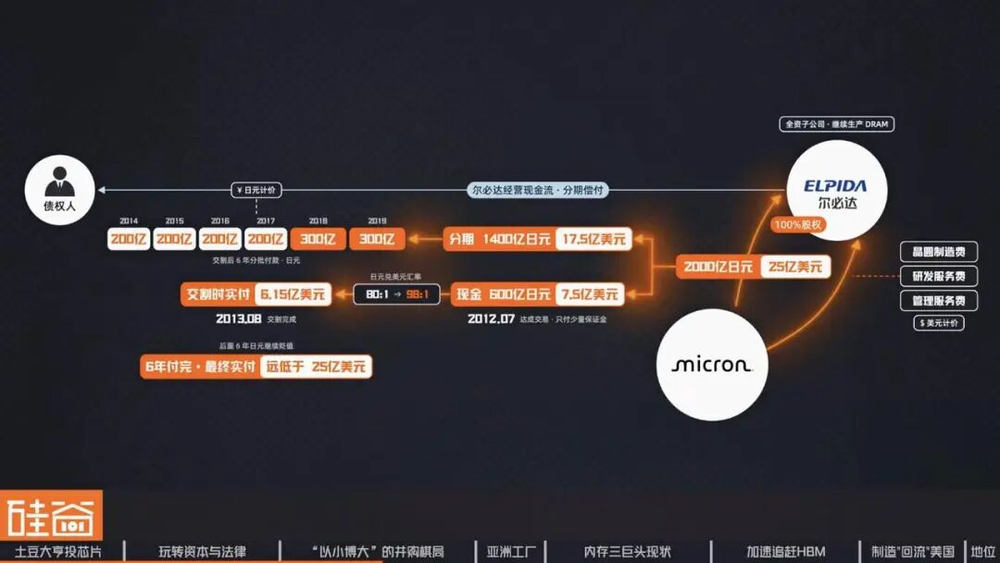
交易在2012年7月达成,当时美光只付了很少一点保证金。到交割完成时,时间已经到了2013年8月。在这期间,日元兑美元的汇率从约80比1跌到了约98比1。也就是说,真正到了交割日,美光付出的600亿日元现金,已经从约7.5亿美元,下降到了约6.15亿美元。而后面分批付款的这6年中,日元兑美元的汇率进一步下跌,最终付出的钱远低于25亿美元。
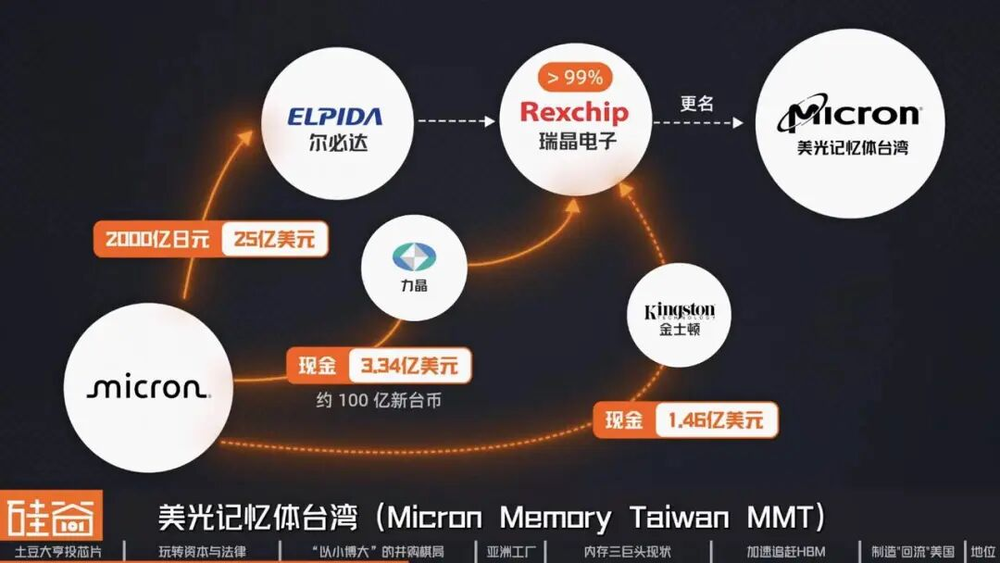
但省下了这么多钱其实还不是重点,更重要的是它还借收购尔必达,拿下了台湾瑞晶电子。尔必达在破产时持有台湾瑞晶电子(Rexchip)约65%的股权,瑞晶电子是尔必达和力晶科技合资成立的DRAM生产企业,是尔必达重要的产能基地。
美光收购尔必达后,继承了尔必达持有的瑞晶电子约65%的股权,同时与力晶及其关联方单独签署了收购瑞晶电子24%股权的协议。这笔单独的收购价值约100亿新台币,约合3.34亿美元。非常罕见,这3.34亿美元是美光直接付的现金。
2013年交易完成时,美光持有24%+65%,合计约89%的瑞晶电子股权。转年到了2014年,美光又以约1.46亿美元的价格,从金士顿手上买下了9.9%的瑞晶电子股份,将持股比例上升到了超过99%。而瑞晶电子就是现在的美光记忆体台湾(Micron Memory Taiwan,MMT)。
杨倚歌
阳光保险资产证券研究部科技组组长
尔必达破产时,债务压力很大。它那时长期面临良率较低、产能爬坡缓慢的问题,又正好遭遇了行业周期的影响。付款折现后的价值,也明显低于其面值。
对于日本政府和债权银行而言,只有大公司作为买家,能具备相应运营能力,并能承担大部分员工与债务。对美光来说,这笔收购带来了更多技术、产能和员工。美光相当于在行业周期较低的位置,以非常便宜的股期价格,买入了一份未来行业可能形成寡头格局后的看涨期权。
现在回过头来看,完全可以说,对尔必达和瑞晶电子的收购,是美光历史上最重要的收购,也是美光今天成为万亿巨头的基石。
美光在获得了尔必达的广岛DRAM晶圆厂、秋田封装测试厂、瑞晶科技的台中DRAM晶圆厂之后,当时的总产能从世界第四,变成了仅次于三星的世界第二。
从战略上来看,此前美光更强的是PC和服务器DRAM,但尔必达在手机、平板和低功耗DRAM领域有很强优势。所以,这个收购补齐了美光的移动产品线,美光也在之后成为了苹果的DRAM供应商。获得这一切,美光只掏了很少一点自有现金。
当然美光也不是没有失手的时候。在我们海力士的那期中其实也提到过,美光曾经差一点就把海力士收入囊中。但因为它提出的价码太为苛刻,虽然债权银行同意了,但却遭到了海力士全体董事一致否决。
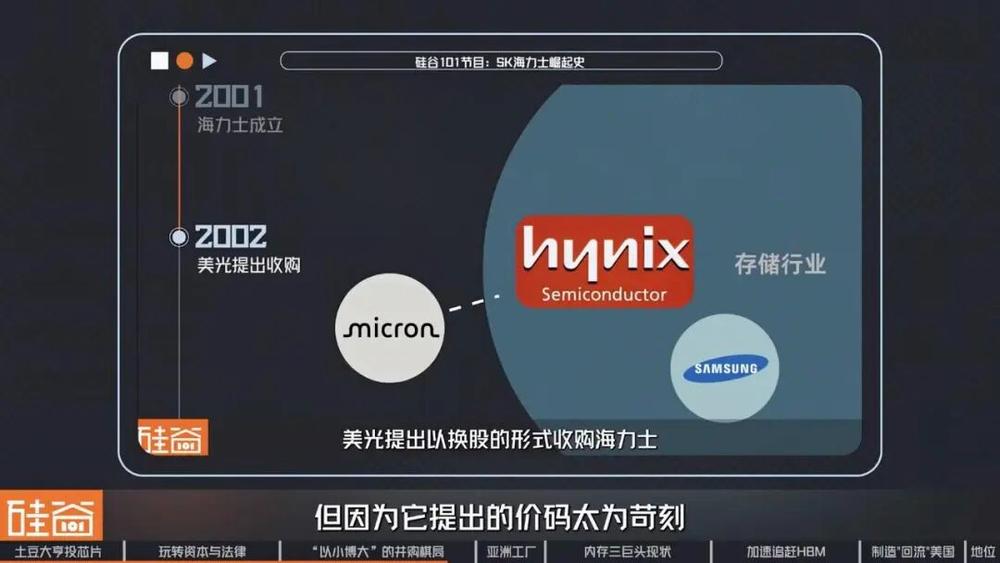
海力士在拒绝美光收购后又熬了10年,终于等来了SK集团的收购。随后大胆押注HBM,成为了AI时代的大赢家。
想象一下,另一个平行宇宙里,美光如果成功收购海力士,现在的存储格局就不是三巨头了,大概率会是美光和三星的双寡头。而如果没有独立的海力士在早期押注HBM,英伟达的H100没有如期上市或性能不佳,今天AI的爆发或许都会延后。
在完成了这些收购后,我们就不能单纯地以一家美国公司来看待美光了。因为从最核心的晶圆制造角度讲,美光几乎可以被看作是一家东亚公司。
截至目前,美光在美国本土仅有弗吉尼亚马纳萨斯(Manassas)一座工厂,产量仅占全球存储供应的约2%。而其他绝大部分的产能都位于亚洲基地。其中,先进DRAM与HBM的核心制造和配套基地,集中在桃园、台中、苗栗铜锣和台南四座城市。
桃园是美光最早的DRAM基地之一,核心是Fab 11。新建的Fab 11E将引入EUV,计划于2028年投产。
台中的规模最大,既承担先进DRAM晶圆制造,也是HBM封装测试的重镇。目前当地已有两座先进封装厂,第二座于2026年10月启用。
苗栗铜锣是最新扩张的DRAM基地。2026年,美光以18亿美元买下力积电的P5厂,并在建设第二座晶圆厂。
台南则是晶圆测试基地,由收购友达的旧厂房改造而来,专门为桃园、台中的DRAM扩产提供配套,首批设备已于2026年9月进驻。
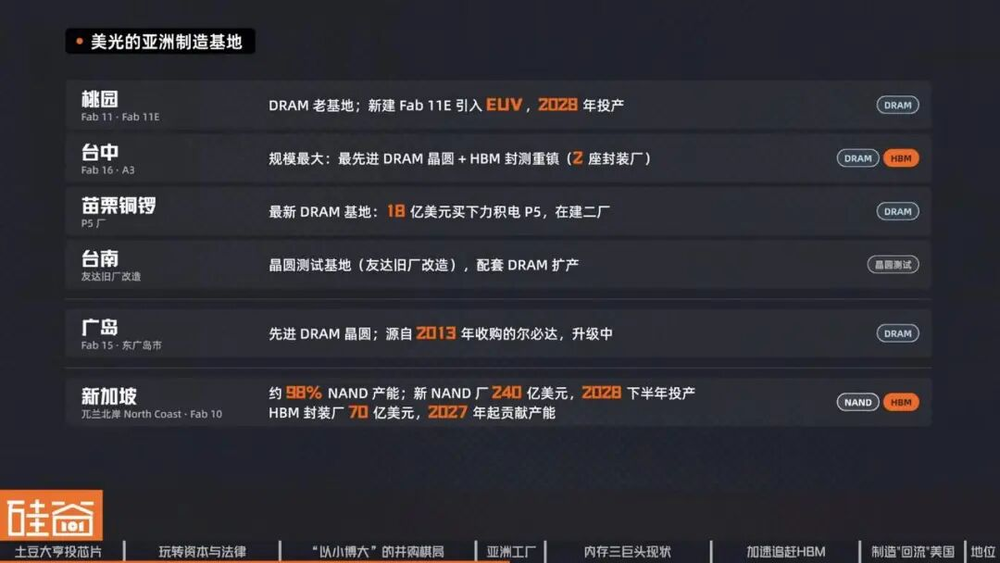
日本则以广岛Fab 15为核心,承担先进DRAM晶圆制造。这座工厂来自美光2013年收购的尔必达,目前正在升级,以支持未来DRAM节点和AI内存生产。
新加坡则是美光最重要的NAND制造基地,目前美光约98%的NAND产能都来自这里。随着AI时代存储需求激增,美光还正在新加坡双线扩产:一座约240亿美元的新NAND晶圆厂已于2026年初动工、计划2028下半年投产。同时,一座约70亿美元的HBM先进封装厂也在建设中,预计2027年起贡献HBM产能。
杨倚歌
阳光保险资产证券研究部科技组组长
美光是政治上的美国公司,运营上的东亚公司。从运营角度看,无论哪家公司,在美国建厂肯定都没有太大的优势。
以台积电赴美建厂为例,其毛利率会受到两到三个百分点的稀释。美国工厂的产能爬坡、员工加班意愿等,对台积电来说也是无法保证的事情。我认为对美光来说也一样,只不过与台积电不同,它是政治上的美国公司。
美光身上的东亚性,也解释了我们心中的一个疑问:美国制造业问题重重,在半导体制造这个最注重效率,最依赖高素质工程师的行业中,美光作为一家美国公司,是如何搞定制造的。
现在答案来了,因为人家的产能基本就不在美国。不过,现在也随着AI竞争的加剧,这样的格局也开始发生着变化。
我们先来看看,美光现在在整个存储行业中处于一个什么位置。
▍美光的业务现状
如果单纯看公司规模,全球真正能够称得上内存巨头的,其实就三家:三星、SK海力士和美光。
而从营收规模和产能体量上来看,美光是这三家中最小的。以2026年二季度的财务数据为例,SK海力士营收约合550亿美元,美光同期营收约414.6亿美元,三星半导体业务营收约为877亿美元。
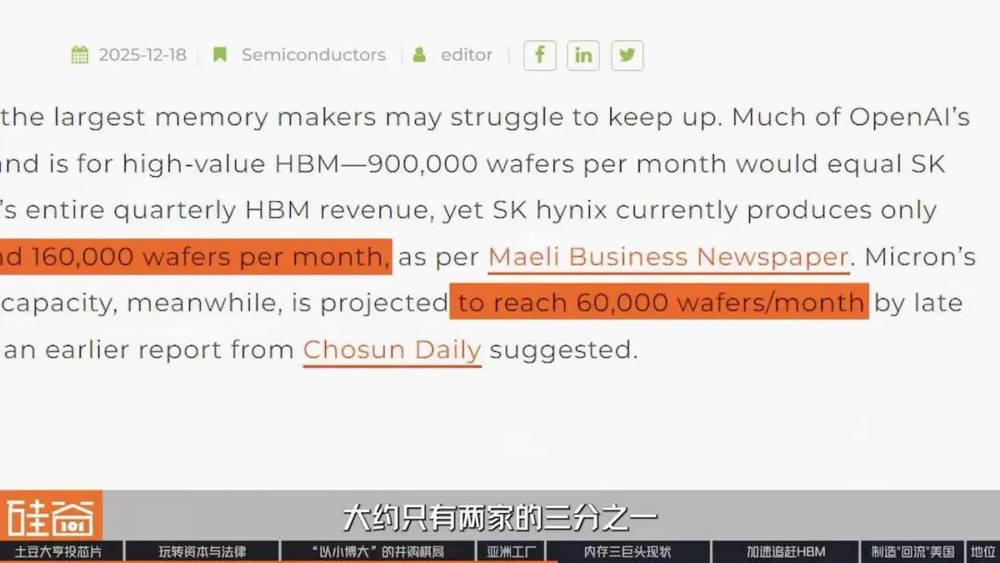
产能方面,差距更大。据SemiAnalysis估算,到2026年底,三星的DRAM月产能约为72万片、海力士约59.5万片,美光约为38.5万片。在最关键的HBM上,截至2025年底,海力士、三星的月产能都在16万到17万片上下,美光却只有约6万片,大约只有两家的三分之一。
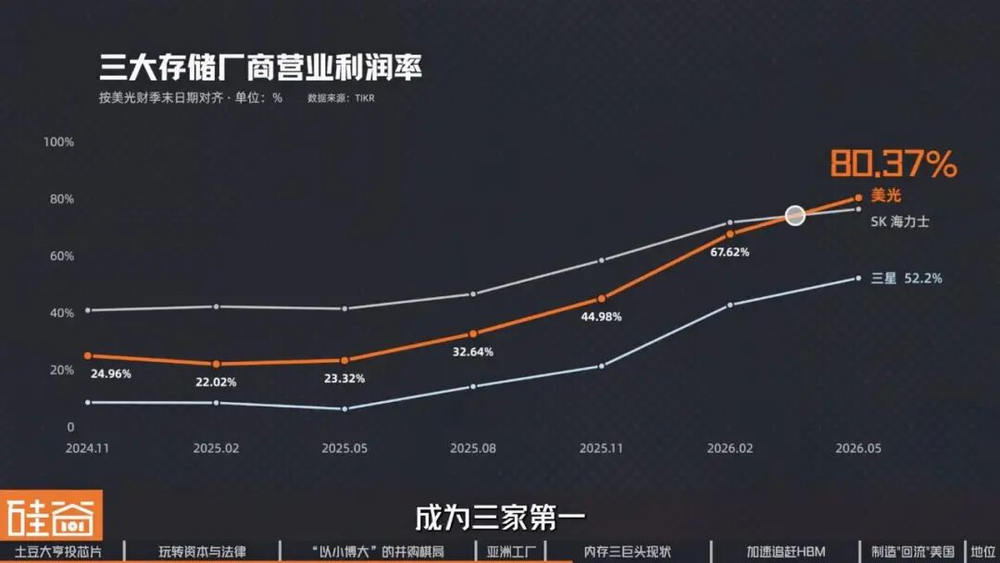
但是,要是从最近几个季度的增长速度来看,美光却是这三家中跑得最快、最会赚钱的。
最新一个季度的财报显示,美光营收已达到542亿美元,在高基数上又增长了31%。2026年全财年营收1332亿美元,同比增长256%。营业利润率也从2025年初的约25%,升至80%以上,并在2026年二季度反超海力士,成为三家第一。
为什么美光最近的爆发力这么强呢?这背后其实跟它的业务结构相关。
三星的业务比较复杂,它身上有着代工和芯片设计这些利润率偏低的包袱,我们这里先不做对比。但美光和海力士的业务其实是高度相似的,二者可以放到一起来看看。
美光和海力士的业务都主要由DRAM和NAND两大块构成,并且占比很类似,都是DRAM占了接近八成,NAND大约占两成。其中,DRAM内部也是分为两条线,一条是传统DRAM,主要是服务器用的DDR5、手机平板用的LPDDR这些通用内存。另一条则是HBM,也是造成差别的最重要原因。
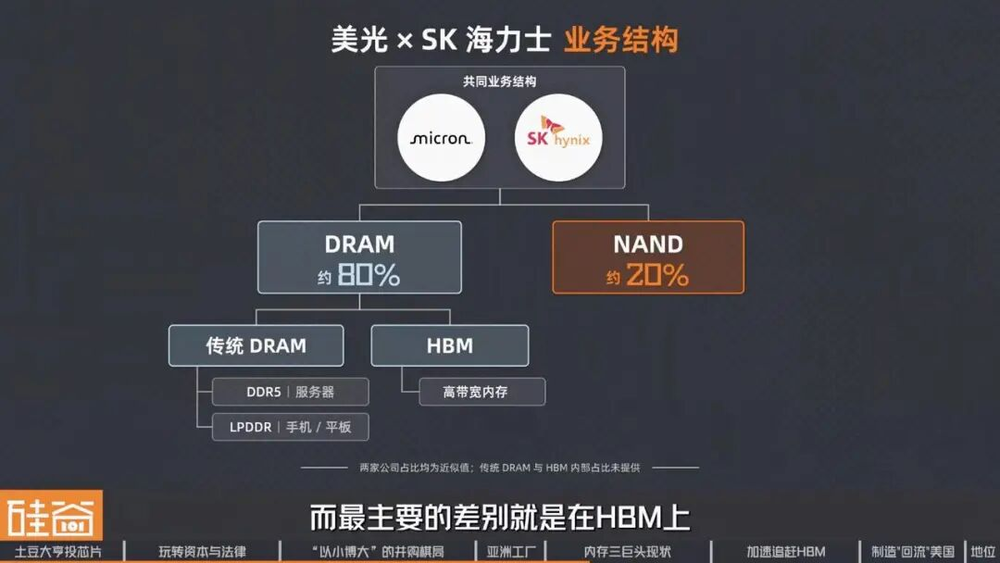
海力士很早就开始押注HBM,几乎把身家性命都压了上去。它在2013年就和AMD共同推出了HBM1,接着一代一代往前推,把越来越多的DRAM产能腾出来专门造HBM。到现在,它大约有三成的DRAM产能都用在了HBM上,到2027年这个比例预计会升到接近四成。
这份早早下注、重仓投入的决心,换来了它今天在HBM上近乎垄断的领先地位:全球HBM市场里,海力士一家就拿走了约六成的份额,是当之无愧的王者。
相比之下,美光起步很晚。它直到2020年才推出首款HBM产品,而那时海力士和三星早已交付过HBM、HBM2两代产品。这也造成了,如今HBM大约只占美光DRAM收入里的两成,但海力士的HBM,几乎占据它DRAM收入的半壁江山。
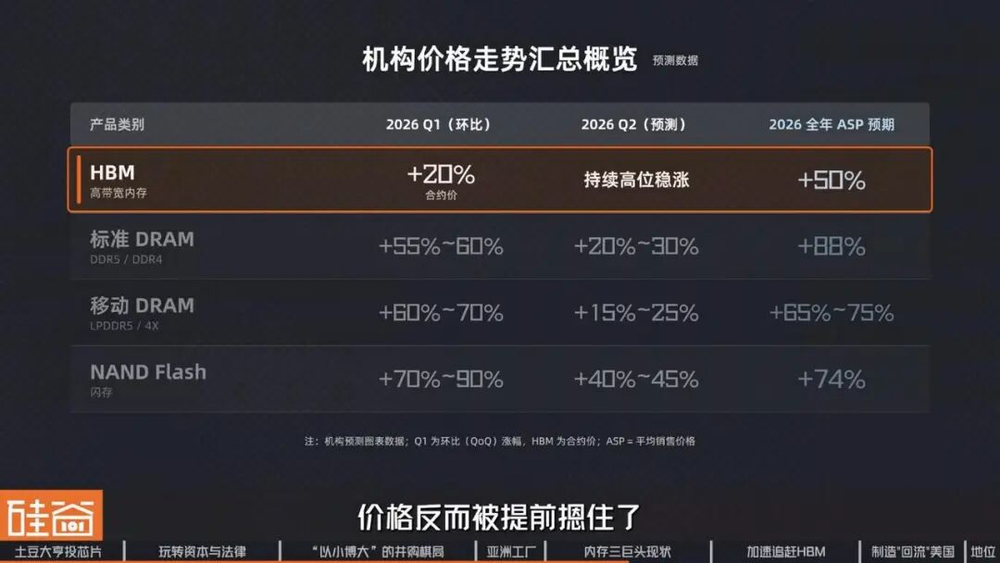
这里面,藏着一个这一轮周期里最关键、也最反直觉的变化,那就是涨价得最凶的,其实不是HBM,而是被冷落的传统DRAM。
因为三巨头都忙着把产能转去做利润更高的HBM,结果服务器、PC、手机用的这些通用内存,供给被抽走了一大块,全面陷入短缺,于是价格一飞冲天。
数据显示,2026年一季度,传统DRAM合约价环比大涨90%以上,二季度还在继续涨。但反观HBM,因为几家龙头大多是跟大客户签的早期锁价的长期协议,价格反而被提前摁住了。
杨倚歌
阳光保险资产证券研究部科技组组长
HBM的合约与过去的传统DRAM、NAND合约不太一样,传统的DRAM和NAND也有长期协议,但通常按季度或半年议价,价格更接近随行就市,只锁量不锁价,也没有赔付款。HBM最早出现就是为了AI服务的,一直都是以一年一谈价,大多在每年年底前后确定。
也就是说,今年的HBM价格在去年年底定下来的,而当时整个存储市场还没有开始疯狂涨价。
于是最近就出现了这样一个局面:海力士HBM卖得最多,但价格恰恰被长约锁死。当它把产能都倾斜给HBM,留给传统DRAM的产能也自然就被挤压了。
美光的处境正好相反。放在过去,HBM占比低是美光被诟病的短板。可偏偏在这一轮,通用DRAM涨得比HBM更猛,美光这块更大的敞口,反而让它更充分、更直接地吃到了这波涨价红利。这种“更均衡的应用结构”,如今常被HBM的光环盖过,但其实是美光现阶段的最大优势之一。
美光目前的业务收入被划分为四块,分别为云内存、核心数据中心、移动与客户端、汽车与嵌入式。最新一季度的数据显示,这四块业务的收入,分别为162.8亿美元、180亿美元、131.1亿美元和68.2亿美元。虽然数据中心相关的两块业务仍然是大头,但移动、客户端、汽车和嵌入式业务合计仍贡献了约37%的收入,是一块相当可观的基本盘。
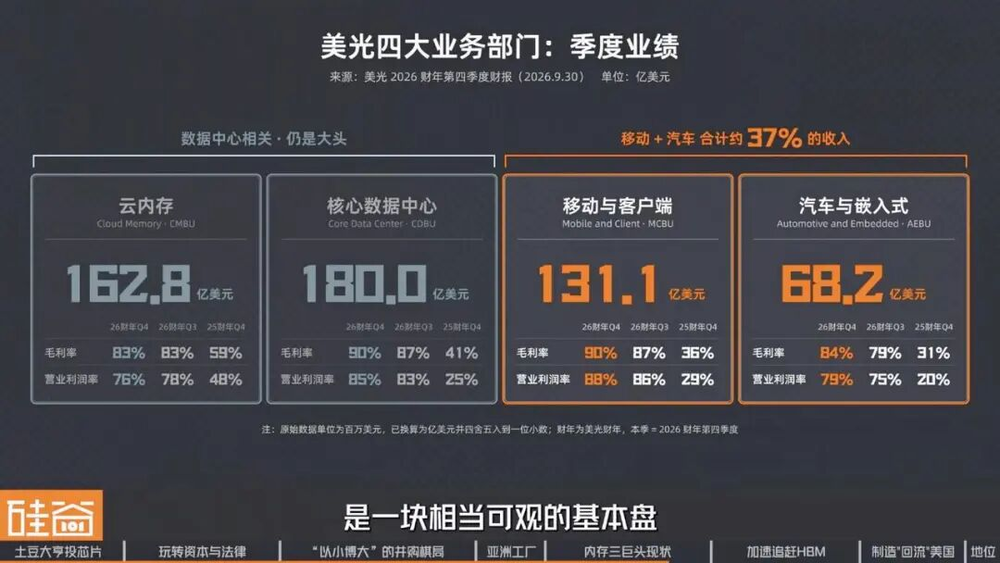
尤其是在汽车和工业市场,美光积累了长期的客户和认证壁垒。这些业务增长可能没有HBM快,却胜在稳定、认证壁垒高、客户黏性强,是典型的“压舱石”类的业务。
Rob Li
纽约Amont Partners管理合伙人
海力士发布季报后,市场认为其Operating Income(营业利润)低于预期,股价当天跌了十多个点。一个核心原因在于,HBM在海力士业务中的占比最高。
在以前这是好事,市场会很喜欢,因为HBM是最高端的产品。但从去年第四季度到今年上半年,普通内存价格也涨得很厉害,而HBM消耗更多晶圆,成本比普通内存更高,因此导致这一阶段的毛利率反而不及普通内存。
换句话说,在相同产能条件下,分配给HBM的资源越多,对公司整体毛利率就形成了拖累,而不是助力。
但是,当前传统内存毛利率更高只是阶段性的,HBM依然是未来制胜的关键。
▍竞争焦点:HBM
如今,HBM正在成为存储行业穿越周期的一个关键变量。过去,DRAM和NAND高度标准化,存储芯片更像一种“大宗商品”,价格和利润随着供需周期剧烈波动,厂商很难维持稳定的盈利能力。
但HBM不同,它需要跟特定客户的特定芯片深度协同设计,要通过定制认证,每家的堆叠和base die方案也有所不同,更接近非标准化的“定制产品”。因此,它技术门槛更高,客户验证周期也更长。
随着AI算力需求持续增长,HBM不仅带来了更高的单价和利润率,也让存储厂商获得了更强的订单确定性和议价能力。
所以,今天市场所说的“存储价值重估”,关注的并不是最近存储芯片的涨价,更在于HBM正在改变这个高度周期性行业的盈利模式,让周期变弱、更平滑。
杨倚歌
阳光保险资产证券研究部科技组组长
如果仍按照过去随行就市的方式,每季度依据合约价议价,那么传统DRAM和NAND占比越高,周期风险反而越大。只有HBM这类有长期协议、有需求景气度的产品占比高的时候,抗周期性和盈利稳定性才能提升。
所以美光也很清楚,在HBM上绝不能掉队。实际上,美光很早就意识到了“堆叠内存”这条赛道的重要性,只是它早年押错了标准。
早在2011年,美光就联合三星、IBM等推出过一种叫HMC(Hybrid Memory Cube,混合内存立方体)的堆叠内存技术,这个时间点甚至早于海力士押注HBM。这个技术的思路是把多层DRAM裸片,和独立的逻辑控制芯片(Logic Die)混合堆叠在一起,直接把内存控制器安装在内存堆栈内部,依靠TSV硅通孔技术垂直堆叠多层芯片,形成立体方块形态。
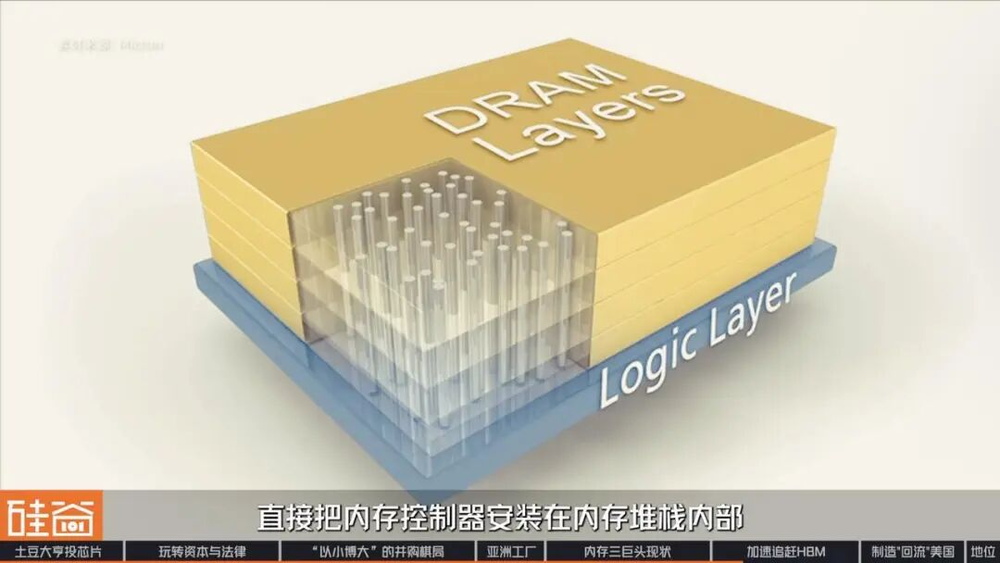
HMC在技术上有很多亮点,也一度用在超级计算机、网络处理器等场景。但与HBM相比,传输相同数量的数据,功耗较高,也很难适配本身就是高功耗的GPU,也因此没有被英伟达和AMD采用。
2017年5月,前闪迪联合创始人Sanjay Mehrotra出任美光CEO。他上任后决定不再推进HMC,并转向了已经成为行业标准的HBM,这被普遍认为是美光近年来最重要的一次路线纠偏。
但这时,美光已经在HBM上足足落后了两代,即便是2020年美光推出首款HBM产品之后,研发速度也一直不温不火。2022年6月,海力士已经率先量产HBM3,成为全球首家把HBM3送进英伟达H100供应链的厂商。但美光这边,却迟迟没有动静。
真正让美光扳回一局的,是一个大胆的决定:它干脆跳过了整整一代HBM3,把全部资源押在了下一代HBM3E上。
这一跳,赌对了。2024年2月,美光宣布量产24GB的HBM3E,并挤进了英伟达H200的供应链,而当年二季度就随H200一起出货。从这一代起,美光的追赶明显提速:它接着推出了容量更高的12-Hi HBM3E,又一路向下一代HBM4推进。
到HBM4这一代,美光甚至打了一场漂亮的翻身仗。2026年一季度,它比原定计划提前了整整一个季度,开始量产36GB、12层堆叠的HBM4,带宽超过每秒2.8TB、引脚速率超过11Gbps,功耗比自家上一代降低了两成多。
同年6月,英伟达CEO黄仁勋公开确认,海力士、三星、美光三家都已通过HBM4的认证、进入量产,共同为下一代Vera Rubin平台供货。这也是HBM历史上第一次,新一代产品一开始就集齐了三大供应商。至此,美光终于甩掉“迟到者”的标签,产品规格上,重新站到了与三星、SK海力士同代竞争的位置。
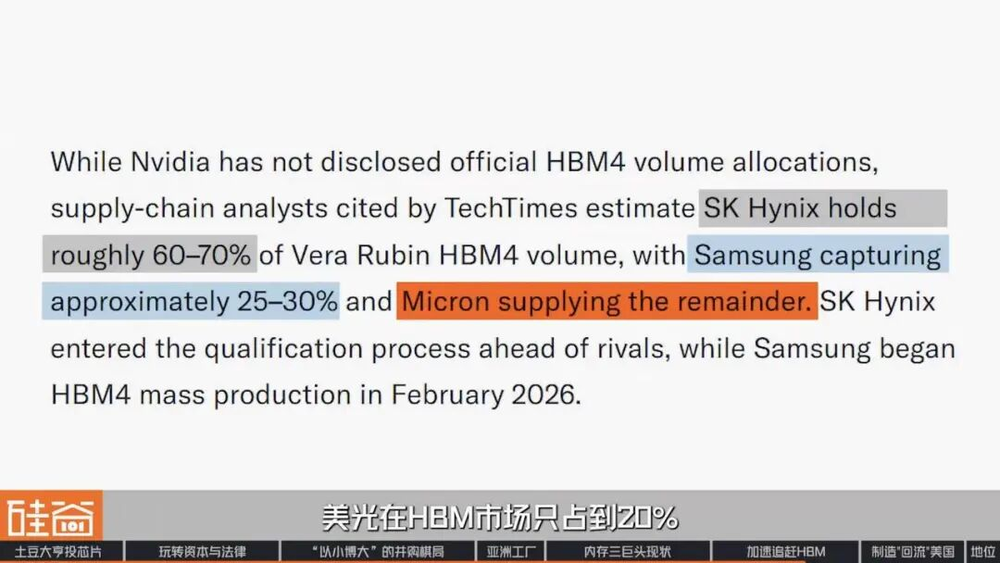
不过,“能造”和“造多少”,还是两回事。据供应链分析师估算,这一代Vera Rubin的订单分配。海力士一家就拿走了六到七成,三星占两到三成,留给美光的,只是剩下的一小块。从收入份额看,美光在HBM市场只占到20%,距离海力士仍有明显差距。
Rob Li
纽约Amont Partners管理合伙人
在目前阶段,目前几家厂商的Pin Speed(单Pin传输速率)都合乎规格。从美光自身看,它并没有特别强的动力,因为它的产能是三家中最少的。美光多次表示,只要HBM市场占有率能够与自身DRAM产能占比维持一致,就可以接受。从英伟达作为客户的角度看,三家供应商都会使用,最需要的是它们能够保证供应量。
所以对于美光来说,除了技术上的持续追赶之外,未来要跨越的重点,还是被海力士的先发绑定与数倍产能优势牢牢占住的“份额”。不过,HBM的竞争还在继续。下一代的HBM4E,正在成为三巨头的下一个战场。
美光要在HBM4E上,首次把最先进的EUV光刻技术引入量产工艺。但我们的嘉宾认为,转向使用EUV技术,并不意味着就给美光带来了技术上弯道超车的机会。从目前的格局来看,海力士仍然牢牢占据着HBM的头把交椅。
杨倚歌
阳光保险资产证券研究部科技组组长
制程压力越来越大时,就很难不使用EUV。存储是以技术为基础、靠产能规模取胜的行业。大家都采用EUV之后,只能说技术代际拉平了。对于HBM,还要看封装能力,如何楼建的更稳定、更好。目前我认为海力士更好一些,三星和美光大差不差。
还有一点很重要,如果我们仔细留意美光HBM加速追赶的这个时间点,你可能会发现,它恰好发生在美国重振芯片和制造的大背景下,这也让美光如今的身份发生了变化。
过去,美光是美国一家普通的芯片公司。但在AI时代进入白热化竞争的当下,美光已经变成了美国必须保住的一个核心战略资产。
HBM是当下决定AI芯片性能最关键的基础设施之一,在全球能够大规模生产先进HBM的厂商中,美光是唯一一家美国公司。这意味着,如果美国想要掌握从GPU、先进封装到HBM的完整AI供应链,就不能只靠英伟达、AMD这些芯片设计公司,也必须保住美光。所以,美国开始想办法把美光从亚洲“拉回来”。
2022年,美国通过《芯片与科学法案》,把先进半导体制造放到了国家产业政策最重要的位置上。美光作为美国本土唯一内存龙头,成为了最核心的补贴对象。
美国政府给出的条件极具有吸引力,包括直接补贴、贷款、税收优惠,再加上州政府提供的土地和基础设施支持等。
美光给出的回应,是在美国的大规模建厂计划。根据美光官网数据显示,计划到2035年,将总计在美国投入超过2500亿美元。
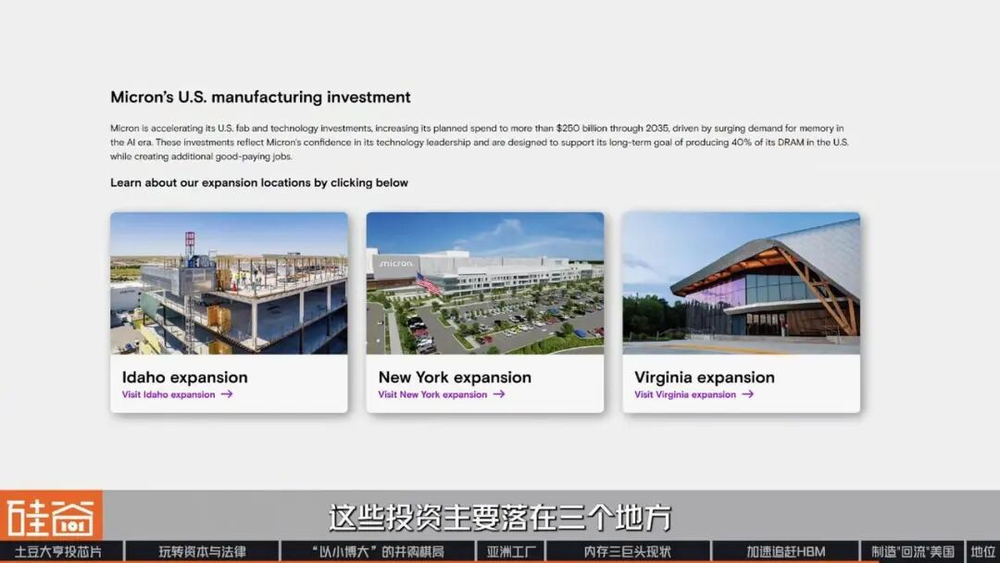
这些投资主要落在三个地方:
第一站点,是美光的老家,爱达荷州博伊西。2022年,美光宣布投资约250亿美元,在总部旁边建一座先进DRAM晶圆厂,这是美国数十年来新建的第一座先进内存工厂。2025年,美光又宣布将再建第二座工厂。两座工厂会与美光原有的爱达荷研发中心直接配套,未来也将承担包括HBM在内的先进产品研发和制造。
第二站点,是纽约州克莱,这里的规模更加夸张。美光计划在未来20多年里,逐步建设一个由最多四座先进DRAM Fab组成的超级工厂园区,总投资最高达到1000亿美元。目前,纽约的第一座Fab已经在2026年破土动工。
此外,老牌的弗吉尼亚马纳萨斯工厂,也被纳入扩建和升级。它不追最先进制程,而是主要把成熟的1αDRAM搬回美国,专供汽车、国防、工业这些长周期市场。
如果把这些工厂放到一起看,美光尝试做的,是要把最先进的DRAM制造能力重新放回美国。以博伊西为研发和先进DRAM制造的核心,承接最前沿制程和HBM相关能力,以纽约克莱为未来最大的先进DRAM产能基地,再以弗吉尼亚Manassas承接成熟制程,服务汽车、工业和国防等对成熟节点有稳定需求的市场。
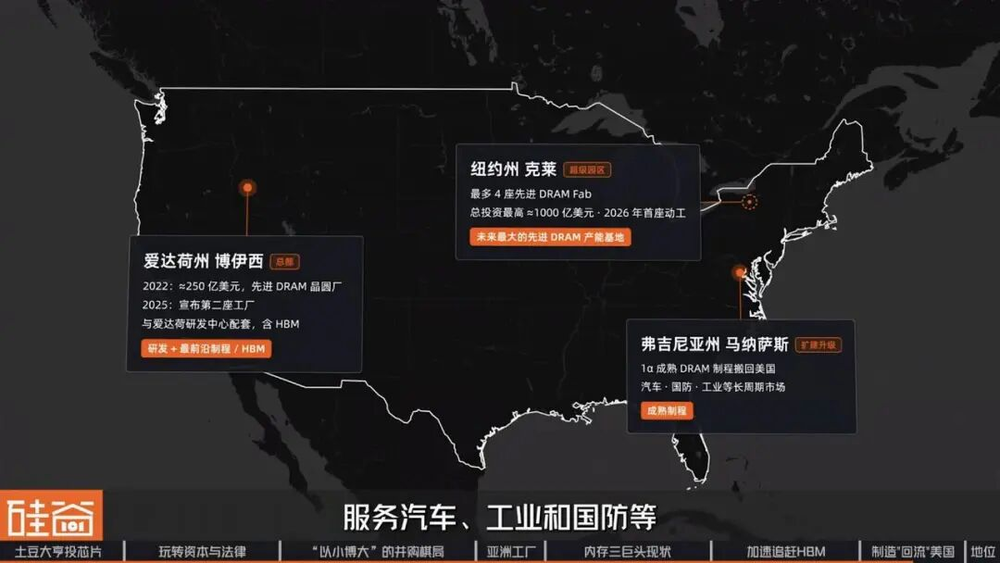
美光表示,它们计划要把大约40%的DRAM产能放在美国。相应地,美国在全球先进存储制造中的份额,将从今天的不到2%,抬升到约10%。
但是,这仍是一场以十年为时间单位的马拉松。推进得最快的博伊西一期,也要到2027年前后才投产。规模最大的纽约克莱的工厂集群,甚至排到2030年代乃至更晚。
现实的阻力目前也已经显现,纽约园区因为劳动力短缺、建设周期漫长,进度一再承压。美光不得不把资金在州与州之间腾挪、优先保住能更快出货的项目。
所以,想要把先进产能搬回美国,从来不是一纸法案、一笔补贴就能立刻兑现的。
至少在这个十年的上半场,当我们说美光是“美国的内存独苗”时,它引以为傲的那些先进产能,绝大部分,其实依然在太平洋的另一侧。
Rob Li
纽约Amont Partners管理合伙人
当CEO说希望今后把40%的产能放在美国时,需要注意他并没有提到时间线,并没有说是明年、三年后、十年后还是二十年后。因此中间解释空间很大,这个话他怎么都可以说圆。
从美光的角度,它们在美国扩产能的话,最近看到的消息是要到2030年前后。当然此后再过十年,它还可以继续逐步扩张,但我认为实际能够落地的规模仍比较有限。
就在不久前,苹果和美光之间发生了一场火药味十足的“对战”。随着存储芯片价格大涨,苹果不得不上调部分产品售价,并将成本压力的锅直接甩到了美光身上。为了寻找更便宜的供应,苹果向美国政府寻求支持,希望能扩大中国存储芯片的供应。
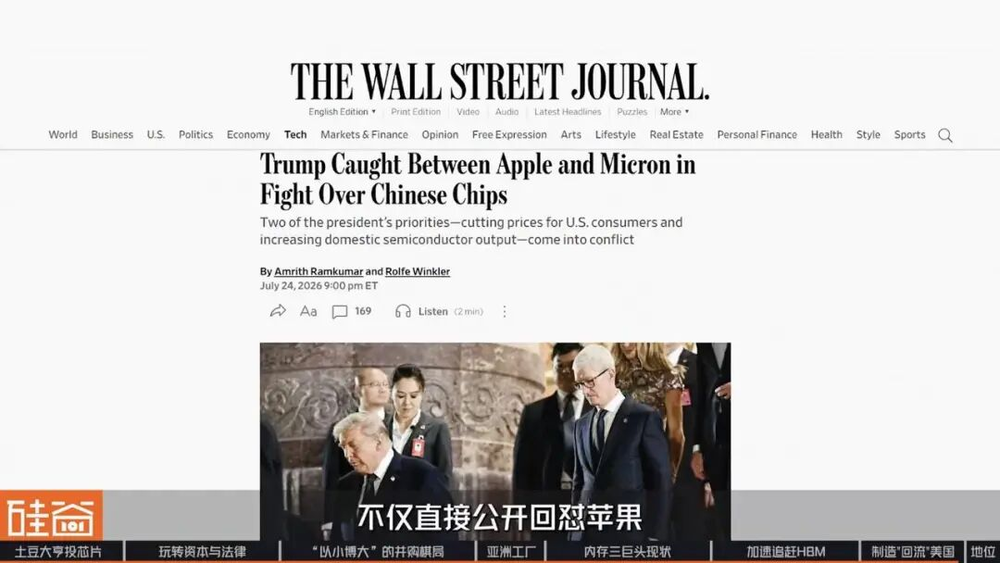
但美光听到之后,不仅直接公开回怼苹果,还反过来向美国政府施压,试图阻止这一计划。这场冲突有意思的地方,其实还不在于苹果和美光谁输谁赢,而是美光的位置已经彻底变了。
过去,苹果这样的下游巨头,往往拥有更强的议价能力。供应商要围着苹果转,想办法降成本、保供应。
但AI时代,当存储成为AI算力最稀缺的资源之一,美光一跃成为了掌握话语权的人。从爱达荷州的牙科诊所地下室,到今天成为全球仅有的三大DRAM巨头之一。从在日本、韩国的产业战争中苦苦求生,到利用资本市场、贸易规则一次次活下来。再到今天,美国政府愿意拿出几十亿美元,也要把它的先进制造能力拉回美国。
如今,美光已从一家普通的美国存储公司,变成连接美国资本、亚洲制造和全球AI产业链的关键节点,第一次拥有了足以影响整个行业的底气和筹码。
而这一切,或许就是美光押注存储近50年,熬过一次又一次周期之后,终于等来的回报。