本文来自微信公众号: 资本不熬夜 ,作者:不熬夜研究院
马斯克刚刚反思完在华盛顿的得失,让远在杭州的王兴兴,意外等来了一场反转。
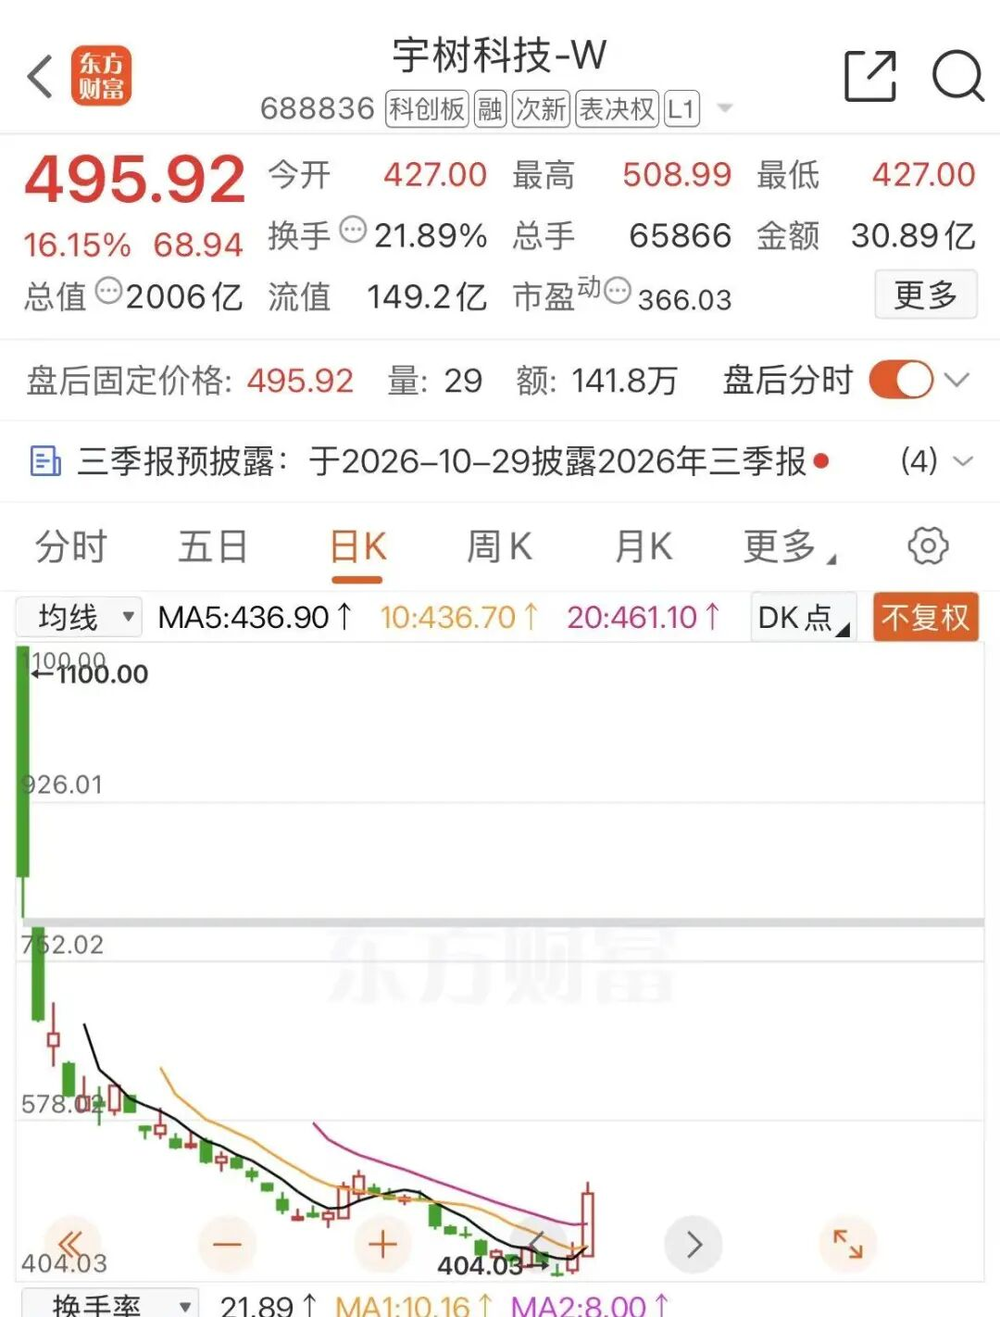
经历一个多月下跌的宇树科技,周一刚开盘就翻身大涨,午后股价一路冲至508.99元,单日最高逼近涨停,收盘价上涨16.15%。10月19日,宇树总市值重新站上2000亿元。
这是自其8月19日登陆科创板以来,除上市首日之外,最大的单日涨幅,当天成交额达到30.89亿元。
机器人板块也跟着热闹起来,上纬新材上涨9.27%,机器人ETF招商跟踪的指数上涨3%,双环传动、绿的谐波、恒立液压等产业链公司集体走强。
在几天前,马斯克刚刚为全球机器人行业添了一把火。
10月17日,马斯克接受采访时承认,自己在美国政府效率提升计划投入太久时间,有点忘乎所以,应该早点抽身回去,把精力放回AI和机器人主业中。他还指出,只有人工智能和机器人这两项技术推动生产率增长,才有可能从根本上改变美国的债务处境。
兜兜转转,马斯克又把目光放回了自己正在投入的技术领域。
当然,宇树的反弹不能全部归功于马斯克。国内产业政策、机器人商业化预期,以及宇树即将举行的生态大会,都在影响投资者判断。
但对于王兴兴而言,这次反弹来得颇为及时。
几个月前,宇树科技还被资本市场追捧。可上市之后,火热的行情仅仅维持一天,随后进入阴跌模式。
业务上的压力也接踵而至。竞争对手不断追赶,甚至在第三方机构的出货量排名中,将宇树挤下了全球第一的位置。股价持续回落,行业地位又受到挑战,资本市场开始重新审视宇树科技的增长前景。
如今,马斯克在削减财政开支的道路上碰了壁,却再次把人工智能和机器人推到了全球科技叙事的中心。
而这并不是马斯克第一次帮王兴兴吸引世界的目光。
01
宇树的麻烦,不只是股价
王兴兴最早让外界记住宇树科技,靠的不是人工智能大模型,而是机器人在运动控制上的表现。
从四足机器人到人形机器人,宇树不断降低产品进入市场的门槛。机器人跑步、翻跟头、跳舞的视频,也让这家杭州公司频繁出现在社交平台上。
2025年春节,宇树机器人登上央视春晚。此后,G1等产品不断出现在演唱会、科研实验室和各类技术展示活动中。这些表演为宇树带来了品牌影响力,也帮助公司将技术能力转化为产品销售。
2024年,宇树科技营业收入已经突破10亿元。据公司此前披露的数据,四足机器人贡献了约65%的收入,人形机器人贡献约30%,其余为零部件等业务。
这意味着,在人形机器人引起公众关注之前,四足机器人已经为宇树建立了商业基础。
但进入2026年,宇树遇到了智元机器人这个对手。
今年1月,市场研究机构Omdia发布2025年全球人形机器人出货量报告,将智元以5168台的出货量列为全球第一,宇树以4200台排在第二。
这一排名随后引发争议。1月22日,宇树公开回应,称公司2025年人形机器人实际出货量超过5500台,本体量产下线超过6500台。宇树强调,这些产品都是纯人形机器人,不包含双臂轮式等其他类型的产品。
按照宇树披露的数据,其实际出货量高于Omdia对宇树的估计,也超过报告中智元的出货数字。但不同公司的披露和第三方统计口径尚未统一,不能据此直接确认重新排名。
到了2026年上半年,另一家市场研究机构的报告,仍然把宇树排在了智元之后。
Counterpoint Research在8月发布的报告显示,全球人形机器人出货量超过2.2万台,同比增长接近300%。其中,智元出货约9700台,市场份额超过43%;宇树出货超过7000台,市场份额约31%。
更需要王兴兴重视的,是两家公司的增长方式开始出现差异。
宇树上半年出货主力仍是G1系列,在科研教育市场保持优势。智元则同时布局远征、精灵、灵犀等产品线,覆盖演出、导览、数据采集以及工业制造。
智元精灵G2已经进入龙旗科技、均胜电子等企业的生产场景,承担实际作业任务。
当然,进入生产线不等于已经具备大规模替代人工的能力,试点项目的持续运行效果、客户采购规模和重复订单仍需要观察。但竞争已经从谁能把机器人造出来,逐渐进入谁能把机器人送到更多客户手中。
宇树并没有停下增长。按照Counterpoint的统计,2026年上半年宇树人形机器人出货量已经超过2025年全年公司披露的5500台。
可问题在于,竞争对手增长得同样快。对于一家已经上市、总市值达到数千亿元的企业,资本市场也不会只看产品是否受欢迎。
按照10月19日收盘价,宇树科技的市盈率仍超过300倍。如此高的估值意味着,投资者已经提前为公司未来多年的增长支付了溢价。
机器人能够卖出去,是产品能力;机器人销量增长后,还能持续提高收入、利润和现金流,才是经营能力。
王兴兴需要面对的,已经不是如何让更多人知道宇树,而是如何让更多客户持续采购宇树。
02
马斯克,早就看见了王兴兴
王兴兴与马斯克之间的交集,可以追溯到2025年12月。
当时,王力宏在成都举办演唱会,六台宇树人形机器人登上舞台,伴随《火力全开》完成舞蹈动作,其中包括空翻表演。
视频很快传播到海外。12月20日,马斯克转发了相关视频,并评价“令人印象深刻”。
几天后,王兴兴公开回应,表示公众对宇树机器人的喜爱程度超过了自己的预估,这对机器人行业的发展是好事。
一次演唱会,把中国机器人送到了马斯克的社交平台上。
但两人的关联到此仍属于公开互动。现有信息尚不能证明马斯克个人或特斯拉与宇树建立了直接投资、技术授权或商业合作关系。
值得注意的是,马斯克虽然称赞了宇树的运动能力,却也一直在推动另一条机器人产业路线。
在特斯拉内部,Optimus并不是一项独立于人工智能的硬件工程。特斯拉希望将视觉感知、神经网络、运动控制和整车制造积累的工程能力结合起来,让机器人进入工厂,承担搬运、分拣及其他生产任务。
王兴兴和马斯克都在造人形机器人,但两人的发展路径并不相同。
宇树从关节电机、运动控制和整机制造起步,先解决机器人能否稳定行走、奔跑,以及能否以更低成本实现规模化生产的问题。依靠这些能力,宇树已经把产品卖进科研机构、学校和商业演出市场。
马斯克则希望把特斯拉在人工智能、视觉感知和汽车制造领域积累的技术用于人形机器人,让Optimus进入工厂,承担搬运、分拣等生产任务,并逐步扩大应用范围。
两条路线最终要解决的是同一件事:机器人不能只是一台供人观看的机器,还要能够替人完成工作,并为使用它的企业创造经济价值。
这也是马斯克将机器人与美国债务联系起来的原因。他认为,削减政府开支,是从财政支出一端寻找解决办法;人工智能和机器人提高生产率,则试图从经济产出一端改变债务压力。
随着技术成熟,企业有机会用更少的时间和成本完成部分工作,提高经济产出。对于王兴兴而言,这套叙事却有着直接的资本市场意义。
过去,机器人公司通常需要向投资者证明技术能够实现哪些动作。如今,马斯克试图把机器人的价值提升到经济生产率的层面。两者之间存在巨大的商业空间,也存在需要跨越的技术距离。
马斯克的影响力能够帮助整个机器人行业吸引资本与人才,但资本最终还是要寻找拥有产品、订单和经营能力的企业。
03
会跳舞的机器人,开始被要求干活了
宇树和智元争夺出货排名时,全球机器人产业正在发生另一场变化。
过去几年,行业竞争的重点主要集中在硬件能力。但机器人的下一阶段竞争,正在从动作能力转向任务能力。
一台机器人可以按照预先设定的程序完成空翻,却未必能够走进陌生仓库、识别货物、规划路径、抓取不同形状的物品,再完成搬运。
因此,人形并不是具身智能的唯一载体。
在仓储物流中,轮式机器人可能比双足机器人更适合搬运;在汽车工厂里,固定机械臂可以承担焊接、装配等任务;面对需要跨区域移动和双手操作的工作,人形机器人才可能发挥结构优势。
一部分产业竞争,甚至不会发生在人形机器人之间,不同企业已经作出了选择。
智元围绕机器人本体、具身智能模型、数据采集和场景应用建立体系,通过多条产品线服务不同客户。
银河通用则将轮式双臂机器人用于药房、工业和物流等场景,试图通过具体任务扩大商业应用。
优必选继续深耕工业场景,围绕汽车及电子制造推进Walker系列产品的部署。
特斯拉依托汽车工厂和人工智能研发体系,尝试建立从数据训练到制造应用的完整流程。
宇树需要在硬件优势之外,继续增加智能系统、数据和任务执行能力。
不过,行业距离大规模普及仍有一段路。
Counterpoint数据显示,2026年上半年,全球人形机器人出货量中,文娱商演与科研教育、数据采集相关场景合计仍占六成以上。同期,智能制造占比约13%,仓储物流占比约5%。
也就是说,全球机器人厂商虽然已经卖出数万台产品,但进入工业制造和物流环节的仍是少数。
工厂需要的是设备稳定工作、满足安全要求、减少停机,并在可接受的成本下完成任务。机器人在演示中成功一次,与在客户生产线上连续运行数月,是两种商业要求。
而技术竞争还会进一步改变产业链的利润分配。
当电机、减速器、传感器和整机制造逐步成熟,硬件成本有望随着规模扩大下降。具身智能模型、数据采集、任务软件、部署与维护服务,也可能形成新的收费环节。
谁掌握客户工作场景,谁就有机会积累更多任务数据,再利用这些数据改善机器人执行能力。硬件厂商因此需要向软件和服务延伸,具身智能企业也需要建立制造与交付能力。
在全球市场,特斯拉、Figure等企业正在探索人工智能与机器人本体的结合。中国厂商则利用制造、供应链及应用场景推进产品落地。不同企业最终要在同一个市场接受检验。
机器人能否降低客户的实际生产成本、能否重复完成任务、能否支撑稳定的商业收入,甚至逐渐取代舞台表演,也将成为客户采购宇树机器人的重要依据。
王兴兴必须要接受这场转变。
宇树已经证明中国企业能够以规模化制造和运动控制能力,将机器人产品送到全球市场。接下来,机器人需要从演唱会、实验室进入更多能够持续产生经济价值的工作岗位。
马斯克在美国寻找提高劳动生产率的路径,王兴兴在中国寻找机器人商业化的路径。两个人最终抢占的,都是机器人大规模商业化的能力。
10月19日的股价反弹,给宇树带来了一次重新获得资本市场关注的机会。但马斯克的影响力只能改变市场对产业未来的想象,不能替王兴兴完成技术迭代和商业交付。
这一次,王兴兴等来了马斯克。下一次,他还得等自己的机器人交出成绩单。