本文来自微信公众号: 知识自动化 ,作者:林雪萍,原文标题:《林雪萍 | 中国在全球的流浪工厂》
中国制造为何在全球四下迁移,成为全球化的流浪工厂?美国关税和法令是关键驱动力。中国的光伏组件工厂,当前正在埃塞俄比亚加班加点出货,抢在今年12月份美国232条款的关税启动之前,挤进美国市场。没有一个行业能比光伏,更容易看清楚美国全副武装到牙齿的贸易政策工具。沿着中国光伏工厂的迁移路线,可以经历一堂最为完整的美国贸易法律课。
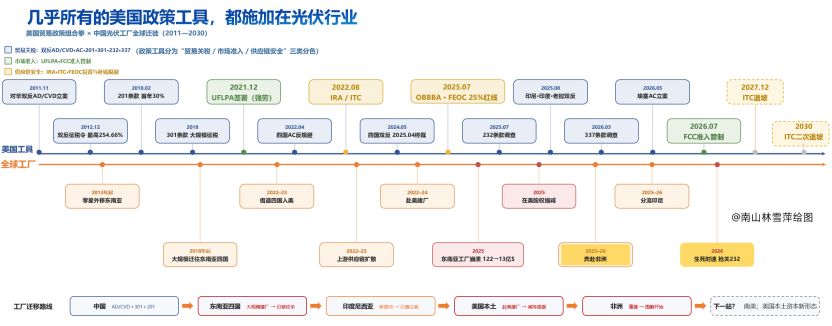
图:美国政策工具与中国光伏的全球工厂迁移
中国工厂的全球迁移路线,历时已经有15年。2011年11月,美国对光伏产业同时发起了反倾销AD和反补贴CVD调查,一年后的征税令使得双反税率高达254.66%。这个法令是整个中国光伏大山移动的前奏。然而最初只是轻微的晃动,没有人预见到两件事情接续发生。第一件是中国光伏产业排山倒海的大发展,第二件是不断叠加的贸易措施,推动了中国光伏工厂在全球寻找新的落脚点。
随着这些贸易调查与征税的实施,中国光伏产业开始少部分陆续向东南亚移动。这些零星的工厂,更多具有象征意义。然而,大山与地面的裂缝出现在2018年美国发起四波关税海浪的时候。中国对美出口商品中,约3700亿美元被加征关税,约占输美总额的三分之二。这些以产业政策和知识产权为名目的301条款,和以美国产业损害为由的201条款,叠加在光伏既有的贸易关税上,使得翅膀既硬的中国光伏产业开始大规模向东南亚移动。越南、马来西亚等四国是最为钟情之地。美国商务部显然注意到了这一点。真正的较量,在第三国开始。
美国在2022年发起了对东南亚四国的反规避调查AC。这并非一项孤立的新关税,而是追查此前对中国双反措施是否被规避。中国硅片和其他零部件在第三国完成生产后再次输美的电池与组件,是美国商务部审查的重点。发生在第三国的反规避调查,进一步推动中国光伏的上游供应链向海外延伸。
至此可以看出美国的一套组合拳。
2012年对中国的双反AD/CVD,大幅抬高了中国光伏直接出口美国的门槛。
2018年美国的关税,以201条款产业损害,和以301发起的政策挑战,从不同方向抬高进口成本,进一步推动中国光伏向东南亚布局。301是定向光速,抬高了中国光伏输出的成本。而201措施则是光线漫反射,覆盖多个来源地,使得第三国的产品,也无法避开进入美国的关税。
而AC反规避调查,则拿捏了中国组件厂的上游。依据2023年终裁,对于使用中国产硅片、在四国制成并输美的组件,特别是六种关键零部件,至少要有4种产自中国境外,组件才算在当地扎了根。这六种是银浆、铝边框、玻璃、背板、EVA胶膜和接线盒。这种压迫主动脉的方式,使得供应链开始四下扩散。支流血管反而变得粗壮。光伏的上游如铝边框、银浆和背板,陆续落地在东南亚。连光伏玻璃也开始移动,福莱特在越南北部的海防建有两座千吨级光伏玻璃窑炉。此阶段向外迁移的,主要是下游产品如电池、组件及部分配套环节。然而最上游的硅料硅片,以及加工装备制造,则依然留在中国。工厂的地址在变,产业能力的重心却未必同步移动。
就在201关税四年期满的时候,美国将这种关税再次延长四年。差不多同一时期,美国拿出了“强迫劳动法案UFLPA”的全新工具。它在2021年底签署,2022年6月生效。这是一部以生产过程中使用强迫劳动力为名的产品封杀令,货物一到美国港口就可能被暂扣,企业需要证明自己的产品没有违反UFLPA。这个取证漫长而复杂。2022年6月至10月,超过一千批光伏设备被扣在美国港口,几个月内几乎没有一批放行。即使光伏组件在海上漂流半年,也未必能够通过美国海关。
即使如此,这些都未能挡住中国光伏通过东南亚四国,浩浩荡荡进入美国市场。它带来了两个显而易见的结果:美国光伏产业的快速发展;东南亚四国光伏产业供应链的快速成熟。关税并没有减少中国与美国的光伏贸易,而贸易路线则变得更长。
美国决定打击第三国环节。2024年5月,美国商务部对东南亚四国的接近成熟的供应链,发起了反倾销和反补贴AD/CVD的双重调查。这是12年前,美国对中国所使用过的板子,现在落到了第三国。2025年4月终裁落地的时候,柬埔寨企业的反补贴税率和反倾销税率超过3500%。柬埔寨通过美国的贸易通道,被直接掐断。这些极高税率并不适用于所有企业,但足以显示新一轮贸易壁垒的强度。同时打压主动脉和支血管的的方式,表达了美国迫切希望切断中国光伏绕行去美国的“曲线通道”。至此,东南亚四国的工厂,基本已经崩溃。在越南北江,隆基的基地9条产线只剩下1条还在运转,数百名工人被裁。晶科在马来西亚槟城的工厂停了产。四国对美国的组件出口,从2023年的122亿美元,跌到2025年的13亿美元。
还有一部分产能,则搬去了印尼。横店东磁在印尼握有3GW电池产能,天合光能与印尼本地企业合建了1GW电池组件一体化工厂,隆基也启动了1.4GW的合资工厂。美国商务部随即跟上,2025年8月对印度、印尼、老挝三国发起新的双反调查。流浪的工厂走到哪里,调查的案卷就跟到哪里。
美国并非只有外部打压,也有内部吸引。它在2022年发布了《通胀削减法案IRA》,对符合条件的美国本土光伏制造提供45X制造业税收抵免,组件每瓦7美分,电池每瓦4美分。二者加起来的补贴,已经达到了国内实际卖出去的价格。在中国,1瓦的光伏组件只能卖到大约7毛钱,而美国则可以达到2.1元人民币甚至更高。而对于符合条件的光伏电站项目,企业还可以申请投资税收抵免ITC。这些是真金白银的政策激励。于是,就像是受到光芒吸引的飞鸟,中国光伏龙头的阿特斯、晶澳、天合、隆基和晶科,陆续在美国布局工厂。美国工厂效率非常低,生产成本很高。然而依靠政府补贴,企业依然可以很好地获得利润。这是任何一个商业玩家都无法拒绝、也不应拒绝的市场。中国光伏工厂,来到了它的终极之地:美国。
2025年特朗普上台,则继续改变这一个曲线的走向。7月的“大而美法案”(OBBBA),收紧了光伏项目的税收抵免期限。这使得光伏在美国的长期预期,被缩短。更重要的是,它对美国工厂的中国身份,进行了针对性的进攻。这个被称之为国外实体投资限制的FEOC法则,几乎为中国量身定做。当单一特定外国实体持股达到25%,就会导致无法获得美国的补贴。在这一政策环境下,中国企业纷纷调整在美资产与股权结构。晶科把佛州工厂75.1%的股权卖给了私募基金。天合光能把德州工厂卖给了美国公司,只留下17.4%的股份,同样隆基也大幅度减持俄亥俄合资工厂股份。政策一变再变,中国企业的工厂重资产变成了包袱。先卖掉工厂,留下少量股份,是唯一的选择。即使如此,相对于中国竞争激烈的惨烈市场,美国市场依然有利可图。
在中国、美国和东南亚四国之外,中国的流浪工厂开始了新的旅途。东南亚四国已经遭受双反征税,工厂已经失去意义。中国光伏企业决定奔赴非洲,在这里建立工厂,重新开始去往美国。
荒漠的沙漠上迅速有了工厂的气象。在埃塞俄比亚,当地起家的Origin Solar建起4.2GW电池厂,背后站着阿特斯的身影。在尼日利亚,中国企业签下了600MW组件整线的建设协议。在埃及,EliTe Solar的5GW工厂在2026年初投产。最值得玩味的是,零部件来自中国此前在东南亚已经形成的供应链。中国对非洲的组件出口,2025年前九个月增长了62%,2026年一季度又增长了119%。随着中国工厂的迁入,非洲在全球光伏版图中的分量冉冉上升。
美国自然不能忽视那些在非洲工厂快速生长的热带植物,围剿战再次开始。美国2025年7月以危害国家安全为由的232条款,对全球进口的多晶硅以及衍生的光伏产品进行调查。232条款最大的好处是,总统可以直接签发公告,而无需漫长的国会批准。2026年2月,运行了八年的201关税到期,而新的232条款则接班上岗。
这使得非洲光伏工厂都有一个紧迫的使命,要在2026年12月4日232措施生效之前,大量生产出光伏组件,以便快速通过美国海关。非洲工厂,正在生死时速的时刻。东南亚的剧情,在这里重新上演。率先建厂的埃塞俄比亚,吃到了第一张黄牌。2026年5月,八家美国制造商联名请愿,点名埃塞的工厂大量使用中国光伏部件。美国商务部则正式立案进行反规避AC调查。此前半年,美国从埃塞俄比亚的进口,从零涨到了2.77亿美元。如同几年前东南亚被舍弃的工厂,埃塞也将失去价值。这里的工厂必须加速生产,在反规避调查裁决之前,榨取车间最后的价值。而埃塞的命运,也许会很快降临到尼日利亚、肯尼亚那些非洲兄弟国家身上。它们的工厂,也会陆续失效。
中国光伏产业,下一个游动的落脚点会在哪里?关税易加难撤,工厂则得而复失。而中国的光伏工厂,已经做好随时移动的可能性。这些流浪工厂,不知道在哪那里可以长久扎根?
| 喜欢这篇文章?请关注,并分享为方便查看,可应用公众号置顶功能 |