
本文来自微信公众号: 环球零碳 ,编辑:小澜,作者:环球零碳研究中心,原文标题:《央企内部消化58亿储能大单!不带民企玩了?》
摘要:
国家电投既是储能系统服务的采购方,又通过旗下企业参与储能电芯供应。央企体系内部上下游串联起来的交易安排,意味着什么呢?
→这是《环球零碳》的第2170篇原创
当市场的储能系统价格低到“失真”,央企选择内部消化,把储能系统的买方、卖方和电芯供应渠道,都安排在了同一个集团体系内。
10月16日,国家电投体系内落地两笔储能相关协议:集团控股的上市公司中国电力,与国家电投签署《储能系统服务框架协议》;中国电力附属平台新源智储签署《电芯采购框架协议》,向国家电投、宁德时代合资成立的国宁科技采购储能电芯。两份协议有效期均至2028年底,三年合计上限57.92亿元。
表面上看,这只是两笔常见的央企关联交易。但仔细看交易结构,国家电投既是储能系统服务的采购方,又通过旗下企业参与储能电芯供应。
这种央企体系内部上下游串联起来的交易安排,究竟意味着什么呢?
01
央企担心供应商私下换设备配置
各环节都“内部消化”的这种趋势,其实是央企对外部市场储能系统低价竞争的一种“反抗”。
近三年储能系统价格跌去80%,招标价一天比一天低。根据中关村储能产业技术联盟的统计,今年9月,两小时储能系统中标均价为0.653元/Wh,环比下降4.1%;四小时储能系统中标均价为0.529元/Wh,环比下降7.4%。同期,储能EPC(含PC)中标规模达到50.7GWh,环比增长18.9%,创下年内单月新高。
10月14日,中核集团2026-2028年度磷酸铁锂储能系统集采中,甚至有企业价格已经报到0.5元/Wh以下。在这个价格里,电芯、BMS、PCS、温控、消防、箱体全都得装进去。任何一个环节的成本波动,都会直接吃掉利润。
然而,这不是个例。几乎近三分之一的系统集成商都在以低于成本的价格投标,中国储能企业的全球毛利率从2023年的25%被碾到2025年的不足5%。
产能越建越多,价格却越来越低,利润越摊越薄,储能"内卷式"竞争再次被国家点名。10月15日,工业和信息化部副部长熊继军表示,储能产业已经转向以实际运行产生效益为核心的新阶段,要统筹发展和安全,健全产能预警机制,把安全放在首位,坚决防范内卷式竞争。
价格战带来的问题,已经不只是企业赚不到钱,作为储能项目业主的央企也背上了风险。
一般在央国企项目里,已经备案的中标单价很难直接改动,因此,供应商会不会为了保住微薄利润,在交付环节压缩配置,成了央企最关心的问题。
据《经济观察报》采访的一位央企储能项目直言:现在我们最怕的不是供应商来谈付款,而是他嘴上说按合同交,实际交付时私下换了配置。
因此,他们已经开始把设备到货验收卡得更细。电芯要做抽检和溯源,其他设备要和投标文件逐项核对型号和技术,有些超低价的报价还要求供应商说明成本构成。如果对方无法说清电芯来源、采购价格和系统配置,最终也无法继续推进。
国家电投在这个节点上的选择,主要是想把定价权和设备质量都拿在自己手里,尽可能减少外部价格战对供应链和设备交付的冲击。
02
买卖都在集团内部,储能怎么定价?
不过,把供应链放在集团内部,并不是可以完全脱离市场价格。中国电力在公告中专门明确了定价原则。
在上游电芯采购环节,新源智储向国宁科技采购电芯,价格需要参考上海有色网公布的电池级碳酸锂现价、中关村储能产业技术联盟和集邦咨询的公开市场价格,以及向独立第三方采购同类电芯的价格。
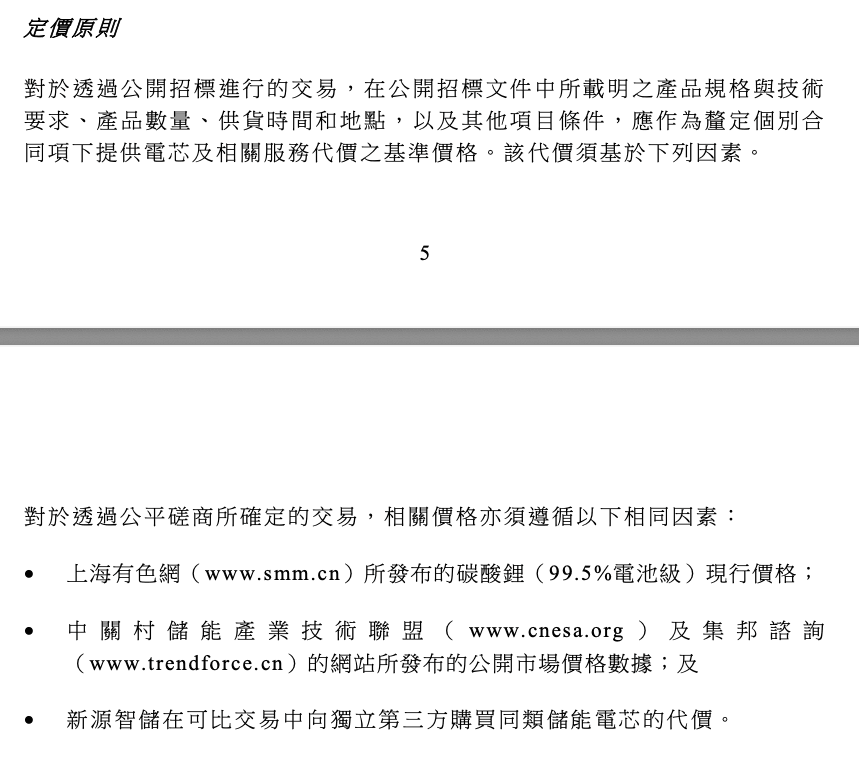
图说:采购电芯定价原则
来源:中国电力的《电芯采购框架协议》
而在下游储能系统销售环节,中国电力则需要参考中关村储能产业技术联盟和中国储能网所发布的近期同类储能项目的中标价格、向独立第三方提供同类产品及服务的价格,以及储能系统核心组件的采购成本。
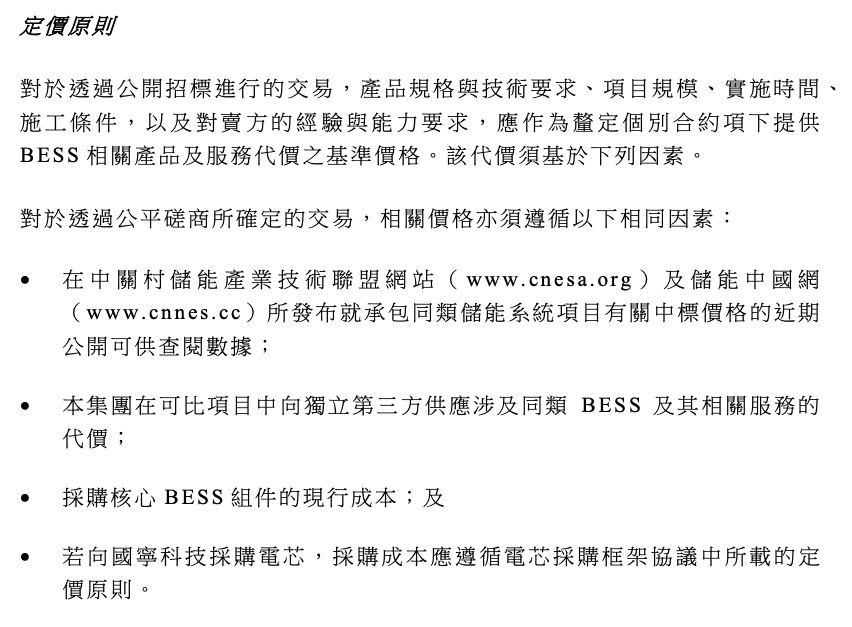
图说:采购储能系统定价原则
来源:中国电力的《储能系统服务框架协议》
也就是说,虽然买卖双方都在国家电投体系内,但交易价格仍然需要参考外部市场,并不是集团内部可以随意定价,但也从一定程度上避免了低价中标。
更值得关注的是,协议中还规定:对于部分通过公开招标获得的储能项目,如果招标文件指定国宁科技为电芯供应商,新源智储就必须向国宁科技采购电芯。
03
央企内部消化,民企还有机会吗?
当这种制度化的采购关系摆到台面上,也许正在给整个储能行业透露出一些新的变化。
首先,储能项目的竞争可能从价格比拼,延伸到供应链准入。
过去,民营储能系统集成商参与央企招标,主要比拼报价、设备性能和交付能力,电芯供应商通常也是企业成本控制的重要环节。
但中国电力的两份协议,对于参与竞争的民营企业而言,即便在系统集成层面中标,电芯这一核心成本项的供应路径已经被预先锁定,留给外部厂商的参与空间被结构性地收窄了。
这也表明公开招标并不一定代表整条供应链都可以自由竞争。对于电芯厂商而言,能否进入项目指定的供应链,可能比单纯报出更低价格更加重要。
其次,央企可能从采购方变成产业链组织者。
以前能源央企更多扮演储能设备采购方的角色,通过公开招标向市场购买产品和服务。而在这套模式中,国家电投的公司通过股权合作连接上下游,再通过框架协议建立长期业务合作关系。这使同一个央企体系内的公司同时参与了项目采购、系统集成和电芯供应等多个环节。
如果未来其他大型能源集团也开始采用类似模式,储能行业的竞争就可能不再局限于单个项目,而是逐渐延伸到整个产业链的竞争。
最后,民营储能企业可能面临进一步分化。
在这两份协议中,宁德时代作为民企,通过参股国宁科技,参与了央企内部的储能业务合作。这说明央企内部协同加强,并不代表所有民营企业都会失去机会,头部民企通过合资合作,反而会拥有另一种无可替代的竞争力。
但对于二三线民企来说,挑战变得更加严峻。一边要在外部公开市场上参与激烈的价格竞争,另一边拿到央企项目的难度再次提高。
因此,对于民企而言,未来储能行业的竞争,可能是要依靠技术、交付等能力进入大型能源集团的供应体系,找到自己不可替代的位置。
-------
[1]经济观察报:几个月前抢下的储能订单现在不香了
[2]预见能源:国家电投“内化”20亿储能交易,旗下上市平台中国电力承接!央企资本运作转向功能优先
[3]储能之音:国电投58亿“体内闭环”框采:储能采购的央企模式正在成型
[4]中关村储能产业技术联盟:储能系统中标环比降62.4%,EPC中标创年内新高!9月储能招中标市场发生了什么?
[5]华夏储能:国电投58亿框采结果震动行业,民企连上牌桌的资格都没了?