本文来自微信公众号: 明亮公司 ,作者:主编24小时在线,原文标题:《腾讯、阿里、恒科回调:市场开始按回报给AI投入定价|资金叙事03》
10月22日,恒生科技指数跌5.03%,收于3793.93点。指数成交额725.99亿港元,较前一交易日的465.60亿港元增加55.9%,为10月以来单日最高。
腾讯控股(0700.HK)跌2.89%,收于382.40港元;阿里巴巴(09988.HK)跌6.12%,收于97.35港元、跌破100港元。
就在两天前,恒科还在4000点上方。从2025年10月2日盘中高点6715.46点算起,恒科已回撤43.5%。今年年初以来,恒科跌31.2%,腾讯跌35.4%,阿里跌31.2%。
资金面来看,8月,阿里巴巴配售新股,筹资约800亿港元,投入AI能力和基础设施。腾讯10月公布新一轮美元及人民币债券发行——两家公司都在扩大AI投入,然而,市场已开始“追问”,之前的投入如何更快转化成现金流和利润。
宏观层面,美国10年期国债收益率仍在5%以上,考虑到今年以来香港IPO融资规模也明显增加。利率、企业支出和股票供给,正在一起改变买方愿意支付的价格。
腾讯和阿里的股价调整,反映市场开始重新计算AI投入的回报。过去,增加算力和模型投入就能支撑增长预期;现在,投资者更关心新增投入能带来多少收入、利润和每股现金回报。恒生科技指数同步下跌,这场回报检验已从两家公司扩展到整个板块。
事实:腾讯、阿里、恒科的估值回调
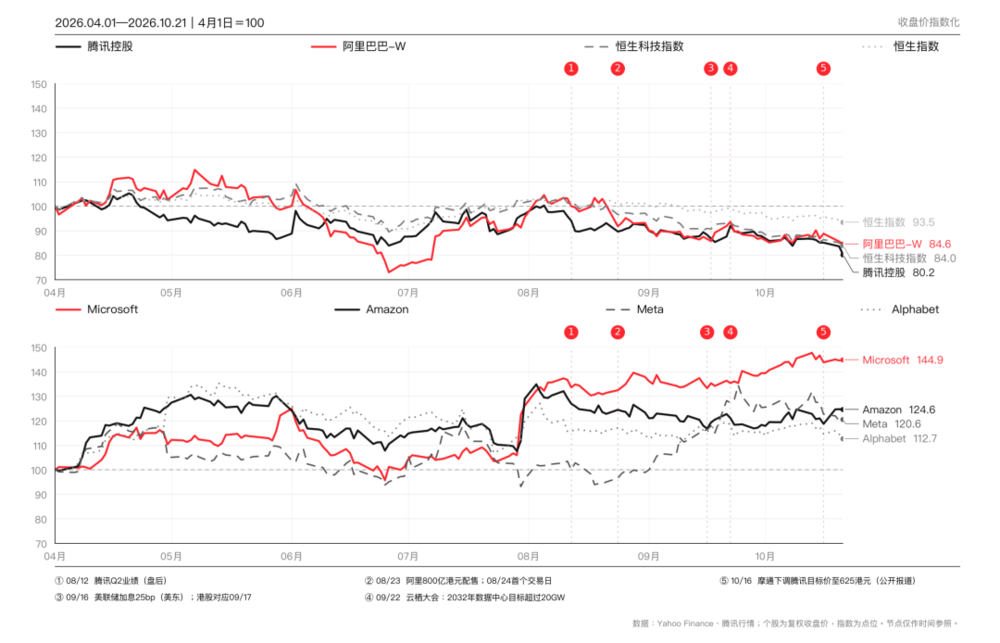
以4月1日为起点,按前复权价格计算,至10月22日收盘,腾讯下跌22.2%,阿里下跌20.0%,恒生科技指数下跌20.2%,恒生指数下跌9.3%。
恒科比恒指多跌约10.9个百分点。相比大盘,科技股承受了更大的价格调整。
腾讯和阿里是港股互联网资产的两项核心配置,持有恒科的资金,也通过指数持有一组电商、软件、硬件、半导体和汽车公司。两家公司股价下跌直接拖累指数。消费需求、其他成分股的盈利预期,以及资金从科技板块转向其他资产,进一步影响恒科表现。
近期几个交易节点,能看出共同压力与公司差异。
8月阿里宣布配售后的首个交易日,阿里跌8.5%,恒科跌3.6%,阿里多跌约4.9个百分点。
9月,美联储宣布加息后,港股在首个反应日下跌,接下来几个交易日却反弹。
10月15日之后,两家公司及恒科再次走弱。几次波动共同指向一个变化:资金成本、经营回报和市场新股的募资,正被放进同一叙事体系来计算估值,分别对应着宏观、AI叙事和市场环境等几个方面。
叙事:全球AI仍在增长,市场开始计算增长的成本
这种重估与传统的互联网业务也有着重要的联系。简单来看,腾讯的游戏、广告、支付仍能产生利润,阿里的电商和云业务也有明确收入。两家公司都拥有用户、场景和现金流,作为大厂,也是中国AI资本开支的主要承担者。
而问题在于,市场开始关心,其主业创造的现金,能否同时支持竞争、回购分红和不断增加的AI支出。
全球模型公司的收入变化,为这一轮讨论提供了参照。此前「明亮公司」提及,Anthropic投资者日信息,公司今年第一至第三季度收入分别约为47亿、116亿和168亿美元。第二季度环比增长约147%,第三季度环比增长约45%,”收入继续上升,环比增速却明显下降“。
增速放缓,改变了市场对未来的计算逻辑。此前,投资者可以按连续高速增长推算几年后的收入;如今,算力、研发和销售开支必须一起进入估值,模型公司每增加一笔收入,最终能留下多少现金,正成为市场更关心的问题。
再看已经上市的美国”大厂“,其股价给出的答案并不一致。
以4月1日为基点,至10月21日美股收盘,Alphabet、Amazon、Microsoft和Meta分别上涨约12.7%、24.6%、45.0%和20.6%。它们也在增加AI资本开支,却没有与恒科同步下行。
以微软为例,最近一个财季收入同比增长18%,Azure收入增长43%;投资者同时能看到云业务收入扩张。这些涨幅说明,市场仍愿意为已兑现的业务增长付费。对云厂商而言,订单进入收入、收入形成利润、利润回到现金,才能消化持续增加的投入。资本开支越大,这条链条越重要。若云收入继续增长,利润却被折旧和推理成本吞噬,今天的股价表现也可能改变。
对比之下,腾讯二季度收入同比增长11%,经调整经营利润增长9%,资本开支约528亿元,同比增长176%。若剔除新AI产品,经调整经营利润同比增长19%,利润率为42%;把这些产品计入后,利润率约37%。原有业务的盈利能力在改善,新产品投入也在消耗部分利润。
然而,腾讯二季度自由现金流为负138亿元,其中包含算力采购预付款;公司称剔除相关预付款后为正376亿元。预付款先影响现金,设备折旧会在以后继续影响利润。
而从阿里来看,核心主营业务的基本面数据也并不差。截至2026年6月30日止的季度业绩显示,其AI云与算力服务分部收入人民币484.37亿元,同比增长45%,经调整EBITA为56.28亿元,不过,AI实验室与应用分部经调整EBITA亏损138.61亿元。集团经调整EBITA为273.29亿元,同比下降30%。云业务已形成收入和利润,模型与应用仍在消耗利润。阿里需要让云业务增长带动集团回报。
全球AI叙事的变化传到港股,腾讯与阿里各有一张需要“兑现”的账单,这是目前和资金开始“转向“的一个核心动因。模型能力、算力规模仍然重要,财务兑现开始决定它们能获得多少溢价。
换言之,腾讯、阿里两家公司,乃至所有之前高资本开支和运营开支投入的港股公司,都得努力向市场证明,未来这些投入如何能更快地转换为利润和现金流。
资金:新股、配售和南向资金的选择
资金层面,港股也面临新的变化。
阿里8月宣布配售约7.1亿股,每股112.70港元,筹资约800亿港元,净所得款项拟投向全栈AI能力与基础设施。公司拿到了长期投资所需的资金,原有股东的每股权益也被摊薄。配售首日阿里跑输恒科,可能也说明,市场把融资代价纳入了定价。
腾讯10月公布18亿美元及260亿元人民币票据的发行定价,所得款项用于一般企业用途。两家公司的融资形式不同,指向同一个问题——AI投入需要资金,投入后的回报要覆盖资本成本。
此外,港股市场还有更多新股等待“承接”。毕马威数据显示,今年前三季度香港市场完成116宗上市,集资超过3880亿港元,金额较上年同期增长逾一倍。新股发行和老股配售提高了可投资股票的供给,也在争夺机构的配置额度。
南向资金的短期交易显示了承接力度的变化。据AlphaEngine、美银销售交易台数据,10月21日南向资金净卖出腾讯约2.17亿美元,为其当日最大卖盘。同期港交所数据显示,港股通10月20日、21日分别净卖出17.23亿元、44.35亿元,为连续第六个交易日净卖出。
对恒科来说,资金压力还包括板块的配置变化。基金降低科技仓位,卖出的往往是一篮子股票;指数基金的申赎也会影响多只成分股。腾讯、阿里自身的融资与盈利预期,因而可能与整个板块的资金变化叠加。后续发行节奏、基金申赎和企业回购,将影响板块能否得到新的承接。
宏观:高利率抬高回报要求
今年9月,美联储将政策利率上调25个基点,至3.75%-4.00%。美元债券收益率处在高位,股票就需要提供更高的预期回报。10月21日,美国10年期国债收益率为5.13%。AI基础设施先花钱,模型及应用的收入以后兑现;回收期越长,估值对利率越敏感。
港元与美元挂钩,香港资产难以脱离美元利率环境。9月16日美联储宣布加息后,港股在17日开始反应。随后五个交易日,腾讯、阿里和恒科分别上涨约1.8%、3.4%和1.2%。市场短暂反弹,高利率对未来现金回报的要求仍然存在。
中美科技股的分化还来自企业经营。美股云巨头面对同样的美元利率,仍因业务增长获得上涨。恒科的调整叠加了中国互联网公司的盈利预期与融资需求。
总结来看,市场已经开始按回报给AI投入定价,但切换尚未完成。腾讯和阿里的现有业务仍能创造利润,AI也有增长空间。此前,增加算力和模型投入足以提高增长预期;现在,投入要逐步转化为收入、利润和现金。
两家公司的答案会不同。腾讯需要让AI产品的收入跟上资本开支,阿里需要让云业务利润覆盖模型与应用投入。融资之后,每股回报能否改善,同样影响估值。
恒生科技指数的调整,反映这一要求已扩展到整个板块。接下来的财报将决定市场愿意为AI增长支付多少溢价。