本文来自微信公众号: 酒店圈儿 ,作者:winwin
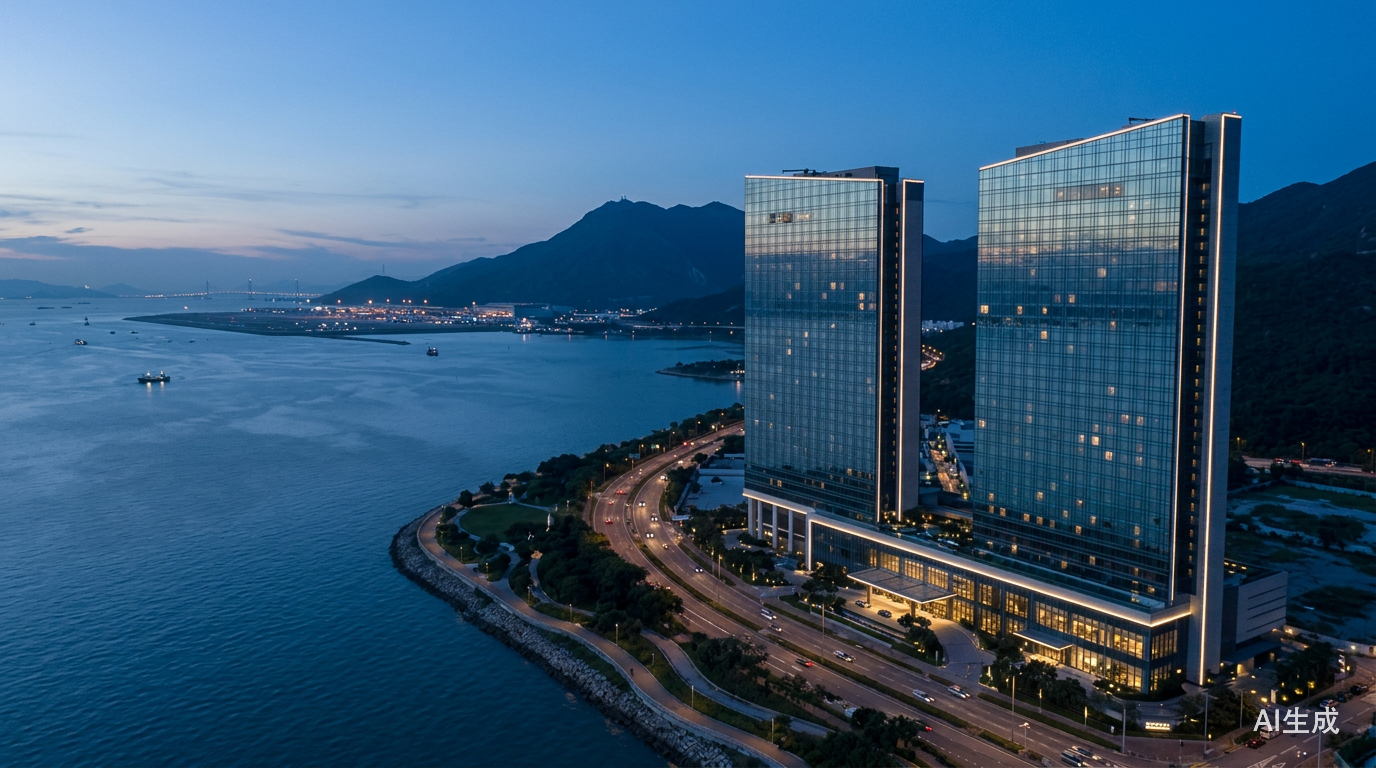
10月20日,世茂集团间接全资附属公司铭阳有限公司(已委任接管人及管理人)与Oceanfront Hong Kong Limited订立两份互为条件的买卖协议,以27亿港元出售香港东涌世茂喜来登酒店及福朋喜来登酒店及酒店业务,交易预计2026年底前完成。
相比2023年不低于60亿港元的最初叫价,成交价缩水过半。这不是一次主动的资产优化,而是债权人接管后的强制变现:出售所得净额将由接管人用于偿还2020年7月的银团贷款,构成世茂境外重组的“境外触发事件”。
一宗缩水过半的“银主盘”■
卖方铭阳是世茂的间接全资附属公司,因拖欠以汇丰为首的银团贷款,2026年6月24日世茂对外公告相关物业已被委任接管人,并启动正式出售程序。招标6月启动、8月31日截止,公告称“竞争过程非常激烈”;10月20日签约,总代价27亿港元,预计2026年底前完成交割。
时间回到2023年,当时世茂对于这处资产首次放售时叫价不低于60亿港元,其后一度下调至约45亿港元;最终成交价27亿港元,较最初叫价缩水约55%。
“竞争激烈”和“价格腰斩”同时出现,原因是“银主盘”的规则本来如此:接管人的目标是尽快变现、清偿债务,不是等一个业主满意的价格。定价权从开发商转到债权人手里,这正是这单交易区别于正常酒店买卖的地方。
世茂的酒店棋局:
旗舰资产变成化债筹码■
东涌这两家酒店对世茂也有着特殊意义。两家酒店于2020年12月、2021年初相继开业,共设1219间客房,是世茂旗下最大的单体酒店及酒店群,被称为“香港第二大酒店”,是世茂在香港酒店业务的“门面”。
回看世茂的酒店版图:2009年成立世茂酒店及度假村;2017年与喜达屋资本合资成立世茂喜达酒店集团,孵化御榕、茂御、茂御居、世御、凡象、睿选尚品、睿选7个自有品牌;2019年推出面向千禧一代的凡象品牌,并签约巴厘岛、马六甲等海外项目。出险之前,这是内地房企做酒店品牌的代表性样本之一。
但可惜的是,旗舰资产救不了债务。本次出售所得净额,由接管人用于部分偿还2020年7月27日的银团贷款,构成境外重组方案中的“境外触发事件”。也就是说,这笔钱不会回流世茂,而是直接用于偿还项目贷款,世茂自己的流动性压力依旧很大:截至2026年6月末,世茂借贷总额1761.43亿元,未来十二个月内到期债务约1114亿元,手头现金及银行结余约108亿元,扣除受限制与预售监管资金后,自由现金寥寥。
另一面,重资产收缩的同时,世茂的酒店业务正在从“拥有资产”转向“输出品牌”,但能不能撑起下一个阶段,还要看境外债务重组的走向。
香港酒店迎“出售潮”■
近一年,香港酒店资产明显进入密集换手期,卖家背景各异,其中包括:
2026年5月,新世界发展传出就香港君悦、万丽海景、尖沙咀凯悦三家酒店50%股权进行整体磋商,总估值约156亿港元;9月又有消息称,尖沙咀凯悦酒店50%股权正与新加坡华业集团(UOL)洽谈,整体估值约30亿港元,持有另一半的阿布扎比投资局也在同步商谈。
2026年4月30日,富豪产业信托:完成出售富豪东方酒店,双方协定物业价值约15.18亿港元,最终代理支付款项13.66亿港元。
据2026年9月市场消息,凯德投资拟以23亿港元收购中上环宜必思酒店(550间客房),改造为学生公寓,交由旗下雅诗阁雅寓运营,倘若成功落地,将成为凯德2014年以来在香港的首笔重大交易。
尤其值得关注的是,越来越多的资本开始把酒店作为学生公寓等长租产品的改造标的。
2026年以来,华润隆地、中原投资、京东等机构相继收购香港酒店物业,计划改造为学生住宿。华润隆地以约9.53亿港元购入荃湾悦品酒店;京东在7月连续收购两处酒店物业,涉及约10.3亿港元。
据媒体对公开交易的不完全统计,2026年以来,香港酒店及商厦改造学生公寓的相关收购规模已超过80亿港元。其中第一太平戴维斯的统计口径显示,今年上半年香港单宗超过5000万港元的非住宅物业投资总额达到223亿港元,当中酒店类资产占21.6%。
这些交易都在改变酒店资产的定价逻辑,也意味着,酒店在存量物业交易市场上,开始与其他住宿产品直接比较投资回报。

再优质的现金奶牛,一旦背上债务压力,在债权人眼中也只是一件抵押物。它可以拿来化债,可以改变用途,也可以成为基金的收购标的。
交易的共同点,往往不是酒店经营出了问题,而是持有者的处境先一步变了。而买家的逻辑则始终如一:折价够深、位置够硬、改用途有空间,这道账算得过来,便值得出手。
香港酒店这波出售潮,
是抄底机会还是价值重估?
欢迎评论区说说你的看法