
本文来自微信公众号: 人神共奋 ,作者:思想钢印
1/4
为什么买?
下面这张图是2020年以来,央行每月购金与国际金价的关系图:
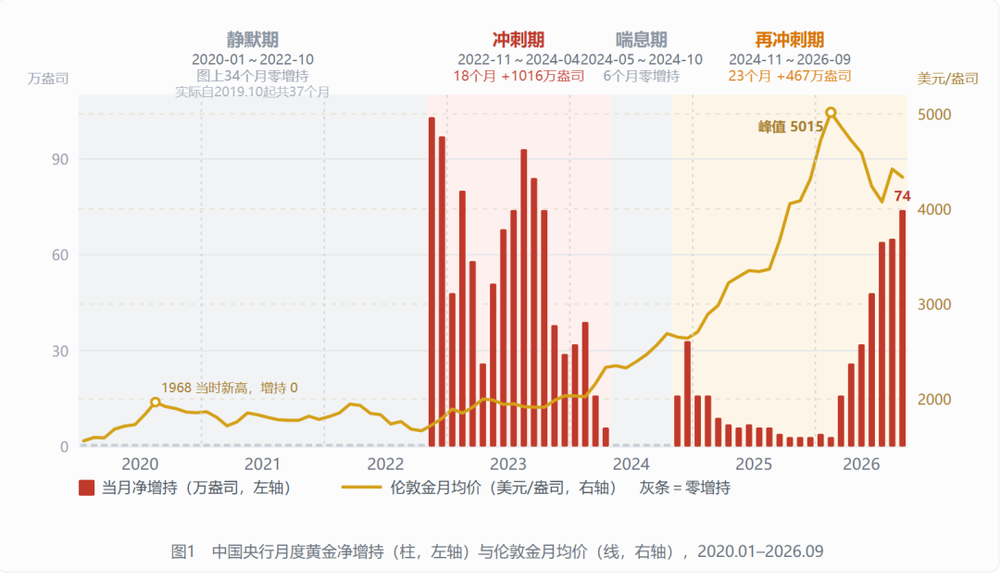
很明确的结论是,虽然金价从技术结构上看,像是长线见顶的趋势,但考虑到中国央行独特的购金模式,这个空头结构很可能不成立。只是黄金未来长期牛市中的一次调整。
本文就来梳理一下央行这一轮持续购金的底层逻辑,以及由此来的购买模式的变化。
2022年11月,是央行这一轮购金的起点,之前2020年金价冲到1968美元的历史新高,没有买,2021年金价回落到1718美元,也没有买,之后再上涨,还是没有买,直到2022年11月。
2022年发生了什么呢?俄乌战争后,西方冻结俄外储是一个标志性的事件,就是美元第一次大规模“武器化",给中国政府提醒了一个潜在的巨大风险:
以重启购金前的最后一个月末,即2022年10月底为准,中国持有的美国国债约占外汇储备的28.8%,一旦两国未来发生冲突,这28.8%的储备资产,很可能被美国冻结。
再看当时的黄金储备,占中国官方公布的国际储备的比例,仅为3.2%—3.5%,在全球主要黄金持有国中属于偏低水平。当年最高的葡萄牙高达69%,提前两年准备的俄罗斯才22%,同为发展中国家的印度也有8.4%。提升黄金储备,可谓刻不容缓。
这不只是中国央行的选择,2022年全球央行购金1082吨,为1967年以来最快,只不过后面几年,只有中国央行一直在坚持。
所以增持黄金储备是一个国家级金融安全战略,而且空间巨大,只有理解了这个定性,才能理解央行购金行为背后的长期逻辑,可以快,可以慢,但在达到目标之前,不可能停下来。
当然,战略归战略,战术归战术,央行到底是怎么增持黄金的呢?
2/4
为什么暂停?
2022年10月金价跌到这一波下跌的最低点1667美元,由于美国疯狂加息,黄金成为各大投行一致看空的资产,黄金ETF持续流出。
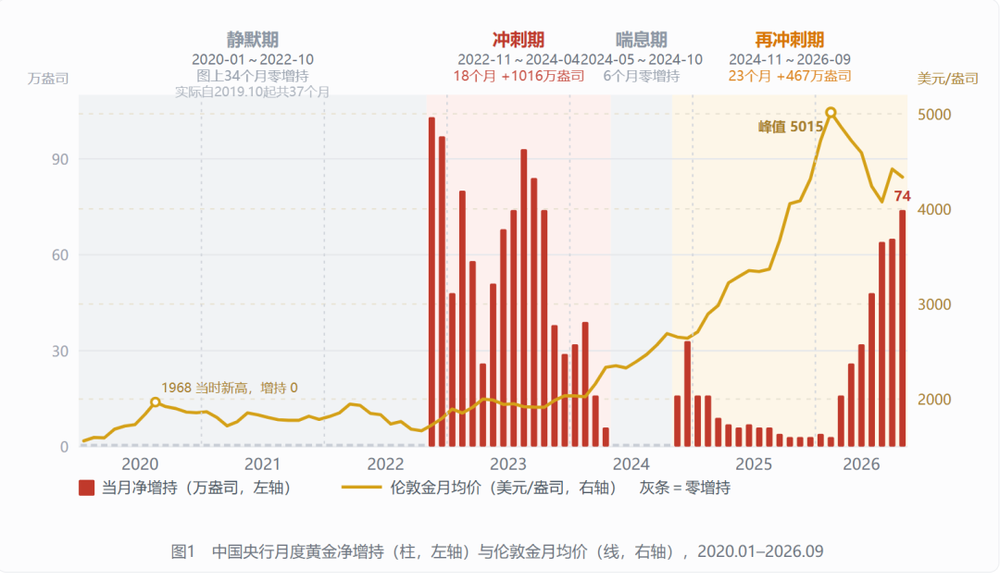
而央行正是从11月开始,重启增持计划,两个月分别买了103万和97万盎司,到目前为止,这是增持量最高的两个月。此后18个月累计增持1016万盎司(约316吨),规模仅次于土耳其、居全球第二。
再加上2023年10月,中央金融工作会议提出"稳慎扎实推进人民币国际化",而黄金作为"全球广泛接受的最终支付手段",其储备功能被明确绑定到主权货币信用上。
要知道,美元霸权有个前提,美国持有了全球约五分之一的官方黄金储备。能否持有足够的黄金,是货币影响力的保证,而黄金这个东西只能慢慢买,持续买,买得太猛,就会暴涨,推升买入成本。
果然,随着中国央行的入场,黄金开启了一轮大牛市,从见底1618,到2024年4月涨到了2448,一年半时间涨幅51.3%。
也许是意识到自己的增持对金价的影响,也许之前更多是试探性的买入,从2024年5月开始,央行忽然停止增持黄金,这一停就是6个月。
市场当时的解释高度一致:金价处于历史高位,短期波动与回调概率上升,暂停配置有助于控制成本。
因为央行之前的购金模式一直是逢低买入,2019年10月也曾暂停增持,当时金价连续数月大涨,2019年9月同比涨幅达26.1%。历史上,每当金价涨到央行不舒服的位置,它就停;跌回舒服区间,它才回来。
这五个月,一开始黄金果然停止了上涨,但到了7月又重新上涨,并再创新高。
央行“踏空”了,怎么办呢?
3/4
怎么又买了?
此时,黄金上涨的逻辑此时已切换到全球去美元化和降息预期的共振周期,央行的增持打开了上涨的闸门,却不可能因为停止增持而停下来。
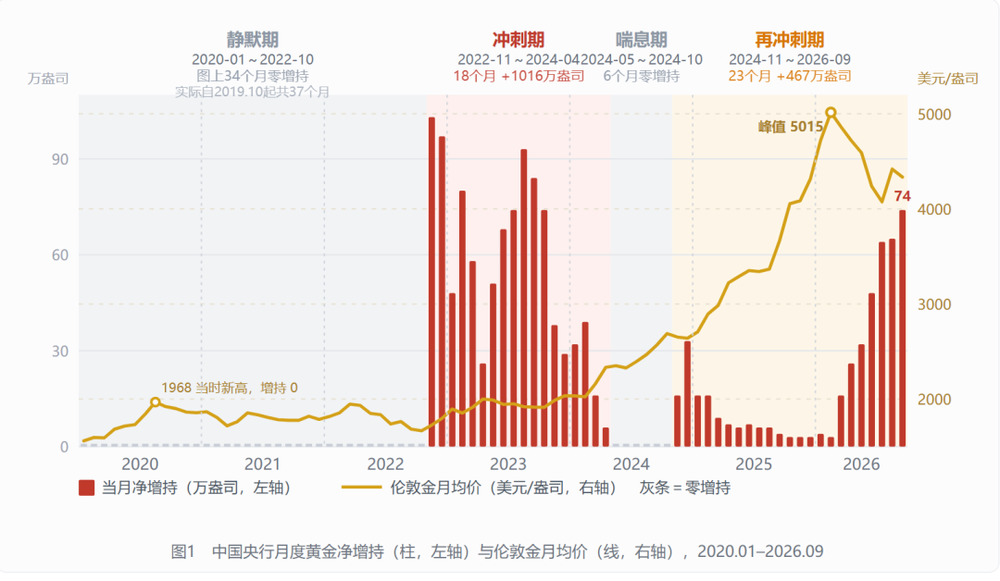
加上特朗普赢得大选,关税战不可避免,中国央行意识到之前买买停停的策略可能永远无法买到足够的量,于是重启增持,并对策略做了一些修正,第一个月只买了16万盎司,一直到2026年2月,大部分月份都是个位数,更像是象征性的刷存在感,“我还在买”。
原因很简单,这一年多,黄金出现了两波加速上涨,累计上涨120%,其中2025年就有53次刷新历史纪录。
到了2026年2月,金价见顶5626美元,金价开始了一轮大级别的回落,年内最大下跌29%。央行终于等到了机会,增持量也逐月放大,16→26→32→48→64→65,到9月的74万盎司,已经恢复到近4年多的第六高。
量化分析显示,央行2024年11月以来这一轮增持,剔除静默期后,月度增持量与金价环比涨跌相关系数为-0.45,是非常强劲的负相关,而增持量与金价绝对水平的相关系数为+0.07,几乎不相关。
这意味着央行是典型的逆向增持者,单月增持量对涨跌很敏感,但对金价不敏感,一直买买买。
那反过来,央行的这种购金模式,对金价的影响到底有多少?体现在什么地方呢?
4/4
影响了什么?
黄金占我国外汇储备的比例,从2022年1月的约3.2%升至2026年9月的约9.9%。看起来翻了两倍多,但这里有一个反直觉的原因,涨幅的归因中,只有17%源于储备量占比的增长,其余83%是金价上涨本身贡献的。
这里也验证了前面说的,黄金占总储备的比例仍然偏低,远远没有达到安全的地步,央行控制节奏,只是不希望黄金涨得太快,不希望其增持行为被国际炒家利用。
很多人认为,黄金每天交易量3000吨,央行一年才买了不到1000吨,怎么可能影响交易价格。
这个想法是混淆了交易与需求,黄金需求是长期持有,黄金交易是有买有卖,后者只影响短线波动,前者改变了长期供需结构。央行作为只买不卖的“吞金兽”,占全球黄金需求超过20%,加剧了全球黄金长期供给不足。
更重要的是它是越跌越买,而且加倍买的模式。
按当前金价,每增持100万盎司(约31吨),仅提升占比约0.1个百分点——要把占比提到22%(相当于战前的水平),考虑到外汇储备每年增长,按当前节奏还需要20年,太慢了。未来占比提升的大部分因素,仍然由金价上涨来提供,才有可能将这个时间缩短到5年左右,让中国外汇储备在2030年前获得足够的安全边际,并支撑人民币国际化。
相比之下,2026年8月底美债占外汇储备约17.2%,是黄金的两倍,还是比较多,不够安全。
这决定了央行的这种购金行为未来将长期持续,虽然不决定短期涨跌,却能不断提供底部支撑,再加上未来的增持空间巨大,是金价未来五年长线走牛的最大支持。
所以,“金价还会不会跌”这个问题的答案,取决于你是否站在央行这边。