本文来自微信公众号: 具身商业前哨 ,作者:温特斯
“水下算的是一整套系统的价格,而不是一个人的人工替代价格。”
这是卫澜深海创始人张大禹在今年10月接受采访时说的一句话。它几乎解释了这条冷门赛道为什么突然有了订单,也解释了资本为什么跟着涌入。
10月22日,2026中国海洋经济博览会在深圳开幕,船体清洗、河道保洁、海底管缆和深海勘探机器人集中亮相。
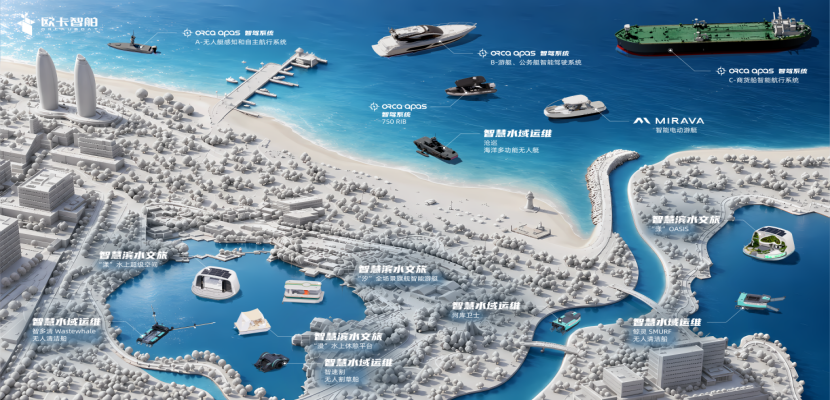
(欧卡智舶海面具身产业图谱)
展馆外,钱已先一步下水:6月,世航智能完成超10亿元A轮系列融资;8月,深海智人完成超5亿元A轮;9月,欧卡智舶完成C轮融资,年内累计融资近3亿元;10月,卫澜深海披露9个月完成5轮融资。
比融资更能说明需求的,是订单。
据世航智能方面披露,公司年内订单金额已超过10亿元;深海智人在南美和东南亚签下8台工作级ROV,合同总额3亿元;欧卡智舶及子公司连续中标两个水域保洁项目,合计约2717万元。三组数字分别落在船体清洗、深海海工和水域环卫,说明需求不是在一个场景里偶然冒头。
和人形机器人在家庭里叠衣服、在工厂里搬箱子相比,海洋机器人有一笔更容易成立的经济账:它不必先学会所有工作,只要稳定完成清洗、巡检、埋缆中的一项,就可能替代一艘专业船、数十名保障人员和一次昂贵的出海窗口。
在这一轮具身智能热潮中,机器人入海,不是靠“通用智能”率先商业化,而是靠一个狭窄能力,替代一整套极其昂贵的作业系统。
但这只解释了客户为什么愿意买。机器人公司能否把订单变成收入、项目变成标准产品、数据变成跨客户复用的资产,仍只算到一半。
1.
海水把“替代一个人”,变成了“替代一套系统”
到了水下,机器人的对照项不是潜水员一天的工资,而是支持船、耐压舱、潜水钟和数十人的保障团队。深度超过120米后,饱和潜水报价可超过100万元/天,客户支付的还有船期、天气窗口、停工损失和事故风险。
因此,水下机器人的价值单位不是少雇几个人,而是少用多少船日、减少多少次人员下水、避免多少停产损失。
数据显示,传统人工清洗一艘大型货轮需要十几天,机器人可压缩至约10小时。今年7月,山东港口物流集团旗下鲁检科技首次用机器人完成“惠中5号”轮水下清洗。
作为使用方,它将价值概括为“安全系数高、施工效率快、运维成本低”。对船东而言,清洗费只是明账,减少坞期、提前复航和降低油耗才是大头。
这也是朱啸虎近期看好水下机器人的原因。他在9月接受采访时以洗船机器人为例:它很难被岸上的人看见,却能直接创造商业价值;洗船、海上光伏清洗和港口清淤之间的泛化,也比进入家庭容易。
不过,水下机器人不天然等于具身智能。传统ROV已经工作几十年,很多仍依赖脐带缆、母船和操作员实时遥控。它替人下了水,却未必减少船和人的配置。只有自主能力能够减少人工介入、缩短船期,智能才从技术参数变成财务科目。
沿着这条线看,深海智人、卫澜深海和欧卡智舶,恰好对应同一场商业化考试的三道关:卖出装备、完成任务、复制平台。
2.
深海智人:先证明高价装备可以成交
深海智人走在最靠近传统海工装备的一端。它首先要解决的,不是模型有多通用,而是一套数十吨级设备能不能进入全球油气、海缆和海洋工程客户的采购体系。
今年10月,公司在南美和东南亚新签8台“奇点号”工作级ROV,合同总额3亿元,计划于2026年至2027年交付。8月完成的超5亿元A轮融资,同时吸引了市场化机构、央企资本和能源产业资本。其中,以道达尔能源为基石投资人的凯辉智慧能源基金也出现在股东名单里。
三类资本形成了一个交集:国产工作级ROV有机会进入过去由海外厂商占据的工程体系。
今年,深海智人向国内央企交付全国产商用深海机器人并完成1200米海试。5月发布的SEAgent 1.0和DeepMatrix计划,分别指向人机共决策与海底常驻集群,但目前写进合同的,主要还是ROV整机及工程交付,智能化仍属于下一阶段。
深海智人证明了第一件事:足够昂贵、足够刚需的国产装备可以卖出去。它尚未完全回答的是,设备交给客户以后,真实任务数据归谁,产品如何继续迭代,不同客户的作业经验又怎样沉淀到同一套系统里。
于是,第二种做法出现了:先不急着卖机器人,先替客户把任务做完。
3.
卫澜深海:先交付任务结果,再输出机器人
卫澜深海更值得关注的,是它设计的商业化顺序:先做示范项目,再卖标准化服务,最后输出整机。
大型油气、风电客户不会凭一次演示把海底设施交给初创公司。直接卖设备,客户要承担失败风险;先卖服务,客户只需验收巡检或清洗结果,公司也能进入真实流程,获得任务数据和验收标准。
卫澜深海把这套思路放进“超级蛙人号”:通用平台负责投送、感知和作业,模块化载荷对应清洗、检测等任务。
智能不再是给ROV接入聊天模型,而是在通信受限时识别目标、规划动作、处理异常,最后把结果交给客户验收。
但如果换一个客户就要重新采集数据、修改工具和调整模型,卫澜仍是一家高端工程公司。
判断这条路线能否成立,要看第二个客户能否受益于第一个项目:平台保留多少,模块要改多少,调试和验收能否更快。
这回答了任务如何完成,却没有回答能力如何放大。欧卡智舶提供了一个更靠近规模化的样本。
4.
欧卡智舶:从一条船走向一套平台
欧卡智舶与前两家公司不在完全相同的环境。深海智人和卫澜深海面对深水、高压和通信受限,欧卡的主战场是水面。正因为回收、通信和补能相对容易,海面更适合先验证一件事:同一套智能能不能装进更多船。
据公司披露,目前,欧卡智舶的水面机器人和无人船已覆盖全球10余个国家、75个城市,累计交付超过千艘,无人航行里程超过200万公里。
欧卡没有停在无人清洁船,而是用智驾系统APAS向商货船、公务艇和无人作业艇延伸;10月,其孵化的智能电动游艇品牌MIRAVA又完成近5000万元天使轮融资。
如果一定要找一个类比,它更像在做“海洋特斯拉”:船型不同,尽量共用同一套“大脑”,收入边界随之从设备扩展到作业与运营。
9月,欧卡及子公司中标苏州、广州两个水域保洁项目,合计约2717万元,其中苏州项目已有两年常态化运营基础。这说明产品不只完成了演示,也开始进入持续服务。
欧卡智舶已经把行业从“一台设备能不能工作”,推进到“一套智能能不能进入更多船型、形成持续运营”。这也是它最有代表性的地方:硬件规模化、系统跨船型、服务持续化,让后半本账第一次有了较清晰的写法。
但要把一个领先样本变成一门成熟生意,整个行业还要补上三页:数据、利润和人才。
5.
为什么仍然只有半本账?
第一,水下最稀缺的不是模型,而是数据。
大语言模型可以从互联网获得海量文本和图像,人形机器人至少还能借助互联网视频、仿真环境和真机示教扩大数据规模;水下却没有与之相当的公共数据池。
张大禹曾直言:“水下数据稀缺,积累的过程很重要。”没有足够多、足够真实的水下经验,机器人就只能更多依赖人工遥控。
今年10月,大连海事大学等机构发布包含RGB图像、声呐、激光点云和磁测量的UPED数据集,说明这个领域仍在补公开、多模态、可复用的数据底座。
因此,卫澜用仿真器和真实业务建立数据管线,世航强调从商业作业中训练模型,欧卡智舶则披露已沉淀5000万级样本和1000TB以上数据。
路径不同,争夺的却是同一种资源:谁能让一次下水产生的数据进入下一轮训练和作业,谁才可能把遥控设备变成能够自主判断的机器人,并在下一次交付中少花时间、少用人。
第二,订单已经出现,稳定收入和利润还没有被证明。
深海智人的3亿元合同、欧卡智舶的两个水域服务项目,都说明客户预算真实存在。但订单之后还有生产、海试、交付、验收和回款。整机卖得贵,可能意味着收入高,也可能意味着交付周期长、营运资金占用大;服务合同可持续,也可能需要更多人员、船只和现场组织。
中国尚无一家以海洋机器人为核心业务的上市公司,能够提供连续多年的收入、毛利和现金流记录。冲刺科创板的深之蓝仍处于问询阶段,且尚未盈利。
据Nauticus Robotics发布的2026年第二季度财报,公司当季收入90万美元、净亏损1110万美元,期末现金及受限现金约200万美元。需求明确,不代表现金流天然稳定。
比订单额更值得观察的,是每台设备的合格作业量、人工介入频率、故障成本、回款周期,以及第二个客户的毛利能否高于第一个。
第三,订单在增长,岸上的人却可能不够用。
目前紧俏的岗位包括操作员、运维工程师,以及水下定位、视觉等研发人员。相关人才分散在船舶、机械、自动化和信息等不同专业,行业真正缺少的,是同时理解机器人、海洋环境、工程安全和客户流程的人。
如果每台设备都要由资深工程师陪着出海,收入就会跟着人数线性增长。机器人替代了水下的人,却在岸上增加一支昂贵的工程队。只有调试、维修和验收能够写成流程,经验能够沉淀进产品,订单才不会越多越重。
上述缺口并未阻止新玩家入场。工至海洋获得近亿元天使轮,创始人称另有3000多万元意向订单。意向不等于合同,但说明市场仍在寻找新的供给。
6.
结语
资本在2026年集中进入海洋机器人,是因为这里率先出现了具身智能最容易被财务部门理解的价值:机器人不必先成为一个全能的人,只要能拿掉几天船期、几次高危下水和一整套保障系统,一项狭窄能力就可以获得远高于普通劳动力替代的回报。
这半本账,已经足够吸引客户和资本。
下一阶段的胜负,不是谁最早把“大模型”放进海里,也不在于谁讲出了更大的平台故事。
谁能把客户省下的船日,变成自己持续的毛利、复购和现金流,谁才算真正把后半本账写完。